PIT-8C в Польше: документы брокера и расчет за 2025
Предположим, польский налоговый резидент имеет один счет с PIT-8C и другой с отчетами об операциях. Перед заполнением польской декларации нужно сверить оба набора. Проверьте обязанность конкретного юридического лица предоставлять информацию и операции, которые охватывает каждый документ. Бренд брокера и наличие отчета сами по себе не определяют итоговый налог.
Что такое PIT-8C и кто его предоставляет
PIT-8C — польская налоговая информация по статье 39(3), а не годовая декларация налогоплательщика и не подтверждение оплаты. Для рассматриваемых операций статьи 30b выдача не означает, что брокер удержал годовой налог. У других поступлений, например дивидендов, возможны отдельные правила удержания. Обычные сроки отправки информации — конец января в налоговый орган и конец февраля налогоплательщику, с учетом нерабочих дней. Для информации за 2025 год соответствующие даты были 2 февраля и 2 марта 2026 года.
Различайте выручку, или поступления (przychód), признанные расходы (koszty) и доход как их разность (dochód). Полученное от продажи акций не равно положительному расчету по CFD: «выручка — это выигрыши закрытых сделок» не является универсальным правилом. Период подачи PIT-38 за 2025 год — с 15 февраля по 30 апреля 2026 года. MF предусматривает условное автоматическое принятие подготовленного расчета, но дополнительные поступления или расходы требуют дополнить и отправить правильную декларацию. Автоматическое принятие не создает отсутствующие документы и не оплачивает налог.
Проверьте, выдает ли PIT-8C именно сторона вашего договора и какие польские информационные обязанности к ней применяются. Иностранная регистрация бренда не доказывает исключительную подотчетность одному регулятору или универсальное отсутствие польской обязанности. Без PIT-8C сохраняйте данные для самостоятельного правильного расчета.
Как читать и сверять PIT-8C
Получите информацию в предоставляемом брокером формате и сравните цифры с учетными данными. Twój e-PIT использует сведения, переданные составителями налоговой администрации: нельзя предполагать, что каждый брокер дает клиентский XML для прямого импорта. Проверьте процедуру сервиса и дополните отсутствующее.
Правила признания и расходы проверяются отдельно. Нереализованная позиция не равна автоматически налогооблагаемому поступлению, но «только закрытые сделки» не описывает все поля любого PIT-8C. Польская инструкция XTB для резидентов включает CFD и продажи акций/ETF, исключая дивиденды и проценты на свободные средства. Это охват данного поставщика, не всех брокеров. Дополнительный счет не разрешает повторно добавить уже включенный расход; подписка, VPS или обучение не становятся вычитаемыми автоматически.
Первый самостоятельный условный расчет
Для частных операций, правильно отнесенных к статье 30b за 2025 год: выручка 50 000 PLN, допустимые расходы 30 000 PLN с комиссиями один раз, доход 20 000 PLN. Базовые 19% дают 3 800 PLN при отсутствии других доходов, льгот, иностранного налога и отдельных обязанностей. Копия PIT-8C направляется и налоговому органу. Числа модели уже правильно определены в PLN.
Для каждого документа установите юридическое лицо, год, счета и операции. Один отчет может охватывать несколько субсчетов; две версии могут быть первоначальной и ее корректировкой. По одним операциям сверяйте текущие подтвержденные значения, а не складывайте версии. Раздельно сохраняйте выручку и расходы для нужной годовой формы.
Иностранный отчет без PIT-8C
Отсутствие PIT-8C не создает освобождение. Польский резидент должен определить источник и категорию каждого дохода, применяя соответствующие правила и, где нужно, международные соглашения. Подходящий частный доход по деривативам статьи 30b обычно отражается в PIT-38 по 19%; прочие капитальные поступления, предпринимательство и специальные режимы оцениваются отдельно. Документ дает сведения; сверка устанавливает полноту охвата, сумм и включенных платежей.
Налоговое резидентство, источник и категория дохода, информационные обязанности стороны договора и применимое соглашение — отдельные вопросы. Иностранный бренд или отсутствие PIT-8C их не разрешают. Saxo для резидентов Польши описывает налоговый PDF и подробное приложение Excel, а не PIT-8C. Они содержат расчеты PLN и могут охватывать связанные субсчета, но лишь помогают клиенту подать декларацию. Проверяйте исходные записи, период резидентства и другие счета; это не гарантия итогового расчета.
Соберите полный отчет с датами операций, валютой расчета, реализованными суммами и комиссиями. Валюта расчетов CFD зависит от договора и счета: это не всегда USD или EUR, возможен PLN. Для каждой суммы нужны действительная валюта и соответствующая налоговая дата.
Статья 11a(1–2) предусматривает пересчет валютной выручки и расходов по среднему курсу NBP последнего рабочего дня перед соответствующей датой получения поступления или несения расхода. Сначала установите эти даты: они не обязаны совпадать друг с другом или с закрытием позиции. Для понедельника пятница подходит лишь если она была соответствующим предыдущим рабочим днем; проверьте праздники и нужную таблицу. Уже правильно определенные суммы PLN не переводят еще раз только из-за иностранного брокера.
Комиссия внутри итога не является новым расходом
Отдельный документ может подтверждать уже включенную составляющую. До добавления проверяются идентификатор и прежнее включение.
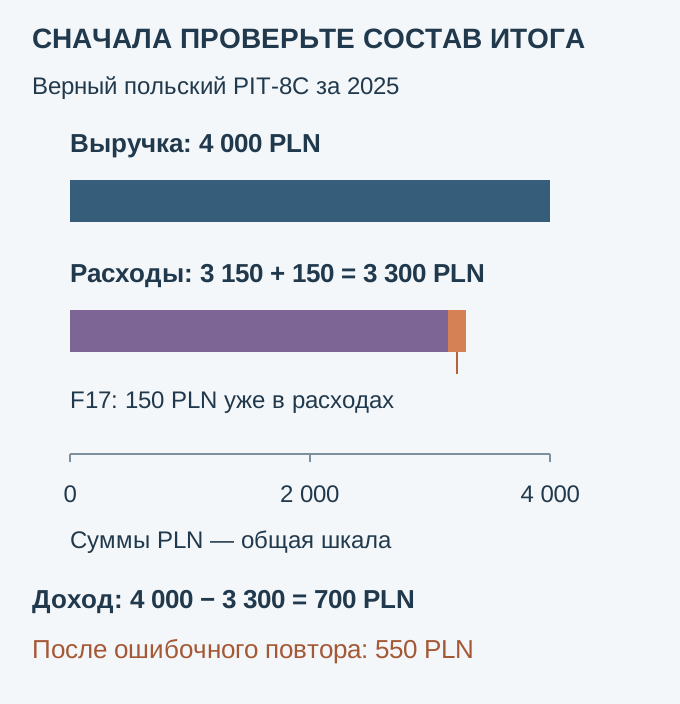
Вымышленный правильный польский PIT-8C за 2025, частные CFD в статье 30b(1), без корректировки. Суммы правильно определены в PLN и относятся к одному охвату. Документы подтверждают допустимость F17 и его включение: 3 150 других расходов плюс 150 комиссии уже дают 3 300 PLN. Доход 4 000 − 3 300 = 700 PLN. Повтор F17 создает расходы 3 450 и доход 550 PLN. Нет пропущенных дополнительных расходов, освобождений, иных счетов или прошлых убытков.
Официальная инструкция MF по PIT-38 за 2025 (на польском) в части C разрешает учитывать соответствующие расходы, пропущенные составителем информации. «Пропущенные» имеет значение: другой документ не создает автоматически новый расход. Реальная классификация требует подтверждения. В таблице сверки храните идентификатор, сумму, документ и прежнее включение; F17 отмечается как уже учтенный, а не как новая строка увеличения итога. Это проверка составляющей, не сложение корректировки с первоначальным отчетом.
Объединение PIT-8C с собственными записями
В части C PIT-38 за 2025 первая строка принимает соответствующие сведения части D PIT-8C, вторая — другие подходящие поступления и расходы. Следуйте инструкции MF о пропущенных расходах и сохраняйте отдельность источников. Совместный итог не разрешает помещать любые поступления в одну строку или импортировать непроверенный годовой чистый результат.
Ведите поступления и допустимые расходы отдельно с датами признания, валютами и курсами статьи 11a. Проверьте включение комиссий в результат брокера. Один столбец чистой прибыли/убытка может не давать отдельных величин PIT-38. Нельзя переводить все операции по одному декабрьскому курсу.
| Документ | Выручка | Допустимые расходы | Доход / убыток |
|---|---|---|---|
| Счет A: PIT-8C | 50 000 | 30 000 | 20 000 |
| Счет B: другие документы | 15 000 | 20 000 | −5 000 |
| Совместный расчет | 65 000 | 50 000 | 15 000 |
50 000 + 15 000 = 65 000 PLN выручки; 30 000 + 20 000 = 50 000 PLN расходов; доход 15 000 PLN, базовый налог 2 850 PLN. Предполагаются совместимая категория и отсутствие иных вычетов, освобождений, иностранного налога и отдельных обязанностей. Суммы B уже правильно установлены в PLN; правильные строки формы сохраняются. Обычный срок декларации и платежа за 2025 был 30 апреля 2026: это уже прошедший период.
Отсутствие информации не отменяет обязанность, а автоматический обмен данными счетов не рассчитывает облагаемый доход. При пропуске или ошибке определите правильный расчет, необходимость корректировки либо поздней подачи и платежные последствия. Коррекция брокера не исправляет автоматически декларацию клиента, а обмен сведениями сам по себе не доказывает правонарушение.
Две версии одних операций не являются двумя счетами
| Версия | Выручка | Расходы | Доход | Базовые 19% |
|---|---|---|---|---|
| Первоначальная версия | 25 000 | 15 000 | 10 000 | 1 900 |
| Подтвержденная корректировка | 20 000 | 15 000 | 5 000 | 950 |
| Ошибочно сложены обе версии | 45 000 | 30 000 | 15 000 | 2 850 |
Правильная модель после корректировки дает 950 PLN. Сложение обеих версий создало бы 2 850 PLN — на 1 900 PLN больше. Обе версии хранятся для проверки, но по одному покрытому элементу суммируется одно актуальное значение. Независимые счета нельзя отбрасывать как дубликаты без идентификации.
Одинаковая сумма не равна одному расходу
Новый отдельный пример сохраняет выручку 4 000 PLN и исходные допустимые расходы 3 300 PLN, уже включающие комиссию F17 = 150 PLN. Дополнительно документы подтверждают ДРУГОЙ расход F18 = 150 PLN по отдельной операции того же допустимого налогового охвата и периода. В этой модели его допустимость подтверждена и он действительно пропущен в исходном итоге. Тогда расходы 3 300 + 150 = 3 450 PLN, доход 550 PLN. Это численно совпадает с ошибочным доходом при повторе F17 на схеме, но причина иная: добавлен новый допустимый F18. Повторно добавлять также F17 нельзя: получились бы расходы 3 600 и доход 400 PLN. Равная сумма не делает расходы одним объектом; разные документы не доказывают, что объекты различны. Нужны идентификатор операции, подтверждение допустимости и прежнее включение. Здесь нет новой корректировки самого PIT-8C, других счетов, льгот, валютного пересчета или расчета итогового налога; допустимость реального расхода из одной квитанции не выводится.
| Состояние сверки | Расходы | Доход |
|---|---|---|
| Исходный F17 уже включен | 3 300 | 700 |
| Другой F18 подтвержден и пропущен | 3 450 | 550 |
| F17 повторно добавлен поверх F18 — ошибка | 3 600 | 400 |
Ошибки сверки, которые стоит исключить
Это редакционные рекомендации, не утверждение о личном клиентском опыте автора или истории аудитов.
- Не считать отсутствие PIT-8C освобождением: определите резидентство, категорию и реальную отчетную обязанность. Поступления разных видов не получают одинаковый режим лишь из-за брокера.
- Не переводить весь год по декабрьскому курсу. Сначала нужны даты признания выручки и расходов, затем подходящие средние курсы NBP предыдущего рабочего дня.
- Не считать любой связанный с торговлей платеж вычитаемым. Проверьте допустимость, документы, дату и прежнее включение. Даже комиссия требует сверки; счет за обучение, подписку или сервер сам по себе не доказывает допустимость.
- Не смешивать категории: частные деривативы и бумаги отличаются от дивидендов, процентов, виртуальных валют, работы по найму и предпринимательства. Название forex или одна PIT-38 не дает неограниченного взаимозачета.
- Не удалять документы сразу после подачи. Обычный срок давности — пять лет от конца года срока платежа: для налога за 2025, подлежащего оплате в 2026, обычно до конца 2031. Приостановление, прерывание или использование в поздних расчетах может требовать большего хранения. Сохраняйте документы, корректировки, расчет, UPO и доказательство платежа.
Что проверить следующим действием
- Соберите доступные документы конкретного лица и года: PIT-8C, исправления, полные отчеты и подтверждения в предоставляемых форматах. Счета, операции и версии должны различаться; доступность PDF/XML/CSV не универсальна.
- В сверке нужны идентификатор, поступление либо расход, валюта, исходная сумма, налоговая дата, таблица/дата NBP и PLN. Сохраняйте уже правильные PLN и включенные комиссии. Берите курсы у NBP; раздел о налогах (на английском) объясняет общий процесс.
- Сопоставьте PIT-8C со своим журналом сделок. Если платформа дает CSV, экспортируйте историю и сопоставьте итоги с учетом различий налоговой классификации. При расхождении своевременно уточните данные у брокера; он может составить корректировку, но это требует времени.
- Проверьте уже завершенный период 2025: подготовленный или поданный PIT-38 в Twój e-PIT, отсутствующие сведения, необходимость корректировки или поздней подачи. Клиентский XML и автоматическое принятие не исправляют пропуски. Храните UPO и отдельно платеж; для текущих записей используйте инструкцию нужного года.
- При неясной классификации или документах получите профессиональную помощь. Трансграничное резидентство, неизвестные договоры, предпринимательство и утраченные записи требуют отдельного рассмотрения. Универсального порога дохода, числа счетов или цены консультации здесь нет.
Дальнейшее чтение: расчет forex в Польше, налоговое резидентство трейдера (на английском) и PIT-38 в Польше (на английском).
Дополнительный контекст: налоги и учет ForexMechanics (на английском) и раздел налогов русской версии. Для валютного расчета используйте официальные таблицы NBP, а не предположение о курсах стороннего сайта.
Следующий шаг
Сначала отдельно проверьте допустимость расхода, затем число его включений в расчет.
Проверьте понимание
Документ F17 подтверждает комиссию 150 PLN, уже включенную в расходы 3 300 PLN. Выручка 4 000 PLN. Какой доход?
Ответ и объяснения без JavaScript
Правильный ответ: 700 PLN: не учитывать комиссию дважды.
550 PLN: добавить каждый отдельный документ.
Документ может подтверждать уже включенный расход. Повтор F17 занижает доход на 150 PLN.
700 PLN: не учитывать комиссию дважды.
Расходы уже равны 3 150 + 150 = 3 300 PLN. Доход 4 000 − 3 300 = 700 PLN.
850 PLN: всегда удалять комиссии из расходов.
В модели допустимость и включение подтверждены. Удаление изменяет правильный итог без основания.
Вопросы и ответы
Гарантирует ли бренд брокера получение польского PIT-8C?
Нет. Проверяются сторона договора, счет и предоставляемые сведения. PIT-8C — польская налоговая информация; один бренд не устанавливает одинаковую обязанность для всех юридических лиц.
Заменяет ли PIT-8C польскую годовую декларацию?
Нет. Это сведения для расчета. Сверьте их с остальными документами и определите применимую декларацию. Отсутствие формы не создает освобождение; автоматическая передача информации о счете не рассчитывает облагаемый доход.
Всегда ли валютные поступления и расходы имеют одну дату?
Нет. Сначала установите каждую дату признания по применимым правилам, затем средний курс NBP подходящего предыдущего рабочего дня. Таблица A охватывает распространенные валюты, B — другие. Курс конвертации самого брокера — отдельная величина.
Как сверять несколько счетов для польского расчета?
Классифицируйте доход, сопоставьте выручку и допустимые расходы всех нужных документов и правильную форму. Одни элементы PIT-8C не считают дважды. Приложения и вычеты убытков зависят от фактических поступлений и правил, а не только числа или страны счетов.
Источники и пределы применения
- MF: польская форма PIT-38
Официальная страница форм и архивов. Используйте инструкцию и номер формы для нужного года расчета.
- MF: сервис Twój e-PIT
Исходная ссылка сохранена. При прямом открытии инструмент получил ошибку перенаправления; это не доказательство удаления. Условная автоматическая акцептация проверена по официальной инструкции за 2025.
- NBP: официальные валютные курсы
Исходный официальный раздел курсов и истории сохранен. Выбраны отдельно сроки публикации A/B/C; налоговая дата и средний курс не заменяются курсом обмена брокера.
- Польский закон PIT: исходная ссылка ISAP
Исходная ссылка закона сохранена. Выбранные нормы проверены по отдельно связанному PDF ELI, без утверждения о чтении всех 432 страниц или применении будущих изменений к 2025.
- MF: польские формы PIT
Исходный официальный перечень форм сохранен для контекста. Формат файла у каждого брокера и прямой клиентский XML-импорт Twój e-PIT не предполагаются универсальными.
- MF: инструкция PIT-38 за 2025
Прочитан выбранный текст 12-страничной инструкции: период 2025, пересчет, условное автоматическое принятие и платеж, часть C с пропущенными допустимыми расходами и отдельными строками, базовые 19% и округление. Изображения и весь документ не проверены.
- XTB: охват PIT-8C
Прочитаны выбранные резидентский и нерезидентский охват, CFD и продажи акций/ETF, исключения дивидендов и процентов на свободные средства. Это правила документа XTB, не всех брокеров.
- Saxo: отчет для резидентов Польши
Прочитаны выбранные PDF вместо PIT-8C, приложение Excel, связанные субсчета, период резидентства, PLN и ответственность клиента. Отчет не гарантирует итоговую декларацию.
- ELI: выбранные статьи польского закона PIT
Прочитаны выбранные статья 39(3) и сроки 42g, с квалифицированным повторным использованием 11a и 30b. Консолидированный PDF имеет 432 страницы. Будущие пункты 45ba(2–3), отмеченные вступлением 1 января 2027, к периоду 2025 не применены.
- ELI: нерабочий день и срок хранения
Прочитана выбранная статья 12(5) о субботе и установленном выходном; обычная давность по статье 70 ранее прочитана в связанном отборе. PDF 368 страниц не прочитан целиком; индивидуальные приостановления и прерывания не исследованы.
- NBP: сроки публикации таблиц
Прочитаны выбранные публикации средних курсов A в рабочие дни, B по средам либо раньше при выходном и отдельные курсы покупки/продажи C. Для реальной суммы нужны правильная валюта и подходящая историческая таблица.
- KAS: отправка информации за 2025 в налоговый орган
Прочитан выбранный официальный индексированный текст сообщения 15 января 2026 о сроке 2 февраля для PIT-8C в орган. При прямом открытии получена начальная навигация; полного нового чтения страницы не заявлено.
Польша, исторический налоговый период 2025 и обычные сроки 2026; это не руководство по российскому налогу или всем текущим годам. Частные операции статьи 30b должны быть правильно классифицированы; другие категории, предпринимательство, соглашения и иностранный налог требуют отдельной оценки. Модельные суммы уже правильно установлены в PLN, допустимость расходов дана, комиссии считаются один раз. Базовые 19% в примерах предполагают отсутствие иных вычетов, освобождений, иностранного налога и отдельных обязанностей. В новой модели F18 действительно отличается от F17, подтвержден как допустимый и пропущенный: один счет этого не доказывает. Никаких реальных документов клиента, счетов, деклараций или платежей здесь не обрабатывали. Календарь не заменяет индивидуальную проверку срока. Консолидация закона содержит будущие изменения, не примененные к 2025; выбранные источники не являются полным правовым заключением.