PIT-38 за 2024 в Польше: архивный расчет и корректировка
Это архивное руководство по польскому PIT-38 за 2024 год, который подавали в 2025. Сначала определяют инструменты, охват документов и даты признания; затем сверяют поступления, допустимые расходы, прежние убытки и декларацию. Ни информация брокера, ни иностранная выписка не гарантируют полноту расчета.
Какие частные операции относятся к PIT-38
Для польского частного инвестора отчуждение CFD, соответствующих определению производных финансовых инструментов, и реализация прав по ним обычно рассматриваются в статье 30b(1). Здесь предполагается правильная классификация и отсутствие исключения для предпринимательства. Обычный обмен валюты не становится CFD автоматически. PIT-38 охватывает несколько разделов: виртуальные валюты рассчитываются отдельно по статье 30b(1a).
При подходящей трудовой ситуации зарплату можно отражать в PIT-37, а частные деривативы — в PIT-38. Это разные базы. У базы статьи 30b нет общего необлагаемого минимума. Базовые 19% не исключают отдельный солидарный сбор: статья 30h предусматривает 4% от превышения установленной совокупной базы над 1 млн PLN. Нельзя судить о нем по одному торговому счету.
В совместимом источнике убыток по CFD может уменьшать результат продажи акций и наоборот. Но доход от виртуальных валют не поглощает такой убыток, хотя оба расчета находятся в одной PIT-38. Нельзя переносить частный капитальный убыток на зарплату или предпринимательский доход только потому, что все поступления принадлежат одному человеку.
PIT-8C: информация и ее проверка
Информацию предоставляет лицо, на которое распространяется польская обязанность, а не любой брокер определенного бренда. За 2024 обычный срок получателю был в конце февраля 2025, электронная отправка органу — в конце января. Это разные сроки. Установите сторону договора, инструменты, счета и охват документа.
PIT-8C не заменяет годовой расчет. Twój e-PIT использует сведения, поступившие налоговой администрации. За 2024 подготовленная PIT-38 могла приниматься автоматически 30 апреля 2025 по установленным условиям, если ее не приняли, не отклонили и не заменили иной подачей. При иных поступлениях или расходах требовалось самостоятельно подать правильный расчет. Нельзя считать пропущенный иностранный счет исправленным автоматическим принятием. Клиентский XML и одинаковый формат отчетов всех брокеров не предполагаются.
| Параметр | Значение и границы |
|---|---|
| Обычный срок подачи за 2024 | 30 апреля 2025 — прошедший срок |
| PIT-8C налогоплательщику | конец февраля 2025; органу — конец января |
| Базовая ставка модели | 19% статьи 30b(1); солидарный сбор проверяется отдельно |
| Объект расчета | соответствующая реализация прав и допустимые расходы; отдельные расчеты возможны до закрытия позиции |
| Польский документ | проверить юридическое лицо и фактический охват PIT-8C |
| Иностранный счет | полные записи и отдельные даты пересчета поступлений и расходов |
| Прежний убыток | следующие 5 лет; годовой предел 50% либо подходящий разовый вычет до 5 млн PLN |
| Способ подачи | Twój e-PIT, e-Deklaracje или допустимая бумажная подача; сохранить подтверждение |
Сопоставьте все счета и исправления брокера. Подтвержденная корректировка заменяет прежние сведения в своем охвате, а не добавляет второй набор тех же операций. Независимые счета не отбрасываются как дубликаты без проверки. Уточняйте недостающие данные у фактического составителя.
Смысл поля важнее совпадения номера
В PIT-38(17) за 2024 часть C использует позиции 20/21 для первой строки поступлений и расходов, 22/23 — для других соответствующих сумм; итоги 24/25, текущий доход или убыток 26/27, вычет прошлых убытков 28. В инструкции за 2025 текущий доход, убыток и прежний вычет находятся в 28, 29 и 30. Правильно установленный убыток 5 000 PLN при поступлениях 10 000 и расходах 15 000 относится к позиции 27 за 2024; номер 27 в форме следующего года означает расходы. Сохраняйте вместе год, версию и экономический смысл.
Иностранный счет: самостоятельная сверка
Уточните доступные документы конкретного юридического лица: полную историю за 2024, корректировки денежных записей, комиссии и финансирование. Коммерческое название не устанавливает польскую обязанность или название отчета в кабинете. Сначала классифицируют поступления и допустимые расходы, затем устанавливают отдельные налоговые даты.
Статья 11a предусматривает средний курс NBP последнего рабочего дня перед получением поступления и перед несением расхода соответственно. Один курс даты закрытия для всех составляющих не универсален. Для USD/EUR обычно нужна таблица A, для других валют может требоваться B. Не заменяйте подходящий курс средним за месяц или год. В условном примере 500 USD с датой признания 5 сентября 2024 нужны данные предыдущего подходящего рабочего дня — 4 сентября, если он соответствует условиям. Здесь наблюдавшийся курс не задан и сумма PLN из воздуха не выводится.
Суммируйте правильно установленные PLN по соответствующему разделу. PIT/ZG проверяется по фактическому иностранному источнику и соглашению, а не только почтовому адресу брокера. В условной модели закрытие реализует права по частным CFD в 2024, чистый налогооблагаемый доход после всех допустимых расходов — 50 000 PLN. Базовые 19% дают 9 500 PLN, даже если деньги оставлены у брокера. Вывод не переносит уже наступившую реализацию; в настоящем договоре могут быть и отдельные периодические расчеты.
Из чего состоит налоговая база
Сопоставьте положительные и отрицательные расчеты, приобретение, комиссии и финансирование с договором и отчетом. Отрицательное урегулирование нельзя просто выбросить; встроенную плату нельзя вычесть снова. Для деривативов статья 30b(2)(3) отсылает к статье 23(1)(38a); допустимость проверяется по применимым нормам PIT, а не по универсальному перечню расходов брокера.
Условный Кшиштоф за 2024 имеет поступления 47 200 PLN, допустимые комиссии 1 800 и финансирование 320 PLN, каждое один раз. Расходы 2 120, доход 45 080; 19% равны 8 565.20 PLN, налог к уплате после округления — 8 565 PLN. Подписка на графики стоит 25 USD в месяц; здесь задано, что она не соответствует условиям расходов. Это предположение конкретного примера, а не запрет всех подписок или основание их автоматического вычета.
Допустимость и прежнее включение расхода
Полезность покупки и счет-фактура сами по себе недостаточны. Установите связь с соответствующим доходом, момент признания и исключения. Применяйте статьи 30b(2)(3), 23(1)(38a) и относящиеся к ситуации положения о расходах.
- Комиссии и платы за операции: подтвердите допустимость, дату и число включений.
- Своп и финансирование: проверьте дату урегулирования и состав годового итога; запись может появляться при еще открытой позиции.
- Спред: если он уже отражен в фактических ценах CFD, второе вычитание той же разницы дублирует эффект.
- Подписки, VPS, обучение, книги и техника: документы сохраняются, но не устанавливают автоматически ни допустимость, ни общий запрет.
- Бухгалтерские услуги: оцените фактически оказанную услугу и применимые условия отдельно от торговых платежей.
Необычные расходы требуют описания фактов консультанту или рассмотрения индивидуальной интерпретации. Большой бюджет обучения сам по себе не превращает частное инвестирование в бизнес. Подробнее: допустимые расходы forex.
Два способа учета прежнего убытка
Ведите каждый подходящий убыток по году возникновения. Для подходящих убытков с 2019 применяются следующие пять налоговых лет: годовой вычет до 50% исходного убытка либо разовый вычет до 5 млн PLN в одном из этих лет, с применимым годовым пределом 50% для остатка. Нужен достаточный доход соответствующего источника. Пропуск в первоначальной декларации не обязательно окончателен: проверьте действительную корректировку исходного года и оставшееся окно. Корректировка не начинает пять лет заново.
Условный убыток 24 000 PLN за 2024 и совместимый доход 36 000 в 2025 дают два разных допустимых модельных пути. Все прочие вычеты, иностранный налог и отдельные обязательства отсутствуют.
| Путь | Вычет PLN | База PLN | Налог 19% PLN | Неиспользованный убыток PLN |
|---|---|---|---|---|
| 50% исходного убытка | 12 000 | 24 000 | 4 560 | 12 000 |
| Разовый вычет при выполнении условий | 24 000 | 12 000 | 2 280 | 0 |
Разница налога — 2 280 PLN. При первом пути остается 12 000 для возможного использования в окне 2025–2029. Это не обещание будущего дохода. Старый пример с убытком 40 000 и доходом 60 000 при тех же условиях дал бы вычет 20 000/налог 7 600 по пути 50%, либо полный вычет 40 000/налог 3 800 по разовому пути. Утверждение, что половина всегда единственный максимум, неверно. Несколько годов ведутся раздельно; сначала проверяйте истекающий срок. Подробнее: расчет убытка по forex.
Прошедший срок и исправление ошибок
Обычный срок за 2024 был 30 апреля 2025. Завершенные нажатия не доказывают успешную электронную подачу: проверьте результат обработки и UPO. Для подготовленной декларации установите, было ли автоматическое принятие. Бумажная подача подчиняется собственным правилам доставки и допустимой почты; любой штемпель любого перевозчика не гарантирует срок.
Статья 12(5) Ordynacja podatkowa переносит последний день, выпавший на субботу или установленный выходной, на следующий подходящий рабочий день. В 2022 30 апреля было субботой; в 2025 — средой, поэтому такого переноса не было.
Если требуемой действительной подачи нет, отдельно оцените позднюю первоначальную подачу, платеж и проценты. Czynny żal по статье 16 KKS требует соблюдения условий, раскрытия существенных обстоятельств и уплаты недоимки в предусмотренном порядке. Возможны ограничения, если орган уже имеет явно документированное знание или начал соответствующее действие, с установленным исключением. Защита при юридически действительной корректировке по статье 16a — другой механизм с условиями платежа и исключениями. Сам факт вызова не является полным тестом; универсального обещания освобождения от ответственности нет.
Twój e-PIT: проверка, подача и сохранение
Подготовленный расчет основан на доступных администрации сведениях. Сверьте его со всеми записями и добавьте обязательные пропущенные суммы. Официальный вход e-Urząd Skarbowy предлагает login.gov.pl: Profil Zaufany, e-dowód, электронный банк и mObywatel. Доступ по налоговым данным ограничен отдельными функциями, включая Twój e-PIT. mObywatel не требует описанного в старом тексте «активированного внутри приложения доверенного профиля».
Выбирайте декларацию за 2024 и соответствующую форму, а не поля другого года. Иностранный брокер не гарантирует ни пустую форму, ни источник дохода определенной страны. Сохраните декларацию, приложения и UPO — подтверждение получения электронной подачи. Оно не устанавливает правильность сумм. Обычная давность по статье 70(1) отсчитывается от конца года срока платежа, а не от даты UPO; для данного срока 2025 это обычно конец 2030. Приостановление, прерывание и дальнейшее использование записей требуют отдельной оценки.
Добавьте пропущенный расход, но исправьте полный расчет
Выручка остается 10 000 PLN. Расходы меняются с 2 000 на 2 500, доход с 8 000 на 7 500, налог при 19% с 1 520 на 1 425 PLN. Дополнительные 500 PLN — изменение расходов, а не вся исправленная декларация.
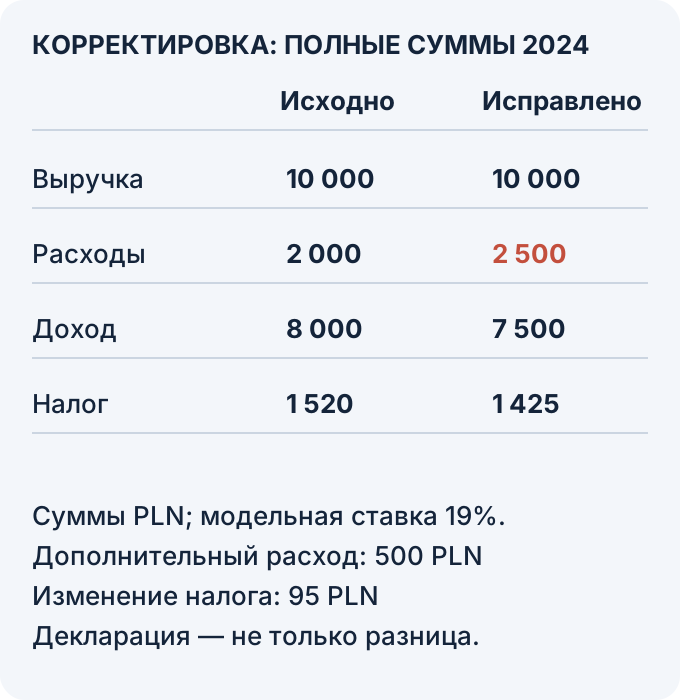
Это две версии одного вымышленного годового расчета: расходы после исправления 2 500 PLN, доход 7 500, налог меняется с 1 520 на 1 425. Нулевые поступления и только 500 расходов описали бы другой результат — убыток 500 PLN, которого здесь нет. Разница 95 PLN сама по себе не определяет возврат: нужны платежи и остальные данные. Корректировка в Twój e-PIT (на польском) начинается с первоначальных данных, которые пользователь исправляет самостоятельно.
Изменение налога и действительная оплата
Новый условный пример продолжает исправление: правильный налог 1 425 PLN вместо первоначальных 1 520 PLN, разница 95 PLN. Но фактически уплаченная сумма — отдельная величина. Если по этому единственному обязательству подтверждена оплата 1 500 PLN, арифметическое превышение над правильным налогом равно 75 PLN. Если в другом независимом варианте уплачено только 1 400 PLN, недостающая сумма равна 25 PLN. Ни один вариант не дает автоматического возврата 95 PLN. Здесь предполагаются отсутствие иных расчетов, удержаний, зачетов, процентов и процедурных препятствий; суммы платежей и правильный налог даны, а не извлечены из настоящего счета. Это сверка величин, не решение о юридическом праве или сроке возврата.
| Независимый вариант | Подтверждено уплачено | Правильный налог | Арифметическая разность |
|---|---|---|---|
| Вариант A | 1 500 | 1 425 | 75 сверх правильного налога |
| Отдельный вариант B | 1 400 | 1 425 | 25 недостает до правильного налога |
Ошибки, которых следует избегать
Убыточный год тоже требует соответствующего расчета; при пропуске проверьте корректировку исходного года и срок вычета. Не берите среднегодовой курс вместо подходящих отдельных дат. Отсутствие PIT-8C не создает освобождение, а обмен информацией о счетах не заменяет расчет налога. Подробнее: информационный обмен по иностранному счету.
PIT/ZG оценивается по применимому иностранному доходу и соглашению. ORD-U — другая информационная обязанность со своим охватом; один иностранный счет или баланс 10 000 EUR не устанавливает ее автоматически.
Корректировка может быть приостановлена в охвате производства или проверки. Для подачи сейчас учитывайте текущую процедуру: выбранный консолидированный текст статьи 81(2b) требует письменное обоснование при возникающей переплате больше 10 000 PLN. Это сумма переплаты, а не просто снижение расчетного налога. Исторические поля 2024 от этого не меняются. Общее пояснение сервиса об отсутствии отдельного объяснения не отменяет применимое специальное требование закона. Сверьте платежи, недоимку, проценты и переплату, а не обещайте возврат из одной разницы.
Что сделать для архивного расчета
- Соберите папку именно за 2024: отчеты всех лиц и счетов, допустимые расходы, курсы, первоначальная декларация, корректировки и подтверждения.
- Сопоставьте отдельные даты признания с подходящим предыдущим рабочим днем NBP. Проверьте таблицу на отдельных записях до массового применения.
- Уточните недостающую историю, денежные корректировки и охват у соответствующего лица; универсальных названий отчетов нет.
- Сохраните UPO и декларацию с приложениями. Давность и ее изменения определяются законом, не временем скачивания файла.
- По каждому убытку храните год, исходную сумму, использованный вычет и остаток пятилетнего окна. Корректировка не перезапускает это окно.
Дополнительный контекст: вычитаемых расходах форекс-трейдера. Содержимое по ссылке не заменяет проверку правил и года этого расчета.
Следующий шаг
Продолжите общий путь от документов к подаче, выходящий за рамки архивного 2024 года.
Проверьте понимание
В декларации за 2024 указаны выручка 10 000 и расходы 2 000 PLN. Найден еще допустимый пропущенный расход 500 PLN. Какие полные суммы верны?
Ответ и объяснения без JavaScript
Правильный ответ: Выручка 10 000, расходы 2 500 PLN.
Выручка 0, расходы 500 PLN.
Это только изменения. Полная декларация с такими суммами дала бы убыток 500, а не правильный доход 7 500 PLN.
Выручка 10 000, расходы 2 500 PLN.
Правильная выручка сохраняется, к прежним 2 000 добавляется пропущенный расход 500. Доход 7 500 PLN.
Выручка 10 000, расходы 500 PLN.
Прежние правильные расходы 2 000 потеряны. Нужно сохранить оба компонента, а не заменить итог добавлением.
Вопросы и ответы
Что делать, если зарубежный брокер не дает годовую сводку?
Проверьте средства кабинета конкретного лица и запросите недостающие записи. Сверьте доступную историю, расчеты, платы и корректировки. Универсального названия отчета или формата нет. За 2024 обычный срок был 30 апреля 2025; для исправления сейчас нужны данные 2024 и применимая процедура, а не новый февральский срок.
Нужен ли расчет при убытке?
Для соответствующих частных операций PIT-38 отражает и доход, и убыток. Установите его в исходном году; затем контролируйте следующие пять лет и допустимый предел. Пропуск не всегда окончателен: возможна действительная корректировка. Убыток 30 000 PLN дает снижение налога на 5 700 при 19% лишь при допустимости полного вычета и достаточном доходе. При условном доходе 100 000 путь 50% дает вычет 15 000, базу 85 000 и эффект 2 850; разовый подходящий вычет 30 000 дает базу 70 000 и эффект 5 700.
Какой курс использовать для USD и EUR?
По статье 11a установите отдельно дату поступления и дату расхода, затем средний курс NBP последнего подходящего рабочего дня перед каждой. Закрытие позиции не универсально. USD/EUR есть в таблице A, другие валюты могут быть в B. Месячное или годовое среднее не заменяет нужный курс; наблюдавшиеся курсы 2024 в примерах не заданы.
Что делать после пропуска срока или найденной ошибки?
Сначала проверьте наличие подачи или автоматического принятия. Существующую декларацию исправляют полными правильными годовыми суммами; при отсутствии требуется первоначальная поздняя подача. Учитывайте давность и процессуальные ограничения. У статей 16 и 16a KKS разные условия и исключения, включая платеж. Сверьте действительную оплату, проценты и переплату прежде, чем ожидать возврат.
Источники и пределы применения
- MF: формы польского PIT
Архив и перечень форм; применима версия для нужного года, а не любая текущая форма.
- MF: Twój e-PIT
Официальный сервис. Условия автоматического принятия за 2024 проверены по архивной инструкции; отсутствующие суммы требуют самостоятельной правильной подачи.
- NBP: исходная таблица A
Исходная ссылка среднего курса сохранена. Для каждой суммы нужны валюта и налоговая дата; курс обмена брокера не заменяет средний курс NBP.
- Закон PIT: исходная ссылка Sejm
Исходная ссылка сохранена. Классификация частных деривативов и отдельность виртуальных валют не определяются названием счета.
- KIS: налоговая информация
Информационная служба не тождественна индивидуальной интерпретации. Персональный звонок или консультация здесь не проводились.
- MF: архивная инструкция PIT-38 за 2024
Прочитан выбранный текст 10-страничной инструкции за 2024: сроки, часть C, поля формы 17, вычеты убытка, округление и PIT/ZG. Полный документ и изображения не проверены.
- ELI: Ordynacja podatkowa
Прочитаны выбранные статьи 63, 81 и 81b в PDF 8 октября 2026; ранее — 12(5) и 70. Текущее обоснование при переплате свыше 10 000 PLN отделено от исторических полей формы. Не весь акт или индивидуальная процедура.
- ELI: Kodeks karny skarbowy
Прочитан выбранный текст статей 16 и 16a на страницах 8–9 PDF 8 октября 2026. Разные условия, платеж и исключения; универсальное освобождение от ответственности не обещается.
- MF: форма PIT-38(17)
Прочитаны выбранные цель корректировки, часть C/D и сноска 4 о 19%. Номер поля связан с 2024 годом; не заявлена полная визуальная проверка трех страниц.
- MF: как исправляется Twój e-PIT
Выбранное объяснение: исправляются первоначальные данные, включаются полные суммы. Общее пояснение об обосновании не отменяет применимое специальное требование закона.
- ELI: выбранные статьи PIT
Выбраны статья 9(3) о двух способах вычета и 30h о солидарном сборе; ранее — 11a, 30b и нормы допустимости расходов. Консолидация 432 страницы не прочитана целиком; будущие положения не перенесены на 2024.
- MF: вход в e-Urząd Skarbowy
Прочитаны выбранные четыре способа login.gov.pl и ограниченный доступ по налоговым данным на странице, обновленной 30 сентября 2026. Реальный вход в аккаунт не выполнялся.
Польша, архивный налоговый период 2024/PIT-38(17) и обычная подача в 2025. Текущая процедура исправления проверяется отдельно. Это не российский налог и не все доходы с одинаковыми 19%. Частные операции должны соответствовать статье 30b(1); предпринимательство, виртуальные валюты, prop-фирмы, соглашения и солидарный сбор требуют отдельной оценки. Примерные PLN и допустимость расходов заданы, платы считаются один раз. Новый платежный пример исключает иные расчеты, проценты и процедурные препятствия; арифметика не дает автоматического права на возврат. Настоящие документы, аккаунт, подача и платеж не выполнялись. Полные акты, все переходные нормы и индивидуальная правовая ситуация не исследованы.