Полосы Боллинджера: %b, ширина и правила сравнения
Полосы Боллинджера (определение на английском) дают две разные характеристики: %b показывает положение цены относительно границ, а BandWidth — ширину канала относительно средней линии. Их можно записать и проверить. Сами по себе они не измеряют силу покупателей, вероятность прибыли или размер следующего движения.
Из чего состоят полосы
Обозначим верхнюю границу U, нижнюю L, среднюю M и выбранную цену P. Здесь P — цена закрытия. Все четыре значения относятся к одному наблюдению, одному источнику цен и одним настройкам. Традиционный вариант использует простую скользящую среднюю и стандартное отклонение σ. Часто исходные настройки — 20 периодов и множитель 2; это не универсальный оптимум.
| Элемент | Расчет или настройка | Как читать |
|---|---|---|
| Средняя линия M | SMA 20 | Среднее выбранных цен закрытия последних 20 свечей |
| Верхняя граница U | M + 2σ | σ относится к тем же ценам и заданному способу расчета |
| Нижняя граница L | M − 2σ | Здесь полосы симметричны относительно M |
| Положение %b | (P − L)/(U − L) | Относительное место цены в канале |
| Ширина BandWidth | 100 × (U − L)/M | Процентная ширина; знаменатель — средняя линия |
| Ограничение | 20/2 — исходные настройки | Два σ не гарантируют охвата 95% реальных цен |
Канал на основе ATR и канал по наибольшему максимуму и наименьшему минимуму устроены иначе. Наличие трех линий не доказывает существование трех профессиональных режимов рынка. Скользящие среднее и отклонение описывают заданную выборку; касание границы не устанавливает следующее направление. Из двух стандартных отклонений нельзя вывести постоянную вероятность охвата 95% будущих цен.
Две формулы и деление на ноль
%b = (P − L)/(U − L). В принятой десятичной записи 0 соответствует L, 1 — U, а 0.5 — середине симметричного канала. Значения меньше 0 или больше 1 допустимы. Показание 0.75 означает 75% расстояния от нижней границы к верхней, а не доходность 75% и не вероятность выигрыша. Если платформа умножает результат на 100, отдельно запишите масштаб.
BandWidth = 100 × (U − L)/M при отображении в процентах. Знаменатель здесь M, а не L. При U=L формула %b не определена; при M=0 не определена процентная ширина. В этом упражнении такие значения помечаются как отсутствующие, и правило должно отдельно определить их обработку. Принудительно подставлять нулевой торговый сигнал нельзя. Конкретная программная реализация может иметь собственную оговоренную политику. Положительные валютные цены закрытия дают положительную среднюю, но не исключают нулевой ширины.
Сжатие требует заданной истории сравнения
Сжатием называют относительно узкие полосы по объявленному критерию. Сравнивайте один инструмент при одинаковых настройках, источнике цены и частоте. Для правила «наименьшая ширина за 120 свечей» укажите состав окна и включение текущей закрытой свечи. 120 часовых свечей не равны шести календарным месяцам. Узкий канал не задает время, направление или расстояние будущего движения.
Для следующего условного упражнения выбрано правило: положение = 100 × (число предшествующих ширин строго ниже текущей + половина числа равных ей)/число предшествующих ширин. Текущее наблюдение исключено. Это выбранный способ учета совпадений, а не универсальный стандарт индикатора.
| Текущая ширина и предыстория | Подсчет | Результат выбранного правила |
|---|---|---|
| Текущая ширина 0.5%; ранее 0.6, 0.7, 0.8, 0.9, 1.0, 1.1, 1.2, 1.3, 1.4% | Ниже: 0; равны: 0; всего: 9 | Положение 0%; условие ≤20% выполнено |
| Та же текущая 0.5%; ранее 0.1, 0.2, 0.3 и шесть значений 0.4% | Ниже: 9; равны: 0; всего: 9 | Положение 100%; условие не выполнено |
| Текущая 0.5%; ранее 0.5, 0.5, 0.6% | Ниже: 0; равны: 2; всего: 3 | 100 × (0 + 2/2)/3 ≈ 33.33% |
| Нет предшествующих наблюдений | Знаменатель равен нулю | Классификации нет; это не положение 0% |
Длину истории, совпадения и порог выбирают до оценки результатов. Одинаковые 0.5% получили положения 0% и 100% при разных историях. Объявление центрального банка можно добавить как отдельно проверяемое условие, но календарь не доказывает отсутствия позиций участников или обязательного сжатия. В выборку входят как продолжившиеся пробои, так и возвраты внутрь канала. Вход, исполнение, стоп и цель требуют самостоятельных правил; формула не назначает обязательный стоп по другую сторону средней.
Движение вдоль полосы
В тренде цена может некоторое время оставаться возле одной границы. Такое наблюдение называют движением вдоль полосы (Walk the Band). Оно не доказывает, что каждая сделка против тренда обязательно убыточна. Пять или пятнадцать закрытий — возможные параметры исследования, а не установленная статистическая подпись или гарантия продолжения.
Если правило считает закрытия выше средней либо выбранного порога %b, заранее определите порог, число наблюдений, интервал свечей и момент подтверждения. Показатель записывает положение относительно тогдашних границ. Возврат к SMA 20 сам по себе не подтверждает прибыльный вход и не указывает будущую точку разворота.
Цена постоянна, а %b меняется
Прокрутите рисунок по горизонтали, чтобы увидеть все наблюдения →
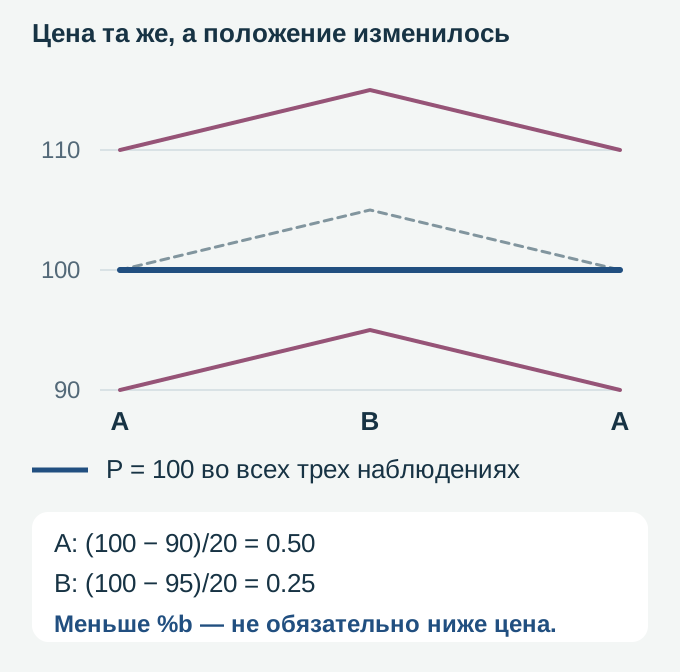
| Наблюдение | Заданные значения | Два результата |
|---|---|---|
| A | P=100; L=90; M=100; U=110 | %b=(100−90)/20=0.50; ширина=20/100×100%=20% |
| B | P=100; L=95; M=105; U=115 | %b=(100−95)/20=0.25; ширина=20/105×100%≈19.0476% |
| Снова A | Те же P и границы, что в A | %b снова 0.50; абсолютная ширина во всех случаях 20 |
Абсолютная ширина остается 20, но процентная ширина меняется с 20% до примерно 19.05%, потому что M возрастает со 100 до 105. Уменьшение %b с 0.50 до 0.25 не является падением цены на 25%. Смысл двух величин разобран в официальных правилах Джона Боллинджера (на английском).
Примеры положения цены и ширины
Ниже приведены независимые вымышленные наблюдения EUR/USD. Каждая строка задает готовые P,L,M,U; это не последовательные свечи восстановленного индикатора. Границы симметричны относительно M. Неизвестная история не подставляется.
| Наблюдение | Цена и границы | Результаты |
|---|---|---|
| A | P=1.1020; L=1.0960; M=1.1000; U=1.1040 | %b=0.75; BandWidth≈0.7273% |
| B | P=1.1050; L=1.0940; M=1.1020; U=1.1100 | %b=0.6875; BandWidth≈1.4519% |
| C | P=1.1120; L=1.0940; M=1.1020; U=1.1100 | %b=1.125; BandWidth≈1.4519% |
| Пример ниже канала | P=1.1850; L=1.1900; M=1.2000; U=1.2100 | %b=−0.25; BandWidth≈1.6667% |
В A абсолютная ширина равна 0.0080: %b=0.0060/0.0080=0.75. В B цена выше, но %b ниже, потому что границы тоже изменились. В C цена выше U, поэтому %b больше 1. В последней строке цена ниже L и %b отрицателен. Ни один результат не задает вероятность будущей прибыли. Меньшее %b при новом ценовом максимуме означает другое нормированное положение; силу покупок или разворот из одного такого сравнения вывести нельзя.
Ошибки интерпретации
- Путать положение с исходом сделки: касание не гарантирует поддержку, сопротивление, разворот или продолжение.
- Игнорировать изменение границ: %b может уменьшиться при неизменной или возросшей цене.
- Считать узкую ширину отсутствием любой возможности: ширина описывает разброс в выбранном окне, а не чистые результаты всех возможных методов.
- Принимать 20/2 за оптимальные настройки: изменение множителя меняет границы даже при тех же ценах.
- Настраивать параметры после просмотра результата, а затем выдавать ту же выборку за независимую проверку. Для оценки нужны более поздние неиспользованные данные, расходы и неудачные случаи.
Разброс закрытий и истинный диапазон — разные величины
Стандартное отклонение традиционных полос вычисляется по выбранному окну уровней цены. ATR усредняет истинный диапазон (True Range), учитывающий максимум, минимум и предыдущее закрытие. Поэтому длинные тени и разрывы цены могут воздействовать на показатели по-разному. Замена σ на ATR меняет конструкцию. Различайте также текущие изменяющиеся значения и подтвержденные: сигнал, известный только после закрытия, нельзя проверять по более ранней цене той же свечи.
Порядок воспроизводимой проверки
- Сохраните P,L,M,U одной закрытой свечи, источник цены, период, способ среднего и отклонения, множитель и сдвиг.
- Вычислите обе величины, разделяя U−L и M; запишите десятичный или процентный масштаб.
- Задайте состав предшествующего окна, совпадения, порог и обработку пропусков и нулевых знаменателей.
- Проверяйте полный метод: доступность сигнала, вход, выход, объем, расходы и исполнение. Сохраняйте ложные пробои и оценку на более поздних неиспользованных данных.
Дополнительный случай: текущее наблюдение в собственной истории
В дополнительном вымышленном случае текущая ширина равна 0.5%, а три предшествующие — 0.5%, 0.6% и 0.7%. Правило заранее исключает текущее наблюдение и дает совпадениям половинный вес. Правильное положение равно 100 × (0 + 1/2)/3 = 16⅔%. Оно проходит выбранный порог ≤20%. Если по ошибке включить текущую ширину в собственную историю, получится четыре значения: 0.5%, 0.6%, 0.7%, 0.5%. Тогда совпадений уже два, положение равно 100 × (0 + 2/2)/4 = 25% и тот же фильтр отклоняет наблюдение. Текущая цена и ширина не изменились; изменились состав окна и знаменатель. Поэтому запись «положение за три наблюдения» должна однозначно говорить, входит ли в них текущая закрытая свеча. В этом упражнении включение текущего значения — нарушение выбранного правила. Иной заранее объявленный способ ранжирования допустимо исследовать отдельно, но это будет другая модель. Пример проверяет воспроизводимость вычисления, а не доходность пробоя.
| Состав окна | Учет совпадений | Положение и порог |
|---|---|---|
| Правильная история: три предшествующих значения | 0.5%, 0.6%, 0.7%; одно совпадение | 100 × 0.5/3 = 16⅔%; ≤20% — да |
| Ошибочно добавлено текущее значение | 0.5%, 0.6%, 0.7%, 0.5%; два совпадения | 100 × 1/4 = 25%; ≤20% — нет |
| Что изменилось | Число наблюдений и число совпадений | Не цена и не текущая ширина; результат зависит от определения окна |
Связанные материалы: основы полос Боллинджера, ATR для стопа и объема позиции и три показателя волатильности (на английском).
Проверьте понимание
Цена P остается 100, а границы меняются с [90;110] на [95;115]. Почему %b снижается с 0.50 до 0.25?
Ответ и объяснения без JavaScript
Правильный ответ: Изменилось положение цены относительно границ.
Цена упала на 25%.
Цена не изменилась. Снижение относительного показания %b не является процентным убытком по инструменту.
Изменилось положение цены относительно границ.
Нижняя граница выросла с 90 до 95 при ширине 20. Числитель уменьшился с 10 до 5, поэтому 0.50 сменилось на 0.25.
Абсолютная ширина полос удвоилась.
В обоих случаях ширина равна 20. Изменилась средняя линия и положение границ, а не эта разность.
Вопросы и ответы
Как определить относительное сжатие полос?
Задайте критерий. Для минимума за выбранное окно укажите длину и включение текущей закрытой свечи. В нашем отдельном правиле используются только предшествующие ширины, а совпадения имеют половинный вес. Те же 0.5% могут получить положение 0% или 100%. Календарное событие, короткие тени или 120 свечей не доказывают прибыльный пробой и его направление.
Что означает движение вдоль полосы?
Цена может сохранять положение около одной границы в тренде. Это описание последовательности, а не статистическое доказательство по пяти закрытиям и не обещание, что каждая сделка против тренда убыточна. Порог %b, число свечей и условие отката должны быть определены до проверки полного метода.
Может ли %b быть отрицательным или больше единицы?
Да. В выбранной записи 0 соответствует нижней границе, 1 — верхней. При P=1.1850, L=1.1900 и U=1.2100 получаем −0.25. При M=1.2000 процентная ширина равна примерно 1.6667%. При U=L эта формула %b не определена; здесь записывается пропуск, а не ноль. Меньший показатель не доказывает ослабление покупателей.
Нужно ли менять 20/2 под каждую пару?
Это исходные настройки, а не доказанный оптимум для каждой пары. Сохраните источник цены, метод среднего и отклонения, период, множитель, интервал и сдвиг. Изменение только множителя меняет ширину при тех же исходных ценах. Сравнение вариантов требует отдельной последующей выборки и расходов. Обязательного правила 2.5 для кроссов или 1.5 для коротких интервалов нет.
Почему ошибочное включение текущей ширины меняет фильтр?
В новом случае предшествующие 0.5%, 0.6%, 0.7% дают одно совпадение и положение 16⅔%. Если добавить текущие 0.5%, будет два совпадения среди четырех значений и положение 25%. При выбранном пороге ≤20% решение меняется. Это следствие состава окна, а не изменение текущей цены или универсальный способ ранжирования.
Источники и пределы применения
- Джон Боллинджер: официальные правила
Прочитаны правила о положении цены, ширине относительно средней, движении вдоль полосы и ограничениях статистической трактовки. Касание не объявляется самостоятельной торговой командой; 20/2 — исходные настройки.
- TradingView: формула %b
Прочитаны формула, диапазоны относительно 0 и 1 и параметры расчета. Историческое утверждение страницы о дате появления производного показателя здесь не используется.
- TradingView: процентная ширина BandWidth
Прочитаны формула со средней в знаменателе, относительность узкой ширины и настройки. Правило ранжирования с половинным весом совпадений — отдельное условие нашего упражнения, не функция, приписанная платформе.
- TradingView: общая конструкция полос Боллинджера
Исходная ссылка перенаправляется на действующую страницу общих полос. Прочитаны конструкция, параметры и описание движения вдоль границы; отдельные формулы %b и BandWidth проверены по указанным выше страницам.
- Джон Боллинджер: официальная страница книги
Проверена действующая страница книги. Прежний адрес /bollinger-on-bollinger-bands/ вернул 404 и сохранен в происхождении материала. Полный текст книги не прочитан; приписанные ей ранее обязательные пороги и цитаты здесь не подтверждаются.
- Investopedia: сохраненная дополнительная ссылка
Вторичный справочный контекст исходного списка. Страница открыта и проверен ее заголовок; вся статья не принималась за первичный источник. Формулы и оговорки проверены по официальным страницам выше.
Учебные формулы и вымышленные наблюдения, без предложения финансового продукта или рекомендации сделок. Цены EUR/USD условны и выражены в USD за EUR. Готовые границы в примерах не выведены из скрытой истории. Выбранный способ ранжирования не является универсальным стандартом платформ.