Полосы Боллинджера: расчет, порядок цен и точность входов
Полосы Боллинджера показывают цену относительно средней и разброс выбранных цен. Верхняя линия не является потолком, нижняя — полом. Разные торговые правила могут использовать один рисунок, но ни одна трактовка не устанавливает результат сделки. Начните с воспроизводимого расчета, затем переходите к возможным применениям.
Из чего состоят полосы
В традиционном варианте средняя линия M — простая скользящая средняя SMA по n закрытиям. Из того же окна и относительно одной текущей средней вычисляют стандартное отклонение σ. Верхняя граница U = SMA + kσ, нижняя L = SMA − kσ. Каждая сторона отстоит от средней на kσ, вся ширина равна 2kσ. Настройки (20, 2) распространены как исходные, но не являются универсальным оптимумом.
| Компонент | Расчет |
|---|---|
| Средняя | SMA последних 20 закрытий. |
| Верхняя полоса | SMA20 + 2σ того же окна. |
| Нижняя полоса | SMA20 − 2σ того же окна. |
| Полная ширина | Верхняя − нижняя = 4σ при k=2. |
Период означает бары выбранного интервала. Платформа может разрешать другой тип исходной цены или средней. Арифметика «две σ в каждую сторону» не означает 5% вероятности будущего закрытия вне полос. Джон Боллинджер предостерегает от статистических гарантий: здесь используются уровни цен скользящего окна, а не независимо оцененное распределение будущей доходности. Касание само по себе не задает полное правило покупки или продажи.
Два порядка цен, один итоговый расчет
Переставьте одни и те же четыре закрытия: A = [98, 98, 102, 102], B = [98, 102, 98, 102]. В обоих случаях средняя 100, популяционное σ=2. При k=2 итоговые полосы — 96 и 104. Последняя цена тоже одинакова: 102.
На узком экране прокрутите схему вправо; с клавиатуры используйте Tab до рамки и стрелку вправо.
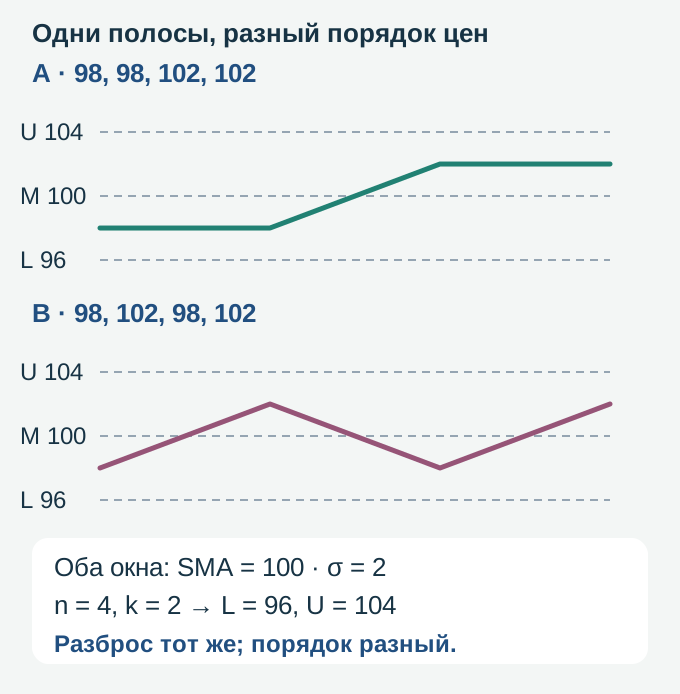
Предпосылки: вымышленные условные единицы, четыре закрытия, n=4 и k=2 только для видимого расчета. Финальная ширина не восстанавливает порядок цен внутри окна. Формула популяционного отклонения приведена в справке MetaTrader 5 (на английском).
Один полный расчет на закрытиях EUR/USD
Возьмем вымышленные закрытые свечи 1.0990, 1.0990, 1.1010, 1.1010 USD за EUR, n=4 и k=2. Это короткое учебное окно, а не рекомендация торговли четырехпериодными полосами. SMA = 1.1000. Отклонения: −0.0010, −0.0010, +0.0010, +0.0010; квадрат каждого равен 0.000001.
- Сумма квадратов отклонений = 0.000004.
- Популяционная дисперсия = 0.000004 / 4 = 0.000001.
- σ = квадратный корень из дисперсии = 0.0010.
- U = 1.1000 + 2 × 0.0010 = 1.1020; L = 1.1000 − 2 × 0.0010 = 1.0980.
При пипсе 0.0001 каждая граница на 20 пипсов от средней, полная ширина — 40 пипсов. Последнее закрытие 1.1010 выше средней, но ниже верхней полосы. Оно не задает вход, стоп, размер и выход. Дисперсия относится к уровням закрытия вокруг одной средней текущего окна, а не к доходностям или отдельным значениям скользящей средней.
Почему короткое окно ограничивает выход закрытия
Для ряда [100, 100, 100, 120] средняя равна 105, популяционная дисперсия — 75, σ ≈ 8.6603. Верхняя полоса при k=2 равна примерно 122.3205. Последняя цена 120 остается внутри, хотя относительно предыдущих 100 она выросла на 20%.
Общее ограничение для n наблюдений при σ>0: абсолютное отклонение включенного наблюдения от средней, деленное на популяционное σ, не больше √(n−1). Если его отклонение d, сумма остальных отклонений равна −d. Сумма их квадратов не меньше d²/(n−1). Значит, nσ² ≥ d² + d²/(n−1), откуда |d|/σ ≤ √(n−1). При n=4 это √3 ≈ 1.732, меньше 2.
Поэтому включенное закрытие не может строго выйти за собственную границу SMA ± 2 популяционных σ того же четырехэлементного окна. Это не общее правило для максимума свечи, другой исходной цены, предыдущего окна или другой средней. При σ=0 все закрытия и полосы совпадают.
Популяционное и выборочное отклонение
В формуле MT5 сумма квадратов делится на n. Выборочная функция электронной таблицы может делить на n−1. Для тех же четырех EUR/USD-цен выборочное σ = √(0.000004/3) ≈ 0.00115470. При k=2 границы были бы приблизительно 1.10230940 и 1.09769060. Более широкий результат может возникнуть только из-за знаменателя; слово «выборочное» не делает его правильной реализацией для воспроизведения выбранного индикатора.
| Область | Что записать |
|---|---|
| Входы | Те же закрытые бары и исходный тип цены. |
| Окно и средняя | n, тип средней и инициализацию, если она нужна. |
| Разброс | Деление на n или n−1; одна ли средняя текущего окна. |
| Множитель | k; одна сторона или полная ширина. |
| Время и сдвиг | Интервалы графика и индикатора, смещение линии. |
| Точность | Неокругленные промежуточные значения до вывода. |
Показание ADX (на английском) можно записывать как дополнительный вход, но пересечение 25 не доказывает прибыльность или убыточность правила отскока. Описания свечных фигур (на английском) тоже определяют наблюдения, а не удостоверяют разворот или прибыльное исполнение.
Изменение окна и множителя
В скользящем окне старое наблюдение выходит, новое входит. Пересчитайте и среднюю, и разброс. Ширина может измениться из-за ухода прежнего экстремума даже без нового сильного движения. Значения незакрытого бара способны меняться до закрытия; отмечайте это при сравнении с подтвержденной историей.
Оставим четыре EUR/USD-цены прежними: SMA=1.1000, популяционное σ=0.0010. Изменим только k с 2 до 1.5. Тогда U=1.1015, L=1.0985, полная ширина 0.0030, или 30 пипсов при пипсе 0.0001. Более узкий канал получен настройкой, а не изменением поведения цены. Запишите параметр до сравнения экранов и подсчета событий.
Цена может идти возле одной полосы во время тренда, как отмечает Боллинджер. Само наблюдение не устанавливает длительность или конец тренда. Узкие полосы также не задают время, направление и размер следующего движения. До проверки любого условия определите, какие данные и в какой момент ему доступны.
Когда округление убирает весь наблюдаемый разброс
Дополнительный пример проверяет преждевременное округление. Даны четыре вымышленных закрытия EUR/USD: 1.10001, 1.10001, 1.10003, 1.10003 USD за EUR. При n=4 средняя равна 1.10002, популяционное σ = 0.00001. При k=2 полосы равны 1.10000 и 1.10004; полная ширина 0.00004, или 0.4 пипса при заданном пипсе 0.0001. Если сначала заменить каждую исходную цену ее округлением до четырех знаков, все четыре станут 1.1000, отклонение и ширина — нулевыми. Это уже другой набор входных данных. Отдельно: если округлить лишь вывод исходных границ до четырех знаков, обе тоже будут выглядеть как 1.1000, хотя исходная вычисленная ширина не нулевая. Сохраняйте исходную точность входов и промежуточных расчетов, а формат отображения проверяйте отдельно. Числа учебные; они не устанавливают реальный шаг цены конкретного символа.
Частые ошибки интерпретации
- Касание принимается за исход. Это положение цены, а не гарантированный разворот или продолжение.
- Устанавливается обязательный интервал. Допустимы бары разной длины; универсальная граница H4 не подтверждает эффективность.
- Расширение считается обязательным после выхода. И средняя, и разброс меняются вместе с окном. Расчет полос не устанавливает, какой стоп исполнится у брокера.
- Используется еще недоступная информация. Окончательное закрытие и его финальные полосы не были известны в течение всего открытого бара.
- Настройка выбрана после просмотра результатов. Отделяйте разработку параметров от последующей проверки на неиспользованных данных и сохраняйте неудачные тесты.
Ширина относительно средней
BandWidth = (U−L)/M; при выражении в процентах умножьте на 100. При положительной средней эта величина отделяет относительную ширину от расстояния в единицах цены. Для границ 1.1020 и 1.0980 при M=1.1000 это 0.0040/1.1000 × 100 ≈ 0.3636%. Это не денежная экспозиция и не учет торговых расходов.
Расчет ATR использует максимум, минимум и предыдущее закрытие. Исходный ATR не является уже готовым процентом или той же мерой разброса закрытий. Условие сжатия можно определить сравнением BandWidth с явно выбранным историческим окном; это определение для проверки, а не универсальный порог или прогноз. Сверьте десятичную и процентную шкалы платформы. Малая историческая ширина не задает вероятность выхода или время, доступное для исполнения.
Четыре действия для следующего расчета
- Воспроизведите значение. Зафиксируйте закрытые цены и вычислите среднюю, популяционную дисперсию и обе границы.
- Сравните знаменатели. На тех же данных вычислите выборочное отклонение и запишите отличие.
- Измените один параметр. Оставьте цены и измените только k; отделите настройку от рыночного события.
- Сформулируйте следующий вопрос. Продвинутая лекция о полосах (на английском) разделяет положение цены, BandWidth и сжатие. Для торговли по-прежнему нужны полные правила, расходы и проверка.
Итог наблюдения: одинаковая средняя и дисперсия могут принадлежать разным последовательностям. Итоговые полосы не восстанавливают отсутствующий порядок цен.
Проверьте понимание
Те же четыре цены переставлены, конечная цена и настройки полос сохранены. Изменится ли итоговая ширина?
Ответ и объяснения без JavaScript
Правильный ответ: Нет, средняя и разброс останутся прежними.
Нет, средняя и разброс останутся прежними.
Сумма цен и квадраты отклонений не зависят от порядка. Изменился только путь к итоговому расчету.
Да, каждое колебание расширяет полосы.
Эта конструкция измеряет разброс вокруг средней, а не сумму последовательных колебаний.
Да, ряд A обязательно дает более сильный тренд.
Оценка тренда — отдельный вопрос. Она не меняет итоговые SMA и стандартное отклонение того же набора чисел.
Вопросы и ответы
Кто разработал полосы Боллинджера и что входит в расчет?
Индикатор разработал Джон Боллинджер. Традиционная конструкция — SMA по n ценам и границы SMA ± kσ. (20, 2) — исходные параметры, не универсальный оптимум. В модели этой лекции по формуле MT5 сумма квадратов отклонений от одной средней окна делится на n. Использование σ не делает полосы 95-процентным прогнозным интервалом и не задает 5% вероятности будущего выхода.
Что означает сжатие полос и как его проверять?
Сжатие — относительно узкие полосы по указанному критерию и историческому окну. Оно не определяет время и направление движения. Торговый вариант требует явного условия, цены исполнения, стопа, выхода, расходов и проверки. Нет универсального минимума H4 или гарантированного места стопа. При n=4, SMA и популяционном σ тех же включенных закрытий строгий выход такого закрытия за 2σ невозможен; другие входы и прошлое окно — другие условия.
Означает ли касание полосы обязательный разворот?
Нет. Боллинджер различает касания и отдельные торговые сигналы и отмечает движение вдоль полосы во время тренда. Ни верхняя граница, ни ADX ниже 25 не доказывают возврат к средней или прибыльность такого правила. Определите условие и проверяйте весь метод, вместо гарантированной последовательности стопов или выигрышей.
Чем отличаются другие индикаторы волатильности?
ATR усредняет истинный диапазон с использованием максимума, минимума и предыдущего закрытия. В современной версии канала Кельтнера, описанной StockCharts, расстояние — множитель ATR вокруг EMA; историческая конструкция отличалась. Канал Дончиана использует максимальный максимум и минимальный минимум выбранного окна, середина — их полусумма. Входы и операции различаются; ни один вариант не гарантированно спокойнее на каждой свече и не дает сам по себе прибыльное направление.
Источники и пределы применения
- Историческая ссылка на книгу Bollinger on Bollinger Bands
Исходный URL сохранен. Прямой запрос 29 октября 2026 вернул 404. Книга не объявляется прочитанной по этой странице; формула проверяется по доступным первичным документам ниже.
- Investopedia: дополнительная историческая ссылка
Исходный URL сохранен; 29 октября 2026 доступна страница с заголовком и датой обновления 22 сентября 2026. Полный текст независимо не прочитан и не используется вместо первичного доказательства формулы или торговых результатов.
- CFA Institute: историческая общая ссылка
Исходный URL сохранен. Прямой запрос 29 октября 2026 вернул 404; конкретное исследование результатов этой статьи не установлено. Это не доказательство частоты выигрышей.
- John Bollinger: правила использования полос
29 октября 2026 прочитаны правила 1–22, особенно 6–9, 12–14 и 18: касания, исходные параметры, средняя, отсутствие статистической гарантии и нормирование ширины. Рекомендации не объявляются проверенной доходностью.
- MetaTrader 5: формула полос Боллинджера
29 октября 2026 прочитаны строки 99–135, особенно формулы 115–133: SMA, границы и сумма квадратов с делением на N. В лекции моделируется указанная математическая формула, без запуска или побитового сравнения терминала.
- TradingView: формула и настройки Bollinger Bands
29 октября 2026 прочитаны строки 17–29, 51–58 и 69–93: формулы, разные типы средней, источник цены, множитель, смещение и интервал. Описания возможностей не являются гарантией торгового результата.
- StockCharts: современный и исторический канал Кельтнера
Прочитаны 29 октября 2026 строки 4–27: современная EMA с расстоянием по ATR и отличие исторической конструкции по типичной цене и диапазону. Использовано для разграничения формул, без переноса статистики стратегий.
- MetaTrader 5: истинный диапазон и ATR
Прочитаны 29 октября 2026 строки 105–113: истинный диапазон использует максимум, минимум и предыдущее закрытие, ATR усредняет эти значения. Прогнозные утверждения страницы не представлены гарантией.
- TradingView: границы канала Дончиана
Раздел Calculation, строки 24–33, прочитан 29 октября 2026: максимум, минимум и их полусумма. Это другая конструкция, не обещание прибыльного пробоя.
Вымышленные закрытые цены и учебная математическая модель SMA с популяционной дисперсией. Четыре периода выбраны для ручного расчета, а не как торговая рекомендация. Формула не подтверждает реальную реализацию каждого терминала, прогноз, вероятность выигрыша или цену исполнения. Реальные данные, сделки и прибыльность стратегии не исследовались. Пример округления не устанавливает шаг цены реального инструмента.