Возврат к среднему
Возврат к среднему — свойство модели или предположение стратегии о том, что отклонения выбранной переменной от опорного уровня склонны уменьшаться. Переменной может быть цена, разность цен или остаток модели. Одно расстояние до скользящей средней не доказывает такого свойства и не определяет срок возврата.
Исходный пример
Пусть в условной модели опорный уровень зафиксирован на 100 USD, а цена равна 106 USD. Сценарий предполагает снижение на 6 USD. Если вместо цены изменится сама средняя и поднимется до 106, отклонение исчезнет без снижения цены. Фиксированный уровень и изменяющаяся средняя — разные предпосылки.
Проверка наблюдения
Условная цена остается на 120, а средняя повышается со 110 до 116. Отклонение уменьшается с 10 до 4, то есть на 6, хотя цена не снижается. Сближение само по себе не подтверждает успех сценария продажи с ценовой целью. Записывайте изменения обеих величин; свойство модели и горизонт возврата оцениваются отдельно.
Разные виды утверждений
Возврат к среднему — предположение о поведении отклонений. Скользящая средняя — изменяющаяся статистика. Ее расчет не доказывает ни возврата цены, ни срока такого движения.
Скользящая средняя — исходное пояснение на английском.
Граница интерпретации
Средняя сама изменяется. Расстояние до нее может сокращаться благодаря ее движению, а сильный тренд может долго удерживать цену далеко от нее. Касание полосы Боллинджера не является самостоятельным приказом купить или продать.
Дополнительная проверка предпосылки
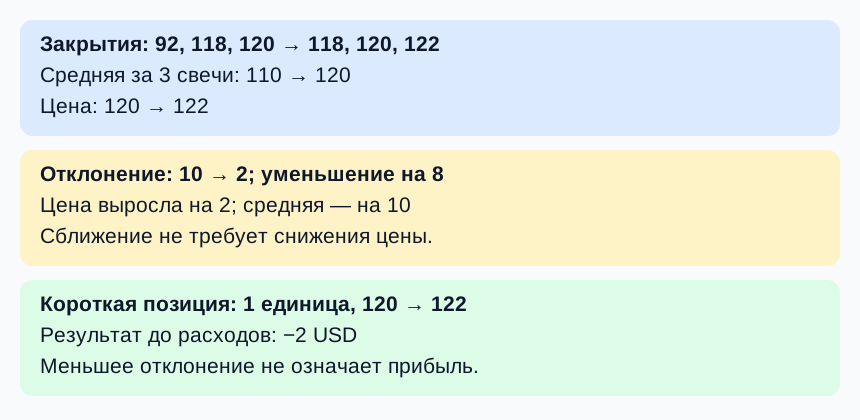
Новый условный ряд четырех закрытий в USD: 92, 118, 120, 122. Для трех последних закрытий простая средняя сначала равна (92 + 118 + 120) / 3 = 110, затем (118 + 120 + 122) / 3 = 120. Цена выросла со 120 до 122, средняя — со 110 до 120, а положительное отклонение сократилось с 10 до 2, то есть на 8. Причина скачка средней: из окна вышло 92, вошло 122; разница 30, деленная на 3, дает 10. Условная короткая позиция размером в одну единицу, открытая по 120 и закрытая по 122, потеряла бы 2 USD до расходов при заданной линейной зависимости результата от цены. Сокращение отклонения не означает прибыль или достижение цели короткой позиции. Это учебный ряд, не торговая рекомендация и не оценка вероятности возврата.
Здесь период равен трем, входные данные — закрытия, сдвиг отсутствует. Другой период или другая входная цена меняют среднюю. Правила Джона Боллинджера отдельно предупреждают, что касание полосы само по себе не является сигналом сделки, а в тренде цена может двигаться вдоль полосы.
| Случай | Наблюдение | Вывод по заданному правилу |
|---|---|---|
| Источник: цена неизменна | 120; средняя 110 → 116 | Отклонение 10 → 4; уменьшение 6 |
| Новый ряд: первые три закрытия | 92, 118, 120 | Средняя 110; цена 120; отклонение 10 |
| Новый ряд: следующие три | 118, 120, 122 | Средняя 120; цена 122; отклонение 2 |
| Изменения нового ряда | Цена +2; средняя +10 | Отклонение уменьшилось на 8 |
| Условная короткая позиция: 1 единица | 120 → 122 | −2 USD до расходов |
Проверьте понимание
Цена равна 90, а средняя выросла с 84 до 88. На сколько уменьшилось положительное отклонение?
Ответ и объяснения без JavaScript
Правильный ответ: На 4: с 6 до 2
На 2: конечное расстояние равно 2
2 — конечное расстояние 90 − 88, а не величина его уменьшения.
На 6: цена вернулась к средней
Цена не менялась и остается выше средней. Начальное расстояние 6 не равно его уменьшению.
На 4: с 6 до 2
90 − 84 = 6; 90 − 88 = 2; 6 − 2 = 4. Цена неизменна, движется опорная величина.
Вопросы и ответы
Меньшее отклонение означает снижение цены?
Нет. В новом ряду цена повышается на 2, средняя — на 10; положительное отклонение сокращается на 8. Нужно наблюдать обе величины.
Средняя доказывает устойчивое свойство возврата?
Нет. Описательная статистика сама по себе не подтверждает свойство модели, срок возврата или прибыль стратегии. Эти утверждения требуют отдельных определений и проверки.
Источники и пределы применения
- Джон Боллинджер: правила полос
Правила 6–8: касания не являются самостоятельными сигналами сделки, цена может двигаться вдоль полосы; правило 12 — простая средняя традиционной конструкции.
- TradingView: простая скользящая средняя
Равные веса, сумма последних X значений, деленная на X; входные цены и период задаются отдельно.
Все числа и ряды учебные; правовой режим и доходность не устанавливаются. Условия примера отделены от прогноза и исполнения реальных заявок.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Волатильность и преобразование данных
Сравните единицы и источники; проверьте, что исключают сглаживание и альтернативные способы построения графика.
Шаг 4 / 9 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.