Коэффициент Кальмара: согласованные данные и границы сравнения
Коэффициент Кальмара делит доходность, приведенную к году, на величину максимальной процентной просадки за указанный период наблюдения. Для сравнения нужны одинаковые меры капитала, окна и правила расчета. При нулевой просадке отношение не определено; универсального порога хорошего результата нет.
Одно окно для доходности и просадки
Условный отчет: доходность, приведенная к году, 12%, максимальная просадка 8% за то же окно. По заданным правилам Calmar = 12/8 = 1,5. Это не прогноз будущей просадки.
Одна доходность, разные просадки
В другой модели два отчета имеют одно окно и приведенную к году доходность 9%. Максимальные просадки — 6% и 12%. Первое отношение 9/6 = 1,5, второе 9/12 = 0,75. Меняется знаменатель. До сравнения согласуйте окно и определение капитала; более высокий показатель выборки не гарантирует будущего результата.
Кальмар и Шарп используют разные знаменатели
Коэффициент Шарпа использует стандартное отклонение доходностей сверх выбранного ориентира. Коэффициент Кальмара — максимальную просадку. Это разные характеристики истории, и один показатель не заменяет другой.
Отношение не сообщает сумму потери
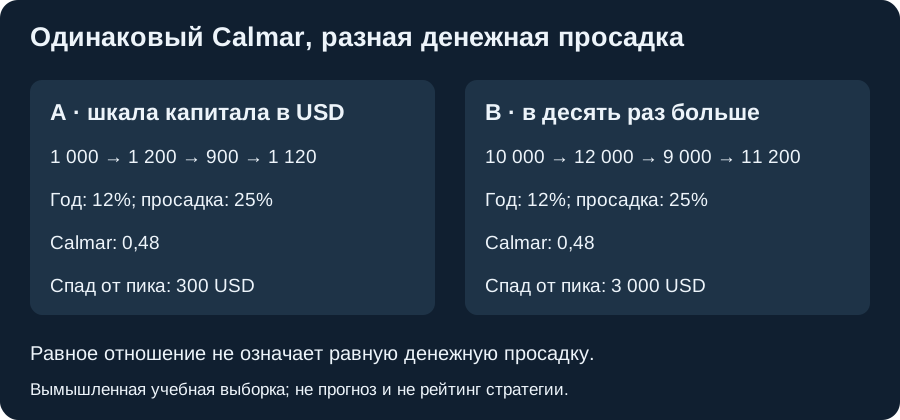
Дополнительные вымышленные полные траектории одной меры капитала за ровно один год, без взносов и выводов: A — 1 000 → 1 200 → 900 → 1 120 USD; B — 10 000 → 12 000 → 9 000 → 11 200 USD. У обеих доходность за год 12%, максимальная просадка 25% и Calmar 12/25 = 0,48. Но максимальная потеря от пика в деньгах — 300 USD у A и 3 000 USD у B. Одинаковое отношение не означает одинаковой денежной потери. Здесь B — просто десятикратная шкала A, а не другая реальная стратегия. Между данными точками дополнительных оценок в модели нет.
Сначала согласуйте измерения
Не сравнивайте короткую выборку с многолетней без согласования правил. Знаменатель зависит от последовательности оценок и окна наблюдения. Уточните меру капитала, учет расходов и денежных потоков, частоту наблюдений и способ приведения доходности к году. Нулевая просадка не превращает деление на ноль в бесконечную доказанную эффективность.
Проверьте понимание
Модель одного согласованного окна: приведенная к году доходность 8%, максимальная просадка 10%. Чему равен Calmar?
Ответ и объяснения без JavaScript
Правильный ответ: 0,8
1,25
Здесь числитель и знаменатель поменяны местами.
0,8
8% / 10% = 0,8. Делите доходность на просадку за то же окно, а не вычитайте проценты.
−2%
Это разность процентов, а не их отношение.
Источники и пределы применения
- Empyrical: документация коэффициента Кальмара
Прочитан 29 октября 2026 раздел calmar_ratio 500–531 и описание приведения доходности к году. Частота задается параметрами реализации; неопределенный показатель возвращается как NaN. Это документация метода, а не исследование эффективности стратегии.
Вымышленные учебные отчеты и ряды, без реальных котировок и результатов стратегии. USD задает только единицу примера, а русский язык не определяет страну счета. Лицензии, тарифы и доступность услуг не проверялись. Исторические отношения не прогнозируют будущую прибыль или просадку.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Чистый результат и меры риска
Сначала определите выборку и расходы, затем сравните показатели при согласованных допущениях.
Шаг 5 / 10 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.