Коэффициент Шарпа: согласованные данные и границы сравнения
Исторический коэффициент Шарпа делит среднюю доходность сверх выбранного ориентира на стандартное отклонение того же ряда разностей за согласованные периоды. Меняющийся ориентир вычитается в каждом соответствующем периоде. При нулевом знаменателе отношение не определено; показатель не охватывает все риски.
Среднее и отклонение одного ряда
Три условные месячные доходности сверх ориентира — 1%, 2% и 3%. Средняя равна 2%, выборочное стандартное отклонение с делителем n − 1 — одному процентному пункту. Sharpe = 2, без приведения к году. Знаменатель выражен в процентных пунктах той же месячной шкалы; само отношение безразмерно.
Меняющийся ориентир
В отдельной модели месячные доходности фонда — 4% и 1%, ориентира — 2% и 0%. Разности равны 2% и 1%, их средняя — 1,5%. Считайте знаменатель из этих разностей, а не из исходных 4% и 1%. Один ряд превышений используется в обеих частях отношения. Два месяца — упражнение, а не надежная оценка стратегии; приведение к году не применяется.
Шарп и Сортино
Сортино использует отклонения ниже выбранной цели; Шарп — отклонение всего ряда превышений ориентира. Не подменяйте один знаменатель другим и согласуйте определение цели или ориентира до сравнения.
Средняя не определяет показатель целиком
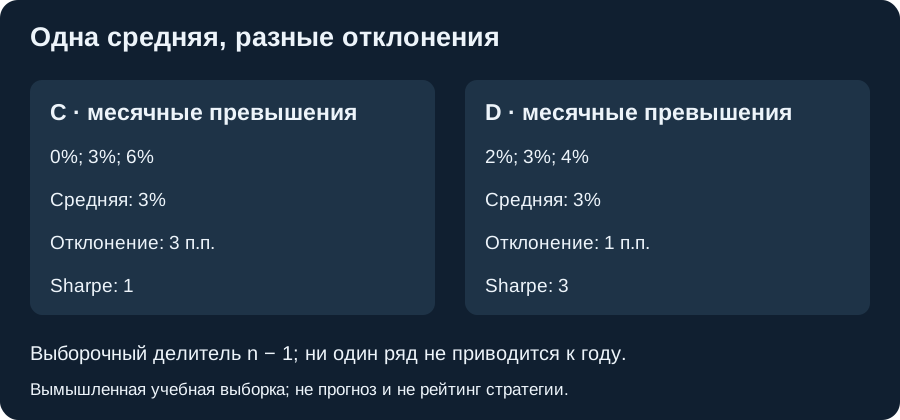
Дополнительное вымышленное сравнение уже вычисленных месячных доходностей сверх одного и того же согласованного ориентира: C — 0%, 3%, 6%; D — 2%, 3%, 4%. В обоих рядах средняя 3%. При выборочном делителе n − 1 стандартные отклонения — 3 и 1 процентный пункт, поэтому месячные коэффициенты Шарпа равны 1 и 3. Одна средняя скрыла бы различие разброса. Три точки — только упражнение, без приведения к году, оценки надежности стратегии или вывода о хвостовых потерях.
Частота, ориентир и способ расчета
Нельзя без пересчета делить приведенную к году среднюю на месячное отклонение. Согласуйте ориентир, частоту и предположения приведения к году у сравниваемых рядов. Простое правило годового пересчета требует дополнительных условий, включая зависимость доходностей во времени. В этом уроке оно не используется. Историческое среднее и отклонение сами по себе не предсказывают будущую прибыль, просадку или все риски портфеля.
Проверьте понимание
Доходности 3%, 2%; ориентир 1%, 1,5%. Какой ряд нужен обеим частям коэффициента Шарпа?
Ответ и объяснения без JavaScript
Правильный ответ: 2%, 0,5%
3%, 2%
Это исходные доходности без вычета ориентира.
2%, 0,5%
Ориентир вычитается в каждом соответствующем периоде.
1%, 1,5%
Это только ряд ориентира.
Источники и пределы применения
- Уильям Ф. Шарп: The Sharpe Ratio
Публикация 1994 года, доступная на странице автора Stanford; прочитаны 29 октября 2026 разделы 29–76 о разностях по периодам и временной зависимости, примечание 258 о выборе делителя. В упражнениях явно принят n − 1. Это не свежая статистика эффективности и не полный прогноз по одному числу.
Вымышленные учебные отчеты и ряды, без реальных котировок и результатов стратегии. USD задает только единицу примера, а русский язык не определяет страну счета. Лицензии, тарифы и доступность услуг не проверялись. Исторические отношения не прогнозируют будущую прибыль или просадку.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Чистый результат и меры риска
Сначала определите выборку и расходы, затем сравните показатели при согласованных допущениях.
Шаг 6 / 10 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.