Максимальная просадка: база, последовательность и границы модели
Максимальная просадка — наибольшее снижение выбранной меры капитала от предшествующего пика до более позднего значения за рассматриваемый период. Она измеряется в деньгах или процентах и существует даже без последующего восстановления. Результат зависит от окна, частоты оценки и учета взносов и выводов.
Пик, спад и незавершенное восстановление
Полная условная траектория средств без взносов и выводов: 1 000 → 1 200 → 900 → 1 100 USD. Максимальный спад — 300 USD, или 25% от пика 1 200 USD, хотя восстановление еще не завершилось.
Пик отличается от начального капитала
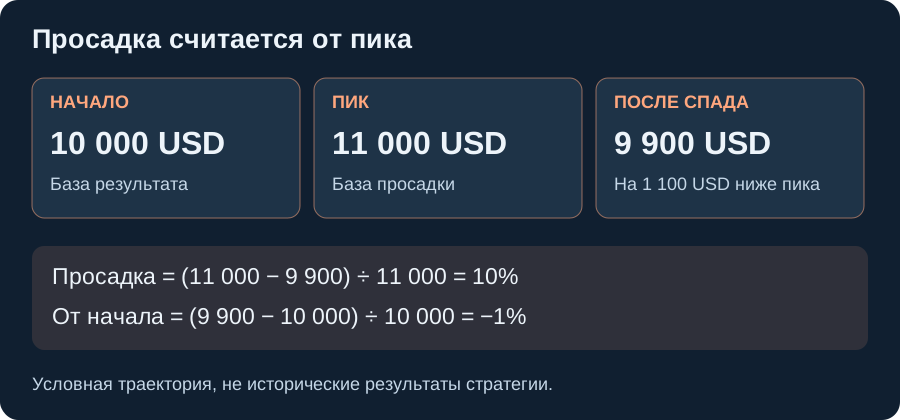
В другом случае счет вырос с 10 000 до 11 000 USD, затем снизился до 9 900 USD. От пика потеряно 10%, а изменение относительно начала равно −1%. Уточняйте, измеряется ли баланс или средства с учетом открытых позиций.
Два спада средств
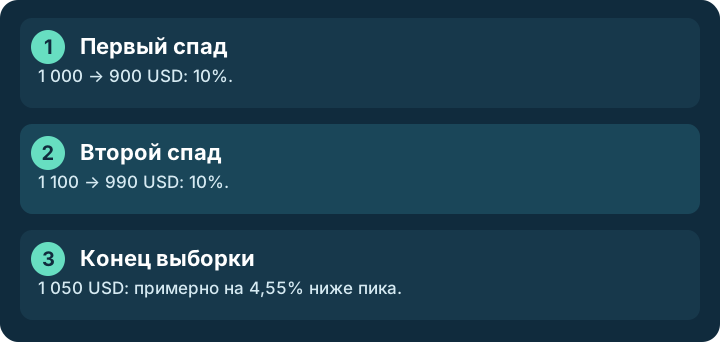
Отдельная модель без взносов и выводов: 1 000 → 900 → 1 100 → 990 → 1 050 USD. Первый спад 100/1 000 = 10%; второй 110/1 100 = 10%. В конце текущая просадка 50/1 100 ≈ 4,55%, но максимальная процентная просадка периода остается 10%. Сохраняйте историю пиков, а не только последний баланс.
Текущее значение и максимум периода
Просадка и максимальная просадка
Просадка может описывать текущее снижение. Максимальная просадка выбирает наибольшее снижение в заданном окне. Выбор текущего пика и впадины в двух полях не заменяет просмотр всей траектории.
Один пик и текущее значение
Модель одной меры капитала без взносов и выводов. Последовательно используйте либо баланс, либо средства с учетом открытых позиций. Два поля считают один спад от заданного пика, но не ищут максимум всей истории. Просадка = (пик − текущий капитал)/пик × 100%; рост для восстановления = (пик/текущий капитал − 1) × 100%. При нулевом текущем капитале второй показатель не определен. Значение выше заданного пика требует обновить пик, а не считать отрицательную просадку.
- Просадка от пика, %
- Рост для восстановления пика, %
Без JavaScript показан рассчитанный учебный пример. При включенном JavaScript можно менять условные значения; ползунок задает только быстрый диапазон.
Разные участки денежного и процентного максимума
Дополнительная вымышленная полная траектория одной меры средств без взносов и выводов: 1 000 → 800 → 2 000 → 1 700 USD. Первый спад равен 200 USD, или 20%; второй — 300 USD, или 15%. Максимальная денежная просадка здесь 300 USD, а максимальная процентная — 20%, и они относятся к разным участкам. Текущая просадка в конце равна 15%. Поэтому нельзя взять наибольшее число долларов и разделить его на любой другой пик. Внутри интервалов дополнительных наблюдений в этой учебной модели нет; реальные более частые оценки могут изменить максимум.
Восстановление не является условием измерения
Выборка, заканчивающаяся до восстановления, все равно имеет измеримую просадку. Максимальный спад в деньгах и процентах может относиться к разным участкам. Определите меру капитала, окно наблюдения, частоту оценок и обработку денежных потоков до сравнения результатов.
Проверьте понимание
Для полной траектории 2 000 → 1 700 → 2 100 → 2 000 USD без денежных потоков какова максимальная процентная просадка?
Ответ и объяснения без JavaScript
Правильный ответ: 15%
15%
Первый спад равен 300/2 000, то есть 15%.
10%
Это не наибольший спад данной траектории.
4,76%
Это текущая просадка в конце от пика 2 100 USD.
Источники и пределы применения
- MetaTrader 5: торговый отчет
Прочитаны 29 октября 2026 разделы о средствах и максимальной просадке. У отчета есть собственные определения и выбор мер; учебная траектория ниже использует одну явно выбранную меру, без денежных потоков.
- Empyrical: документация показателей
Прочитаны 29 октября 2026 описания max_drawdown и calmar_ratio и их входных рядов доходности. Это документация реализации показателя, а не исследование доходности или гарантия будущей просадки.
Вымышленные учебные суммы в USD. Валюта и русский язык не определяют страну счета читателя. Ни лицензии, ни тарифы, ни доступность услуг не проверялись; модели не прогнозируют будущие потери. Источники описывают собственные меры и контракты, а не универсальную норму риска.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Чистый результат и меры риска
Сначала определите выборку и расходы, затем сравните показатели при согласованных допущениях.
Шаг 4 / 10 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.