Пирамидинг: добавления, промежуточный риск и расходы
Пирамидинг — увеличение экспозиции после благоприятного движения по заранее определенным правилам входа и выхода. Неполный первый вход уменьшает потерю на первой доле при том же стопе, но последующие добавления меняют среднюю цену, обеспечение и весь путь риска. Прием не гарантирует продолжения тренда или прибыли.
Что задается в плане
Запишите число долей, их объем, условия добавления и выхода. В используемом здесь соглашении добавляют к позиции после благоприятного движения, а усреднение вниз означает добавление после неблагоприятного. Это разные ценовые условия, но оба увеличивают экспозицию. Сами названия не гарантируют ни дохода, ни разорения; средняя цена не заменяет расчет всего результата.
Доли могут быть равными или разными. Схема 50–30–20 выделяет половину целевого объема сначала, затем 30% и 20%. Выбранный бюджет 1–2% не является определением пирамидинга или гарантированным потолком потерь. Скользящая средняя и видимая структура цены тоже не подтверждают будущее.
Примеры схем и историческое соглашение
50–30–20, 60–25–15 и двухэтапные 60–40 — разные учебные распределения целевого объема, а не установленный рейтинг популярности или прибыльности. Каждую долю проверяют по минимуму, шагу, обеспечению и результату при выходе.
В документе «Original Turtle Trading Rules» 2003 года описаны равные единицы исторической фьючерсной системы: добавления через половину N от фактической цены предыдущего исполнения, максимум четыре единицы на рынок. N — сглаженная дневная величина True Range: после начального среднего 20 наблюдений используется (19 × предыдущее N + текущий TR) / 20. Это не автоматически стандартная EMA с коэффициентом 2/21 и не универсальное правило розничных CFD. Обычный вариант стопов 2N и альтернативный Whipsaw со стопом 0.5N имеют разные правила изменения уровней. Историческое описание не доказывает результативность сегодня и не требует одинакового исполнения стопов у любого провайдера.
Схема 50–30–20 на числах
Зададим счет 25 000 EUR, EUR/USD с контрактом 100 000 EUR на лот, без расходов. Условные длинные входы и предполагаемые изменения общего стопа:
| Доля | Цена и объем | Отдельное условие выхода |
|---|---|---|
| Первая доля 50% | 0.50 лота по 1.0850 | Первый условный стоп 1.0800 |
| Вторая доля 30% | 0.30 лота по 1.0890 | Предлагаемый общий стоп после подтверждения 1.0840 |
| Третья доля 20% | 0.20 лота по 1.0930 | Предлагаемый общий стоп после подтверждения 1.0880 |
| Все три: 1.00 лота | 0.50×1.0850 + 0.30×1.0890 + 0.20×1.0930 = 1.0878 | Средневзвешенная цена; расходов нет |
Триггеры входа и подтверждения изменения стопа заданы как условия; они не доказывают будущий тренд. Средняя цена 1.0878 вычислена при сумме долей 1.00 лота. В таблице ниже валютный результат в USD переводится в EUR по отдельно выбранной для упражнения цене выхода или стопа. Реальный провайдер может применять другие стороны, время пересчета и расходы.
| Сценарий | Результат в USD | Выбранный пересчет и база |
|---|---|---|
| Все три, выход 1.1000 | 100 000 × (1.1000 − 1.0878) = 1 220 USD | При выбранном пересчете ÷1.1000 ≈ 1 109.09 EUR |
| Один полный лот по 1.0850, тот же выход | 100 000 × 0.0150 = 1 500 USD | ≈1 363.64 EUR; больше на ≈254.55 EUR |
| Первый стоп до добавлений: 0.50 лота | 50 000 × (1.0800 − 1.0850) = −250 USD | ≈−231.48 EUR при выбранном курсе 1.0800 |
| Один полный лот, тот же первый стоп | 100 000 × (1.0800 − 1.0850) = −500 USD | ≈−462.96 EUR; отдельная альтернативная траектория |
| Два входа, старый стоп 1.0800 не изменен | −250 − 270 = −520 USD | ≈−481.48 EUR; 1.9259% начальных 25 000 EUR |
| Все три, старый стоп 1.0800 | −250 − 270 − 260 = −780 USD | ≈−722.22 EUR; 2.8889% начального капитала |
122 взвешенных по лотам пипса дают 1 220 USD при 10 USD за пипс полного лота. Полный лот с первого входа на данной успешной траектории принес бы больше, а при первом стопе до добавлений потерял бы больше. Сравниваются разные явно заданные пути, не доказательство универсального улучшения стратегии.
Одинаковый итог, разные промежуточные состояния
Отдельная модель в USD: два входа по 10 000 EUR по 1.1000 и 1.1020 со стопами 1.0980. Новый вход 10 000 EUR по 1.1040, целевые стопы всех долей 1.1000. Пипс 0.0001; каждая доля дает 1 USD за пипс.
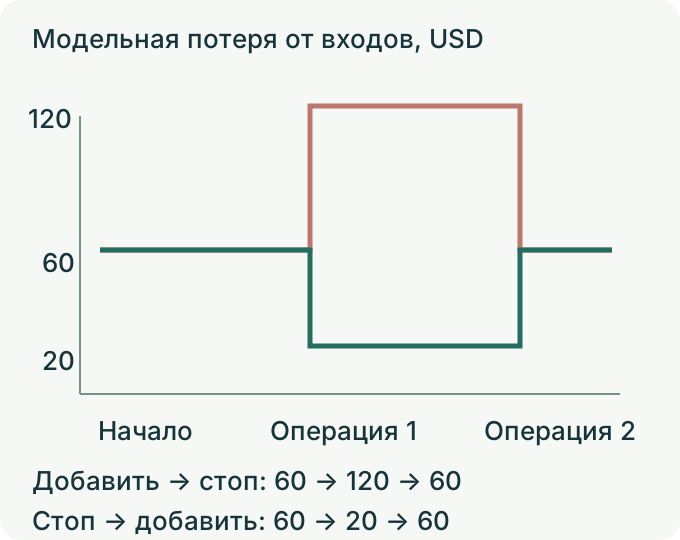
| Шаг | Подтвержденное состояние модели | Результат у стопов от входов |
|---|---|---|
| Начало: два входа 1.1000 / 1.1020 | По 10 000 EUR; стопы 1.0980 | −20 −40 = −60 USD от входов |
| Сначала добавить 10 000 EUR по 1.1040 | Третий стоп пока 1.0980 | −60 −60 = −120 USD |
| Затем подтвердить все стопы 1.1000 | Три входа, общий выбранный уровень | 0 −20 −40 = −60 USD |
| Другой порядок: сначала стопы 1.1000 | Пока только прежние два входа | 0 −20 = −20 USD |
| Затем добавить 10 000 EUR со стопом 1.1000 | Тот же конечный набор | Снова −60 USD; промежуточный максимум другой |
Если добавление исполнилось до изменения уровней, появляется промежуточная потеря 120 USD. Если сначала подтвердились изменения прежних стопов, максимальная из трех показанных потерь равна 60 USD. Предполагаются точные стоп-исполнения, отсутствие расходов и движения цены между операциями; новые стопы действительно подтверждены. Доли аналитически разделяют общую экспозицию и не гарантируют отдельные позиции в любом режиме счета. Предложенное изменение и принятое изменение — разные события.
Потеря от входа и снижение от текущего капитала
В той же отдельной модели в USD при цене 1.1040 два прежних входа имеют +60 USD плавающего результата. Стоп 1.1000 дает −20 USD от входов, то есть от текущего капитала теряются 80 USD. Для выбранного дополнительного бюджета снижения 100 USD:
| Условие | Расчет | База и предел |
|---|---|---|
| Два входа по 10 000 EUR; текущая цена 1.1040 | +40 +20 = +60 USD текущего результата | Баланс условно не менялся |
| Те же два, стоп 1.1000 | 0 −20 = −20 USD | Снижение от текущего капитала: 60 − (−20) = 80 USD |
| Дополнительный бюджет снижения 100 USD | 100 −80 = 20 USD | Доступно на добавленную долю без расходов |
| Добавление 5 000 EUR по 1.1040 | 20 ÷ 0.0040 = 5 000 EUR = 0.05 лота | Общий результат −40 USD; снижение 100 USD |
| Добавление вместо этого 10 000 EUR | −20 −40 = −60 USD | Снижение 120 USD; превышение выбранного бюджета |
Стоп выше раннего входа может означать расчетную валовую прибыль отдельной доли и одновременно потерю накопленной плавающей прибыли. Комиссии и худшее исполнение меняют итог. При каждом добавлении проверяйте и конечные, и промежуточные состояния.
В документации MetaTrader 5 (на английском) различаются заявка, сделка, позиция и режимы учета. В режиме неттинга один общий объем по символу увеличивается; в хеджинговом режиме могут открываться отдельные позиции. Правила наследования стопов тоже различаются. Нельзя считать несколько запросов одной атомарной операцией или переносить подтверждение одной доли на все остальные. Расчет обеспечения (на английском) зависит от режима и спецификации; бюджет убытка не является суммой маржи.
Проверяемые условия добавления
Возможные учебные условия — возврат к средней за 20 периодов, заданное расстояние в ATR, выход из консолидации или закрытие за уровнем старшего периода. Это гипотезы с отдельными единицами и временем доступности, а не подтвержденные способы уменьшить потерю. Записывайте фактическую цену исполнения, условие допуска и доступный объем.
Для небольшого счета проверка сетки может изменить саму возможность плана:
| Шаг | Учебный расчет | Проверка допустимости |
|---|---|---|
| Начальные условия | 2 000 USD; бюджет 20 USD; стоп 50 пипсов | Стоимость пипса 10 USD на полный лот |
| Неокругленный общий объем | 20 ÷ (50 × 10) = 0.04 лота | Без расходов, равные расстояния до стопа |
| Распределение 50–30–20 | 0.020 / 0.012 / 0.008 лота | Минимум и шаг заданы равными 0.01 |
| Проверка допустимости | 0.020 допустимо; 0.012 → 0.01 вниз | 0.012 выше минимума, но не соответствует шагу |
| Третья доля 0.008 | Меньше минимума 0.01 | Округление вверх меняет плановый убыток |
Документация допустимых объемов (на английском) различает минимум, максимум, шаг и общий предел направления. В примере минимум и шаг заданы 0.01, но это не утверждение о каждом символе. Увеличение третьей доли до минимума не является округлением без последствий. Если комиссии строго пропорциональны одинаковому объему и имеют одинаковую ставку, дробление само по себе не утраивает общую комиссию; минимальная плата за операцию и разные исполнения меняют сравнение.
Ошибки пересчета
- Называть одинаковый конечный стоп доказательством одинакового максимального промежуточного риска.
- Считать благоприятный ранний вход «безрисковым» после предлагаемого, но не подтвержденного изменения стопа.
- При сохранении 1.0800 не пересчитывать −520 USD для двух и −780 USD для трех исходных долей. Проценты 1.9259% и 2.8889% выше относятся к начальному EUR-капиталу по выбранному пересчету, а не к текущему капиталу.
- Считать равные доли нарушением самого определения или добавление к проигрывающей позиции математической гарантией разорения.
- Игнорировать общую короткую экспозицию USD у длинных EUR/USD, GBP/USD и AUD/USD. Другие валюты и суммы различаются; риск не становится автоматически ровно втрое больше.
- Увеличивать размер после просмотра уже случившегося успеха, сохраняя прежнее название теста. Поздний вход не доказывает ни продолжения, ни разворота.
Сравнение со входом одной суммой
Пирамидинг меняет путь экспозиции; сравнивайте его с конкретным одиночным входом при одинаковых заявленных условиях. Боковой рынок и новости могут быть трудны для отдельных правил, но нет универсального периода свечи, где прием перестает работать, или постоянного увеличения новостной волатильности в два-три раза. Положительное ожидание исходной стратегии не доказывает прибыльность ее измененной версии.
Что записать для следующей проверки
- Задайте триггер, время, количество, условие выхода и процедуру подтверждения каждого изменения.
- Проверьте минимум, шаг, контракт, суммарный номинал и обеспечение каждой новой доли. Название приема не ограничивает число входов тремя или четырьмя.
- Для демо-сравнения используйте один заявленный путь и одинаковые исходные средства и расходы. Месяц симуляции не подтверждает будущую прибыльность.
- Храните результат от входов, текущую оценку, снижение от нее и все промежуточные подтвержденные состояния. Не ограничивайтесь средней ценой.
- Порог остановки запишите как выбранное правило. Три потери за неделю или пауза четыре недели не являются универсальными научно установленными пределами и не гарантируют конечную потерю.
Для сравнения полезны антимартингейл, следование тренду (на английском) и сопровождение стопа по ATR. Управление рисками связывает размер позиции с остальными ограничениями.
Плата и сетка уменьшают допустимое добавление
Новый вымышленный случай добавляет расходы к исходной отдельной модели в USD. Уже есть два входа по 10 000 EUR по 1.1000 и 1.1020, текущая условная цена 1.1040; плавающий результат +60 USD. Стопы всех долей предполагаются подтвержденными на 1.1000 до нового входа. Бюджет снижения 100 USD измеряется от капитала сейчас, до новой платы. Прежние доли при точном стоп-исполнении дают −20 USD, то есть 80 USD снижения от текущей оценки. На добавление осталось 20 USD. Зададим только новую плату: 2 USD фиксированно плюс 0.0001 USD за каждый добавленный EUR; других расходов нет. Для нового количества q ценовая потеря равна 0.0040q USD, плата — 2 + 0.0001q. Поэтому 0.0041q + 2 ≤ 20, то есть q ≤ 18/0.0041 ≈ 4 390.243902 EUR, или 0.043902439 лота при контракте 100 000 EUR. При заданных минимуме и шаге 0.01 лота наибольший допустимый объем вниз — 0.04 лота, 4 000 EUR. Его ценовая потеря 16 USD и плата 2.40 USD дают общее снижение 98.40 USD. Итог от входов: −20 −16 −2.40 = −38.40 USD; от исходной текущей оценки +60 до −38.40 получается 98.40. Добавление 0.05 лота дало бы потерю цены 20 USD, плату 2.50 USD, общий итог −42.50 USD и снижение 102.50 USD — бюджет превышен. Если плату 2.40 USD уже списали и новую текущую точку отсчета сдвинули с +60 до +57.60 USD, оставшееся снижение до −38.40 равно 96 USD. Нельзя повторно вычесть уже уплаченную сумму и сохранить прежнее название базы. Ни расчетный бюджет, ни сетка не гарантируют цену стоп-исполнения или принятие добавления брокером.
| Состояние нового случая | Расчет | База сравнения |
|---|---|---|
| До платы: текущая оценка +60 USD | Старый стоп −20; снижение 80 USD | Из бюджета 100 осталось 20 USD |
| С учетом выбранной платы | 0.0041q + 2 ≤ 20; q ≤ 4 390.243902 EUR | Не универсальный тариф |
| Сетка 0.01 лота; выбрано 0.04 | 4 000 EUR: потеря 16; плата 2.40 USD | Итог −38.40; снижение от +60 равно 98.40 USD |
| Проверка следующего шага 0.05 | 5 000 EUR: потеря 20; плата 2.50 USD | Итог −42.50; снижение 102.50 USD |
| После уже списанной платы 2.40 USD | Новая текущая оценка +57.60; итог −38.40 USD | Оставшееся снижение 96 USD; плата не считается второй раз |
Проверьте понимание
У прежних долей модельная потеря у старых стопов 60 USD. Добавление до изменения стопов добавляет еще 60; лишь позже общая потеря снова становится 60. Какой максимум уже возник?
Ответ и объяснения без JavaScript
Правильный ответ: 120 USD.
60 USD, конечная сумма.
Так пропускается промежуточное состояние 60 + 60 = 120 USD.
Ноль, потому что стопы планировалось перенести.
Намерение не является подтвержденным состоянием. Модельная потеря существует на каждом этапе.
120 USD.
Добавление до изменений дает 120 USD. Возврат к 60 позднее не стирает этот этап.
Вопросы и ответы
Чем пирамидинг отличается от усреднения вниз?
В выбранном соглашении пирамидинг добавляет после благоприятного движения, усреднение вниз — после неблагоприятного. Оба меняют экспозицию и среднюю цену; допускаются равные и неравные доли. Названия сами по себе не гарантируют прибыль, разорение или продолжительность карьеры.
Как считать общий стоп?
Сложите результат каждой доли при выбранном выходе, расходы и пересчет валюты счета. Отдельно сравните результат с текущим капиталом и начальными средствами, проверьте подтвержденные промежуточные состояния и режим учета счета. Обычный стоп не гарантирует потолок потери.
Какое распределение лучше?
Здесь не установлено лучшее. 50–30–20, 60–25–15 и 60–40 — разные выбранные входные условия. Исторические равные единицы Turtle с половиной N и максимумом четыре относятся к конкретной фьючерсной системе, не к любому счету.
Работает ли схема на небольшом счете?
Сначала проверьте каждую долю. При условных 2 000 USD, бюджете 20 USD, 50 пипсах и 10 USD за пипс полного лота общий объем 0.04. Доли 0.020/0.012/0.008 при минимуме и шаге 0.01 не все допустимы. 0.012 выше минимума, но вне шага; 0.008 ниже минимума.
Почему допустимые без расходов 0.05 лота превратились в 0.04?
В новом случае выбранная плата входит в тот же бюджет снижения от точки до платы. 0.04 лота дает снижение 98.40 USD, а 0.05 — 102.50 USD при бюджете 100. Это модель, не гарантия исполнения или приема заявки.
Что меняется после уже списанной платы?
Если плата 2.40 USD уже уменьшила текущую оценку с +60 до +57.60 USD, оставшееся снижение до итоговых −38.40 равно 96 USD. Сравнение от прежней точки до платы давало 98.40; нужно явно назвать базу и не учитывать плату дважды.
Источники и пределы применения
- MetaTrader 5: учет позиций и наследование стопов
Выбранные разделы о заявках и сделках, неттинге и хеджировании, стопах и подтвержденном исполнении. Аналитические доли не означают отдельные позиции на каждом счете.
- MetaTrader 5: обеспечение для розничных валютных инструментов
Выбранные разделы о спецификации, однонаправленных добавлениях, обеспечении и пересчете. Модель плановой потери не заменяет проверку маржи.
- MQL5: допустимые объемы операций
Минимум, максимум, шаг, совокупный предел и размер контракта. Значения учебной сетки здесь заданы, а не приписаны каждому провайдеру.
- Original Turtle Trading Rules, документ 2003 года
Копия исторического документа: прочитаны выбранные страницы о N, добавлениях и вариантах стопов. Половина N считается от фактического предыдущего исполнения; максимум четыре единицы и стопы принадлежат той системе. Прочитан не весь документ; нынешняя прибыльность не подтверждается.
- TurtleTrader: исторический контекст правил
Выбранное описание исторической системы и источников. Заявления о прошлой успешности и современном преимуществе не используются как результат независимого теста.
- Джек Швагер: Market Wizards
Библиографическая ссылка на издание. Полные интервью здесь не цитируются; учебная арифметика и конкретные условия добавлений проверены отдельно.
- Ван Тарп: Trade Your Way to Financial Freedom
Библиографическая ссылка на книгу об управлении размером позиции. Она не доказывает оптимальность выбранного распределения или гарантированную величину потери.
Все цены, объемы, расходы, бюджеты и условия исполнений вымышлены. EUR-модель и отдельная USD-модель не смешиваются. Предполагаются точные выбранные цены, отсутствие иных расходов и движения между состояниями; это не гарантия брокерского исполнения, прав клиента или максимальной потери. Исторические фьючерсные правила не объявляются общими для CFD.