HFT для частного трейдера: измерения, расходы и отбор исполнений
Рассмотрим вымышленную покупку «HFT-бота» за 3 000 USD и шесть месяцев убытков. Ни цена, ни название не устанавливают механизм стратегии. До сравнения розничного терминала или VPS с институциональной системой малой задержки нужно проверить данные, путь исполнения, расходы и журналы. Это пример, а не история реального обращения читателя.
Что означает высокочастотная торговля
HFT — часть автоматизированной торговли с быстрым анализом и использованием краткоживущих возможностей. Маркет-мейкинг и арбитраж — возможные стратегии; известные фирмы не обязаны иметь одну модель бизнеса, оборудование или срок удержания позиции.
В европейской MiFID II, статье 4(40), высокочастотная алгоритмическая техника сочетает инфраструктуру для уменьшения задержек, определение системой отдельных действий с заявками без вмешательства человека и высокую внутридневную частоту сообщений — заявок, котировок или отмен. Сообщения не равны исполненным сделкам. Определение не требует конкретного языка, программируемой логической матрицы FPGA или команды заданного размера. Это европейский контекст, не универсальная российская норма.
Отчет Комитета по рынкам BIS за сентябрь 2011 года различает HFT и более широкую автоматизацию, подчеркивая трудности измерения. Его датированное описание не является сегодняшним универсальным определением любой фирмы с рекламой быстрого исполнения.
Сначала соедините этапы одного опыта
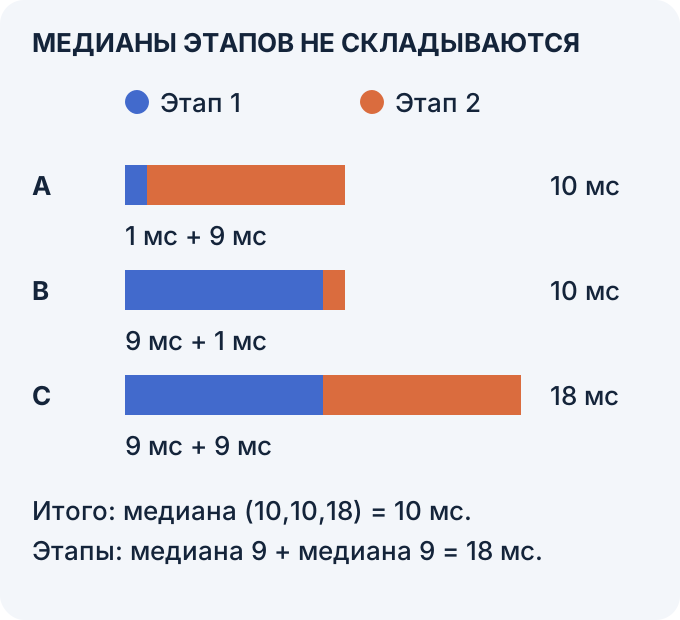
Три идентификатора проб связывают по два последовательных неперекрывающихся этапа, измеренных одними согласованными часами. Этапы полностью покрывают измеряемый интервал. Прокрутите схему для чтения подписей.
A, B и C — вымышленные измерения, не реальные времена брокера или HFT. Пары (1,9), (9,1), (9,9) мс дают полные времена 10, 10 и 18 мс; их медиана — 10 мс. В каждом отдельном столбце медиана 9 мс, сумма медиан — 18 мс. Ширины блоков пропорциональны времени.
NIST: меры положения и медиана определяет медиану по упорядоченным наблюдениям. Суммирование медиан столбцов теряет сведения о совместном появлении задержек: сначала суммируйте этапы каждой пробы, затем упорядочивайте полные времена. Для пересекающихся этапов или несинхронизированных часов нужна отдельная проверка. Это проверка арифметики отчета, не доходности быстрой стратегии.
Инфраструктура и границы измерений
Колокация размещает оборудование близко к системам площадки. CME описывает оборудование клиентов рядом с механизмами сопоставления Globex в Aurora, Illinois. Условия подключения и договор услуги проверяют непосредственно; универсальная годовая цена стойки из слова «колокация» не следует.
Оборудование, доступ к рыночным данным, связь, тестирование и операционные проверки влияют на систему малой задержки. Требования зависят от площадки и стратегии. Ни FPGA, ни конкретные скидки за заявки не универсальны; розничное название не определяет доступ или общую стоимость.
Измеряйте полный путь исполнения по явно заданным начальной и конечной отметкам. Ping и рекламная задержка VPS не измеряют всю цепочку проверок, маршрутизации и подтверждения исполнения. Малый бюджет размещения не доказывает эквивалентность институциональной системе.
Влияние HFT и события напряженного рынка
Отчет 2011 года рассматривает влияние на участников и поведение в обычных и стрессовых условиях. Этот анализ не гарантирует спред на вашем счете и не приписывает HFT все улучшение цен; см. материал «маркет-мейкеры (на английском)». Сообщение Комитета по рынкам от 13 января 2017 года о событии GBP 7 октября 2016 года называет несколько факторов: время суток, хеджирование опционов, стоп-заявки и применение алгоритмов. Объяснение «HFT выключили» теряет эту многопричинность.
Ликвидность и исполнение могут ухудшаться при стрессе; механизм и цену каждой сделки устанавливают по свидетельствам этого эпизода. Вымышленный обычный стоп на 1.18 и последующее исполнение на 0.90 лишь иллюстрируют проскальзывание; это не документированная сделка при событии SNB. Проверьте тип стопа и договор, не предполагая доступности фиксированной цены.
Проверять результат, а не рекламную скорость
В отдельной вымышленной модели сигнал дает +0.5 пипса с вероятностью 55%, иначе −0.5 пипса. Математическое ожидание до расходов: 0.55 × 0.5 − 0.45 × 0.5 = 0.05 пипса. Полные расходы входа и выхода 0.10 пипса превращают его в −0.05, расходы 0.50 пипса — в −0.45. Если симуляция уже использует доступную Ask при входе и Bid при выходе, спред в ценах уже учтен. Нельзя вычитать его дважды. Реальные вероятности, выплаты и расходы требуют измерений.
Доля исполнения скрывает отбор. Зафиксируем десять вымышленных возможностей: пять заранее получили +1 пипс, пять — −1, до расходов. A исполняет три положительных и три отрицательных: ноль на шесть исполнений. B исполняет одно положительное и пять отрицательных: −4 пипса, или примерно −0.67 на исполнение. Доля у обоих — 60%.
| Модель | Положительных | Отрицательных | Исполнено | До расходов |
|---|---|---|---|---|
| A | 3 | 3 | 6 из 10: 60% | 0 пипсов |
| B | 1 | 5 | 6 из 10: 60% | −4 пипса |
Этот контролируемый пример выделяет отбор, но у реальных неисполненных заявок нет известной цены альтернативного исполнения. Записывайте отказы, признаки исполненных возможностей и скорость.
Одинаковые расходы и разные знаменатели
Продолжим именно эти десять заранее заданных возможностей, не заменяя их новой рыночной выборкой. Введем одинаковый полный расход входа и выхода 0.10 пипса на каждую исполненную возможность и нулевой расход на неисполненную. В обеих моделях исполнено шесть, поэтому совокупный расход равен 0.60 пипса. Для A итог после расходов — −0.60 пипса: −0.10 на исполненную возможность, или −0.06 на каждую из десяти исходных. Для B — −4.60 пипса: −23/30, примерно −0.7667, на исполненную возможность, или −0.46 на исходную. Одинаковые 60% исполнения и одинаковый расход на исполнение не уравнивают состав отобранных возможностей. Нулевой вклад неисполненных в эти суммы — условность заданного учета, не доказательство отсутствия упущенной выгоды и не известная цена альтернативного исполнения реальной заявки. Расход включает весь вход и выход; уже учтенный спред повторно не вычитают.
| Модель | Все расходы | Итог | На исполненную | На исходную |
|---|---|---|---|---|
| A | 0.60 пипса | −0.60 пипса | −0.10 пипса | −0.06 пипса |
| B | 0.60 пипса | −4.60 пипса | −23/30 ≈ −0.7667 пипса | −0.46 пипса |
Сначала выберите требования стратегии к данным и исполнению, затем оборудование. Скальпинг или алгоритм M5–H1 также несут риск спреда, проскальзывания и времени; длинная свеча не устраняет влияние задержки и не доказывает прибыльность. См. первые шаги в алгоритмической торговле.
Перед сравнением скорости задайте начало, конец и часы каждого измерения. Быстрый отдельный этап не определяет скорость всей заявки.
Проверка продукта с названием HFT
Запросите воспроизводимые правила, полные результаты и предположения об исполнении. Проверьте отбор тестов, подгонку параметров, недоступную будущую информацию и конфликт интересов. Название не доказывает ни добросовестность, ни мошенничество.
Предупреждение CFTC от 25 января 2024 года называет высокие или гарантированные доходы от ботов и сигналов тревожными признаками. Сама цена продукта или закрытый код не доказывают обман. Уточните данные, расходы, пропущенные заявки и период проверки до сравнения с институциональной системой.
Используйте официальный реестр и предупреждения применимой юрисдикции для точного юридического лица и услуги. Для Великобритании FCA Firm Checker помогает проверить разрешения; само программное обеспечение или название алгоритма не устанавливают правовой статус каждой связанной услуги. KNF — польский надзор, не универсальный регулятор русскоязычного читателя. Отсутствие предупреждения не гарантирует добросовестности; наличие записи требует изучения ее точного основания, а не выдуманного прогноза возврата денег.
Следующий исследовательский проект
- Составьте перечень доказательств продукта: цена покупки и подписки, реальные результаты и срок работы. Разделите демонстрационный счет, исторический тест и реальный счет. Название и цена не раскрывают механику.
- Проверьте точную организацию и услугу в соответствующем официальном реестре. Для британской услуги сверяйте разрешения и зарегистрированные контакты. Совпадение бренда и отсутствие предупреждения не гарантируют легитимность; возможность возврата зависит от обстоятельств и применимых защит.
- Определите небольшой проект: одну стратегию, набор данных и модель затрат. Сохраните нетронутый период оценки, проверьте обработку заявок перед любым рассмотрением запуска. Шесть месяцев — возможный бюджет исследования, не доказательство готовности.
- Оцените весь процесс: риск, расходы, исполнение и журналы по его требованиям. Ни M30, ни выбор модели исполнения брокера не гарантируют преимущество по итогам года.
Следующий шаг
Сначала спроектируйте журнал событий, чтобы отделять измерения работы системы от оценки стратегии.
Проверьте понимание
Пары этапов равны (1,9), (9,1), (9,9) мс. Какова медиана полных времен проб?
Ответ и объяснения без JavaScript
Правильный ответ: 10 мс.
10 мс.
Суммы равны 10, 10 и 18. Центральное наблюдение упорядоченного ряда равно 10 мс.
18 мс.
Это сумма двух отдельных медиан столбцов. В данном примере она не равна медиане полного времени.
9 мс.
9 — медиана отдельного столбца. Каждая полная проба включает оба последовательных этапа.
Вопросы и ответы
Может ли частный трейдер заниматься настоящим HFT?
Розничный робот или VPS не становится автоматически институциональной системой малой задержки, но из названия «розничный» не следует универсальная физическая невозможность. Европейское определение сочетает инфраструктуру уменьшения задержек, автоматические действия с заявками и частоту сообщений. Установите данные, доступ к площадке, котирование и путь исполнения конкретного метода. Ни FPGA, ни статус маркет-мейкера, ни фиксированный многомиллионный бюджет не являются универсальным определением.
Как HFT влияет на частного клиента?
Влияние на котировки и исполнение зависит от рынка и провайдера. Комитет по рынкам в сообщении 2017 года о событии GBP 7 октября 2016 года выделяет совокупность времени суток, хеджирования, стоп-заявок и алгоритмов, а не единственную причину. Это не устанавливает цену отдельного розничного стопа. Проверяйте договор и записи операций; обычный стоп не гарантирует цену.
Какие альтернативы есть вместо погони за HFT?
Выбирайте метод по данным, частоте решений и требованиям к исполнению. Ручной скальпинг, алгоритм и более длительная модель требуют разной инфраструктуры, но сам таймфрейм не доказывает преимущество. Проверяйте полные расходы и обработку отказов/неисполнений. Длинная свеча не устраняет риск проскальзывания на входе или выходе.
Как оценить подозрительный продукт с надписью HFT?
Гарантированная или неправдоподобно высокая доходность — тревожный признак, о котором говорит предупреждение CFTC 2024 года. Проверьте воспроизводимые правила, отбор результатов, будущую информацию, полные расходы и соответствующие разрешения организации. Три года истории, открытый код или цена не являются универсальным критерием успеха проверки. Отсутствие предупреждения не гарантирует добросовестность.
Источники и пределы применения
- BIS: высокочастотная торговля на FX, сентябрь 2011 года
Выбранное официальное описание Markets Committee Paper 5 различает HFT и автоматизацию, трудности измерения и обычные/стрессовые условия; не сегодняшняя статистика или универсальная модель фирм.
- KNF: польский список публичных предупреждений
Польская юрисдикция и конкретные основания записей. Отсутствие организации не освобождает от проверки в надежных источниках; список не гарантирует легитимность или результат возврата.
- Майкл Льюис: Flash Boys, W. W. Norton
Сохраненная исходная библиография финансового репортажа. Доступна лишь оболочка страницы издателя; вся книга заново не прочитана. Не основание текущих требований к FPGA, бюджету или всем фирмам.
- ESMA: MiFID II, статья 4(39)–(40)
Европейские определения автоматизированных действий и HFT: инфраструктура задержек, отсутствие вмешательства в отдельные заявки и частота сообщений. Не российское право и не подсчет сделок.
- CFTC: предупреждение о мошеннической рекламе ИИ, 25 января 2024 года
Выбранные признаки высоких/гарантированных обещаний, проверка организации, рисков, спреда, комиссий и подписки. Не объявление каждого бота мошенническим.
- BIS: сообщение о событии GBP, 13 января 2017 года
Историческое событие 7 октября 2016 года связано с несколькими факторами; конкретное розничное исполнение или единственная причина HFT не установлены.
- NIST: меры положения и медиана
Определение медианы по упорядоченным наблюдениям. Парные этапы и их значения в статье заданы, а не измерены у провайдера.
- CME: колокация и услуги центра обработки данных
Выбранное описание размещения клиентского оборудования и Globex в Aurora. Проверяйте актуальный договор и подключение; универсальная цена, оборудование и прибыльность не следуют из страницы.
- FCA Firm Checker: проверка разрешений британской фирмы
Британские разрешения для нужной услуги и ограничения инструмента: он не подтверждает автоматическое применение FSCS/FOS. Не всемирная лицензия и не доказательство доходности.
MiFID II приведена как европейское определение, FCA — британский инструмент, KNF — польский список, CFTC — американское предупреждение. Они не создают универсальную российскую норму. Цены продукта, стопа, сроки, времена и доходы всех расчетных примеров вымышлены; конкретная услуга или фирма здесь не проверена.