Как формируются ставки свопа: база, надбавка и единицы
Два поставщика могут показать разные суммы финансирования одной пары, а предварительная оценка утром — отличаться от поздней записи по счету. Прежде чем объяснять разницу надбавкой, сопоставьте продукт, направление, номинал, единицу ставки, дату и оплачиваемые дни. Итоговая сумма не всегда позволяет определить, какая именно составляющая изменилась.
Откуда берется ставка свопа
В розничном forex своп (на английском) означает договорное списание или зачисление за финансирование. Условия оптового валютного фондирования могут влиять на исходную ставку провайдера, но одна разница ставок центральных банков не задает ни окончательную сумму, ни ее знак. Сохраните датированные ставки покупки и продажи — Long и Short: обе могут быть отрицательными. Разбор carry trade на USD/JPY (на английском) рассматривает также риск валютного курса, а не только финансирование.
Покрытый паритет процентных ставок (CIP) — учебное соотношение сопоставимых ставок фондирования, спот-курса и форвардного курса при определенных допущениях об отсутствии арбитража. Форвардные пункты — разница форвардного и спот-курса для заданного срока. BIS описывает устойчивые отклонения от идеального паритета, связанные со спросом на хеджирование и ограничениями балансов. Реальная оптовая котировка не обязана совпадать с простой разницей официальных ставок и не устанавливает розничный тариф.
Перенос расчетов и розничная запись по счету
На межбанковском рынке tom-next переносит расчеты между соседними датами валютирования. Для многих спот-пар применяется T+2, но исключения и праздники валют меняют календарь. Беспоставочный розничный CFD обслуживается по договору провайдера: это не поставочная спот-сделка, которую обязательно физически закрывают и открывают заново у каждого клиента каждую ночь. MT5 предусматривает разные методы учета — отдельно накопленный своп и настраиваемые способы переоткрытия. Розничная запись финансирования не становится от этого оптовым валютным свопом. Обзор BIS за апрель 2022 года (на английском) дает исторический контекст инструментов; он не сообщает сегодняшнюю ставку клиента. Ближний и дальний обмен валютами описаны в институциональном FX swap.
Одинаковый итог не определяет размер платы
Прокрутите схему вправо, чтобы увидеть ее целиком →
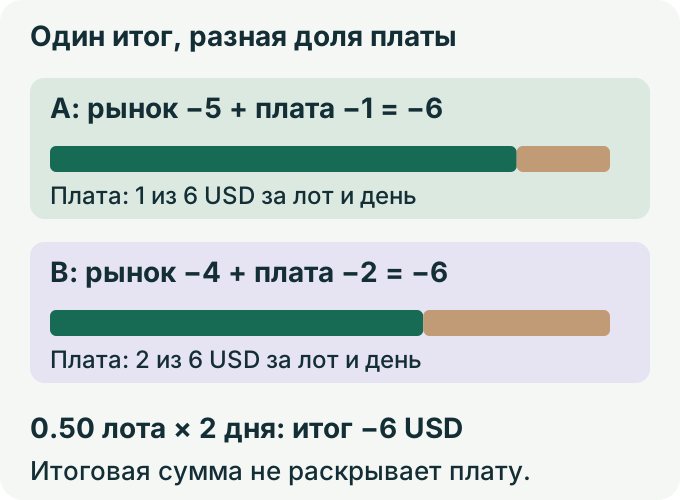
Условный A: −5 USD рыночного компонента и −1 USD платы; B: −4 и −2 USD соответственно. Сумма у обоих равна −6 USD за лот и день. При 0.50 лота за два расчетных дня: −6 × 0.50 × 2 = −6 USD. Из них плата составляет −1 × 0.50 × 2 = −1 USD в A и −2 × 0.50 × 2 = −2 USD в B. По одной итоговой сумме −6 нельзя восстановить единственное разложение. IG Australia объясняет расчет финансирования (на английском) через tom-next и административную плату; денежные компоненты нашей схемы заданы отдельно и не являются его опубликованными котировками.
Где участвует провайдер и что можно сравнить
Единой обязательной таблицы розничных ставок для всех поставщиков нет. IG Australia описывает рыночную ставку tom-next с административной платой; другой договор может использовать иную базу или метод. Исходные котировки, корректировки и расчетные условия различаются. Как и при разборе спреда между Bid и Ask (на английском), окончательное число нужно читать вместе с правилами цены. Меньшее зачисление само по себе не доказывает большую надбавку.
Исследование BIS о паритете и валютном базисе (на английском) объясняет, почему оптовое форвардное ценообразование может отклоняться от идеальной модели. На розничном уровне нужны методика провайдера и отдельно раскрытые компоненты. Если таблица показывает только итоговые Long и Short, разница конечных ставок не определяет разницу плат без сопоставимых исходных данных на одну дату.
Три отдельных числовых сравнения
Вторая модель намеренно предполагает одинаковый рыночный компонент, но разные платы. Суммы заданы в USD на расчетный день для одной и той же выбранной условной длинной позиции. Это не ставки за произвольно подставленный лот. В течение 30 эквивалентов расчетного дня все значения считаются постоянными; это не число фактических ночей и не наблюдавшиеся тарифы.
Прокрутите таблицу вправо, чтобы сравнить все столбцы →
| Вариант | Рыночное зачисление USD/день | Плата USD/день | Чистое зачисление USD/день | 30 эквивалентов дня |
|---|---|---|---|---|
| A | +0.65 | −0.10 | +0.55 | +16.50 USD |
| B | +0.65 | −0.60 | +0.05 | +1.50 USD |
Отношение чистых зачислений равно 0.55 ÷ 0.05 = 11:1. В этой модели причину разницы можно отнести к плате, потому что равенство рыночной базы и величины плат заранее заданы. По одним готовым итогам такое разложение восстановить нельзя. Остальные торговые расходы в эту карточку не включены.
Третий, отдельный пример переводит разные единицы. Дана покупка 0.25 лота EUR/USD, 100 000 EUR за лот, ценовой пункт 0.00001 USD за EUR, счета USD и три расчетных дня. Ставки окончательные, уже после плат, до применения множителя. Один пункт для полного лота равен 100 000 × 0.00001 = 1 USD. Для A указаны −8 пунктов: −8 × 1 × 0.25 × 3 = −6 USD. Для B указаны −7 USD за лот и день: −7 × 0.25 × 3 = −5.25 USD. B дешевле на 0.75 USD в этой модели. Суммы не раскрывают, какая доля каждой ставки была платой провайдера; это не продолжение второй модели с известными компонентами.
Какие сведения сохранить до и после начисления
Используйте ставку для нужной даты и продукта, затем сверьте фактическую запись. Короткая по времени позиция может пересечь момент отбора для начисления, а долгая — получить несколько записей с изменяющимися входными данными. Подробнее о термине — определение свопа (на английском). Сам ярлык длительности не доказывает несущественность финансирования или преобладание одной составляющей.
OANDA Corporation описывает предварительные и позднейшие окончательные ставки и возможность их ежедневного изменения. Сохраните дату, статус ставки, единицу, объем и дату записи, затем сравните окончательные исторические данные с начислением. Число на экране перед входом не гарантирует будущей суммы. Момент отбора позиций для начисления и универсальный для всех провайдеров «фиксинг» — разные понятия.
Практика: веса дней важнее простой средней
Еще одна вымышленная позиция: 0.25 лота при стоимости пункта 1 USD для полного лота. Для двух отдельных записей заданы окончательные ставки после плат: −8 пунктов с весом одного дня и −6 пунктов с весом трех дней. Ставки не меняются внутри соответствующей записи, других начислений, процентов или пересчета валют нет. Веса 1 и 3 заданы для упражнения, а не выведены из реального календаря или правила среды.
Прокрутите таблицу вправо, чтобы сверить обе записи →
| Запись | Ставка в пунктах | Вес дня | Начисление USD |
|---|---|---|---|
| Первая | −8 | 1 | −2.00 |
| Вторая | −6 | 3 | −4.50 |
| Итого | Взвешенная: −6.5 | 4 | −6.50 |
Правильная сумма: 0.25 × 1 × (−8 × 1 − 6 × 3) = −6.50 USD. Простая средняя двух ставок равна −7 пунктам; применение ее ко всем четырем эквивалентам дня дало бы −7.00 USD, на 0.50 USD больше списания. Средняя с весами равна (−8 − 18) ÷ 4 = −6.5 пункта и дает правильные −6.50 USD. Разница возникла из-за весов, а не доказывает надбавку или ошибку провайдера. К готовым записям нельзя еще раз применять эти же дневные множители.
Что проверить в своей таблице ставок
- Запишите Long и Short для двух или трех нужных пар, дату, продукт и тип счета. Сохраните источник и статус значения, а не только сумму.
- Определите единицу: пункты, деньги или проценты; сверьте размер контракта, сторону, объем и валюту результата. Разница официальных ставок не воспроизводит розничный тариф без методики.
- Проверьте время отбора позиций, веса дней и праздничные поправки. В модели T+2 без праздников перенос со среды на четверг сдвигает дату валютирования с пятницы на понедельник — три календарных дня. Это объясняет распространенное правило, но не делает каждую среду тройной для любого символа.
- Для выяснения причины разницы сопоставьте одинаковые продукт, направление, количество, дату, статус ставки, оплачиваемые дни и валюту. Отдельные компоненты нужны для вывода о плате. Проверьте, не назначен ли многодневный множитель на другой день; точную длительность проверки и отсутствие неожиданностей нельзя гарантировать обещанием «пять минут».
Продолжить изучение
Далее сверьте перевод ставки в деньги и условия начисления в статье что такое своп на Forex, чтобы отделить расчет суммы от предположений о ее составе.
Проверьте понимание
В модели «рыночный компонент плюс плата» известна только итоговая ставка −8 USD за лот и день. Какую плату можно вычислить?
Ответ и объяснения без JavaScript
Правильный ответ: Без данных о компонентах определить нельзя.
Без данных о компонентах определить нельзя.
Верно: −7 плюс −1 и −6 плюс −2 в обоих случаях дают −8. Итог не определяет единственную плату.
Всегда −8 USD.
−8 — итоговая ставка, а не отдельно установленная плата.
Всегда половину: −4 USD.
Деление 50/50 в условии не задано.
Вопросы и ответы
Почему один EUR/USD имеет разные свопы у двух брокеров?
Исходные котировки фондирования, корректировки и расчетные условия могут отличаться. Сопоставьте продукт, сторону, дату, объем, единицы и оплачиваемые дни. Разница итогов не равна разнице надбавок, если отдельные сопоставимые компоненты неизвестны. Одна разница ставок центральных банков не задает общую цену для всех.
Почему тройной своп связывают со средой?
В модели T+2 без праздников перенос со среды на четверг меняет дату валютирования с пятницы на понедельник, три календарных дня. Это объясняет частую условность, но реальное расписание зависит от символа, поставщика, пары и праздников. Читайте датированный множитель вместо правила «любая среда всегда тройная».
Гарантирует ли положительный своп доход при долгом удержании?
Зачисление может участвовать в результате, но не гарантирует прибыль сделки и неизменность знака. Датированная ставка, единица, подходящий объем и расписание определяют сумму; курсовой убыток и остальные расходы могут ее превысить. Универсального дохода на микролот нет, а преимущество официальной ставки не гарантирует зачисления.
Своп — просто скрытая комиссия брокера?
Это договорная сумма финансирования, нередко связанная с оптовыми условиями и корректировками провайдера. Она не обязана равняться разнице ставок центральных банков; итоговые Long/Short не раскрывают корректировку однозначно. Сверяйте методику, даты, единицы и запись. Момент отбора позиций для начисления не равен единому публичному фиксингу.
Источники и пределы применения
- BIS: покрытый паритет и валютный базис, 2016 (на английском)
Исследование спроса на хеджирование и балансовых ограничений; не розничный тариф или легкая арбитражная прибыль.
- BIS: исторический оборот инструментов FX, апрель 2022 (на английском)
Историческая структура рынка, не текущая ставка клиента.
- CFI: учебное описание покрытого паритета (на английском)
Учебная идеальная модель не устанавливает условия реального финансирования или отсутствие всех рисков.
- MetaTrader 5: принципы операций и перенос позиции (на английском)
Различные способы учета в платформе не превращают розничное начисление в поставочный оптовый контракт.
- MetaTrader 5: спецификация и способы учета свопа (на английском)
Единицы Long/Short и дневные множители зависят от символа; текущих значений инструмента здесь нет.
- IG Australia: расчет финансирования Forex (на английском)
Документ австралийского CFD-продукта описывает tom-next и административную плату; все суммы A/B в статье вымышлены.
- OANDA US: расчет финансирования (на английском)
Методика американского подразделения: статус ставки и запись по счету различаются. Текущие ставки из таблицы не используются.
IG Australia — пример австралийского CFD-продукта, OANDA Corporation — отдельный американский пример методики Forex. Их правила не приписываются всем договорам и не подтверждают доступность счета для резидента какой-либо страны. Все суммы, позиции, ставки, веса дней и A/B вымышлены; рыночные и клиентские операции не проводились.