Своп на Forex: ставка, единица и запись на счете
Здесь своп (на английском) означает начисление за финансирование розничной валютной позиции, оставшейся открытой в установленный поставщиком момент. Сначала определите знак ставки, ее единицу, объем и календарный множитель. Межбанковский валютный своп — другой договор с двумя обменами валют; его ближняя и дальняя части разобраны отдельно.
Что именно начисляют за перенос позиции
Своп может списывать деньги или зачислять их на счет. В австралийской справке FXCM указан перенос в 17:00 по Нью-Йорку. Это пример правил поставщика, а не единое время для всех брокеров. При несовпадающих переходах на летнее время соответствующий час в Центральной Европе меняется. Проверяйте компанию, инструмент, дату и действующий график. Неделя удержания не обязательно означает семь отдельных списаний: одно начисление может покрывать несколько дней.
Для розничного CFD это договорное финансирование. Само название не доказывает, что вы лично заняли одну валюту и разместили другую на банковском депозите. На оптовые ставки влияют условия валютного фондирования, но розничную запись определяют база расчета поставщика, его корректировка, единицы и график.
Как возникает расчетная сумма
Покупка EUR/USD создает длинную экспозицию к евро и короткую к доллару. В упрощенной модели разницы ставок доллар служит валютой финансирования, а евро — удерживаемой валютой. Ставки ФРС и ЕЦБ могут быть учебными исходными данными, однако клиент CFD не получает и не платит эти ставки напрямую. Разница процентных ставок — только один элемент модели, а не полный тариф счета.
Для такого упрощения задают разницу со знаком и корректировку финансирования, применяют годовую ставку к номиналу в явно названной валюте и делят на выбранное число дней в году. Следующая таблица содержит вымышленные входные значения, а не текущие или исторические котировки.
| Условный ориентир | Годовая ставка |
|---|---|
| NBP, PLN | 5.75% |
| ФРС, USD | 4.25% |
| Депозитная ставка ЕЦБ, EUR | 2.50% |
| Банк Японии, JPY | 0.50% |
| Швейцарский национальный банк, CHF | 0.75% |
Эти значения показывают арифметику разницы. Они не задают своп вашего CFD. Для реального начисления нужны датированные ставки покупки и продажи, база номинала, единица, число дней в расчетном году и множитель. Близкие ставки центробанков не гарантируют нулевую плату или определенный знак.
Противоположные позиции могут обе создавать расходы
Предположим, что режим счета сохраняет две позиции отдельно: покупку 0.50 лота и продажу 0.50 лота одной пары. Обе вымышленные ставки отрицательны: −4 и −2 USD за лот в день. Рассчитываем только финансирование.
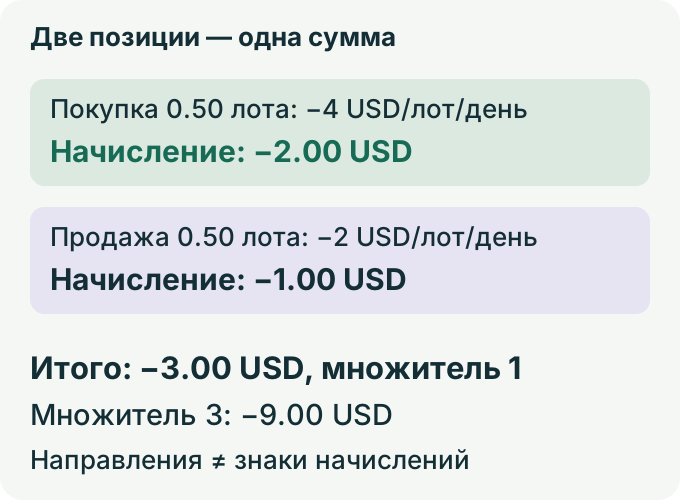
При множителе 1 получаем −4 × 0.50 − 2 × 0.50 = −3 USD. При множителе 3 сумма равна −9 USD. Одна покупка при этом стоила бы −6 USD; добавленная продажа увеличивает расход еще на 3 USD. Противоположная ценовая экспозиция не обращает знак договорной ставки. Это не рекомендация хеджировать: цены исполнения и остальные расходы исключены, а счет с неттингом может не сохранять две встречные позиции.
Механизм: австралийская справка FXCM о переносе и спецификация инструмента MT5. Проверяйте обе ставки и режим учета позиций.
Когда финансирование дает зачисление
В упрощенной модели удержание валюты с более высокой ставкой при финансировании более дешевой создает положительную разницу до корректировок. Для вымышленных USD 4.25% и JPY 0.50% разница равна 3.75 процентного пункта в год. Это не обещание положительного свопа или прибыльной сделки: остаются корректировки и изменение курса. Подробнее: сделки на разнице ставок (на английском).
Полностью заданная модель в USD: номинал 100 000 USD, исходная разница 3.75% годовых, уменьшающая ее корректировка 1 процентный пункт, база 365 дней. Чистая модельная ставка равна 2.75%; за одну единицу дня 100 000 × 0.0275 / 365 = 7.5342… USD, за тридцать — около 226.03 USD до округления отдельных записей. Это не тариф компании и не право на доход: ставки, календарь, пересчет и ценовой результат могут меняться. Контекст риска пары: USD/JPY и разница ставок (на английском).
Практическая проверка: в MT5 нажмите правой кнопкой на символ в «Обзоре рынка», откройте «Спецификацию» (Specification). Прочитайте «Своп длинных позиций» (Swap Long), «Своп коротких позиций» (Swap Short) и тип расчета. Нулевая или отрицательная ставка покупки USD/JPY либо AUD/JPY сама по себе не объясняет причину: нужны входные рыночные ставки, корректировки, метод и дата. Сравнивайте полные условия компаний, а не ожидайте обязательного ежемесячного дохода.
Почему встречается тройное начисление в среду
Для многих пар с расчетами T+2 в модели без праздников перенос в среду сдвигает дату валютирования с пятницы на понедельник: между ними три календарных дня. Это объясняет распространенную условность, но не устанавливает день или ставку для любого розничного инструмента. График зависит от символа, компании и праздников. Тройной множитель применяется к базовой ставке этой даты, а не обязательно к вчерашнему денежному начислению.
Проверяйте фактический множитель и время переноса, переводя его с учетом часовых поясов конкретной даты. Чтобы избежать определенного начисления по правилам поставщика, позиция должна быть полностью закрыта до соответствующего момента; само отправление заявки закрытия этого не доказывает. Зачисление финансирования может сосуществовать с убытком от цены, а разница ставок центробанков не устанавливает получаемую сумму.
Срок удержания и полный результат
Даже позиция на несколько минут может пересечь момент начисления. Названия «скальпинг» или «внутридневная торговля» не доказывают отсутствия финансирования. При долгом удержании суммируйте реальные записи с их единицами, множителями и курсами; финансирование может быть существенным, но остается только одной частью расходов.
Отдельная вымышленная модель: покупка 100 000 USD против PLN по 4.00 PLN за USD, расходы входа и выхода 30 USD, девяносто расчетных дней финансирования, год 365 дней. Задаем годовую ставку со знаком 4.25% − 5.75% = −1.50%, без дополнительной корректировки. Получается −100 000 × 0.015 × 90 / 365 = −369.86… USD. Размер позиции выбирают отдельно. Ставки, расходы и постоянный курс придуманы: это не действующий тариф USD/PLN. Фактическую базовую валюту пары, валюту начисления, ставку и метод счета дней нужно выяснить самостоятельно.
Здесь отношение расходов на финансирование к заданным расходам 30 USD равно примерно 12.33. Это отношение одной модели, а не рейтинг торговых стилей. Обращение упрощенной разницы меняет ее знак, однако реальные ставки покупки и продажи не обязаны быть противоположными и могут обе быть отрицательными.
При условном постоянном курсе 4.00 PLN за USD точная сумма до денежного округления соответствует примерно 1 479.45 PLN. Для экспозиции 100 000 USD это изменение курса около 0.01479 PLN за USD, то есть 1.48 гроша. Такое движение цены может компенсировать или усилить влияние финансирования, но не отменяет саму запись. Ценовой результат и финансирование учитываются раздельно.
Частые ошибки при чтении свопа
Положительное начисление не устраняет валютный риск. Тридцать вымышленных зачислений по 7.5342… USD дают около 226.03 USD. Если ценовой результат за тот же интервал равен −800 USD, сумма составляет −573.97 USD до других сборов. Это учебный возможный исход, а не статистика исторической стратегии.
Ставка может меняться из-за рыночных цен tom-next, корректировок поставщика или иных договорных входных данных. Решение центробанка способно влиять на них, но неизменная ставка центробанка не гарантирует неизменный своп. Проверяйте обе ставки, множитель и договорный порядок обновления; универсального двухнедельного срока уведомления здесь нет.
Не путайте пипсы, минимальные пункты котировки, денежные суммы и годовые проценты. Для вымышленного тарифа −3.5 пипса за один лот EUR/USD за единицу дня и заданной стоимости пипса 10 USD получаем −35 USD. При множителе 3 — −10.5 пипса, или −105 USD. Этот расчет применим именно к заданному пипсовому тарифу; для других единиц формула другая, а тройная среда не универсальна. Межбанковский валютный своп (на английском) — другой договор, не просто такая розничная плата.
Что означает счет без свопа
Некоторые тарифы без свопа убирают определенные ночные списания и зачисления по своим условиям. Само название не удостоверяет религиозное соответствие и не обещает нулевые затраты удержания. Доступность относится к конкретной компании: справка XTB Limited (CY), Кипр, прямо сообщает, что эта компания не предлагает исламские счета. Это не утверждение обо всей группе или доступности счета по вашему месту жительства.
Учебные варианты заменяющей платы: дополнительные 2 USD за лот к комиссии либо расширение спреда на 0.3 пипса. Договор также может предусматривать административный сбор или льготный срок. Это возможные конструкции, не универсальные цены и не измеренные средние. Проверьте опубликованные комиссии, спред, условия удержания и требования к клиенту. Подробнее: счета без свопа (на английском).
Сравнивайте один символ, номинал и даты, включая заменяющие сборы и ограничения. Число сделок или название стиля не показывают, перекрывает ли экономия на финансировании остальные расходы.
Что записать до открытия позиции
- Обе ставки и единицы. В спецификации сохраните значения покупки и продажи, тип расчета, размер контракта, дневные множители, дату и статус ставки. Из одного лота не следует универсальная месячная сумма.
- Планируемый интервал. Пипсовый тариф переводится через стоимость пипса; пункты, годовые проценты и денежные суммы требуют своего расчета. Применяйте действующий множитель один раз: если сумма уже включает его, повторное умножение ошибочно. При неизвестных будущих ставках итог является оценкой, а не гарантированной поправкой к безубыточности.
- Сопоставимые условия двух компаний. Для одной пары, например USD/JPY, возьмите одинаковые объем и даты. Добавьте другие сборы, условия исполнения, перевод средств и защиту по договору конкретной компании. Один процентный разрыв не доказывает выгодность смены поставщика.
- Обновления входных данных. Смотрите датированные рыночные значения, корректировки и календарь. Решение центробанка не задает обязательную реакцию свопа в тот же день, а экономический календарь не является универсальным приоритетом над техническим сигналом.
Краткая исходная словарная статья о свопе дает определение. Фиксированный и плавающий спред (на английском) — отдельная часть расходов. Фиксированный спред не делает своп постоянным; вместе они не исчерпывают комиссию, последствия цены исполнения и конвертацию.
Сверяйте ставку и пересчет каждой записи
В отдельном полностью вымышленном случае объем равен 0.20 лота, а счет ведется в EUR. Ставка задана в USD за лот за единицу начисления. Для события A ставка −4, множитель 1 и курс пересчета 0.90 EUR за USD: −4 × 0.20 × 1 = −0.80 USD, затем −0.80 × 0.90 = −0.72 EUR. Для события B ставка −6, множитель 3 и курс 0.92 EUR за USD: −6 × 0.20 × 3 = −3.60 USD, затем −3.60 × 0.92 = −3.312 EUR. Итого до округления отдельных записей −4.40 USD в исходных начислениях и −4.032 EUR на счете. Если ошибочно применить последнюю ставку −6 ко всем четырем единицам, получится −4.80 USD вместо −4.40. Если правильно сложить USD, но пересчитать все по последнему курсу 0.92, получится −4.048 EUR: на 0.016 EUR больше списания, чем при заданном пересчете каждой записи. Ставки, множители и курсы вымышлены; схема не устанавливает порядок пересчета или округления у конкретной компании. Сверяйте каждую запись с действовавшими именно для нее условиями, а не только итог за период.
Зачисление не доказывает прибыльность сделки
Упражнение с калькулятором: вымышленная плата 8 USD за лот за единицу начисления, объем 0.10 лота, два одиночных события и одно тройное. Пять единиц дают −4 USD. Теперь рассмотрите отдельный тариф с зачислением той же величины. Измените только направление финансирования со списания на зачисление: известен ли полный результат позиции?
Отделить финансирование от полного результата
Ответ и объяснение
5 × 8 × 0.10 = +4 USD. Объем и число событий прежние. Если от цены получен вымышленный убыток 10 USD, вместе получится −6 USD до остальных затрат. Поле меняет знак тарифа, а не покупку на продажу. Ставки длинной и короткой позиции не обязаны быть противоположными или равными.
Проверьте понимание
На вымышленном счете две позиции учитываются отдельно: покупка 0.20 лота со ставкой −5 USD за лот в день и продажа 0.20 лота со ставкой −1 USD за лот в день. Одно начисление, множитель 1, пересчета валют нет. Какова сумма со знаком?
Ответ и объяснения без JavaScript
Правильный ответ: −1.20 USD.
0.00 USD: направления противоположны.
Противоположная ценовая экспозиция не обращает знак тарифа. Здесь обе ставки отрицательны.
+0.80 USD.
Для этого пришлось бы зачислить 1 USD за покупку и списать 0.20 USD за продажу. Но заданная ставка покупки создает списание 1 USD.
−1.20 USD.
Покупка дает −5 × 0.20 = −1.00 USD, продажа −1 × 0.20 = −0.20 USD. Сумма −1.20 USD.
Вопросы и ответы
Своп всегда означает расход?
Нет: договорная ставка может дать списание или зачисление. Но разница ставок центробанков не определяет знак вашего тарифа. Вымышленные 5.75%, 4.25%, 2.50%, 0.50% и 0.75% в таблице служат только учебными входными данными. Обе стороны одной пары могут иметь отрицательное финансирование.
Счет без свопа обязательно дешевле и доступен у любого брокера?
Нет. Проверьте компанию, условия доступа и возможные заменяющие сборы. XTB Limited (CY) в кипрской справке сообщает, что не предлагает исламские счета. Название тарифа не является религиозной сертификацией и само по себе не устанавливает полные расходы.
Положительные начисления делают сделку прибыльной?
Нет. В нашем вымышленном примере тридцать зачислений дают около 226.03 USD, но ценовой убыток 800 USD оставляет −573.97 USD до остальных расходов. Положительное финансирование не ограничивает возможный ценовой убыток.
Почему ставка меняется без решения центробанка?
Она зависит и от рыночного фондирования, корректировок поставщика и договора. Проверяйте примененную ставку, дату и множитель. Универсального немедленного пересчета после решения центробанка или двухнедельного уведомления о любой корректировке нет.
Как перевести своп из пипсов в деньги?
Только после проверки единицы и объема. В вымышленном примере −3.5 пипса на один лот при стоимости пипса 10 USD дают −35 USD за единицу начисления, при множителе 3 — −105 USD. Пункт MT5 не обязан равняться пипсу, а календарь конкретного инструмента может отличаться.
Источники и пределы применения
- BIS: исторический обзор валютных инструментов, 2022
30 октября 2026 проверено перенаправление исходного URL на публикацию об обследовании апреля 2022; прочитан раздел об инструментах. Это исторический контекст межбанковского рынка, не тариф CFD и не статистика 2026 года.
- NBP: исходная ссылка на архив ставок
Исходный URL сохранен. Прямая загрузка 30 октября 2026 вернула403; свежая полная проверка архива не заявляется. Числа учебной таблицы гипотетические.
- ЕЦБ: исходная таблица ключевых ставок
Исходная библиографическая ссылка сохранена; свежая полная проверка ряда ставок не заявляется. Учебные 2.50% не выдаются за действующую или исторически установленную ставку.
- Исходная дополнительная справка о переносе
Сохранена исходная вторичная справочная ссылка; она не использована для свежей проверки механизма или действующих условий. Старая дата доступа не переносится как новая.
- MetaQuotes: спецификация инструмента MT5
30 октября 2026 прочитаны параметры спецификации, типы свопа, отдельные значения для покупки/продажи и дневные множители. Это описание платформы, не обещание тарифа конкретной компании.
- OANDA Corporation, США: финансирование валютных позиций
30 октября 2026 прочитаны формула, раздельные годовые ставки, календарные дни и статус предварительных значений. Пример американского поставщика, не универсальный договор или предложение услуг читателю.
- FXCM Australia: механизм переноса
30 октября 2026 прочитаны описание 17:00 по Нью-Йорку и возможность отрицательных ставок в обоих направлениях. Страница Stratos Trading Pty Limited для Австралии; доступность счета и индивидуальный тариф не проверялись.
- MQL5: единицы и множители свопа
30 октября 2026 проверены SYMBOL_SWAP_MODE, LONG/SHORT и календарные множители. Для процентных режимов документация задает свою расчетную базу; гипотетический 365-дневный пример статьи не заменяет тип расчета символа.
- XTB Limited (CY): типы счетов
30 октября 2026 исходная найденная ссылка перенаправила на вариант без конечного -2; прочитано сообщение, обновленное 27 апреля 2026, об отсутствии исламских счетов именно у XTB Limited (CY). На другие компании группы и доступность для конкретного резидента вывод не переносится.
Образовательные модели. Условия FXCM относятся к австралийской странице Stratos Trading Pty Limited, OANDA — к США, сообщение XTB — к XTB Limited (CY), Кипр. Это не оценка лицензии, религиозное заключение или подтверждение доступности счета по месту жительства.