Выплаты prop-фирмы: налоги и даты в Польше
Выплата по договору prop-фирмы не становится автоматически доходом для польского PIT-38. Сначала установите, за что платят, симулируется ли торговля, кому принадлежат права на инструменты и как фактически организована работа. От этого зависят расходы, дата дохода и возможные авансы. Ответ по чужому договору помогает увидеть анализ, но не решает ваш случай.
Материал касается польской квалификации доходов, не российских налогов. Разные договоры требуют разной оценки. Не заменяйте документы общей фразой «все выплаты спорные»; сохраняйте версии условий и выясняйте существенную неопределенность с квалифицированным специалистом или собственным запросом интерпретации.
За что платит prop-фирма
Прибыль личного брокерского счета и вознаграждение по договору prop-фирмы — разные операции. Установите, симулируется торговля или идет на реальном рынке, чьи права реализуются и за какую услугу либо результат выплачивается вознаграждение. FTMO описывает клиентские CFD-счета как симулируемые с фиктивным капиталом; это пример одного поставщика. Его названия «финансируемый счет» и «доля прибыли» не доказывают торговлю настоящими деньгами фирмы. Условия других структур могут отличаться.
Нужны точное лицо плательщика, договор, условия выплаты и фактическая деятельность. Договорное вознаграждение может не быть отчуждением собственного инструмента. Для применения ст. 30b требуется установить действительное отчуждение или реализацию подходящих собственных прав на инструмент; одного договора об оплате результата недостаточно. Плата за испытание оценивается в правильно установленном источнике и режиме, а не по названию продукта или стране фирмы. См. PIT-38.
Какой источник соответствует сотрудничеству
Не выбирайте режим по минимальной ставке или неопределенной подборке интерпретаций. Сопоставляйте договорные факты в официальной EUREKA и при необходимости описывайте собственные обстоятельства в ORD-IN. Государственный сервис указывает 40 PLN за каждый отдельный фактический состав или будущее событие. Защита зависит от заявителя, совпадения фактов, времени и применения ответа.
В индивидуальной интерпретации KIS от 26 сентября 2025, 0115-KDIT1.4011.610.2025.1.JG, в обстоятельствах заявителя без предпринимательской деятельности вознаграждение от prop-фирмы отнесено к лично выполняемой деятельности по ст. 13(8). Разобраны расходы по нормативу 20%, самостоятельные авансы без польского налогового агента и PIT-36. Возраст заявителя и условия льготы для молодых также были существенны: это не общее освобождение любого prop-трейдера. В другом решении KIS, при услугах, оказываемых в рамках предпринимательской деятельности, источник определен по ст. 10(1)(3) и 14. Эти два ответа показывают, почему надо установить договор и фактическую организацию работы, а не переносить вывод из чужого дела.
Различайте личные услуги, предпринимательскую деятельность, другие источники и доход от собственных подходящих инструментов. Если фактическая выплата подпадает под ст. 13(8) и получена без налогового агента, ст. 44 может требовать авансов в течение года: обычно до 20-го числа следующего месяца, а за декабрь — до срока подачи декларации по соответствующему положению. Расходы, льготы и форму декларации проверяют отдельно. В указанной интерпретации речь шла о PIT-36, но чужие факты не устанавливают вашу форму.
Условие, доступность и перевод выплаты
В условной частной модели ст. 11 сумма на экране 2 сентября еще отменяема проверкой. 7 сентября деньги безусловно получены в платежный кошелек и свободно доступны. 9 сентября те же собственные деньги поступают в банк. Слова интерфейса не заменяют эти установленные условия.
Прокрутите схему по горизонтали; с клавиатуры используйте Tab и стрелки.
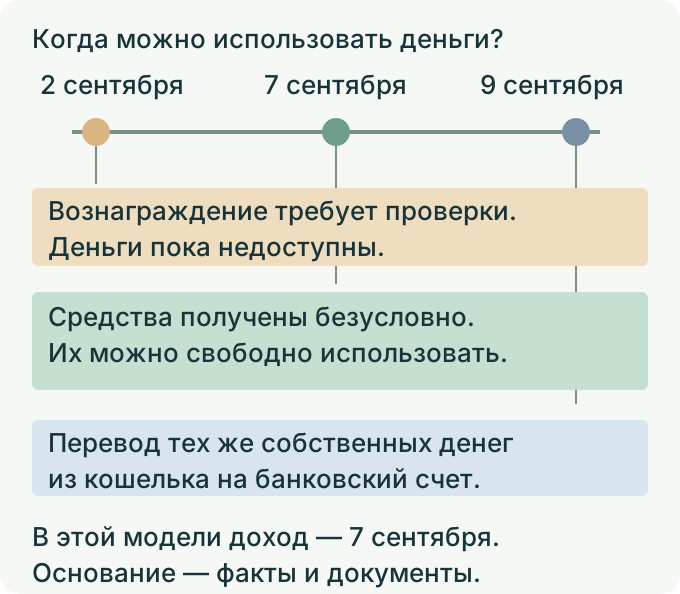
Сохраните договор, подтверждение утверждения вознаграждения и доказательство фактической доступности. Одна надпись «одобрено» или баланс кошелька не доказывает возможность использовать деньги. Норма исходного примера: Закон PIT, ст. 11(1) (на польском).
Сначала событие дохода, затем курс NBP
Установите событие по применимому режиму, затем используйте средний курс NBP последнего рабочего дня перед днем получения дохода по ст. 11a. В частной модели ст. 11 получение или безусловная доступность могут предшествовать переводу на свой банковский счет. Предпринимательский доход обычно оценивается по ст. 14: причитающиеся суммы, исполнение услуги, счет, платеж или расчетный период. Универсального кассового метода для любого prop-дохода нет. Упоминание CRS или FATCA не доказывает, что конкретная выплата уже передана в отчетности.
Оценку дохода в PLN отличайте от отдельного расчета предпринимательских курсовых разниц по применимым правилам. Мгновенная конвертация банком не устраняет их автоматически, а одно хранение частной валюты не доказывает нового налогового события. Сверяйте реальные поступления, события и применимые курсы.
Одна сумма на границе двух налоговых лет
Новый отдельный пример переносит условную выплату через границу года. В обоих вариантах заранее установлено частное применение ст. 11 вне бизнеса и исключений этой статьи; сумма 250 EUR. В варианте A средства безусловно получены и свободно доступны в кошельке 31 декабря 2026. При заданном применимом курсе NBP 4.20 PLN за EUR доход равен 1 050 PLN за 2026. Перевод тех же собственных денег в банк 4 января 2027 не создает вторые 1 050. В независимом варианте B надпись «одобрено» появилась 31 декабря, но получение и свободная доступность впервые наступили 4 января 2027. При другом заданном применимом курсе 4.25 доход равен 1 062.50 PLN за 2027. Одинаковая надпись не делает факты одинаковыми. Разница оценок 12.50 PLN не является автоматически новым доходом от перевода. Курсы вымышлены и уже предполагаются правильно выбранными по ст. 11a; опубликованные значения и конкретный договор не проверяются. Налог, льготы, расходы и бизнес-курсовые разницы здесь не рассчитаны.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы. С клавиатуры используйте Tab и стрелки влево и вправо.
| Вариант | Год дохода | Оценка PLN | Что означает дата банка |
|---|---|---|---|
| A: безусловно доступно 31.12.2026 | 2026 | 1 050 при 4.20 | Банк 04.01.2027 — те же собственные деньги |
| B: впервые доступно 04.01.2027 | 2027 | 1 062.50 при 4.25 | Статус 31.12.2026 не доказал доступность |
Условные 3 000 EUR и добавочный налог по шкале
Допустим частное получение 3 000 EUR правильно отнесено к прогрессивной шкале, а применимый иллюстративный курс равен 4.30 PLN/EUR. Валовой доход 12 900 PLN. Предполагаются достаточный неиспользованный остаток полосы до 120 000 PLN, уже использованное другими доходами уменьшение налога, отсутствие вычитаемых расходов и иных изменений. Добавочный основной налог 12 900 × 12% = 1 548. Это не действительный опубликованный курс на 13 марта 2026, а вход модели.
Отдельный пример задает 12 000 PLN добавочного дохода после подходящих расходов при неизменных льготах и вычетах. При прежних 80 000 добавочный годовой PIT равен 1 440. При прежних 110 000 первые 10 000 облагаются 12%, следующие 2 000 — 32%; сумма 1 840. Это разница годового налога, не готовый аванс и не расчет страхования.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы. С клавиатуры используйте Tab и стрелки влево и вправо.
| Пример | База или итог дохода | Условие | Добавочный основной PIT |
|---|---|---|---|
| Условные 3 000 EUR × 4.30 | 12 900 | Весь добавочный доход в полосе 12% | 1 548 |
| Дополнительные 12 000 к прежним 80 000 | 92 000 всего | 12 000 × 12% | 1 440 |
| Дополнительные 12 000 к прежним 110 000 | 122 000 всего | 10 000 × 12% + 2 000 × 32% | 1 840 |
Расходы 20% и более высокие фактические — альтернативы
В отдельной модели правильно установлена ст. 13(8), поступление 20 000 PLN и нет вычета социальных взносов. Норма 20% дает 4 000 расходов и 16 000 дохода. Если по ст. 22(10) доказаны более высокие подходящие фактические расходы 6 000, альтернативный доход равен 14 000. Сложить 4 000 и 6 000 и получить доход 10 000 было бы ошибкой. Если разница 2 000 целиком в полосе 12%, эффект основного PIT — 240. Допустимость конкретной платы за испытание, техники или данных этим не доказана.
Прокрутите таблицу по горизонтали, чтобы увидеть все столбцы. С клавиатуры используйте Tab и стрелки влево и вправо.
| Способ | Поступление | Расходы | Доход |
|---|---|---|---|
| Норма 20% | 20 000 | 4 000 | 16 000 |
| Подтвержденные более высокие фактические расходы | 20 000 | 6 000 | 14 000 |
| Неверное сложение двух вариантов | 20 000 | 10 000 | 10 000 — неверно |
Невыплаченное или условное вознаграждение
Храните сведения об условном результате, согласовании, фактическом получении и доступности, а также о неоплаченной договорной сумме. В явно заданной частной модели ст. 11 предварительная запись сама не доказывает получения или доступности. Бизнес-доход по другим правилам может возникнуть до оплаты; неоплаченная сумма не является повсеместно необлагаемой.
Для каждой выплаты сохраняйте действовавшую версию договора, согласование, выписки и подтверждения переводов. Они помогают объяснить источник и период. Один баланс интерфейса не устанавливает налоговую квалификацию. Историческая публикация CFTC 2023 содержит обвинения, а не установленную вину или налоговое правило; последующий официальный комментарий 2025 касается санкций в адрес самого ведомства. Полная история дела здесь не исследуется и из нее не выводится кассовый метод для всех трейдеров.
Когда запрашивать индивидуальную интерпретацию
В ORD-IN полностью опишите каждый фактический состав либо будущее событие и свою правовую позицию. Официальная услуга предусматривает электронный и бумажный путь, 40 PLN за отдельный случай и обычно до трех месяцев с процедурными оговорками. Ищите похожие факты в EUREKA, но не заменяйте ими свои. Защита для полученного до и после налогового события ответа различается; это не безусловная страховка от любого изменения договора.
Перед обращением полезны руководство по выбору prop-фирмы, JDG и польская sp. z o.o., подача PIT-38 по forex и налог Белки. Условия разделения результата и налоговый источник — отдельные вопросы.
Что сверить до годовой декларации
- Прочитайте раздел оплаты договора: доля результата, зарплата, консультационная плата или приз. Сохраните снимок и текст версии для конкретной выплаты; название не заменяет содержание.
- Составьте реестр: договор, событие дохода, исходная валюта/сумма, применимый NBP и PLN. Согласование, кошелек и банк фиксируйте отдельно; режим не всегда использует банковскую дату.
- Для квалифицированной консультации дайте описание работы, исходные записи, документы согласования/доступности, суммы и предлагаемый расчет. Спросите об источнике, расходах, авансах и декларации; VAT и страхование рассмотрите отдельно.
- При существенной неопределенности рассмотрите ORD-IN: полные факты, правильное число случаев и охват защиты. Статья и чужая интерпретация не дают индивидуального решения.
- Сравнивайте формы деятельности на одинаковых допущениях после подтверждения предпринимательского характера и доступности режима. Удержанные компанией деньги отделяйте от выплат владельцу; метод выплаты и источник CIT меняют итог.
Следующий шаг
Установите характер деятельности и договора до выбора правовой формы.
Проверьте понимание
В частной модели ст. 11 сумма условна 2 сентября, безусловно получена и доступна 7 сентября, переведена в банк 9 сентября. Какой день важен?
Ответ и объяснения без JavaScript
Правильный ответ: 7 сентября: деньги получены безусловно.
2 сентября: на экране появилась сумма.
Она еще требовала проверки и была недоступна. Отображение не доказывает получение или доступность.
7 сентября: деньги получены безусловно.
Да. Это заданный факт договора и события, отвечающий критерию этой модели ст. 11. Он не следует автоматически из названия кошелька.
9 сентября: считается только банк.
Средства уже получены и доступны 7 сентября. Перевод тех же собственных денег позднее не устанавливает доход повторно.
Вопросы и ответы
Название «доля прибыли» означает польский PIT-38?
Нет. Установите симуляцию или реальную торговлю, принадлежность реализуемых прав и действительное основание оплаты. Вознаграждение prop-договора не является автоматически отчуждением собственного производного инструмента. Польская квалификация следует из договора и работы.
Дата банковского перевода всегда определяет доход?
Нет. Частное получение или доступность и предпринимательский доход имеют разные правила. Сначала определите событие дохода, затем курс. Неоплаченная предпринимательская сумма не является универсально необлагаемой. Перевод тех же собственных денег сам по себе не создает второй доход.
Все расходы prop-трейдера вычитаются?
Нет. Каждую статью оценивают в правильно определенном источнике и режиме. Плата, счет-фактура или регистрация бизнеса сами не доказывают право на вычет. Режим налога с поступления отличается от режима допустимых расходов; нормативные 20% и доказанные более высокие расходы нельзя просто сложить.
Защищает ли меня чужая польская интерпретация?
Не автоматически. Сравните договорные факты и при существенной неопределенности рассмотрите собственный запрос. Храните версии договора, согласования, доступность, платежные доказательства и расчеты по периодам. В KIS 0115-KDIT1.4011.610.2025.1.JG существенны описанные этапы симуляции, условия оплаты и возраст заявителя.
Источники и пределы применения
- CFTC: исторические обвинения 2023
Исходный URL сохранен; инструмент вернул 403, что не означает удаления. Публикация 2023 касается обвинений, не приговора. Отдельно прочитан официальный комментарий 2025 о санкциях в адрес CFTC; полная история дела не исследована.
- MF: исходная информация PIT
Исходный официальный раздел сохранен. Применимые положения сверены в отдельно связанном тексте закона; не все материалы портала.
- MF: ставки и пределы PIT
Сохранен официальный контекст шкалы. Выбранные 12%, 32%, 120 000 и уменьшение налога используются в явно заданной модели; не личный аванс или страхование.
- NBP: исторические таблицы A
Официальный архив сохранен для выбора применимого среднего курса. Числа 4.30, 4.20 и 4.25 вымышлены; конкретный опубликованный курс на даты моделей не заявляется.
- KIS: информация и интерпретации
Официальный исходный раздел сохранен. Ранее отдельно прочитана государственная услуга: 40 PLN за отдельный случай, обычный срок и условный охват защиты; заявление не подавалось.
- PIT: опубликованный сводный текст 2026
Исходная публикация сводного текста сохранена; это не полный разбор всех последующих изменений. Выбранные действующие положения дополнительно связаны с сохраненным законом.
- KIS: интерпретация 0115-KDIT1.4011.610.2025.1.JG
Официальная карточка KIS: дата 26.09.2025, сигнатура и выводы по обстоятельствам заявителя, ст. 13(8), 20% расходы, самостоятельные авансы и PIT-36. В текущей проверке текст доступен через индекс официальной карточки; прямой PDF недоступен. Это не универсальный режим для prop-трейдеров.
- FTMO: как устроена клиентская симуляция
Прочитаны выбранные описание клиентских CFD-этапов, симуляции и отсутствия реальных поручений. Это описание поставщика, не всех prop-программ, налоговый вывод или рекомендация его услуг.
- PIT: выбранные действующие положения
В связанном сохраненном тексте прочитаны ст. 11(1), 11a(1–3), 14(1,1c,1e), 22(10). Квалификация определяет применимую дату; более высокие подходящие расходы — альтернатива норме. Не весь закон и не изображения PDF.
- Государственная услуга индивидуальной интерпретации
Ранее отдельно прочитаны выбранные плата за каждый случай, обычные три месяца, процедурные оговорки и защита до/после события. Полное повторное чтение сервиса в этой статье не заявляется.
- CFTC: комментарий о судебных санкциях, 13 мая 2025
Прочитан выбранный официальный комментарий о неправомерных действиях ведомства в деле Traders Global. Он не подтверждает первоначальные обвинения и не устанавливает польское налоговое правило; вся история процесса не проверена.
- KIS: услуги prop-фирме в рамках бизнеса
Официальная карточка другого индивидуального решения: при услугах в рамках зарегистрированной предпринимательской деятельности KIS относит доход к ст. 10(1)(3) и 14. Факты и применимые нормы отличаются от дела 659433; вывод не переносится автоматически.
- KIS: момент доступности вознаграждения
Официальная карточка об условиях договора и моменте предоставления вознаграждения в распоряжение. Пример даты на странице остается вымышленной моделью ст. 11 для дохода вне бизнеса.
Польша, учебная квалификация prop-договора, не российское право. Модель ст. 11 вне бизнеса и исключений задает фактическое безусловное получение, а не вывод из кошелька/статуса. Предпринимательский режим может иметь иную дату. Примеры 3 000 EUR/4.30, 12 000 после расходов, 20 000 с альтернативами затрат и новые 250 EUR/4.20/4.25 вымышлены; курсы не опубликованные значения. Шкала предполагает уже использованное уменьшение налога/неизменные льготы и не является авансом/страхованием. KIS2025 относится к конкретному договору и возрасту, FTMO — к описанной клиентской CFD-симуляции. Нет всеобщего PIT-38, безусловной допустимости расходов, кассового метода для бизнеса или подтверждения CRS/FATCA. Выбранные положения актов, не все редакции/изображения PDF/индивидуальная юридическая или налоговая консультация. В текущей проверке официальные карточки EUREKA доступны через индекс поиска, но оригинальный экспорт PDF 659433 не открылся; указаны только подтвержденные карточкой выводы. Сопоставлены индивидуальные решения 659433 и 677335 с разными фактами, не общая классификация.