PIT-38 в Польше за 2025: документы, зачет и платеж
PIT-8C, отчет брокера, поданная PIT-38 и подтверждение оплаты — разные документы. Ниже рассматривается польская форма за 2025 год; для другого года нужна его версия. Сначала определите инструмент и характер деятельности, затем сверяйте все соответствующие поступления, расходы и вычеты.
Кто подает и за какой период
Для правильно классифицированных частных деривативов статьи 30b(1) применяется PIT-38 и базовый расчет 19%. Если операции совершаются в предпринимательстве, отдельно оценивается статья 30b(4). За 2025 обычный срок подачи и платежа был 30 апреля 2026. Для других лет нужны собственные сроки и правила нерабочих дней. Торговля собственными деньгами сама по себе не определяет режим.
Польская PIT-38 — отдельный расчет. Доход этой категории не смешивают с зарплатой PIT-37 или предпринимательством PIT-36. Общий необлагаемый минимум, прогрессивная шкала, совместная подача супругов и вычет на детей не уменьшают эту базу PIT-38. Виртуальные валюты находятся в отдельной части той же формы: убыток по CFD не поглощает их доход и наоборот.
Полнота записей важнее переноса готового чистого итога. Это учебное объяснение польского периода 2025, а не индивидуальная налоговая консультация. Категория дохода, соглашение, предпринимательство и прочие обязанности требуют отдельной проверки.
PIT-8C не является поданной декларацией
Уточните, предоставляет ли документ фактическое юридическое лицо. Срок в налоговый орган отличается от срока налогоплательщику. Сверьте охват, выручку, расходы, корректировки и все счета; бренд и страна не гарантируют одинаковую обязанность.
Проверьте подготовленный Twój e-PIT. За 2025 расчет, содержащий только сведения о поступлениях и расходах из переданных PIT-8C, подлежал автоматическому принятию 30 апреля 2026 по условиям сервиса, если его не приняли, не отклонили и не заменили иной подачей. Другие поступления или расходы требуют полной самостоятельной подачи. Сохраните поданную форму и UPO: информация брокера не заменяет ни их, ни платеж.
Карта обычного расчета за 2025
Для рассматриваемой части C/D позиции 20/21 содержат подходящие суммы PIT-8C с допустимыми дополнительными расходами; 22/23 — другие соответствующие величины. Текущий доход/убыток находятся в 28/29; вычет прежнего убытка — 30; база, ставка, рассчитанный налог, подходящий иностранный налог и налог к уплате — 31–35. Это сокращенная карта без специальных освобождений, а не разрешение пропустить предусмотренные формой строки. Часть E относится к виртуальным валютам, не к убытку по CFD.
Условно: правильно установленные поступления 50 000 PLN, допустимые расходы 42 000 и разрешенный вычет прежнего убытка 2 000. Текущий доход 8 000, база 6 000, налог при 19% — 1 140 PLN. Иностранного налога и прочих составляющих нет. Убыток уменьшает доходную базу, а не сам налог на 2 000.
Уплата 800 PLN не означает вычет 800
Доход статьи 30b(1): 7 000 PLN в Польше и 3 000 в одном иностранном государстве. Налог 19% от 10 000 — 1 900 PLN. Предел 1 900 × 3 000 / 10 000 = 570 PLN. Подходящий фактически уплаченный иностранный налог 800 PLN выше предела на 230, поэтому остается 1 330 польского налога.
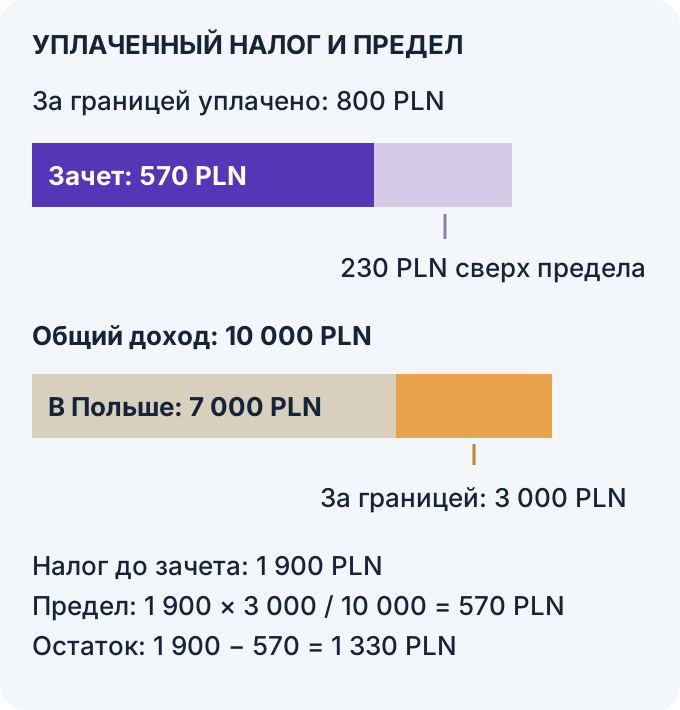
Общий доход 10 000 PLN дает 1 900 налога до зачета. Иностранная доля 30%, предел 1 900 × 3 000 / 10 000 = 570 PLN. Меньшая величина — 570, а не все 800 уплаченных; остается 1 330 польского налога. Превышение 230 PLN не становится автоматически возвратом или вычетом будущего года. Адрес иностранного брокера не подтверждает заданные условия.
Когда уплаченная сумма ниже предела
Новый отдельный вариант сохраняет подтвержденные условия источника: польский резидент, частный доход статьи 30b(1), 7 000 PLN в Польше и 3 000 в одном иностранном государстве, правильные PLN после расходов, применимое соглашение и право на зачет установлены. Нет прежних убытков, иных вычетов или обязательств. Изменяется только действительно уплаченный подходящий иностранный налог: 500 PLN вместо 800. Польский налог до зачета остается 1 900, предел 570. Теперь меньше уплаченная сумма: зачет 500, остаток польского налога 1 400 PLN. Если отдельно задан платеж ровно 570, зачет 570 и остаток 1 330. Предел — максимум, не обязательный вычет. Эти варианты не определяют право конкретного человека на зачет и не складываются с исходным платежом 800.
| Условный иностранный платеж | Предел | Допустимый зачет | Остаток польского налога |
|---|---|---|---|
| Исходный: уплачено 800 | 570 | 570 | 1 330 |
| Новый: уплачено 500 | 570 | 500 | 1 400 |
| Граница: уплачено 570 | 570 | 570 | 1 330 |
Иностранный отчет: полный самостоятельный расчет
Если подходящий PIT-8C не предоставляется, определите нужные суммы по собственным документам. Бренд и иностранный адрес сами по себе не устанавливают обязанность составления информации или страну источника дохода.
- Получите полную историю урегулирований, плат, финансирования и корректировок каждого нужного счета, не только закрытые позиции. Выявите повторные версии и уже включенные суммы.
- Для каждого поступления и расхода сохраните исходную сумму, валюту, событие признания и налоговую дату.
- Пересчитайте по среднему NBP последнего рабочего дня перед соответствующей датой. Она не обязана отличаться от торговой даты, но и не равна ей автоматически. Курс обмена брокера — другая величина.
- Сложите поступления и допустимые расходы отдельно, затем перенесите в соответствующий раздел результата по производным инструментам.
- Установите иностранный источник и соглашение до заполнения PIT/ZG. Страна адреса брокера недостаточна.
Таблица помогает сверке, но число сделок не гарантирует время подготовки и не делает конкретную программу обязательной. Храните исходные суммы и проверки. Срок хранения определяется сроком уплаты и процедурными событиями, включая приостановление/прерывание, а не автоматическим удалением через пять календарных лет.
Событие дохода и допустимость расходов
Для частных деривативов инструкция MF связывает поступление с реализацией прав. Проверяйте договор: закрытие может быть таким событием, но у позиции, открытой в конце года, бывают отдельные налогооблагаемые урегулирования. Вывод или годовой остаток счета сами по себе не устанавливают поступление.
Подтвердите связь допустимых расходов с соответствующим доходом и сохраните документы. Комиссии и платы за операции требуют правильного учета; программа, сервер, данные, обучение или домашняя покупка не становятся расходом лишь потому, что помогают торговле. Если спред уже отражен в ценах исполнения, второе вычитание дублирует эффект.
Сначала сумма, затем округление формы
Условные десять правильно определенных доходных сумм по 0.49 PLN дают 4.90. Других записей, прежних убытков или иностранного зачета нет. Округленная общая база в позиции 31 равна 5 PLN; 19% дают 0.95 рассчитанного налога, налог к уплате в позиции 35 после округления — 1 PLN. Если сначала округлить каждую запись в ноль, получится неправильный нулевой итог. Рабочие суммы сохраняют точность до предусмотренного формой этапа.
| Порядок | Сумма дохода PLN | Округленная база PLN | Налог к уплате PLN |
|---|---|---|---|
| Сначала сложить десять сумм | 4.90 | 5 | 1 |
| Ошибочно округлить каждую в ноль | 0 | 0 | 0 — неверный результат |
Прежние убытки, подача и платеж
Каждый подходящий убыток ведется в следующих пяти налоговых годах после исходного. Проверяйте годовой путь 50% либо разрешенный разовый вычет до 5 млн PLN, остаток и окно. Нужен достаточный доход соответствующего источника. Отдельно облагаемые дивиденды, проценты и виртуальные валюты нельзя свободно объединять с убытком по CFD.
Убыток должен быть установлен и отражен за год возникновения. При пропуске или неполноте оцените позднюю первоначальную подачу либо допустимую корректировку. Первый пропущенный срок не доказывает безвозвратную потерю, но исправление не продлевает пятилетнее окно.
Для автоматически принятой декларации за 2025 MF отдельно описывает уведомление о налоге и семь дней после его получения на оплату. Это не выбираемое продление для любой самостоятельно поданной декларации. UPO и подтверждение платежа хранятся отдельно. При подходящей совокупной базе сверх порога статьи 30h после предусмотренных уменьшений проверяются отдельный солидарный сбор и DSF-1; PIT-38 не обязательно единственная обязанность.
Опасные упрощения
- «Иностранный счет всегда требует ORD-U». Статья 82 определяет категории лиц и охват информации о договорах с нерезидентами. Один счет не устанавливает обязанность частного инвестора; отдельно проверьте предпринимательский или иной статус.
- «Получен PIT-8C — все завершено». Сверяются подготовленная/поданная форма и отсутствующие записи; автоматическое принятие не делает их полными.
- «На этот доход обязательно начисляется медицинский взнос». Рассматриваемый частный капитальный расчет сам по себе не является предпринимательством или договорным вознаграждением, но другое основание страхования проверяется отдельно. См. доход forex, безработица и медицинское страхование (на английском).
- «Достаточен курс торговой даты». Установите событие поступления и расхода и подходящий предыдущий рабочий день NBP; не заменяйте правило одним полем платформы.
- «Каждая брокерская операция освобождена от PCC». Денежный CFD, продажа валюты, передача прав инструмента и отдельный заем — разные действия. См. PCC при валютных и инструментальных операциях.
Что сверить перед окончательным расчетом
- Установите юридическое лицо, период и охват документов. Сопоставьте PIT-8C, урегулирования, платы, корректировки и подготовленную декларацию.
- Храните валюту, сумму, соответствующую дату, средний курс предыдущего рабочего дня и PLN. Проверяйте год формы и допущения таблицы.
- Сравните отдельные итоги поступлений и расходов со своей историей. Причины расхождений фиксируются, а не скрываются чистой суммой.
- По убыткам сохраняйте исходный год, сумму, использованную часть и остаток окна; допустимое исправление не перезапускает срок.
- При нескольких счетах, переезде или необычной плате обратитесь с точными фактами к консультанту либо рассмотрите индивидуальную интерпретацию KIS.
Следующий шаг
Далее проверьте вычет убытков: там также важны источник дохода и порядок расчета.
Проверьте понимание
При всех условиях модели: польский налог до зачета 1 900 PLN, иностранный доход 3 000 из общих 10 000 PLN, подходящий уплаченный иностранный налог 800 PLN. Какой зачет?
Ответ и объяснения без JavaScript
Правильный ответ: 570 PLN.
800 PLN.
Уплаченная сумма выше пропорционального предела. Документ об оплате не отменяет ограничение.
570 PLN.
Предел 1 900 × 3 000 / 10 000 = 570 PLN ниже уплаченных 800 и ограничивает зачет.
230 PLN.
Это превышение уплаченной суммы над пределом, а не допустимый зачет. Зачет равен 570 PLN.
Вопросы и ответы
Какая ставка применяется к forex в Польше?
Для подходящего частного дохода инструментов статьи 30b(1) базовый расчет — 19%, без общего минимума шкалы. Сначала устанавливают инструмент и характер деятельности. При подходящей совокупной базе сверх порога после уменьшений возможен отдельный солидарный сбор. Иные страховые основания отдельны; пример не является мировой налоговой нормой.
Можно ли использовать убыток прежних лет?
Подходящий убыток инструментов уменьшает соответствующий доход в следующих пяти годах по годовому пути 50% либо разрешенному разовому правилу. Доход виртуальных валют, отдельные дивиденды и проценты нельзя свободно зачесть. При пропуске исходного расчета оценивают позднюю подачу или допустимую корректировку; срок использования не начинается заново.
Как сверить иностранный брокерский счет?
Проверьте документы конкретного лица и все урегулирования, платы и исправления. Без подходящего PIT-8C установите суммы по записям. Поступление и расход пересчитываются по своим датам и курсам NBP. Источник, соглашение и PIT/ZG проверяются отдельно; адрес или бренд не доказывают обязанность приложения.
Всегда ли нужен ORD-U при иностранном брокере?
Нет автоматического вывода по одному счету. Статья 82 определяет лиц и охват информации о договорах с нерезидентами; иной предпринимательский статус оценивается отдельно. PIT/ZG имеет другие условия, связанные с действительным иностранным источником и инструкцией. Эти формы не взаимозаменяемы.
Источники и пределы применения
- MF: польские формы PIT
Исходный официальный перечень форм сохранен. Используется версия нужного года, не произвольная текущая форма.
- Sejm: исходная ссылка закона PIT
Исходная запись закона сохранена для контекста. Конкретные выбранные нормы проверены по официальным текстам ELI.
- NBP: исторические курсы
Исходный архив курсов сохранен. Валюта и дата признания каждой суммы устанавливаются отдельно; наблюдавшиеся курсы в моделях не заданы.
- MF: инструкция PIT-38 за 2025
Выбранный текст части C/D: поля 28–35, прежние убытки, округление и предел иностранного зачета; также условия автоматического принятия и UPO. Все 12 страниц и изображения не проверены.
- ELI: закон PIT, текст апреля 2026
219-страничный текст отражает состояние на 1 апреля 2026. Выбрана статья 30b(1–6): классификация, предпринимательство, разные категории и пропорциональный зачет. Не заявлены чтение всего акта или всех переходных норм.
- ELI: Ordynacja podatkowa
Выбраны категории лиц и охват статьи 82; ранее — давность, округление и условия корректировки. Сам иностранный счет не доказывает ORD-U; отдельные обстоятельства и исполнительные нормы могут требовать проверки.
- MF: платеж после автоматического принятия
Прочитан выбранный официальный индексированный ответ: уведомление и семь дней после получения для автоматически принятой PIT-37/PIT-38. Это отдельный источник, не текст брошюры и не общее продление самостоятельно поданного расчета.
- ELI: выбранные нормы PIT, консолидация сентября 2026
Прочитан выбранный текст статьи 30b на страницах 288–290; ранее выбраны статьи 9(3), 11a и 30h. Не все 432 страницы, изображения или индивидуальное соглашение.
Польша, налоговый период 2025 и обычный прошедший срок 30 апреля 2026. Это не российское налоговое руководство или все доходы по 19%. Предполагаются частная квалификация статьи 30b(1), правильные PLN после допустимых расходов, один иностранный источник, подтвержденные соглашение и право на зачет, действительно уплаченный подходящий налог. Прежних убытков, прочих вычетов и иных расчетов в модели зачета нет. Новый вариант меняет только сумму иностранной оплаты, не складывается с исходной. Предпринимательство, виртуальные валюты, страхование, PCC и солидарный сбор требуют своей оценки. Настоящие документы, аккаунт, подача, платеж или право на возврат здесь не проверялись; полные акты и все переходные нормы не прочитаны.