
Inhalt dieser Analyse
Der eingefrorene Snapshot enthält für 2016–2025 insgesamt 2.560 EUR/USD-Referenzbeobachtungen über 2.609 Montag-bis-Freitag-Daten. Alle 49 Werktage ohne Beobachtung stimmen mit geplanten TARGET-Schließungen überein. An vorgesehenen offenen Werktagen liegen 2.560 Werte und keine unerwarteten Lücken vor. Das prüft Vollständigkeit dieser Datenkopie, nicht historische Websiteverfügbarkeit oder Pünktlichkeit der Erstveröffentlichung.
Methode und Befunde
Für 1. Januar 2016 bis 31. Dezember 2025 wählen wir je Datum eine offizielle XML-Beobachtung USD je EUR. Ein separates offizielles API-CSV stimmt an allen 2.560 Daten und Werten überein. Der unabhängig erstellte Kalender entfernt Wochenenden und die TARGET-Schließtage:1. Januar, Karfreitag, Ostermontag,1. Mai sowie 25. und 26. Dezember. Feiertage am Wochenende zählen nicht erneut als unveröffentlichte Werktage.
Die Jahresveröffentlichungen in Zeitreihenfolge betragen 257,255,255,255,257,258,257,255,256 und 255. Nicht veröffentlichte Werktage sind 4,5,6,6,5,3,3,5,6 und 6. Jahres- und Tageskalender-CSV zeigen jede Klassifikation.
In jedem Jahr beträgt der größte Abstand aufeinanderfolgender Veröffentlichungstage fünf Kalendertage.2025 ist 17.–22. April ein Beispiel: Vier Daten liegen dazwischen, zwei TARGET-Schließtage und ein Wochenende. Das bedeutet keine fünf fehlenden Beobachtungen.
Was ein täglicher Referenzkurs nicht zeigt
Ein einzelner Referenzwert liefert weder Open, High, Low, Close noch Spread, Volumen oder Tickpfad. Er kann keine intraday berührten Stops bestätigen oder Ausführungen rekonstruieren. Fortführung eines Werts über einen Feiertag ist Imputation, keine beobachtete Marktquote.
Die Uhrzeit war im Zeitraum nicht einheitlich: Ab 1. Juli 2016 wurde ungefähr 14:30 durch 16 Uhr CET ersetzt. Diese Studie rekonstruiert weder Intradaykurse noch historische Erstveröffentlichungszeiten.
Quelle: EZB-Statistik. Die Kopien wurden am 7. Oktober 2026 abgerufen. Ergebnisse und Klassifikation sind eigene Berechnungen. Quellenhashes stehen im Manifest; research.py und finalize.py verwenden die Python-Standardbibliothek. Nutzungsbedingungen sind im Paket enthalten. Spätere Exporte können revidiert sein.
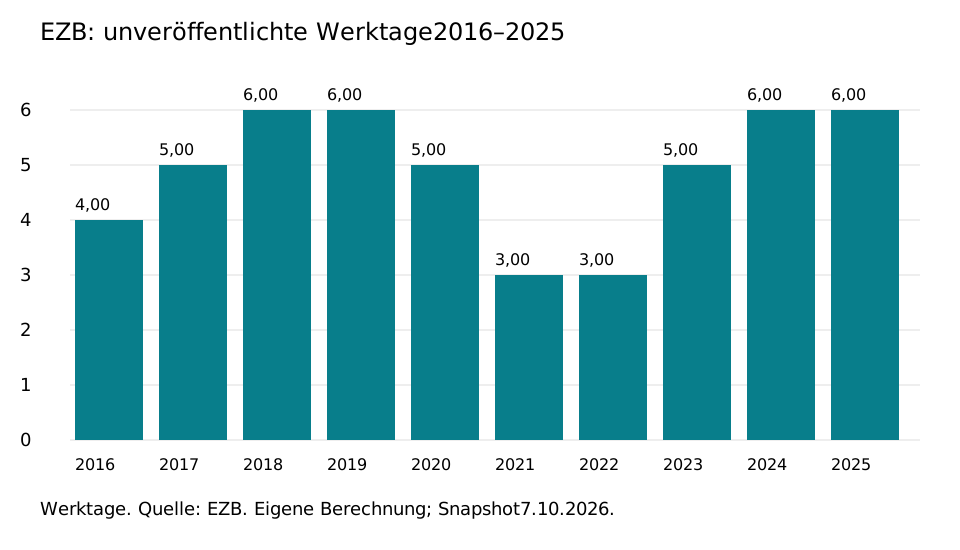
Ergebnistabelle
| Jahr | Mo–Fr-Daten | Veröffentlichungen | TARGET-Schließungen | Unerwartete Lücken |
|---|---|---|---|---|
| 2016 | 261 | 257 | 4 | 0 |
| 2017 | 260 | 255 | 5 | 0 |
| 2018 | 261 | 255 | 6 | 0 |
| 2019 | 261 | 255 | 6 | 0 |
| 2020 | 262 | 257 | 5 | 0 |
| 2021 | 261 | 258 | 3 | 0 |
| 2022 | 260 | 257 | 3 | 0 |
| 2023 | 260 | 255 | 5 | 0 |
| 2024 | 262 | 256 | 6 | 0 |
| 2025 | 261 | 255 | 6 | 0 |
Berechnungen reproduzieren
- Jahreskalender(CSV)
- Tageskalender(CSV)
- Code, EZB-Kopien und Anleitung(ZIP)
- Vollergebnisse(JSON)
- Quellen, Abrufzeit und SHA
Das gemeinsame NBP/EZB-Paket ruft NBP-Daten lokal aus dem offiziellen API ab; eine rohe NBP-Datenbank ist nicht enthalten. Die festgelegten SHA-Prüfungen stoppen bei Änderungen der Eingabedaten.
Datenquelle: EZB-Statistik; Studie A verwendet zusätzlich NBP. Berechnungen, Klassifikationen und Diagramme sind unsere. EZB-Originalinformationen sind kostenlos verfügbar; die EZB bestätigt oder empfiehlt unsere Ergebnisse nicht. Bedingungen der Quellennutzung stehen in den Paketen. KI unterstützte Berechnung und Veröffentlichung. Code- und Datenkontrollen sind keine unabhängige menschliche Fachbegutachtung.