Коррекции Фибоначчи: совпадение уровней и проверка фильтра
Продвинутая работа с коррекциями Фибоначчи начинается с ограничения свободы разметки. Если после реакции цены менять движение, интервал, коэффициент и ширину зоны, убедительное совпадение легко выбрать задним числом. Заранее задайте близость уровней, сохраните время доступности точек и проверяйте добавленное условие с учетом расходов.
Совпадение не означает независимые доказательства
Конфлюэнция — близость выбранных уровней или сочетание условий анализа в одной области. Дневная и четырехчасовая сетки и средняя могут использовать перекрывающиеся цены. Три названия инструментов не дают автоматически три независимых наблюдения. Копирование сетки на другой интервал не добавляет данных; рисунок не показывает количество участников с заявками в этой зоне.
Отношения соседних чисел Фибоначчи приближаются к обратной величине золотого сечения: 21/34 ≈ 0.6176, 144/233 ≈ 0.6180. Предел 1/φ начинается с 0.6180339…, где φ = (1 + √5)/2 = 1.6180339…. Это математические ориентиры. Их тождество само не устанавливает места заявок или вероятность разворота цены.
Зафиксируйте настройки и доступность информации
Укажите источник, тип цены, часовой пояс, интервалы и правило выбора экстремумов. TradingView позволяет задавать координаты, Reverse и необязательный расчет по логарифмической шкале. Здесь используется линейная цена: 0% на конце движения B, 100% на начале A; P(r) = B + r(A − B). При одинаковых ценах точек разные настройки могут давать разные уровни.
| Параметр | Значение |
|---|---|
| 23.6%, 38.2%, 50%, 61.8%, 78.6% | Выбранные доли, не пять измеренных вероятностей успеха |
| 50% | Соглашение о половине диапазона, не предельное отношение чисел Фибоначчи |
| 78.6% | Округление √0.618; не безопасная граница потерь |
| Допуск группы | Задан заранее, отдельно от ширины зоны и расстояния стопа |
| Доступность экстремума | При двух последующих закрытых барах точка известна только после них |
Время экстремума не равно времени его распознавания. Дневное закрытие еще не завершено в полдень. Подтвержденную поворотную точку можно нарисовать в прошлом, хотя для признания нужны более поздние бары. Храните значения, доступные в момент решения, не подставляйте итоговые старшие данные в ранний сигнал.
Достаточно ли большей доли побед?
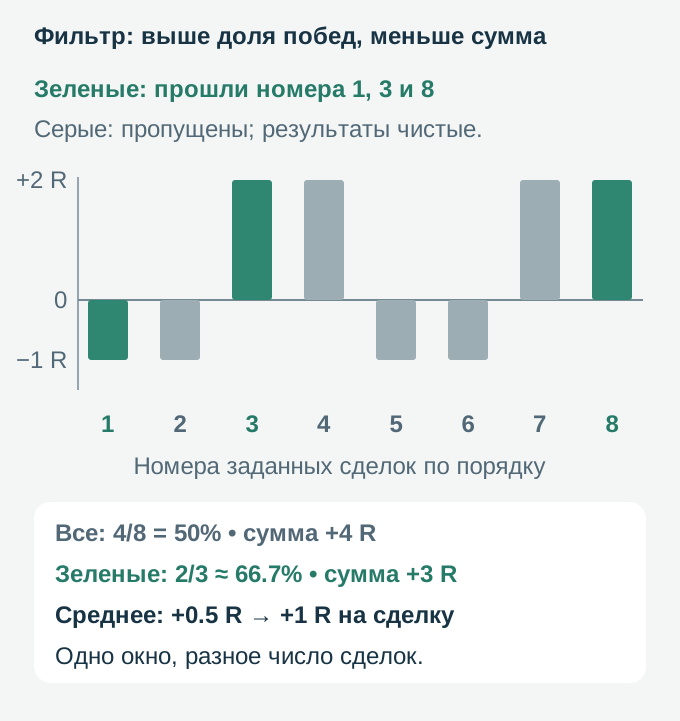
В одном вымышленном окне восемь возможностей. Заранее заданная маска пропускает номера 1, 3 и 8, после чего сравниваются объявленные результаты. Зеленый цвет означает прохождение фильтра независимо от знака результата, а не прибыльность.
Полный чистый ряд в фиксированных R: −1, −1, +2, +2, −1, −1, +2, +2. Четыре победы из восьми — 50%, сумма +4R, среднее +0.5R. Номера 1, 3 и 8 дают −1, +2, +2: две победы из трех, примерно 66.7%, сумма +3R, среднее +1R. Более высокая доля побед и среднее не обязаны улучшать суммарный результат окна.
Предположения: список и маска сконструированы, это не результат теста Фибоначчи и не оценка вероятностей. Каждый R равен одной и той же фиксированной сумме начального риска; результаты уже чистые. Нет реинвестирования и перекрывающихся позиций. Маска известна до оценки результатов; выбирать сделки по известной прибыли нельзя. Время экспозиции, просадка и устойчивость на последующих периодах не оценивались. TradingView: отдельные показатели результата и ограничения тестирования.
Как вычислить совпадение уровней
Заданы завершенный рост EUR/USD 1.08000–1.12000 и последующий завершенный меньший рост 1.09000–1.10080. Обе пары точек распознаны до следующей коррекции. Пипс = 0.0001. Большая сетка: 1.12000 − 0.618 × 0.04000 = 1.09528. Меньшая: 1.10080 − 0.5 × 0.01080 = 1.09540. Разность 1.2 пипса укладывается в выбранный максимум 2 пипса. Это условие упражнения, не рекомендация допуска.
Для группы используйте максимум минус минимум, не только соседние расстояния. Добавление 1.09570 расширяет полный размах до 4.2 пипса и нарушает тот же допуск. Допуск группировки, ширина зоны и расстояние стопа различны.
В отдельной вариации изменим только конец большого роста с 1.12000 на 1.12100. Его линия 61.8% станет 1.095662. Сдвиг точки на 10 пипсов перемещает линию на 3.82 пипса; расстояние до неизменной меньшей линии теперь 2.62 пипса, условие не выполнено. Даже округление до пяти знаков, 1.09566, дает 2.6 пипса. Выбор точки меняет классификацию, не добавляя новой информации о тренде.
Если два заранее описанных способа выбора точек дают разную квалификацию, сохраняйте оба. Не выбирайте задним числом тот, что совпал с отскоком. Средняя или зона спроса и предложения дает еще одну гипотезу, без автоматической независимости и доказательства скопления заявок.
Гармоническим определениям нужна полная структура. В методе Скотта Карни Gartley использует B около 61.8% и D около 78.6% XA. Bat использует коррекцию XA 88.6%, а идеальные Butterfly и Crab — проекции XA около 127% и 161.8%. Поэтому 78.6% не описывает D любого паттерна; существуют и другие условия отрезков. Это определения продвигаемой автором геометрии, не безопасная граница или независимое исследование прибыльности.
Свобода поиска увеличивает число совпадений
Точное x = (√5 − 1)/2 — положительный корень x² + x − 1 = 0, откуда 1/x = x + 1. Десятичная запись начинается 0.6180339…. Округленное 0.618 не сохраняет точное тождество: его подстановка в многочлен дает −0.000076. Отдельно отношение диагонали к стороне правильного пятиугольника равно φ ≈ 1.6180339. Геометрическое тождество не доказывает рыночного механизма.
В собственном условном контрольном примере зафиксируем одну цену внутри интервала 100 пипсов, не ближе 2 пипсов от края. Каждая дополнительная линия выбирается независимо и равномерно. Совпадение в пределах 2 пипсов занимает полосу шириной 4 пипса; вероятность одной линии 4/100 = 0.04. Для m линий хотя бы одно совпадение имеет вероятность 1 − 0.96m: 4.00% для одной, примерно 33.52% для десяти и 87.01% для пятидесяти. Это не наблюдения рынка.
Реальные сетки Фибоначчи имеют общие точки и зависимые уровни. Эти вероятности не описывают паттерны или будущие отскоки. Модель показывает свободу отбора: записывайте все просмотренные сетки и коэффициенты, а не только выбранную пару. Применяйте один поиск к благоприятным и неблагоприятным случаям.
Зона, реакция и исполнение — разные события
Задайте измеримое подтверждение. Условное исследовательское правило: минимум Bid завершенной свечи H1 внутри 1.09528–1.09540 и закрытие выше 1.09540. Минимум 1.09532 и закрытие 1.09550 проходят. Это не устанавливает покупку на минимуме свечи; вход неизвестен до исполнения.
В отдельном гипотетическом расчете куплено 10000 EUR по Ask 1.09565. Продажа по Bid 1.09365 дает −20 USD до дополнительных расходов, по Bid 1.09965 — +40 USD. После заданных расходов 4 USD результаты −24 и +36 USD: отношение 1.5 вместо отношения ценовых расстояний 2. Спред уже включен в заданные цены и повторно не вычитается. Если обычный стоп исполнится хуже, по Bid 1.09265, результат −30 USD до расходов и −34 USD после них. Это не максимальная возможная потеря; срок действия, отмена и выход требуют своих правил.
Расходы меняют долю побед для безубыточности
Отдельно используем уже заданные денежные исходы +40/−20 USD до дополнительных расходов и +36/−24 USD после них. Это бинарная учебная модель с одинаковыми количеством и исполнением в каждой сделке, а не оцененная вероятность стратегии. Без этих расходов нулевое ожидание требует p = 20/(40 + 20) = 1/3. При расходах 4 USD за полный оборот каждой сделки порог становится p = 24/(36 + 24) = 40%. Для двадцати вымышленных сделок восемь выигрышей и двенадцать проигрышей дают +80 USD до дополнительных затрат и 20 × 4 = 80 USD затрат, то есть ноль. Семь выигрышей дают −60 USD после затрат, девять — +60 USD; средние −3, 0 и +3 USD на сделку. В другой, отдельно заданной версии все проигрыши исполняются по худшему выходу из примера, −34 USD после затрат, а выигрыш остается +36 USD. Тогда нулевое ожидание требует 34/(36 + 34) = 17/35 ≈ 48.5714%. Это пороги объявленных выплат, не прогноз доли побед. Спред уже включен в исходные цены исполнения; 4 USD не вычитаются второй раз. Финансирование, конвертация и иные расходы по условию отсутствуют. Этот пример с двадцатью сделками не объединяется с диаграммой восьми сделок в фиксированных R.
| Победы | Поражения | До расходов | Расходы за все сделки | После расходов | Среднее после расходов |
|---|---|---|---|---|---|
| 7 | 13 | +20 USD | 80 USD | −60 USD | −3 USD |
| 8 | 12 | +80 USD | 80 USD | 0 USD | 0 USD |
| 9 | 11 | +140 USD | 80 USD | +60 USD | +3 USD |
Сохраняйте полную спецификацию теста
Сравните одно правило входа без фильтра и с ним, оставляя исполнение, расходы и выходы одинаковыми. Запишите число сделок, чистую сумму, просадку и все индивидуальные результаты. Меньше входов или более высокая доля прибыльных сделок сами не устанавливают улучшение.
- Выбор точек: как движение становится допустимым, без универсального требования H4 или числа свечей.
- Доступность: время распознавания и завершенность старших данных.
- История поиска: все проверенные точки, коэффициенты и допуски, включая неудачные версии.
- Исполнение: ширина группы не равна буферу стопа или пределу потерь; коэффициент не задает универсальные 15–20 пипсов.
- Нетронутые данные: настройте на одном периоде, оцените на другом без изменения правил, при одинаковых предпосылках наблюдения и затрат.
Отдельное снижение GBP/USD: только одна сетка
Следующее движение вымышлено и не является заявлением об исторических датах или сделках. Линейная сетка от A 1.3400 до B 1.2500 дает снижение 900 пипсов при пипсе 0.0001. Коррекции отсчитываются обратно вверх от B.
| Параметр | Значение |
|---|---|
| Начало A | 1.3400 |
| Конец B | 1.2500; снижение 900 пипсов при пипсе 0.0001 |
| Отскок 38.2% | 1.2500 + 0.382 × 0.0900 = 1.28438 |
| Отскок 50% | 1.29500 |
| Отскок 61.8% | 1.30562; уровень, не вероятность |
| Вторая сетка | Ее точки не заданы: совпадение независимо не вычислить |
| Ограничение | Одна сетка не обосновывает продажу и не показывает чужие заявки |
Вычисления дают ориентиры, не прогноз для валютных пар. Для заявленного совпадения воспроизведите вторую сетку по ее собственным точкам и настройкам. Отделяйте геометрию, наблюдавшуюся реакцию и исполненный результат стратегии.
Следующая практическая проверка
Маска диаграммы оставляет 1, 3 и 8 из восьми чистых результатов. Доля побед растет с 4/8 до 2/3, среднее с +0.5R до +1R, сумма падает с +4R до +3R. Это разные меры одного условного окна, без теста на исторических данных Фибоначчи или оценки вероятностей. Не переделывайте маску под четыре уже известных выигрыша.
- Воспроизведите 1.09528 и 1.09540, разность 1.2 пипса и выбранный допуск 2. Затем добавьте третью линию.
- Измените только большой конец на 1.12100. Сохраните меньшую сетку и проверьте нарушение 2.62 пипса без перенастройки допуска.
- Пересчитайте альтернативные выходы для 10000 EUR и расходы 4 USD. Не вычитайте спред дважды и не принимайте зону за предел убытка.
- Сравнивайте фиксированный фильтр при одинаковых входах, выходах и исполнении, сохраняя неудачные версии и нетронутые данные. Положительное сравнение дает повод продолжить проверку, не обещание успеха.
Основы коррекций Фибоначчи объясняет ориентацию и формулу; Система совпадения условий — сочетание заданных условий; Анализ нескольких временных интервалов — информацию, доступную на разных интервалах.
Следующий шаг
Сравнивайте фильтр по записанным правилам, данным, расходам и полному списку результатов.
Проверьте понимание
После фильтра доля побед выросла с 50% примерно до 66.7%, среднее с +0.5 до +1R, а сумма упала с +4 до +3R. Что следует?
Ответ и объяснения без JavaScript
Правильный ответ: Три меры описывают разные свойства одного заданного ряда.
Более высокая доля побед гарантирует большую сумму.
Пример показывает обратное: меньше сделок дали меньшую сумму, хотя доля побед выросла.
Три меры описывают разные свойства одного заданного ряда.
Доля побед показывает частоту положительных результатов, среднее — результат на сделку, сумма — все окно. Ни одна мера сама не доказывает будущую эффективность фильтра.
Нужно изменить фильтр так, чтобы прошли только четыре известных выигрыша.
Выбор по уже известным результатам подгоняет маску. Это не проверка правила, доступного до решения.
Вопросы и ответы
Является ли уровень 50% уровнем Фибоначчи?
Это соглашение о половине диапазона, а не одно из описанных предельных отношений. Включение не доказывает психологической силы, равного веса с 61.8% или обычной зоны 30–50 пипсов. Укажите точки, расчет и допуск каждой сетки; сами числа не дают вероятности сделки.
Как найти совпадение коррекций?
Задайте близость до поиска. В условном EUR/USD уровни 1.09528 и 1.09540 разделяют 1.2 пипса, укладываясь в выбранный размах 2. С добавленным 1.09570 полный размах 4.2 и условие нарушено. Для группы используйте максимум минус минимум. Цены и названия инструментов не доказывают независимости информации или участия трейдеров; ценность фильтра требует сопоставимого теста.
Почему 78.6% встречается в гармонических паттернах?
78.6% округляет √0.618, где 0.618 приближает обратное золотое сечение. В Gartley Карни D около 0.786 XA — одно условие наряду с B и другими отрезками. У других конструкций иные пропорции. Это не последняя безопасная граница и не правило подтверждения нового тренда при пробое. Размер позиции, отмена идеи и исполнение задаются отдельно; обычный стоп не гарантирует плановую потерю.
Работают ли коррекции на любом рынке и интервале?
Формула распознавания не устанавливает эффективность на каждом инструменте. Сохраняйте данные, тип котировок, календарь, время распознавания точек, настройки, затраты и исполнение. Проверяйте одно правило с фильтром и без него, включая неудачные версии и неиспользованные данные. Универсальный порог H4, число наблюдающих трейдеров и рейтинг эффективности по ликвидности здесь не установлены.
Источники и пределы применения
- Liber Abaci: исходный энциклопедический обзор
Сохраненная вторичная библиография, не оригинальная рукопись или источник вероятностей торговли. Точная дата в марте 1202 года и рыночная причинность не устанавливаются.
- Investopedia: исходный обзор уровней коррекции
Сохраненный вторичный учебный материал. Технические настройки проверены отдельно по документации поставщика; общие оценки эффективности не приняты за измеренные вероятности.
- Ларри Песавенто: Fibonacci Ratios with Pattern Recognition
Сохранена исходная книжная ссылка; прямое чтение ограничено ошибкой сервера. Книга целиком и приписанная ей цитата заново не проверены; численная эффективность из них не выводится.
- TradingView: инструмент коррекций Фибоначчи
Выбранные координаты, Reverse и логарифмический вариант. Документация не задает оптимальную ширину совпадения или вероятность отскока.
- TradingView: стратегии и ограничения тестирования
Выбранные разделы о раздельных показателях, расходах и отборе данных. Список результатов и маска этой статьи сконструированы; их проверка не является тестом платформы.
- Скотт Карни: определение Gartley
Определения B около 0.618 и D около 0.786 XA вместе с другими условиями. Описание автора метода, не независимая оценка прибыльности.
- Скотт Карни: определение Bat
Коррекция XA 0.886 отличает конструкцию от Gartley. Прочие условия нужны отдельно; 0.786 не является общей точкой D.
- Скотт Карни: определение Butterfly
В идеальной конструкции выделена проекция XA 1.27. Геометрическая метка не гарантирует доступности исполнения или безопасного стопа.
- Скотт Карни: определение Crab
В выбранном определении центральна проекция XA 1.618. Продвижение метода не заменяет независимого исследования результатов.
Учебные линейные расчеты, не вероятности отскока или рекомендации универсального допуска. Все цены EUR/USD и GBP/USD, список восьми чистых R, маска, независимый равномерный контроль и отдельные двадцать сделок вымышлены. Дополнительные расходы 4 USD заданы отдельно; спред уже включен в цены. Исторические даты и сделки старого примера не подтверждаются.