Проверка стратегии по этапам: категории ошибок и учет состояния
Исторический тест — один этап оценки стратегии. Запишите правила, проверьте историю, отделите разработку от оценки и исследуйте операционную работу на демо или без отправки заявок. Любое исследование на реальном счете необязательно. Прохождение этапов не гарантирует сохранения счета или повторяемой доходности.
Один отчет отвечает не на все вопросы
Правильность программы, качество данных, результат на истории и работа на счете — разные вопросы. Код может точно исполнять убыточную идею; прибыльный отчет может возникнуть из ошибочного кода. Ведите версионную карточку: проверяемый вопрос, ожидаемое состояние, фактический результат и нерешенное ограничение. Включите успешный вход, убыток, отсутствие сигнала, подтвержденный отказ и перезапуск. Если доказательства отсутствуют, пишите «не проверено».
Вымышленные 30% доходности, выбранные из 300 комбинаций, требуют исследования отбора, а не объявления преимущества. Базовая методика разобрана в руководстве по историческому тесту.
Общие 98% не закрывают категорию отказов
Требуемые категории проверяются отдельно
Полный вымышленный список содержит 100 функциональных случаев. Пройдены все 98 обычных; оба подтвержденных отказа не прошли заранее заданное требование записать отказ без ложной отметки исполнения.
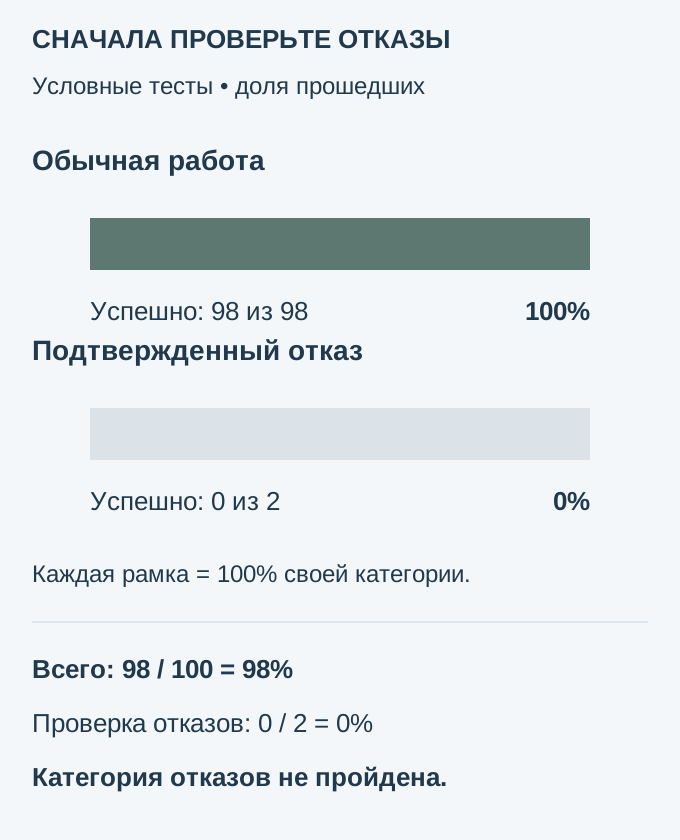
Общий счет 98 / 100 = 98% описывает только этот список. В обязательной категории отказов результат 0 / 2 = 0%. Исправьте обработку отказа, повторите нужные проверки и убедитесь, что обычная работа сохранилась. Пока требуемая категория не пройдена, проверка остается открытой. Это функциональные случаи, не вероятность будущей надежности, качество брокера или доходность стратегии. Пропавший сетевой ответ здесь не называется отказом: оба исходных случая получают уже подтвержденный отказ.
| Категория | Подтвержденный счет | Что проверяется |
|---|---|---|
| Обычные состояния | 98 успешных из 98 | 100% этой категории |
| Подтвержденные отказы | 0 успешных из 2 | 0% обязательной категории |
| Весь условный список | 98 успешных из 100 | 98% не заменяют проверку каждой категории |
| Неизвестный сетевой ответ | Здесь не является подтвержденным отказом | Нужна отдельная проверка состояния |
Правила должны воспроизводиться
Запишите вход, выход, стоп, цель и расчет объема так, чтобы их можно было повторить. Вымышленный кандидат использует EMA(50), EMA(200), RSI(14), среднюю за 20 периодов, стоп 1.5 ATR(14), цель 2.5 ATR и плановую долю риска 1%. Это выбранные настройки, не рекомендация. До теста все еще нужны точный момент доступности свечи, определение касания, доступная цена исполнения и порядок одновременных условий выхода.
Сохраните версию данных и среды
Выбирайте историю под вопрос и доступные данные инструмента, а не обязательное число лет. Укажите провайдера, продукт, часовой пояс, стороны котировки, пропуски, версию кода, параметры и модель исполнения. Архивируйте данные или их идентификатор, операции и журналы. Отличайте исходные тики MT5 от сгенерированных замен. Изменение истории, сборки терминала или настроек счета способно изменить отчет без изменения стратегии. Счетчик сделок сам по себе не устанавливает независимость наблюдений.
Десять лет дневных данных, пять лет M30/M15 или два года тиков могут быть выбранными окнами, но не универсальными требованиями. Охват условий и ограничения нужно обосновать; 100 или 300 сделок не дают автоматической статистической значимости.
Не меняйте правила по результату отдельного блока
Заранее задайте хронологические данные разработки и оценки. Разбиение 70/30 — один условный вариант. Слабая отдельная проверка может отражать выборку, расходы или рыночные условия, а не только подгонку. Если версия 1.0 проверена на 2024–2025 годах и убытки по понедельникам приводят к исключению понедельников в версии 1.1, повторное использование 2024–2025 годов уже относится к разработке новой версии. Сохраните оба отчета и причину изменения: новое название периода не возвращает ему независимость.
Скользящие окна тоже требуют заранее выбранных правил
Вымышленная проверка обучается на 2018–2021 годах и оценивается на 2022-м, затем обучается на 2019–2022 годах и оценивается на 2023-м. Повторяйте выбранный порядок без будущей информации. Пять–семь циклов — решение исследователя. Для показателя WFE заранее определите формулу и знаменатель: диапазон 0.5–0.75, значение ниже 0.3 или ниже 0.5 сами по себе не являются универсальными вердиктами. Изменение параметров на 50% также не устанавливает причину нестабильности.
Метод разобран в руководстве по скользящим окнам (на английском); другие рабочие процедуры — в библиотеке практики. Если вывод меняет следующую версию, запишите это в журнал исследований, не объявляя использованный период нетронутым.
Демо, состояние заявки и необязательный реальный счет
Демо или наблюдение без заявок проверяют время сигналов, разрешения, ответы и перезапуски в реальном времени. Сохраняйте идентификатор идеи, запрошенный объем, сделки и активные заявки. Режим Forward тестера MT5, напротив, использует позднюю часть исторического диапазона: это не наблюдение будущих котировок на демо. Месяцы без редкого события не проверяют это событие; демо-исполнение не обязано воспроизводить реальный счет.
Исходная вымышленная цель покупки — 0.20 лота. До разрыва связи исполнены 0.08, а остаточная заявка позднее подтвержденно отменена. Других позиций и заявок этой идеи нет. Если повторная заявка на все 0.20 полностью исполнится, общий объем станет 0.28: превышение 0.08, то есть 40% цели. Подтвержденное исполнение только разности 0.20 − 0.08 = 0.12 дает всего 0.20. При неизвестной отмене прежний остаток еще может исполниться: сначала сверяйте состояние. Это один заданный путь отказа, не проверка надежности всей системы.
| Состояние | Объем | Вывод |
|---|---|---|
| Цель одной идеи | 0.20 лота | Не размер всего счета |
| Исполнено до разрыва связи | 0.08 лота | Остаток затем подтвержденно отменен |
| Повтор всех 0.20 | 0.08 + 0.20 = 0.28 | Превышение 0.08 = 40% цели |
| Только недостающий объем | 0.20 − 0.08 = 0.12 | После его исполнения всего 0.20 |
| Отмена остатка не установлена | Может исполниться прежний остаток | Сначала сверка, не слепая повторная отправка |
Если исследование на реальном счете обосновано, отдельно ограничьте плановую экспозицию и установите фактический размер контракта. В условном соглашении один микролот равен 0.01 стандартного лота; для цели 0.20 это 5%, а одна десятая цели равна 0.02 лота. Термин не определяет одну десятую любого целевого объема и не устанавливает минимальный шаг вашего счета. Три–шесть месяцев наблюдения — пример, не срок допуска к увеличению позиции. Сравнивайте расходы и исполнение с моделью; сходные итоги не устраняют рыночный риск.
Назначенные показатели не восстанавливают сделки
Все числа пробойного примера назначены, а не наблюдены. Кандидат EUR/USD M30 использует предыдущий максимум 20 свечей для входа и минимум 10 для выхода; моменты заявки и правила исполнения еще требуется определить. Разработка — 2014–2020, отдельная оценка — 2021–2023. Предположим, выбраны 23/11 свечей и стоп 1.4 ATR.
| Этап | Условия | Назначенные показатели |
|---|---|---|
| Исходная модель EUR/USD M30 | Вход: предыдущий максимум 20 свечей | Выход: предыдущий минимум 10 свечей |
| Разработка 2014–2020 | Выбраны 23/11 свечей; стоп 1.4 ATR | 58% выигрышей; коэффициент прибыльности 1.72; 22% годовых |
| Отдельная проверка 2021–2023 | Назначенные результаты | 54%; 1.51; 18% годовых |
| Позднейший сценарий демо | Дополнительный расход исполнения 0.5 пипса | Не текущая стоимость и не валидация следующего этапа |
| Необязательный сценарий реального счета | Назначено 51% выигрышей | Прибыли, убытки и размер позиции этим не заданы |
Коэффициент прибыльности здесь является отдельно назначенным агрегатом. Из доли выигрышей, этого коэффициента и годовой доходности нельзя восстановить последовательность сделок или просадку. Позднейшие полпипса расхода и 51% выигрышей также не подтверждают следующий этап и не определяют размер позиции. Значение WFE 0.71, пять циклов, четыре месяца демо или три месяца условной реальной торговли могли бы быть отдельными назначенными условиями; без расчетов и журналов они не становятся наблюдаемыми доказательствами.
Общая позиция и цель отдельной идеи
Дополнительный вымышленный случай разделяет идею и счет с неттингом. Цель идеи A — покупка 0.20 лота. В сверенном внутреннем журнале к A отнесены подтвержденные 0.08, а к идее B по тому же символу и направлению — 0.22. Общая позиция счета равна 0.30 лота. Неисполненная часть прежней заявки A подтвержденно отменена; иных активных заявок A нет. Разность 0.20 − 0.30 = −0.10 не означает, что цель A уже выполнена: она вычитает чужой объем. Для A недостает 0.20 − 0.08 = 0.12. Если эта дополнительная покупка действительно исполнится, внутренний итог A станет 0.20, B останется 0.22, а общая позиция будет 0.42 лота. Эти 0.42 не являются превышением цели A, потому что цель относится только к A; совокупную экспозицию и обеспечение счета при этом нужно оценивать полностью. В неттинге MT5 это одна позиция по символу, а не две отдельные платформенные позиции A и B. Отнесение сделок к идеям — допущение сверенного аналитического журнала, не гарантия, что агрегат платформы сам хранит такую разбивку. При неполном журнале или неизвестной отмене сначала устанавливают состояние; приведенный расчет не является инструкцией автоматически отправлять заявку.
| Объект учета | Расчет | Граница вывода |
|---|---|---|
| Идея A, цель и исполнение | Цель 0.20; исполнено 0.08 | Недостает 0.12 лота |
| Идея B, тот же символ | Исполнено 0.22 | Ее объем не закрывает цель A |
| Общая позиция до новой сделки | 0.08 + 0.22 = 0.30 | Одна позиция неттинга, две аналитические доли |
| Ошибка по общей позиции | 0.20 − 0.30 = −0.10 | Неверная единица сравнения |
| После подтвержденного дополнения A | A 0.20 + B 0.22 = 0.42 | Совокупная экспозиция счета по-прежнему важна |
Следующие действия зависят от доказательств
- Сохраните точные правила, параметры, формулу стопа и расчет объема относительно выбранного капитала счета.
- Проверьте время данных, пропуски, происхождение тиков и изменения контракта. Укажите охваченные условия и ограничения.
- До настройки выберите хронологическое разделение, показатель и порядок скользящих окон. Отдельно сохраняйте все изменения после просмотра результатов.
- На демо проверяйте конкретные рабочие состояния. При обоснованном последующем реальном исследовании ограничьте плановую экспозицию и сравнивайте исполнение и расходы.
- Сопоставляйте доходность с расходами, экспозицией, просадкой и неопределенностью. Двенадцать процентов на каждом этапе не являются автоматически более безопасными, чем 30% на разработке и 8% на проверке.
Ни три–шесть месяцев, ни моделирование последовательностей Монте-Карло (на английском) не гарантируют готовность к увеличению объема. Расхождения — повод исследовать предполагаемое торговое преимущество (на английском), изменить план, отклонить идею или остаться в наблюдении; переход к реальному счету не обязателен.
Проверьте понимание
В условном списке пройдены 98 обычных случаев и не пройдены оба обязательных теста подтвержденного отказа. Что означают общие 98%?
Ответ и объяснения без JavaScript
Правильный ответ: Пройдены 98 из 100 случаев, но обязательная категория отказов еще не пройдена.
Программа имеет 98% шансов правильно работать в будущем.
Доля описывает только этот подготовленный список. Вероятностная модель будущих сбоев не задана.
Обработка отказа пройдена: ее вес в общем счете мал.
Обязательные категории проверяются отдельно. Ни один из двух случаев отказа не пройден.
Пройдены 98 из 100 случаев, но обязательная категория отказов еще не пройдена.
Общий счет верен, однако он не заменяет результат 0 из 2 в отдельно требуемой категории.
Вопросы и ответы
Чем план проверки отличается от одного теста?
Исторический запуск оценивает одну реализацию при заданных предпосылках. План фиксирует проверенные вопросы: время правил, происхождение данных, расходы, отдельные наблюдения и рабочие отказы. В условном списке 98 из 100 не закрывают обязательные 0 из 2; прибыльный график не исправляет ошибку программы.
Сколько времени должно пройти до реального счета?
Обязательного графика девять–пятнадцать месяцев и требования переходить к реальным деньгам нет. Планируйте наблюдения под правила и пути отказов. Месяц без сигнала не проверяет вход, обычная работа не проверяет перезапуск. Время само по себе не оправдывает увеличение объема.
Какие показатели сравнивать между этапами?
Согласованные наборы сигналов, размеры позиций, чистые выплаты, расходы, экспозицию и просадку капитала за указанные периоды. Сохраняйте также отклоненные, пропущенные и неисполненные запросы. Более долгий период может дать большую максимальную просадку без новой ошибки исполнения. Разности 10 процентных пунктов, 0.3 коэффициента прибыльности или 0.5R не устанавливают единственную причину расхождения.
Прохождение этапов гарантирует постоянное преимущество?
Нет. Проверки отвечают на ограниченные вопросы при записанных условиях. Можно отклонить идею или продолжить наблюдение. Перестановка сделок Монте-Карло исследует принятые предпосылки и не раскрывает все возможные будущие потери, события и отказы ликвидности.
Можно ли вычитать общую позицию из цели одной идеи?
Только если единицы учета действительно совпадают. В новом случае 0.30 лота счета включают 0.08 идеи A и 0.22 идеи B. Для A недостает 0.12, хотя общий объем больше ее цели. Требуется сверенный журнал и известное состояние активных заявок; агрегат неттинга сам не подтверждает аналитическое распределение.
Источники и пределы применения
- Роберт Пардо: библиографическая ссылка на книгу
Исходная ссылка сохранена. Текущий доступ вернул 403; полный текст и приписанная ранее цитата не прочитаны и здесь не воспроизводятся. Числовые примеры проверены независимо.
- MetaTrader 5: исторический режим Forward
Прочитаны выбранные разделы Forward и проверки на позднем историческом периоде. Это отличие от реального времени на демо, а не обещание устранения всех ошибок отбора.
- MetaTrader 4: вводная страница тестера
Прочитана вводная страница. Отдельный рекламный блок о новой платформе не приписывается тестеру MT4; сравнительного рейтинга здесь нет.
- Backtrader: указатель документации
Открыт указатель разделов о данных, заявках, позициях и расходах. Полная реализация движка и работа конкретной стратегии в нем не проверялись.
- TradingView: указатель Pine Script v6
Открыт указатель документации v6. Это библиографический контекст; полная модель исполнения стратегий и пригодность конкретного исследования здесь не аудировались.
- MetaTrader 5: заявки, сделки и система неттинга
Прочитаны выбранные разделы о заявке и сделке, одной совокупной позиции по символу в неттинге и отличии от хеджирования. Разбиение по идеям в новом примере принадлежит сверенному аналитическому журналу.
Учебная методология; все торговые показатели, параметры и объемы вымышлены. Пример неттинга относится к описанной системе MT5 и выбранному аналитическому журналу, не устанавливает условия конкретного счета или автоматическую отправку заявок. Реальное исследование необязательно; надежность, доходность и права клиента не гарантируются.