Коррекция Фибоначчи: формулы, опоры и точность цены
Коррекция Фибоначчи измеряет возвращенную долю выбранного ценового движения. Сначала задайте две опорные точки и способ расчета. Сетка сама по себе не задает вероятность отскока, направление следующей свечи или подходящую цену приказа. Точность зависит от выбранных цен и настроек.
Что рассчитывают уровни коррекции
Коррекция Фибоначчи — термин на английском в нашем линейном примере задана формулой P(r) = B + r(A − B). A — начало, B — конец движения, r — возвращенная доля. При r=0 цена равна B, при r=1 — A. После роста от L к H: P = H − r(H − L); после снижения от H к L: P = L + r(H − L). Это доля данного диапазона, а не процент потери всей стоимости инструмента.
Коррекция и проекция выполняют разные расчеты, но их названия не закрепляют исключительно вход или выход. MT5 и TradingView допускают уровни вне промежутка двух точек. Отдельный материал о проекциях Фибоначчи на английском сравнивает точки отсчета и построения по двум и трем опорам. Запишите реальные цены 0% и 100%, а не выводите соглашение только из порядка щелчков.
Происхождение коэффициентов
В последовательности 0, 1, 1, 2, 3, 5, 8, 13… каждый следующий член — сумма двух предыдущих. При росте номеров отношения к следующему члену, через два и через три места стремятся примерно к 0.618, 0.382 и 0.236. Первые отношения еще не обязаны равняться этим пределам. Соглашение 78.6% округляет квадратный корень примерно из 0.618; 1.618 приближает золотое отношение, 0.618 — обратную величину.
Половина диапазона, 50%, — дополнительное соглашение, а не один из этих предельных коэффициентов. Включение этой линии не измеряет психологическую силу или вероятность реакции рынка. Математическое происхождение остальных чисел тоже не доказывает торговой эффективности.
| Уровень | Значение доли |
|---|---|
| 23.6% | r=0.236 выбранного движения |
| 38.2% | r=0.382; цену определяют и опорные точки |
| 50% | Половина диапазона, дополнительное соглашение |
| 61.8% | r=0.618, а не вероятность разворота 61.8% |
| 78.6% | Округленный коэффициент; пересечение не устанавливает новый тренд |
Порядок усреднения и обращения курса
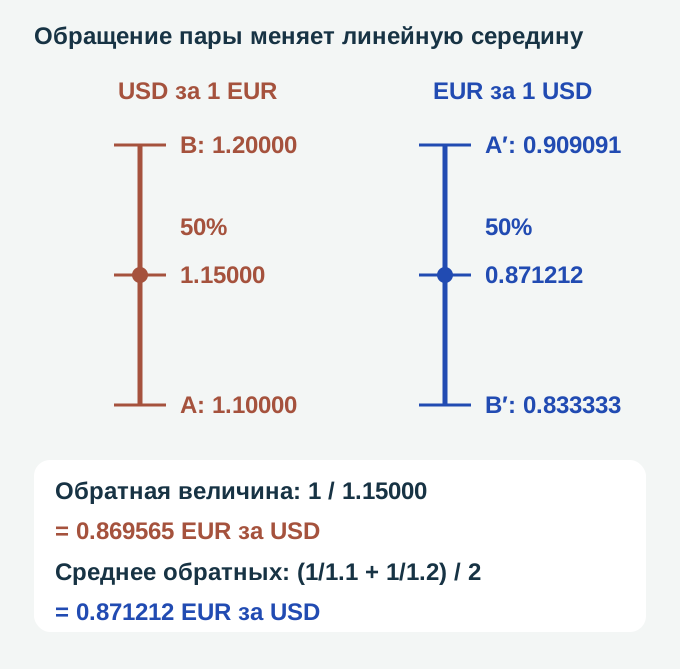
Условный EUR/USD растет от A=1.10000 до B=1.20000 USD за EUR. Обратные величины A′=1/A и B′=1/B образуют снижение в EUR за USD. На обеих линейных шкалах вычислим коррекцию 50% от конца движения.
Как сделать расчет воспроизводимым
TradingView документирует точные координаты, пользовательские коэффициенты и переключатель направления Reverse. Для логарифмической шкалы предусмотрен отдельный способ расчета уровней. Одинаковые цены при разных настройках могут дать разные линии. В этой статье расчет линейный, 0% находится в B. Записывайте инструмент, источник котировок, интервал и выбор по теням свечей или закрытиям.
Опорные точки выбирают по заданному правилу; для арифметики не нужен универсальный минимум в сотни пипсов или дневной график. Если при неизменном L=1.0750 заменить H=1.0950 на 1.1000, линия 61.8% станет 1.1000 − 0.618 × 0.0250 = 1.08455. Это на 19.1 пипса выше прежних 1.08264. Выбор новой точки после наблюдения реакции изменяет сценарий, а не подтверждает исходный.
Расчетный уровень и торговое решение
Сетка не определяет объем, исполнение, расходы или выход. Совпадение с прежней поддержкой или сопротивлением — материал на английском может стать дополнительным проверяемым условием. Но средняя или свечная модель могут преобразовывать те же цены; совпадение не является автоматически независимым доказательством или улучшением результата после расходов.
Касание 61.8% не означает автоматического входа; пересечение 78.6% само по себе не доказывает разворота. Смысл порогов в плане задают до сбора исходов. Обычные стопы могут исполняться хуже указанной цены. Трендследящие системы на английском рассматривают отдельные правила; название семейства не дает оптимального буфера или предела убытка.
Один диапазон 200 пипсов в двух направлениях
Условный EUR/USD: пипс равен 0.0001 USD за EUR, L=1.0750, H=1.0950. Разница 0.0200 — 200 пипсов. Это отдельные сценарии коррекции после L→H и отскока после H→L, без заданного будущего результата или рекомендуемой сделки.
| r | Доля диапазона, пипсы | После L→H | После H→L |
|---|---|---|---|
| 23.6% | 47.2 | 1.09028 | 1.07972 |
| 38.2% | 76.4 | 1.08736 | 1.08264 |
| 50% | 100 | 1.08500 | 1.08500 |
| 61.8% | 123.6 | 1.08264 | 1.08736 |
| 78.6% | 157.2 | 1.07928 | 1.09072 |
Для 61.8% после роста: 1.0950 − 0.618 × 0.0200 = 1.08264; после снижения: 1.0750 + 0.618 × 0.0200 = 1.08736. Общей является только середина 50%. Возврат половины движения в 200 пипсов не означает потери половины стоимости евро. Сохраняйте точность до приведения возможной цены приказа к допустимому шагу инструмента.
Границы метода и зависимые совпадения
Выбранные опоры не заставляют курс разворачиваться. Для утверждений о скоплении приказов или причине реакции нужны соответствующие рыночные данные; одной популярности недостаточно.
Почти совпадающие сетки могут повторять одну алгебру. В условном примере большой отрезок A=100, B=120. Намеренно зададим конец меньшего отрезка как 100 + 0.618 × 20 = 112.36 при том же начале. Линия 61.8% большого отрезка равна 107.64. Линия 38.2% меньшего: 112.36 − 0.382 × 12.36 = 107.63848, всего на 0.00152 ниже. Это не два независимо выбранных рыночных экстремума.
Округленное 0.618² = 0.381924 почти равно 0.382. Для точного q=(√5−1)/2 выполняется q²=1−q, поэтому специально вложенные диапазоны дают строго одинаковую линию. Не каждое совпадение искусственно; пример показывает важность происхождения и независимого выбора точек. Близость линий сама по себе не добавляет измеренной вероятности отскока.
Самостоятельная проверка
- Воспроизведите таблицу в обоих направлениях с 0% в B и сравните цены 61.8%.
- Запишите точные опоры, источник, интервал, Reverse и линейный либо логарифмический расчет.
- При L=1.0750 и новом H=1.1000 получите после роста 38.2% на 1.09045 и 61.8% на 1.08455; расстояние 0.00590, или 59 пипсов.
- Если максимум подтверждается лишь двумя позднейшими закрытыми свечами, не используйте окончательный максимум на его собственной свече в тесте.
- Для оценки полного правила сохраняйте случаи без отскока, расходы исполнения и неиспользованные данные. Месяц выбранных примеров автоматически не доказывает преимущества.
По теме на английском: проекции Фибоначчи, построение поддержки и сопротивления, трендследящие системы, гармонические модели. Существующие русские материалы доступны в разделе технического анализа и разделе стратегий. Более широкий контекст: технический анализ на ForexMechanics.com.
Пять знаков не задают шаг приказа
Дополнительный условный пример отделяет отображение цены от допустимого шага. Пусть символ показывает пять десятичных знаков, но ценовая сетка приказов задана как k × 0.0001, где k — целое число. Это вымышленная спецификация, а не действующие условия EUR/USD. Рассчитанная линия 1.08264 точно отображается с пятью знаками, но не лежит на этой сетке. Соседние допустимые значения — 1.0826 и 1.0827: расстояния до исходной линии равны 0.00004 и 0.00006, то есть 0.4 и 0.6 заданного пипса. Если отдельное правило ограничило цену сверху значением 1.08264, округление вверх до 1.0827 нарушило бы этот предел; если нужен нижний предел 1.08264, округление вниз до 1.0826 его нарушает. Это проверка заданного ограничения, а не указание купить или продать. Направление округления определяется отдельным правилом, не числом Фибоначчи. Текущие Bid/Ask, минимальные расстояния, доступность приказа и исполнение еще не проверены.
| Величина нового сценария | Значение | Вывод |
|---|---|---|
| Точная расчетная линия | 1.08264 | Видима, но не кратна 0.0001 |
| Соседнее значение снизу | 1.0826 | На 0.4 пипса ниже |
| Соседнее значение сверху | 1.0827 | На 0.6 пипса выше |
| Только верхний предел 1.08264 | 1.0827 не проходит | Близость к линии не отменяет ограничение |
| Только нижний предел 1.08264 | 1.0826 не проходит | Это другое условие, не готовая сделка |
Проверьте понимание
Линейная середина 1.10000 → 1.20000 равна 1.15000 USD за EUR. Обязана ли середина обратного движения равняться 1/1.15000?
Ответ и объяснения без JavaScript
Правильный ответ: Нет: среднее обратных ≈0.871212, обратная середина ≈0.869565
Да: 50% всегда сохраняет то же отношение цен
Обращение нелинейно. Среднее обратных величин не обязано равняться обратной величине среднего.
Нет: среднее обратных ≈0.871212, обратная середина ≈0.869565
Те же две опоры дают разные результаты при изменении порядка операций. Единицы обоих этих результатов — EUR за USD.
Единицы опорной цены вообще нельзя обратить
Положительную опорную цену можно обратить. Здесь не моделируются спред и исполнимые стороны котировки.
Вопросы и ответы
Откуда берутся коэффициенты Фибоначчи?
По мере роста членов последовательности отношения к следующему члену и через два или три места стремятся примерно к 0.618, 0.382 и 0.236; ранние отношения не обязаны им равняться. 78.6% округляет квадратный корень из примерно 0.618. Половина диапазона 50% — дополнительное соглашение. Происхождение числа не устанавливает вероятность реакции рынка.
Как воспроизвести построение?
Задайте точные цены и ориентацию. Здесь линейная формула P(r)=B+r(A−B), 0% в B и 100% в A. Проверьте Reverse, коэффициенты и расчет по логарифмической шкале. Запишите источник, интервал, тени или закрытия и время доступности опор. Универсального минимума в сотни пипсов арифметика не требует.
Какой уровень важнее всего?
Универсально лучшего уровня или повышенной вероятности из r не следует. В примере 61.8% означает 123.6 пипса из диапазона 200, а не шанс отскока 61.8%. После роста это 1.08264, после снижения — 1.08736. Пересечение 78.6% само по себе не доказывает разворота. Полное правило с входом, выходом, объемом и расходами оценивают отдельно.
Доказывают ли расчеты прибыльность уровней?
Нет. Формула показывает построение, а не прибыльное исполнение. Используйте доступное к моменту решения правило выбора опор и сохраняйте случаи без отскока, расходы и неиспользованные данные. Несколько близких линий могут повторять одни входы или специально вложенные диапазоны, а не давать независимые подтверждения.
Источники и пределы применения
- TradingView: уровни коррекции Фибоначчи
Две опорные точки, пользовательские уровни, Reverse и отдельная настройка логарифмического расчета. Формула урока явно задает линейное соглашение.
- CME Group: обозначение валютного курса
Базовая и котируемая валюты; EUR/USD выражает USD за EUR. Обращение условной положительной цены не является исполнением обмена.
- MetaTrader 5: коррекция Фибоначчи
Координаты двух опор и управление уровнями, в том числе вне диапазона 0–100%. Это описание инструмента выбранной платформы.
- MetaTrader 5: параметры символа
Число десятичных знаков и минимальный шаг цены — отдельные параметры. Дополнительная сетка k × 0.0001 вымышлена.
- StockCharts ChartSchool: коррекции Фибоначчи
Отношения последовательности и соглашение 50%; это не исследование вероятности отскока.
- TradingView: прежний адрес описания коррекции
Прежний адрес документа TradingView перенаправляет на актуальное описание инструмента; настройки проверяют отдельно.
- Джон Дж. Мэрфи: Technical Analysis of the Financial Markets
Библиографическая ссылка на издание Мэрфи; полный текст книги и прежняя прямая цитата здесь не проверялись.
- Corporate Finance Institute: обзор коррекций Фибоначчи
Дополнительное учебное объяснение построения; не используется как доказательство прибыльности или скопления приказов.
Все цены и сетки учебные, пипс EUR/USD задан как 0.0001. Линейные опорные цены не являются исполнимыми котировками; спред, вероятность отскока и доходность не моделируются. Правило шага нового примера не описывает действующий счет.