Возврат к среднему: объект, окно и результат после расходов
Возврат к среднему — гипотеза о сокращении расстояния между определенным рядом и выбранным ориентиром. Назовите оба объекта до проверки. Низкий RSI, касание полосы или низкий ADX не предписывают покупку. Подвижное среднее способно приблизиться к неизменной цене; достижение средней линии поэтому не обязательно означает прибыльную сделку.
Совместный рост не определяет ряд для возврата
Условные индексы в одной произвольной единице: P = 100, 102, 104, 106; Q = 100, 104, 108, 112. Прокрутите схему по горизонтали.
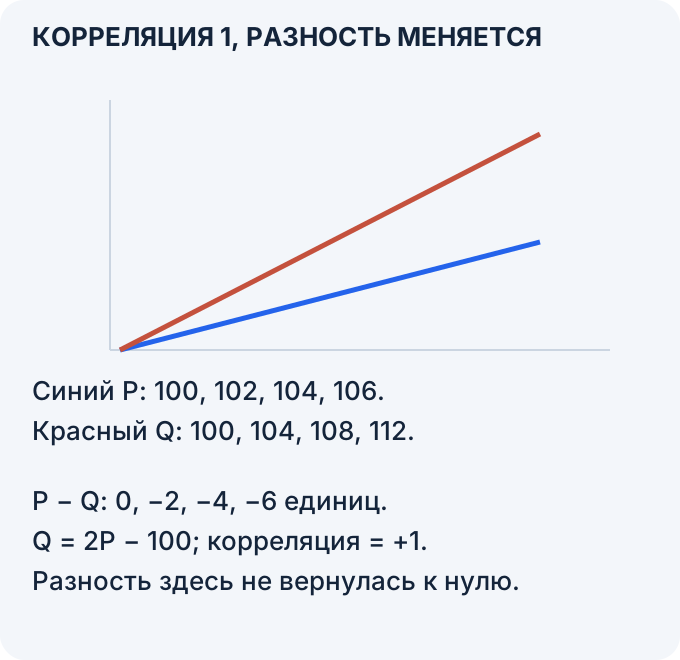
Здесь Q = 2P − 100, поэтому P − Q = 100 − P уменьшается от нуля до −6. Совместный рост не заставляет эту разность вернуться. В то же время 2P − Q постоянно и равно 100: другой коэффициент задает другой объект. Корреляция сама не выбирает ни ряд, ни единицу, ни коэффициент и не доказывает устойчивость связи за пределами четырех наблюдений.
Что именно должно вернуться
Задайте ряд, единицы измерения, окно и любой коэффициент хеджирования. Уровень цены, отклонение от обновляемой средней и межинструментальная комбинация P−βQ — разные объекты. Последнюю иногда называют модельным спредом; это не спред Bid–Ask брокера. Высокая корреляция не устанавливает ее устойчивости. Системы следования тренду проверяют правила продолжения, но название любого подхода не предсказывает будущую сторону движения.
Две стандартные ошибки интерпретации — считать любую среднюю неподвижной целью и приписывать ценовому конверту вероятность возврата. Две величины стандартного отклонения могут описывать ширину полосы. Они не задают вероятность достижения обновляемой двадцатибарной средней или срок возврата. Выбранный ориентир, окно и правило входа требуют собственной проверки.
Расстояние зависит от соглашения о расчете
Стационарность относится к свойствам определенного процесса, включая среднее, дисперсию и структуру автокорреляции. Стационарность изменений не делает автоматически стационарным уровень. Коинтеграция — отдельная гипотеза: реализация расширенного двухэтапного теста Энгла—Грейнджера в statsmodels проверяет нулевую гипотезу отсутствия коинтеграции при предположении входных рядов I(1). Оцененный коэффициент и результат теста одной выборки не устанавливают будущую устойчивость или чистую прибыль. Нельзя подобрать коэффициент на позднейших данных и использовать его так, будто он был известен раньше.
Традиционные полосы Боллинджера используют простую среднюю и ширину на основе стандартного отклонения. Параметры 20 периодов и 2 отклонения — исходные настройки, а не универсальный оптимум. Касание полосы дает относительное положение, а не обязательный разворотный ордер. RSI тоже преобразует цены: традиционные уровни 30/70 не определяют вероятность выигрышной сделки.
Наша статистика расстояния z = (цена − среднее)/стандартное отклонение. Запишите окно, включение текущего бара и знаменатель дисперсии. Значение −2 описывает расстояние, не срок отскока. ADX можно испытать как фильтр режима; низкое значение не доказывает будущий диапазон, высокое не является универсальным запретом. Задайте его расчет и порог, затем сравните одинаковые остальные правила с фильтром и без него на последующем периоде. Несколько производных одного ценового ряда не становятся автоматически независимыми доказательствами.
Одна цена, два явно заданных окна
Пусть предшествующие закрытия EUR/USD по Bid равны 1.1000, 1.1002, 1.0998, 1.1000; текущее t0 = 1.0996. Один пипс = 0.0001. Если исключить t0, среднее равно 1.1000. Сумма квадратов отклонений равна 8 пипсов²; при ddof = 0 делим ее на четыре, получая стандартное отклонение √2 ≈ 1.4142 пипса. Текущее расстояние −4 пипса дает z ≈ −2.8284.
Если включить t0 в последние четыре закрытия, оно заменяет старейшее 1.1000. Получаются 1.1002, 1.0998, 1.1000, 1.0996; среднее 1.0999, отклонение √5 ≈ 2.2361 пипса, расстояние −3 пипса и z ≈ −1.3416. Одна и та же цена проходит условный порог z ≤ −2 только по первому правилу. Это различие спецификации, не выбор лучшего порога.
Почему экстремум не гарантирует отскок
Цена способна продолжать движение вдоль внешней полосы; автор метода различает касание и сигнал. Добавление после убытка меняет размер позиции, а не математическую вероятность возврата. Пригодность уровня, остатка модели или обновленной средней для возвратной стратегии остается эмпирическим вопросом.
Даже при неизменном предшествующем окне способ деления меняет результат. Для четырех исходных цен стандартное отклонение при ddof = 0 равно √(8/4) ≈ 1.4142 пипса, при ddof = 1 — √(8/3) ≈ 1.6330. Расстояние −4 пипса дает соответственно z ≈ −2.8284 и −2.4495. Условный тест z ≤ −2.5 выполнен только при ddof = 0. Порог выбран для демонстрации различия, а не как рекомендуемый параметр.
Заранее задайте обработку нулевого стандартного отклонения. Когда все значения окна совпадают и цена равна им, z требует 0/0 и не определено. Не подставляйте молча ноль или торговый вход. Иное соглашение об этой границе задает иной алгоритм даже без движения цены. Двухотклоненная полоса не означает 95% вероятности возврата; RSI и свеча отскока не превращают касание в доказательство прибыльности.
Полное правило входа и выхода
До теста определите измеряемый ряд, источник цен, сигнальное окно, время доступности сигнала, вход, исполнение, выход и расходы. Фильтр поддержки или сопротивления можно проверить по тому же протоколу, но он не требуется самим определением возврата к среднему. Сохраняйте все подходящие сигналы, включая те, что так и не достигли ориентира.
Явно выберите цель: прежнее среднее, замороженное при сигнале, или среднее, обновляемое позднее. Определите также убыточный выход, предел времени удержания и отмену условий. Расстояние 1.5 × ATR — один возможный параметр, а не обязательный стандарт. Обычный стоп может исполниться хуже уровня срабатывания; размер и расходы считайте по заданной модели цен.
Пропуск временной цели означает, что выбранная цель не достигнута в разрешенный срок. Это не доказывает начала нового тренда. Совместно оценивайте величину и частоту чистых выигрышей и потерь. Одной доли успеха или выбранного срока ручного выхода недостаточно, чтобы установить положительное ожидание или сохранность капитала.
Среднее достигло неизменной цены, но сделка убыточна
Продолжим условный ряд еще тремя закрытиями Bid 1.0996. Средние четырех последних закрытий, включая текущее, последовательно равны 1.09990, 1.09975, 1.09970, 1.09960 на t0, t1, t2, t3. Отклонение цены от них составляет −3, −1.5, −1, 0 пипсов. Среднее пришло к неизменной цене. Замороженная прежняя цель 1.1000 в этом ряду не достигнута. На t3 все четыре цены совпадают; z не определено.
Назначим покупку EUR 10 000 по первому предложению Ask 1.0997 после t0 и продажу по Bid 1.0996 после сигнала t3. Счет в USD, совокупная комиссия USD 0.40, без финансирования и прочих сборов. Чистый результат = (1.0996 − 1.0997) × 10 000 − 0.40 = −USD 1.40. Спред уже находится в ценах исполнения, второй раз его не вычитаем. Достижение обновленной средней здесь сочетается с убытком. Отдельная гипотетическая продажа по Bid 1.1000 дала бы +USD 2.60, но такой цены в последовательности неизменных закрытий нет.
Дополнительный пример: ценовая цель и безубыточный выход
При той же назначенной покупке Ask 1.0997, EUR 10 000 и совокупной комиссии USD 0.40 точная цена продажи для нулевого чистого результата равна 1.0997 + 0.40/10 000 = 1.09974. Для отдельного упражнения дополнительно зададим сетку допустимых записей цены с шагом 0.0001 и началом в нуле. Число 1.09974 не принадлежит этой сетке. Продажа по 1.0997 дала бы −USD 0.40, по 1.0998 — +USD 0.60. Среди этих назначенных сеточных уровней 1.0998 — первый выше точной безубыточности. Это не фактический минимальный шаг символа, не приказ округлять цену ордера и не обещание доступной котировки. Цель индикатора, чистая безубыточность и исполнимая цена требуют разных проверок.
Что требуется для оценки пригодности
Нужна проверка конкретных входов, выходов и расходов. Сообщение ESMA об интервенции в CFD в 2018 году ссылалось на исторические диапазоны убыточных счетов в разных юрисдикциях. Они не являются текущим процентом убытков определенного стиля. Управление риском и дисциплина не гарантируют прибыльность.
Что зафиксировать перед тестом
- Выберите объект и единицы: уровень, отклонение от ориентира или взвешенную комбинацию рядов. Корреляция не задает коэффициент и не доказывает устойчивость.
- Запишите длину окна, сторону цены, ddof, включение текущего бара и обработку нулевого отклонения. Проверьте реализацию на одинаковых данных до оценки сделок.
- Задайте замороженную или обновляемую цель, вход, убыточный и временной выход, объем и расходы. Цель на графике не равна фактическому исполнению.
- Разделите выбор параметров и последующую оценку; учитывайте каждый подходящий сигнал. Демо проверяет реализацию, но несколько десятков случаев и бюджет 1% не доказывают прибыльность или готовность к реальным деньгам.
- Определите действие при недостигнутой цели и пределе времени. Усреднение после убытка рассматривайте как отдельное изменение размера с полной оценкой распределения чистых результатов.
Проверьте понимание
В модели Q = 2P − 100 что следует из корреляции +1?
Ответ и объяснения без JavaScript
Правильный ответ: Ряды линейно связаны, хотя P − Q в этой выборке уходит от нуля.
Разность P − Q обязана быть постоянной.
Постоянно 2P − Q. В P − Q коэффициенты не компенсируют разный наклон рядов.
Следующее значение P − Q обязано вернуться к нулю.
Корреляция описывает связь данной выборки, а не правило будущего возврата.
Ряды линейно связаны, хотя P − Q в этой выборке уходит от нуля.
P − Q = 100 − P, поэтому разность уменьшается при росте P. Это совместимо с корреляцией +1.
Вопросы и ответы
Что означает возврат к среднему?
Это проверяемая гипотеза о выбранном ряде и ориентире. Уровень, отклонение от обновляемой средней и взвешенная комбинация двух рядов различаются. Их свойства и чистые результаты сделок оцениваются отдельно. Корреляция или описательный z не доказывают будущего схождения. Здесь не назначается универсальный механизм страха и жадности или 95% вероятность возврата.
Какие расчеты и инструменты нужны?
Сначала задайте ориентир и расстояние. В нашем примере четырех закрытий среднее арифметическое, знаменатель дисперсии N−ddof. При цене 1.0996 исключение текущего закрытия дает z ≈ −2.8284, включение — ≈ −1.3416. Полосы Боллинджера, RSI и ADX могут задавать дополнительные условия. Связанные преобразования цен не являются независимыми доказательствами и не гарантируют улучшения.
Почему достижение средней не означает благоприятного движения?
Возврат не гарантирован, а ориентир способен меняться сам. В нашем ряду Bid остается 1.0996, пока среднее четырех закрытий снижается к нему. Достижение средней не означает роста цены или прибыли. Низкий ADX не гарантирует будущего диапазона; превышение срока удержания не доказывает начала тренда.
Как задавать вход и выход?
Укажите замороженную или обновляемую цель, доступность сигнала, цену входа, убыточный и временной выход, размер, расходы и обработку недействительных данных. Назначенные покупка Ask 1.0997 и продажа Bid 1.0996 для EUR 10 000 дают −USD 1.40 после комиссии USD 0.40, хотя обновленное среднее достигнуто. Другой выход Bid 1.1000 дал бы +USD 2.60, но в этом ряду его не было. Обычный стоп допускает худшее исполнение, фиксированное кратное ATR не гарантирует небольшой убыток.
Источники и пределы применения
- Джон Боллинджер: построение полос
Официальное описание средней и полос на основе стандартного отклонения, исходных параметров 20/2. Они не задают вероятность возврата или оптимум любой задачи.
- CFI: сохраненный обзор полос Боллинджера
Сохраненный вторичный учебный адрес исходника. Формулы и ограничения здесь отдельно сверены с документацией автора и NumPy; свежий полный обзор CFI не заявлен.
- CFI: сохраненный обзор RSI
Сохраненный вторичный учебный адрес исходника. Порог RSI не превращен в вероятность успеха; текущая статья не заявляет независимой проверки всего обзора CFI.
- ESMA: историческое сообщение о CFD от 27 марта 2018 года
Исторические ограничения розничных CFD в ЕС и диапазоны убыточных счетов разных юрисдикций. Не текущий процент убытков именно возвратной стратегии и не правовой режим каждого читателя.
- NumPy: знаменатель при расчете стандартного отклонения
Знаменатель N−ddof, исходное ddof = 0 и соглашение ddof = 1. Числа наших окон воспроизведены отдельно на точных рациональных значениях; вероятности сделки из них не следуют.
- Джон Боллинджер: правила интерпретации полос
Касание не равно сигналу, цена может идти вдоль полосы, связанные индикаторы не становятся независимыми подтверждениями. Стандартное отклонение не оправдывает автоматическое предположение о распределении.
- OANDA Corporation, США: расчет прибыли и убытка
Американский раздел описывает противоположные стороны исполнения и результат в котируемой валюте. Наши EUR/USD, объем и комиссия USD 0.40 назначены, не текущий тариф OANDA и не подтверждение доступности услуг.
- NIST: корреляция как линейная связь
Формула коэффициента Пирсона и значение +1 при точной положительной линейной зависимости. Четыре назначенных индекса — контрпример выводу о разности, не тест рынка.
- statsmodels: гипотезы теста коинтеграции
Нулевая гипотеза отсутствия коинтеграции, предположение I(1), расширенный двухэтапный метод Энгла—Грейнджера. В этой статье сам тест на рыночных данных не выполняется.
- NIST: стационарность временного ряда
Среднее, дисперсия, автокорреляционная структура и различие уровня и его изменений. Описательная картинка из четырех точек не является подтверждением стационарности.
Образовательный метод не определяет страну читателя, доступность продукта или пригодность торговли. ESMA 2018 — исторический контекст ЕС; пример OANDA относится к американскому разделу.