OBV на Forex: объем, пропуски и сравнение закрытий
On-Balance Volume (OBV) накапливает выбранный ряд объема со знаком, который определяется соседними ценами закрытия. Документация MetaTrader связывает индикатор с Джозефом Гранвиллом, но формула не определяет институциональных участников и поступление денег на рынок. Сначала выясните единицу объема и источник, затем сопоставляйте вычисленную линию с ценой. OBV не является балансом торгового счета (определение на английском).
Пропуск меняет не только один член суммы
Зададим полный условный фрагмент: закрытия t0 = 100, t1 = 102, t2 = 101; объемы t1 = 300 и t2 = 200 в одной произвольной единице. Начальный OBV в t0 равен 0. Удаление t1 меняет предыдущее закрытие для следующего сравнения. Прокрутите схему по горизонтали.
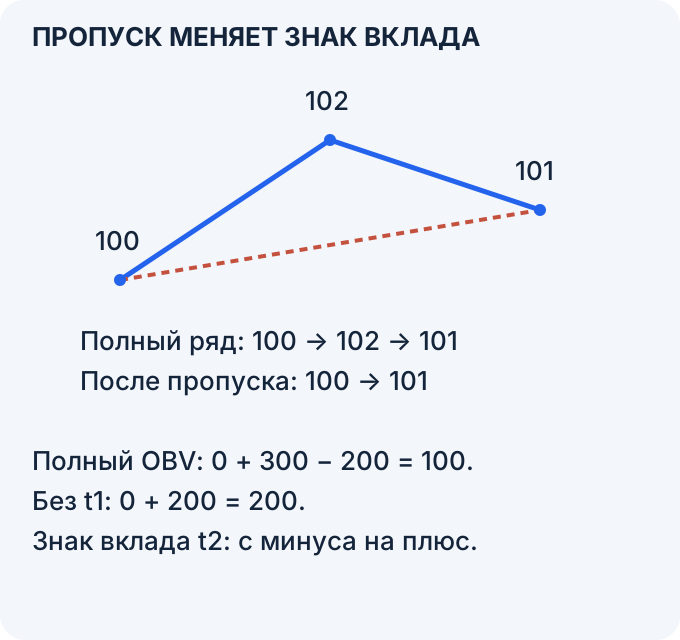
Неполный итог 200 отличается от полного 100 не простым удалением +300: знак следующего объема тоже изменился. Смена одного начального значения не исправит весь экспорт. Проверьте непрерывность и восстановите прежнее закрытие. Если запись недоступна, отметьте диапазон как неполный, прежде чем интерпретировать дивергенцию.
Как вычисляется OBV
Сравнивайте текущее закрытие с предыдущим закрытием, а не с открытием текущей свечи. При росте прибавляется весь текущий объем, при снижении он вычитается, при равенстве сумма не меняется. Изменение на один и на десять пипсов дает одинаковый вклад со знаком, если объемы одинаковы. Начальная константа сдвигает уровень; пересечение нуля не является универсальным торговым сигналом.
| Бар | Закрытие | Тики | Вклад | OBV |
|---|---|---|---|---|
| A | 1.1010 | 100 | +100 | 100 |
| B | 1.1005 | 180 | −180 | −80 |
| C | 1.1005 | 300 | 0 | −80 |
| D | 1.1020 | 120 | +120 | 40 |
| E | 1.1015 | 60 | −60 | −20 |
Итого 100 − 180 + 0 + 120 − 60 = −20. У C самый большой счетчик, но вклад нулевой: его закрытие равно закрытию B. Если выбрать начальный OBV 1000, итог будет 980; все разности останутся прежними.
Какой объем доступен на валютном графике
Тиковый счетчик брокера не является текущей суммой оборота всего внебиржевого валютного рынка. Только для исторического контекста: BIS сообщал за апрель 2022 года 7,5 трлн USD в день по всем валютным инструментам на основе net-net, после устранения двойного учета; спот составлял 2,1 трлн USD. Трехлетнее обследование — не поток объемов для графика, а эти исторические числа — не оценка оборота 2026 года.
MetaTrader определяет тиковый объем Forex как число изменений цены в предоставленном потоке за период. Сто тиков не определяет сто сделок, их номинальную стоимость (словарь на английском) или участников. MT5 iOBV принимает тип объема VOLUME_TICK либо VOLUME_REAL. Проверьте, предоставляет ли точный символ данные сделок: выбор реального объема не создает отсутствующие наблюдения. Корреляция тикового счетчика с полным оборотом здесь не оценивалась.
Сумма со знаком характеризует именно входной ряд, а не чистое давление покупок и продаж. Другие котировки, типы объема, границы баров и пропуски способны изменить результат. Разбор объема на Forex на английском поясняет различия исходных данных.
Дивергенция не устанавливает движение капитала
В таблице закрытие D = 1.1020 выше A = 1.1010, а OBV 40 ниже 100. При этом у D 120 тиков против 100 у A. Более низкий накопленный уровень связан с путем между точками, включая вычитание 180 у B. Из него не следует меньшая активность котировок на последнем более высоком закрытии.
Медвежья дивергенция (определение на английском) сравнивает более высокий экстремум цены с более низким соответствующим экстремумом OBV; бычья — более низкую цену с более высоким OBV. Накопление со знаками закрытий не измеряет только активность последнего бара. Ни число покупателей, ни вероятность разворота из такого условия не следуют.
Отдельный условный пример на H4
Предположим, EUR/USD растет две недели и формирует первую вершину около 1.0920. После короткой коррекции появляется более высокая цена 1.0975. Для этой отдельной иллюстрации H4 зададим соответствующие экстремумы OBV 500 и 400. Это условная медвежья дивергенция, а не доказательство меньшего объема новой вершины, продаж учреждений или известной вероятности разворота.
Определите правило сопоставления обоих экстремумов. Если подтверждение ценовой точки требует двух последующих закрытых баров, она известна после этих баров, а не в момент самой вершины. В примере нет полного ряда OHLC, выполненных ордеров или исследования эффективности.
Агрегация и точность меняют вычисление
Объединим A–E в один бар. Сумма объема равна 760 тикам; закрытие 1.1015 выше предыдущего 1.1000, поэтому один объединенный бар добавит 760. Пять отдельных вкладов дают −20. Это следствие формулы, а не ошибка платформы. Интервал и границы сессий входят в правило; универсального минимального H1 или H4 отсюда не следует.
Сохраним остальные данные, но изменим закрытие C с 1.10050 на 1.10051 либо 1.10049, всего на ±0,1 пипса EUR/USD при пипсе 0.0001. Его 300 тиков получат знак плюс либо минус, и итог станет +280 либо −320 вместо −20. Знаки последующих D и E не изменятся. Выгрузка с четырьмя знаками способна скрыть различие. CME сообщает количество торгуемых контрактов для определенных площадок и дат — это другая единица, а не гарантия более прибыльной или надежной стратегии.
Отличие от A/D и денежного потока Чайкина
Линия накопления/распределения A/D накапливает объем с весом положения закрытия внутри диапазона High–Low того же бара. Индикатор Chaikin Money Flow, CMF, делит сумму таких взвешенных вкладов на сумму объема выбранного окна. Периоды 20 или 21 — соглашения настройки, а не обязательные прибыльные значения. Эти расчеты не измеряют институциональные деньги; нулевые диапазоны и суммы объемов требуют правил конкретной реализации.
Сравнивайте формулы на одинаковых данных, а не оценивайте стратегию по убедительному виду линии. Второй инструмент из тех же цен не является автоматически независимым подтверждением. Профиль объема на английском распределяет выбранный объем по ценам; для него тоже нужен явный охват данных. Дополнительный контекст дает раздел технического анализа на английском.
Дополнительный пример: где сохраняется ошибка пропуска
Продолжим только фрагмент схемы новым заданным t3: закрытие 103, объем 50. Полный ряд дает 0, 300, 100, 150. Без t1 остаются значения 0, 200, 250 в t0, t2, t3. На последнем шаге обе версии сравнивают 103 с 101 и добавляют 50: ошибка прежнего знака не обязана повторяться на каждом будущем баре. Разность уровней после пропуска остается 100.
Однако единый сдвиг начального значения не согласует всю историю: в t0 поправка должна быть 0, а в t2 и t3 — −100. Отдельная поправка только после пропуска могла бы согласовать эти числа лишь при уже известных полных данных; она не восстанавливает запись t1 и не доказывает правильность неизвестного экспорта. Сохраните источник и отметку неполного диапазона, а не выдавайте подобранный сдвиг за восстановленные наблюдения.
Что сохранить для проверки OBV
- Источник, символ, тип объема, интервал, границы сессии, начало истории и точность выгрузки. Вручную проверьте рост, снижение и равенство закрытий.
- Правило выбора экстремумов и момент доступности каждой точки. Сохраняйте отклоненные и исчезнувшие позднее случаи, а не только красивые прошлые дивергенции.
- Отдельные условия входа, выхода, объема позиции и расходов. Дивергенция — измеренное условие; другие индикаторы из цены сами по себе не создают независимого доказательства преимущества.
- Полное правило с OBV и без него на одной оценочной выборке с теми же расходами, затем отдельный период. Записывайте все проверенные версии, чтобы был виден выбор после исходов.
- Для фьючерсов — точный контракт и способ перехода или построения серии. Контрактный объем не является всем мировым спотом; сравнение разных наборов данных само по себе не выделяет качество стратегии.
Проверьте понимание
Запись t1 с закрытием 102 удалена. Остались t0 = 100 и t2 = 101, объем t2 равен 200. Что делает обычная формула в t2?
Ответ и объяснения без JavaScript
Правильный ответ: Прибавляет 200: последнее доступное предыдущее закрытие равно 100.
Вычитает 200, поскольку t2 снижался в исходном ряду.
Алгоритм не знает удаленного закрытия 102. В неполном списке он сравнивает 101 со 100.
Оставляет OBV прежним: после пропуска объем становится нулевым.
Удаление предыдущей записи не обнуляет известный объем t2, равный 200.
Прибавляет 200: последнее доступное предыдущее закрытие равно 100.
101 > 100, поэтому знак положительный. В полном ряду сравнивались 101 и 102.
Вопросы и ответы
Что такое OBV и как его вычислить?
OBV прибавляет текущий объем при более высоком закрытии, вычитает при более низком и не меняет сумму при равенстве в сравнении с предыдущим закрытием. Уровень зависит от выбранного начала; он не является движением денег или числом участников. Условная последовательность 100 − 180 + 0 + 120 − 60 заканчивается на −20, а при начальном 1000 вместо 0 — на 980.
Можно ли использовать OBV на Forex без единого полного объема?
Его можно вычислить по определенному ряду объема, но это не доказывает прибыльность торговли. Тиковый счетчик отражает полученные данные выбранного потока, а не глобальный номинальный оборот. MT5 iOBV принимает VOLUME_TICK или VOLUME_REAL; проверьте доступность. Отсутствие данных объема сделок не доказывает отсутствия активности рынка. Статистика корреляции с полным оборотом здесь не заявляется.
Что означает дивергенция OBV?
Медвежья дивергенция сравнивает более высокую точку цены с более низкой соответствующей точкой OBV; бычья — обратные направления. Накопленный OBV не измеряет только активность последней свечи. В таблице у D 120 тиков против 100 у A, но OBV 40 против 100. Задайте сопоставленные экстремумы и время подтверждения; ни это условие, ни второй ценовой инструмент не определяют учреждения и не гарантируют разворота.
Источники и пределы применения
- StockCharts: формула OBV
Правила знака по соседним закрытиям и зависимость уровня от начала. Традиционные интерпретации не выдаются за измерение институциональных денег или доказанную эффективность.
- MetaTrader 5: On Balance Volume
Официальные формулы роста, снижения и равенства закрытий, атрибуция Гранвиллу. Спекулятивные интерпретации документации не используются как установленная будущая реакция цены.
- BIS: исторический оборот валютного рынка в апреле 2022 года
Сохраненный URL перенаправляется на официальную публикацию BIS. Прочитаны разделы о базе net-net и суммах 7,5 трлн USD в день по всем инструментам и 2,1 трлн по споту за апрель 2022 года. Это историческое обследование, не поток тиков и не оценка 2026 года.
- StockCharts: линия накопления/распределения A/D
Формула взвешивает объем положением закрытия внутри диапазона High–Low. Терминология не подтверждает реальное направление капитала.
- StockCharts: денежный поток Чайкина CMF
Сумма взвешенного объема делится на сумму объема окна; 20 или 21 — распространенные настройки, не гарантия результата.
- MQL5: тип входного объема iOBV
Официальный интерфейс принимает applied_volume; наличие VOLUME_REAL нужно проверять для точного символа, параметр не создает отсутствующие данные.
- CME Group: единицы отчета об объеме
Объем означает число контрактов выбранной даты на площадках CME Group. Это не весь мировой спот и не доказательство качества стратегии.
- MetaTrader 5: определение тикового объема Forex
Для Forex описан счетчик изменений цены за период предоставленного потока; он не определяет число сделок или их номинал.
- MQL5: типы применяемого объема
VOLUME_TICK обозначает тиковый объем, VOLUME_REAL — объем сделок. Доступность данных проверяется отдельно.
Документация платформ, CME и обследование BIS имеют разные области применения. Язык статьи не устанавливает страну читателя или доступность счета.