Формация Гартли: определения, опорные цены и исполнение
Формация Гартли описывает пять последовательных поворотных точек X,A,B,C,D в выбранной конвенции. Все отношения считают от одних опорных цен и записывают, когда точки стали известны. Проекция D, подтвержденный поворот, доступный вход и фактическое исполнение — разные события. Один уровень 0.786 не определяет всю структуру.
Происхождение названия и разные определения
Карни связывает название «Гартли 222» со страницей 222 книги Х. М. Гартли «Profits in the Stock Market» 1935 года. Он отличает исходную схему от позднее конкретизированных отношений Фибоначчи своей версии. Это историческая атрибуция автора, а не доказательство, что вся гармоническая школа произошла только от этой фигуры или что ее развороты наиболее надежны.
В выбранном описании Карни B=0.618XA, D=0.786XA, присутствует эквивалентное AB=CD, а публичная страница называет проекцию BC 1.27 или 1.618. В первом томе границы C указаны как 0.382–0.886AB; следующая страница перечисляет отдельные гармонические отношения внутри них и дополнительные именованные проекции BC. Это не одно универсальное правило каждого сканера. TradingView отдельно описывает непрерывные полосы BC/AB 0.618–0.786 и CD/BC 1.27–1.618. Число внутри полосы не обязано равняться ее концам.
В нашем упражнении явно сочетаются ориентиры B/D из выбранного описания Карни, равенство AB=CD и указанные непрерывные полосы TradingView. Это операционное условие сравнения, а не утверждение, что все авторские именованные уровни его принимают. Обзор гармонических структур объясняет, почему определения и допуски фиксируют заранее.
Какие расстояния измеряются
На линейной ценовой шкале используйте абсолютные разности цен. AB/XA измеряет B, AD/XA — D от A в сторону X, BC/AB — C, CD/BC — последнюю проекцию. AB=CD означает равные ценовые отрезки, а не равную длительность или длину наклонной линии на экране. Иная B нарушает выбранное условие, но не доказывает наличие другой полной формации. Проекции Фибоначчи помогают задать вычисления без обещания успешного исхода.
Вымышленный EUR/USD, пипс 0.0001:
| Точки | Измерение | Предел вывода |
|---|---|---|
| X=1.08000; A=1.10000 | XA=200 пипсов | Линейная шкала; пипс 0.0001 |
| B=1.08764 | AB=123.6 пипса; AB/XA=0.618 | До округления |
| C=1.09664 | BC=90 пипсов; BC/AB≈0.728155 | Внутри выбранной непрерывной полосы |
| D=1.08428 | AD=157.2; CD=123.6 пипса | AD/XA=0.786; CD/AB=1 |
| CD/BC | 123.6/90≈1.373333 | В полосе 1.27–1.618, но не равно ее концам |
B=A−0.618(A−X), D=A−0.786(A−X), C=D+(A−B) задают равные AB и CD. При AB=CD отношение CD/BC равно 1/(BC/AB); это зависимость измерений, а не независимое доказательство будущего. В этом примере 1.373333 проходит выбранную полосу 1.27–1.618, но не равно 1.27 или 1.618. Проверка лишь именованных концов его отклонит. Округленная прежняя B 1.0876 дает 0.620, не точные 0.618. Прежние C 1.0970 и D около 1.0843 тоже нельзя молча заменить точными C 1.09664/D 1.08428 и объявить равенство отрезков доказанным.
Те же свечи, другие опорные цены
Выбранный экстремум и цена закрытия — разные поля данных.
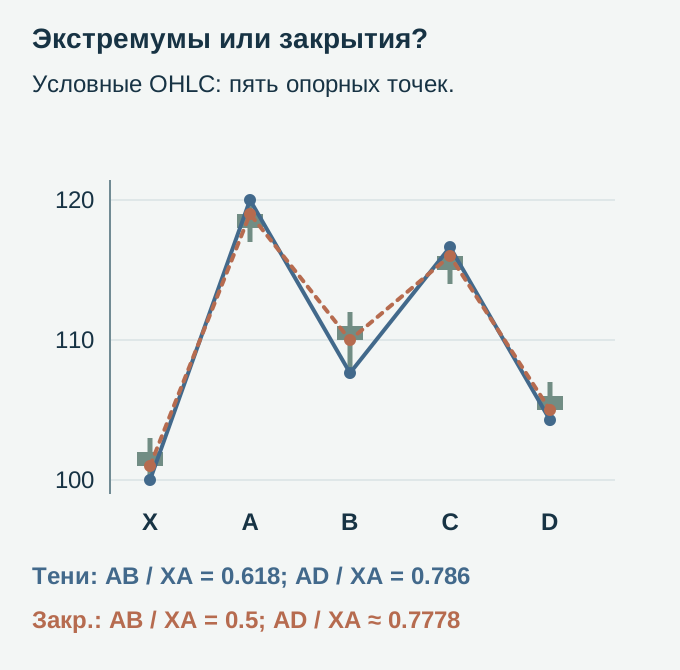
| Точка | Открытие | Максимум | Минимум | Закрытие |
|---|---|---|---|---|
| X | 102 | 103 | 100 | 101 |
| A | 118 | 120 | 117 | 119 |
| B | 111 | 112 | 107.64 | 110 |
| C | 115 | 116.64 | 114 | 116 |
| D | 106 | 107 | 104.28 | 105 |
В этом контролируемом выборе используем минимум X, максимум A, минимум B, максимум C и минимум D:100,120,107.64,116.64,104.28. XA=20, AB=12.36, BC=9, CD=12.36, AD=15.72. Поэтому AB/XA=0.618 и AD/XA=0.786. Закрытия 101,119,110,116,105 дают XA=18, AB=9, AD=14: отношения 0.5 и 14/18≈0.7778. Каждое открытие и закрытие находятся внутри максимума/минимума своей свечи. Линии соединяют выбранные поля, не восстанавливают путь внутри свечи. Здесь проверяются лишь две доли; полные условия, допуски и подтверждение поворотов не установлены.
Порядок проверки без подгонки
Сначала исходный отрезок и доступность точек
Выберите ряд, период свечи, линейную шкалу и правило подтверждения поворота. Запишите, когда стали доступны X,A,B,C. Фильтр старшего периода — отдельная гипотеза, а не автоматически наиболее надежное направление. Поворот, подписанный задним числом, не разрешает более раннюю сделку.
Затем B и заранее выбранный допуск
В упражнении абсолютный допуск к отношениям B/D равен±0.005, то есть 0.5 процентного пункта. Это не 0.5% от целевого коэффициента. При XA 200 пипсов допустимая ошибка расстояния AB равна 1 пипсу. Более мелкая B не доказывает Bat без D и остальных условий.
Остальные отношения и точность исходных данных
Здесь для CD/AB выбран допуск±0.020, а непрерывные полосы BC включают границы. Это учебные входные условия, не оптимальные или универсальные настройки автора. Нельзя менять их после наблюдения разворота. Для отдельной модели с X 1.08000,A 1.08200 длина XA 20 пипсов; допуск 0.005 соответствует лишь 0.1 пипса:
| Поданные B и D | AB/XA и AD/XA | Допуски±0.005 к 0.618/0.786 |
|---|---|---|
| 1.080764; 1.080428 | 0.618; 0.786 | Оба условия выполнены |
| 1.08076; 1.08043 | 0.620; 0.785 | Оба условия выполнены |
| 1.0808; 1.0804 | 0.600; 0.800 | Оба условия не выполнены |
Округление для отображения отличается от подачи округленных цен обратно в расчет. Считайте по реально доступной точности; если источник содержит только четыре десятичных знака, не изобретайте пропущенные цифры. Таблица проверяет два условия, не полную формацию или обязательную минимальную длину XA.
Вход, стоп и цели задают отдельно
Проекцию D можно рассчитать по более ранним точкам, а подтверждение самого экстремума может требовать будущих свечей. Разделяйте время проекции, первого касания, подтверждения и исполнения. Условие молота или поглощения требует собственной проверки и не подтверждает возможность купить по прежнему минимуму. Переход за X нарушает выбранную внутреннюю геометрию, но не определяет универсальное расстояние стопа или другую формацию.
Если отдельно выбрать цели как 0.382 и 0.618AD от D, то AD=157.2 пипса дает:
| Условный ориентир | Цена или расстояние | Что сравнивается |
|---|---|---|
| Первый ориентир | D+0.382AD=1.09028504 | 60.0504 пипса от D |
| Второй ориентир | D+0.618AD=1.09399496 | 97.1496 пипса от D |
| Стоп-ориентир 1.07980 | D−1.07980=44.8 пипса | Расчет от D, не исполненная сделка |
| Отношения расстояний от D | 60.0504/44.8≈1.3404;97.1496/44.8≈2.1685 | До спреда, комиссии и изменения входа |
Это условная арифметика, не исполненные входы, ожидаемые прибыли или заведомо консервативные цели. Реальные стороны котировки, задержка входа, доли выхода и расходы меняют соотношение. Инвалидация и планируемый стоп задаются до входа; выбранный здесь уровень находится за X. Обычный стоп может исполниться хуже, поэтому геометрия не гарантирует потолок убытка.
Типичные ошибки
- Принимать подписи B/D после округления без проверки цен, знаменателя и допуска.
- Приписывать раннее исполнение экстремуму, подтвержденному лишь позже.
- Считать проекцию зоны доказанным входом или будущим разворотом.
- Переименовывать кандидата в Bat по одной глубокой D.
- Подбирать точки, фильтры, именованные уровни или допуски под уже известный исход.
Отличия от других гармонических структур
Bat использует D 0.886XA и B ниже 0.618, с предпочтениями 0.382/0.500. Сравнение Гартли и Bat рассматривает остальные условия. Для Ideal Butterfly D 1.27XA выходит за X; обычный Crab использует D 1.618XA. Именованные варианты различаются. Эти опоры отличают возврат от проекции за исходный диапазон, но не ранжируют фигуры по прибыльности, «мягкости» или фактическому стопу.
Воспроизводимый расчет и торговая гипотеза
Технический анализ и возвраты Фибоначчи объясняют измерения. Формула воспроизводима при заданных точках и шкале, а субъективный выбор требует записей. Осциллятор или поддержка — дополнительные гипотезы, не автоматически лучшее сочетание. Сохраняйте отклоненных кандидатов, неудачи, расходы и пропущенные исполнения; неизменные правила сравнивайте на отдельных поздних данных.
Что записать для следующего упражнения
- Выберите ряд и правило поворота, запишите доступность каждой точки. Часовой EUR/USD из прежнего упражнения — один выбранный вариант, не обязательный стандарт.
- До будущих исходов зафиксируйте сырые отношения, автора или описание инструмента, проверку полос или именованных уровней и допуски.
- Разделяйте проекцию, первое касание, подтвержденный поворот и исполнение. Храните неудачи, расходы и пропуски.
- Оповещение отмечает кандидата для проверки, а не полную структуру, независимое подтверждение или гарантированный вход в D.
- Проверьте неизменные входы и выходы на поздних данных. Двадцать демо-сделок или повторяющаяся доля успеха сами по себе не доказывают будущую прибыльность и готовность к реальному счету.
Поздний вход и два частичных выхода
Новый вымышленный случай показывает, как поздний вход и частичные выходы меняют результат. Уровень D остается 1.08428, но условная покупка 10 000 EUR исполнена по Ask 1.08628, на 20 пипсов выше. Половина объема закрыта по Bid 1.09028504, вторая половина — по Bid 1.09399496. Выбранная комиссия за весь круг равна 4 USD, плата за перенос 0. При этих условных исполнениях ценовой результат равен 5 000×(1.09028504−1.08628)+5 000×(1.09399496−1.08628)=58.6 USD; после комиссии 54.6 USD. Отдельный альтернативный исход — весь объем закрыт по стоп-ориентиру 1.07980: ценовая потеря 64.8 USD, с той же общей комиссией 68.8 USD. Отношение чистого положительного исхода к этой потере 54.6/68.8≈0.793605, а не исходные 2.1685, рассчитанные от D до второй цели без расходов. Здесь обе цели и полный стоп — разные условные сценарии, не один путь. Не предполагается доступный вход в прошлом по D или гарантированные цены исполнения. Спред уже содержится в выбранных сторонах Ask/Bid; его нельзя еще раз вычесть как те же расходы. Вероятности и ожидаемая доходность не заданы.
| Условие нового случая | Расчет | Предел вывода |
|---|---|---|
| Поздний вход по Ask 1.08628 | На 20 пипсов выше D 1.08428 | Расстояния считают от исполненной цены |
| Два условных выхода по 5 000 EUR | 20.0252+38.5748=58.6 USD | Взвешивание по долям объема |
| Комиссия за весь круг 4 USD | 58.6−4=54.6 USD | Перенос 0; спред уже в Ask/Bid |
| Отдельный полный стоп 1.07980 | 64.8+4=68.8 USD потери | Это другой сценарий исполнения |
| Чистое сопоставление | 54.6/68.8≈0.793605 | Не исходное расстояние D→вторая цель |
Проверьте понимание
Почему в этой модели AB/XA снижается с 0.618 до 0.5 при выборе закрытий?
Ответ и объяснения без JavaScript
Правильный ответ: XA меняется с 20 до 18, а AB — с 12.36 до 9.
Изменились исторические свечи.
Свечи OHLC остались теми же; изменились только поля, из которых взяты опорные цены.
Закрытие каждой свечи совпадает с ее минимумом.
В таблице значения различаются: у X минимум 100, закрытие 101.
XA меняется с 20 до 18, а AB — с 12.36 до 9.
Для экстремумов 12.36/20, для закрытий 9/18. Разные поля одних данных объясняют изменение.
Вопросы и ответы
Что определяет Гартли в выбранной конвенции?
Пять опорных точек и согласованные отношения, включая B 0.618XA и D 0.786XA, AB=CD и условия BC. Публичная страница автора, список первого тома и непрерывные полосы TradingView не являются одной универсальной проверкой. Здесь сочетание условий названо явно.
Более глубокая D автоматически означает Bat?
Нет. Bat требует другой B, D 0.886XA и остальных отношений. Геометрия не устанавливает универсально более узкий стоп или лучшее отношение прибыли к риску.
Достаточна геометрия для входа по D?
Нет. Проекция, касание, подтверждение поворота и исполнение имеют отдельные времена. Нельзя приписать подтверждение, известное позже, ранней цене D.
Почему 1.373333 проходит одну проверку и не проходит другую?
Оно лежит в выбранной непрерывной полосе 1.27–1.618, но не равно ее концам. Это различие определения проверки, а не новое наблюдение будущего рынка.
Что меняется при замене экстремумов закрытиями?
В тех же исходных свечах XA 20 и AB 12.36 заменяются XA 18 и AB 9, поэтому AB/XA становится 0.5 вместо 0.618. AD 14/18≈0.7778 вместо 0.786. Две доли не подтверждают всю формацию.
Сохраняется исходное отношение расстояний после позднего входа?
Нет. В новом условном случае два частичных выхода дают 58.6 USD до комиссии и 54.6 USD после нее; альтернативная полная потеря со сбором 68.8 USD. Их отношение около 0.793605 не равно исходным 2.1685 от D до второй цели без расходов.
Источники и пределы применения
- Harmonic Trader: Гартли
Публичное описание автора: история названия, B/D, AB=CD и именованные проекции BC. Заявления о наиболее надежных разворотах не используются как доказательство.
- Harmonic Trading, Volume One: выбранные страницы о Гартли
Печатные страницы 103–105 различают условия структуры; перечисление C и проекций BC не сводится к двум концам диапазона публичной страницы. Прочитаны только выбранные страницы, не вся книга.
- TradingView: инструмент XABCD
Описание Гартли содержит непрерывные полосы отношений; координаты задаются ценой и номером свечи. Это другая операционная конвенция; подпись D не гарантирует исполненный вход.
- Harmonic Trader: Bat
Граница B ниже 0.618 отличается от предпочтительных 0.382/0.500; D0.886XA не заменяет остальные проверки.
- Harmonic Trader: Butterfly
Выбранная версия Ideal использует D1.27XA; другие именованные варианты требуют отдельного описания.
- Harmonic Trader: Crab
Для обычной проекционной структуры опорой служит D1.618XA. Условия других вариантов и обещания малых стопов не переносятся автоматически.
Все OHLC, цены, объемы и результаты вымышлены. Для EUR/USD пипс 0.0001. Явно выбрано сочетание геометрических условий для упражнения, а не универсальная квалификация всех программ. Условные исполнения не прогнозируют доступные цены или прибыльность.