Хеджирование: совпадение суммы, даты и риска
Хеджирование уменьшает определенную подверженность риску с помощью компенсирующей сделки или инструмента, например форвардной покупки валюты для будущего платежа. Результат зависит от суммы, срока и связи между обязательством и защитной сделкой. Расходы, неполное совпадение изменений цен и риск неисполнения контрагентом могут сохраняться.
Фиксированный курс совпадающего платежа
Пусть импортер должен заплатить EUR 10 000 через месяц и заключает поставочный форвард на ту же сумму и дату по 4.30 PLN за EUR. При исполнении договора отток составит PLN 43 000 до сборов. Это фиксация курса заданного платежа, а не устранение всех рисков: контрагент может не исполнить обязательство.
Поставочный форвард предполагает обмен согласованных валют на будущую дату по заранее согласованному курсу. Он отличается от валютного свопа с прямым и обратным обменами. Совпадение суммы без совпадения даты или самого обязательства может оставить риск; условия договора и его исполнения нужно оценивать отдельно.
Защита только части счета к оплате
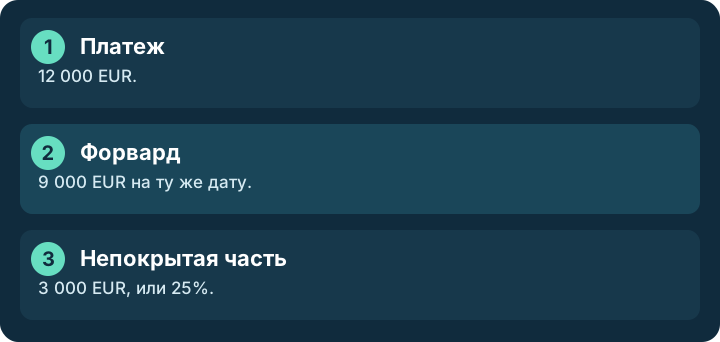
Независимый учебный случай: через месяц требуется EUR 12 000, а форвард на ту же дату покрывает EUR 9 000. Доля покрытия 9 000/12 000 = 75%; оставшиеся EUR 3 000, или 25%, зависят от будущего курса. Оценивайте эту часть вместе с договорными расходами. В таком простом расчете не оценены риск контрагента и возможное изменение реальной суммы платежа.
Покрытая и оставшаяся суммы
Прокрутите схему по горизонтали.
Хеджирование и диверсификация
Диверсификация распределяет подверженность между разными позициями. Хедж направлен на компенсацию определенного риска. В терминологии банковского регулирования BIS отдельно описываются неполное совпадение движений инструментов, диверсификация, хедж и взаимная компенсация одного фактора. Эти определения не превращаются в универсальные нормы или условия розничного счета.
Компенсация ценового риска не отменяет остальные условия
Противоположные позиции не обязательно обнуляют расходы и риск. Проверьте суммы, даты, различия инструментов и порядок расчета обеспечения по совокупным позициям. Нельзя вывести требование маржи только из наличия встречной сделки или назвать любую пару покупка/продажа бесплатной защитой.
Руководство BIS о валютном расчете рассматривает банки и надзорные органы. В нем различаются риск потери основной суммы, стоимость замещения сделки и риск ликвидности при неисполнении контрагентом. Поэтому фиксированный курс не равен безусловному получению валюты в нужный момент. Здесь не устанавливаются юридическая действительность договора, его доступность или конкретные требования к обеспечению для читателя.
Дополнительный пример: платеж уменьшился, форвард остался
В дополнительном условном случае сохраняется форвардная покупка EUR 9 000 по 4.30 PLN за EUR через месяц, но фактический платеж уменьшается с EUR 12 000 до EUR 6 000. Форвард покрывает уже 150% платежа, остаются лишние EUR 3 000. Предположим, договор исполняется полностью, а излишек продается в ту же дату без сборов. При назначенном курсе продажи 4.10 поступит PLN 12 300, поэтому чистый отток PLN 38 700 − 12 300 = 26 400. Это на PLN 600 больше, чем PLN 25 800, соответствующие платежу EUR 6 000 по фиксированному курсу 4.30. При альтернативных 4.50 поступит PLN 13 500, чистый отток PLN 25 200 — на PLN 600 меньше. Перекрытие сверх суммы платежа создало подверженность курсу излишка; первоначальные 75% больше не описывают фактическое обязательство. Курсы, исполнение и отсутствие сборов здесь назначены, не спрогнозированы.
Проверьте понимание
Условный платеж EUR 15 000. Форвард на ту же дату покрывает EUR 10 000. Какая сумма осталась непокрытой?
Ответ и объяснения без JavaScript
Правильный ответ: EUR 5 000
EUR 5 000
15 000 − 10 000 = 5 000 EUR.
EUR 10 000
Это покрытая часть, а не остаток обязательства.
EUR 0
Форвард покрывает не всю сумму платежа.
Источники и пределы применения
- BCBS/BIS RMA20: валютные форварды, свопы и риски расчетов
Банковское руководство: раздел 20.3 определяет форвард и отдельно валютный своп с обратным обменом. Пункты 20.1–20.4 различают риски расчетов и область применения к банкам и надзорным органам. Это не универсальная инструкция розничному счету.
- BCBS/BIS MAR10: терминология в сохраненной исторической версии
По сохраненному историческому адресу страница помечена статусом «Removed» от 27 марта 2020 года; она используется как терминологический источник, не действующая норма для читателя. Прочитаны 10.17–10.18 о VaR и среднем хвостовых потерь, 10.21–10.24 о базисном риске, диверсификации, хедже и компенсации одного фактора. Банковский контекст не означает гарантии полной защиты.
Метод управления риском и банковские документы BIS не определяют страну читателя, условия розничного счета или юридическую пригодность договора. Историческая версия MAR10 не представлена как действующая норма.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
От бюджета позиции к портфелю
Выберите объем, пересчитайте добавления и общие экспозиции и учтите ограничения модели убытка.
Шаг 6 / 11 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.