Стоп-аут
Стоп-аут (Stop Out) — принудительное закрытие одной или нескольких позиций по применимым правилам недостаточности обеспечения. База, порог и порядок действий зависят от счета и юрисдикции; положительные средства сами по себе не исключают закрытия.
Условный порог в деньгах и процентах
В вымышленной модели порог задан строго ниже 50% совокупной первоначальной маржи открытых позиций CFD. При базе 1 000 USD и средствах 490 USD получается 49%: условие закрытия одной или нескольких позиций выполнено.
Пределы правового примера: решение KNF № DAS.456.2.2019, пункт 1(b), описывает защитное закрытие как минимум одной позиции CFD, когда денежные средства на счете вместе с нереализованным результатом всех открытых CFD падают ниже половины их совокупной первоначальной маржи. Это польская мера для розничных CFD с собственным территориальным охватом; пункты 9–13 предусматривают условия трансграничного применения и статуса клиента. Она не становится правилом для всех русскоязычных читателей. Реестр KNF отмечает акт как действующий. Ссылка на временное решение ESMA 2018/1636 сохранена как исторический источник; по ней нельзя устанавливать сегодняшние условия всех стран ЕС.
Предупреждение, закрытие и SL
В сравнении ниже текущая и первоначальная маржа намеренно заданы одинаковыми: 1 000 USD. Порог предупреждения 120% выбран для упражнения.
| Условие | Расчет | Что следует |
|---|---|---|
| Условное предупреждение: ниже 120% | Средства 1 100 / маржа 1 000 = 110% | Предупреждение по выбранному правилу, не приказ SL |
| Условное закрытие: ниже 50% | Средства 490 / первоначальная маржа 1 000 = 49% | Закрытие одной или нескольких позиций по заданному правилу |
| SL отдельной покупки: вход 10, стоп 9 | Уровень относится к позиции | Обычный стоп не гарантирует исполнение по 9 |
Измените данные условного счета
Условный счет в USD без кредита, комиссий, иных блокировок и ограничений учета плавающего результата. Маржа для каждого расчета задана; модель не закрывает позиции и не определяет очередность ликвидации. Порог ниже — вход упражнения, а не универсальное правило страны или брокера.
Средства = баланс + плавающий результат; свободная маржа = средства − маржа. При положительной марже уровень = средства ÷ маржа × 100%. При нулевой марже отношение не определено. Порог сравнивается по правилу «строго ниже».
- Средства, USD
- Свободная маржа, USD
- Уровень маржи, %
Исходный пример рассчитан выше. Изменение данных требует JavaScript.
Показанные суммы округляются. Состояние относительно порога определяется отдельно по заданным десятичным числам; округленный процент не заменяет это сравнение. Модель не подтверждает возможность новой сделки или вывода денег.
База порога и очередность закрытия
Не берите половину первоначального денежного взноса вместо заданной первоначальной маржи позиций. Не превращайте правило «закрыть одну или несколько» в обещание всегда начинать с самой убыточной позиции или исполнить ее по точной цене.
Модель использует фиксированную для расчета занятую маржу. Это иллюстрация отношения, а не юридическая проверка первоначальной маржи всех открытых CFD. Реальное закрытие может менять обеспечение, средства и результат; здесь эти действия не исполняются. Ни положительный баланс, ни положительные средства не гарантируют отсутствие Stop Out.
Дополнительный случай: первоначальная база и другое поле маржи
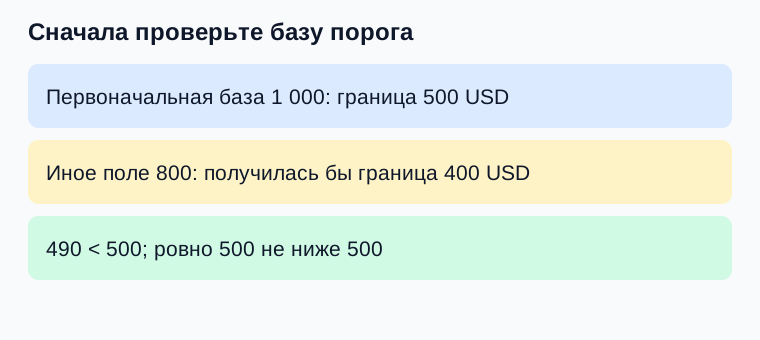
Новый вымышленный случай показывает, почему сначала проверяют базу порога. Пусть первоначальная маржа всех открытых CFD равна 1 000 USD, поле текущей занятой маржи в условном снимке равно 800 USD, а сумма денежных средств и открытого результата — 490 USD. Если применимое правило использует половину совокупной первоначальной маржи, его денежная граница равна 500 USD и 490 < 500. Подстановка 800 дала бы иную границу 400 USD и показатель 61.25%, скрыв пересечение именно заданного условия. Это не утверждение, что два поля обязаны различаться у какого-либо брокера: различие задано специально для проверки основания. При средствах ровно 500 USD строгое условие «ниже 500» не выполнено; при 499 — выполнено. Другие условия счета могут действовать отдельно. Числа не определяют очередность закрытия, будущую цену и освобождение обеспечения.
| Условие | Расчет | Что следует |
|---|---|---|
| База правила 1 000 USD | 50% × 1 000 = 500 USD | 490 ниже 500 |
| Ошибочная подстановка 800 USD | 50% × 800 = 400 USD; 490/800×100=61.25% | Проверяет другой знаменатель |
| Средства 500 / 499 USD | 500 не ниже 500; 499 ниже 500 | Строгая граница без округления |
Связанные определения на английском: Margin Call, уровень маржи и стоп-лосс. Учебная цепочка; калькулятор маржи — на английском.
Подробное объяснение: Margin Call и Stop Out (на английском).
Проверьте понимание
В условной модели Stop Out действует строго ниже 50% совокупной первоначальной маржи. Маржа остается 1 000 USD, средства падают до 490 USD. Что следует?
Ответ и объяснения без JavaScript
Правильный ответ: Условие закрытия одной или нескольких позиций выполнено.
Порог обязательно равен половине первоначального денежного взноса.
Условие задает первоначальную маржу позиций, а не денежный взнос. Граница: 0.50×1 000=500 USD.
Это лишь предупреждение: средства еще положительны.
Положительные средства не исключают закрытия. 490/1 000=49%, ниже выбранных 50%.
Условие закрытия одной или нескольких позиций выполнено.
490 USD ниже условной границы 500 USD. Расчет не задает очередность ликвидации или реальные цены выхода.
Вопросы и ответы
50% — правило любого счета?
Нет. Здесь отдельно описаны польский правовой пример розничных CFD и вымышленное упражнение. Юрисдикцию, статус клиента, договор и базу порога проверяют для конкретного счета.
Положительные средства исключают закрытие?
Нет. В исходном случае средства 490 USD положительны, но ниже 500 USD — половины заданной первоначальной маржи 1 000 USD.
Всегда первой закрывается самая убыточная позиция?
Из указанного правила о закрытии одной или нескольких позиций такая универсальная очередность не следует. Ее нельзя определить из процента уровня маржи.
Почему нельзя подставить любое поле Margin?
В новом примере правило берет первоначальную базу 1 000 USD. Иное поле 800 USD дало бы 400 USD вместо 500 USD. Это намеренно заданные разные величины; фактические значения и их определения нужно сверить.
Источники и пределы применения
- KNF: решение DAS.456.2.2019 о розничных CFD
Прочитаны пункт 1(b) о половине совокупной первоначальной маржи, пункты 9–13 и раздел о территории. Страницы 1, 5, 6 и 43 PDF просмотрены визуально; не заявляется чтение всех 45 страниц. Это польская мера с условиями применения.
- KNF ELI: официальный реестр решений
Выдача официального реестра отмечает решение 2019/27 как действующее. Это проверка статуса акта, а не установление применимости к конкретному читателю.
- ESMA 2018/1636: исторический источник исходного термина
Ссылка сохранена как историческая временная мера. При текущем обращении HTML потребовал проверку JavaScript; полный текст заново не подтвержден. Нынешние правила всех стран ЕС по этой ссылке не устанавливаются.
- MQL5: свойства счета
Выбранные определения уровней Margin Call/Stop Out в процентах или деньгах и различий полей маржи. Платформенное имя поля само по себе не устанавливает юридическую базу CFD.
Правовой пример: Польша, розничные CFD, решение KNF DAS.456.2.2019 и его территориальные условия. ESMA2018/1636 — историческая временная мера. Применимость к счету в другой стране или иному статусу клиента не установлена. Интерактивная модель упрощенная, порог условный, закрытие и последовательность действий не моделируются.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Счет и пороги маржи
Объедините баланс с плавающим результатом, рассчитайте свободную маржу и уровень маржи, затем отделите предупреждение от принудительного закрытия.
Шаг 8 / 8 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.