Плечо: номинал к марже и номинал к средствам
Плечо позволяет иметь экспозицию больше требуемого обеспечения. Отношение номинала к марже отличается от отношения номинала к средствам счета. CFD не обязательно означает заем всей оставшейся суммы. Правовые пределы зависят от страны, инструмента и категории клиента.
Укажите знаменатель
Условный номинал позиции 30 000 USD, средства счета 2 000 USD. Экспозиция относительно средств равна 15:1. Это не определяет максимальное плечо, предлагаемое посредником.
Контракт, номинал и два отношения
Отдельная EUR/USD: контракт 100 000 EUR на лот, курс 1.10 USD за EUR, позиция 0.20 лота, средства 5 500 USD, обеспечение 5% номинала.
| Понятие | Определение в этой модели | Число |
|---|---|---|
| Лот | Контрактная единица, не валюта счета | 100 000 EUR |
| Мини-лот | Одна десятая лота | 0.10 лота = 10 000 EUR |
| Микролот | Одна сотая лота | 0.01 лота = 1 000 EUR |
| Размер позиции | Выбранное количество лотов | 0.20 × 100 000 = 20 000 EUR |
| Номинальная экспозиция | Количество в валюте оценки, отдельно от маржи | 20 000 × 1.10 = 22 000 USD; маржа 5% = 1 100 USD |
| Плечо | Разные знаменатели дают разные показатели | 22 000 / 5 500 = 4:1 к средствам; 22 000 / 1 100 = 20:1 к марже |
Сначала переведите лоты через размер контракта в номинал. Перед делением назовите знаменатель и приведите суммы к одной валюте.
Измените обеспечение отдельно от экспозиции
Оставьте позицию прежней и меняйте средства либо заданное плечо для маржи. Наблюдайте, что меняет требуемое обеспечение, а что — отношение номинала к средствам. Линейная модель не учитывает комиссию и конвертацию.
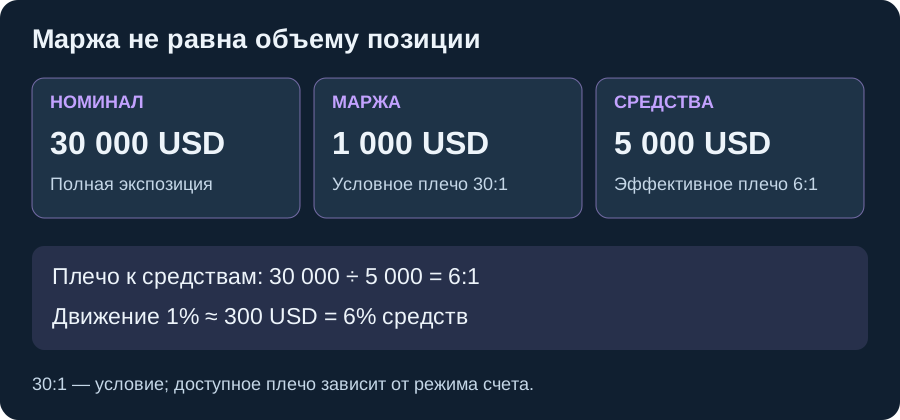
Линейная учебная экспозиция в USD. Маржа = номинал ÷ заданное плечо; эффективное плечо = номинал ÷ средства. Процент маржи фиксирован; комиссии и конвертация не заданы. Число 30 — исходное условие модели, а не всеобщий предел или рекомендация.
- Маржа модели (USD)
- Эффективное плечо (×)
- Ценовой результат до расходов (USD)
- Изменение относительно средств (%)
Начальный пример рассчитан выше. Изменение данных требует JavaScript.
При исходных данных: 30 000 ÷ 30 = 1 000 USD маржи; 30 000 ÷ 5 000 = 6; движение на 1% дает 300 USD до расходов, то есть 6% средств. Маржа не является пределом убытка.
Предел, фактическая экспозиция и право клиента
Более высокий предложенный предел сам не меняет результат прежней позиции при том же движении цены. Риск возрастает при увеличении экспозиции относительно средств. Требуемая маржа не является пределом убытка.
Польское решение KNF от 1 августа 2019 года о розничных CFD различает категории инструментов и отдельный статус опытного розничного клиента. Это датированный польский контекст, не подтверждение сегодняшнего предела для любого счета. Категорию, применимые требования и предложение конкретного лица проверяют отдельно; русский язык страницы их не определяет. Предположение модели 30:1 не является рекомендацией.
Проверить числа в исходном калькуляторе маржи (интерфейс на английском)
Одинаковый риск цены при другой марже
Дополнительная условная проверка при прежних номинале 30 000 USD и средствах 5 000 USD: заменим плечо для обеспечения 30:1 на 15:1, не меняя позицию. Маржа увеличится с 1 000 до 2 000 USD. В отдельной упрощенной модели свободной маржи как средства минус маржа доступный остаток уменьшится с 4 000 до 3 000 USD. Эффективное плечо останется 6:1, результат при заданном движении +1% — +300 USD, или +6% прежних средств. Отдельно, если при прежнем обеспечении 1 000 USD заданы уже средства 3 000 USD, эффективное плечо станет 10:1 и те же +300 USD составят 10% средств. Это разные изменения знаменателя и обеспечения; они не означают новую сделку или разрешенный вывод 2 000 USD. Все суммы вымышлены, платежи и иные ограничения исключены.
Проверьте понимание
Одна условная позиция: номинал 30 000 USD, средства 5 000 USD, требуемая маржа 1 000 USD. Каково эффективное плечо, определенное здесь как номинал, деленный на средства?
Ответ и объяснения без JavaScript
Правильный ответ: 6:1
30:1
30 000 / 1 000 = 30:1 сравнивает номинал с маржей. Вопрос о средствах счета, равных 5 000 USD.
6:1
30 000 / 5 000 = 6:1. Требование обеспечения отличается от фактической экспозиции относительно средств счета.
5:1
5 000 / 1 000 = 5 сравнивает средства и маржу. По заданному определению в числителе должен быть номинал.
Источники и пределы применения
- MetaTrader 5: операции и поля счета
Выбранные разделы описывают обеспечение, средства и учет позиций. Фиксированная линейная модель упражнения не заменяет параметры инструмента и счета.
- KNF: решение DAS.456.2.2019 от 1 августа 2019
Польское решение о розничных CFD отдельно рассматривает классы инструментов и опытных розничных клиентов. Используется как датированный контекст различий, а не доказательство текущего предела для любого клиента.
Число 30:1 в упражнении условно. Польский акт KNF2019 имеет собственную категорию клиента и продуктовый охват. Русский язык не определяет применимое право или доступность услуги.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
От экспозиции к плану риска
Переведите количество в номинал, отделите фактическое плечо от маржинальных требований и изучите план выхода. Рассчитайте размер условной сделки и просадку.
Шаг 2 / 7 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.