Избыточная уверенность
Избыточная уверенность — переоценка своих знаний, точности суждения или контроля над исходами. В торговле она может сопровождаться увеличением позиций и пропуском проверок без достаточных оснований. Серия выигрышей сама по себе не доказывает устойчивого навыка, а название склонности не вычисляет убыток конкретного трейдера.
Три выигрыша не проверяют новый риск
Пусть три учебные сделки завершились прибылью. Участник считает это доказательством собственной непогрешимости и поднимает выбранный риск с 50 до 200 PLN без новых данных о стратегии. Четырехкратное увеличение не основано на новой проверке.
Прогноз записывают до исхода
В исходном вымышленном журнале участник заранее записывает направление и доводы для десяти наблюдений. После исходов оценивают каждую запись, включая ошибки. Правило оценки оставляют одинаковым. Десять наблюдений сами по себе не устанавливают устойчивого преимущества.
Уверенность и вес последних событий
Склонность придавать чрезмерный вес последним данным относится к эффекту недавности. Избыточная уверенность относится к переоценке собственного суждения. Эти механизмы могут сочетаться, но один не заменяет другой.
Не оценивайте навык лишь по выбранным победам
Уверенность не равна точности прогнозов. Несколько выигрышей не отделяют навык от случайности и не обосновывают автоматическое увеличение риска. Не выбирайте для оценки только удачные исходы.
Выбранные прочитанные страницы работы Барбера и Одина обсуждают переоценку точности знаний и торговую активность. Исследование использовало исторические данные о вложениях домохозяйств в обыкновенные акции за 1991–1997 годы. Оно не определяет свойства любого современного валютного счета и не диагностирует человека по полу или одной серии сделок.
Вероятность и полный журнал исходов
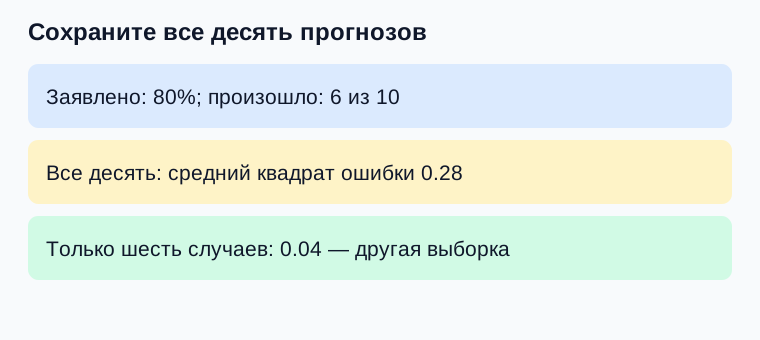
Новый вымышленный журнал содержит десять записанных заранее прогнозов одного типа бинарного события в отдельных наблюдениях; каждому присвоена вероятность 80%. Событие произошло шесть раз, не произошло четыре: наблюдаемая доля 60%, на 20 процентных пунктов ниже заявленных 80%. Дополнительно заранее зададим учебное правило оценки: средний квадрат разности p−y, где p=0.8, а y=1 при наступлении события и 0 иначе. Шесть наблюдений, где событие произошло, дают по (0.8−1)²=0.04, четыре остальных наблюдения — по (0.8−0)²=0.64. По всем десяти среднее равно (6×0.04+4×0.64)/10=0.28. Если удалить четыре наблюдения, в которых событие не произошло, получится 0.04, но это уже оценка отобранных записей. Все десять нужно сохранять. Ненаступление события не делает присвоение вероятности 80% логически ложным: здесь оценивается вся серия по выбранному правилу. Маленький условный набор не устанавливает долгосрочную калибровку вероятностей, навык, прибыльность или диагноз; величина оценки не выражена в PLN.
| Условие | Расчет | Что следует |
|---|---|---|
| Источник: три выигрыша | 50 → 200 PLN: в 4 раза, рост на 300% | Новых оснований для риска не добавилось |
| Новый журнал: все десять прогнозов | 6/10 = 60%; заявлено 80% | Разница 20 процентных пунктов |
| Выбранное правило: событие произошло | 6 × (0.8−1)² = 0.24 | Сохраните все шесть записей |
| Событие не произошло | 4 × (0.8−0)² = 2.56 | Сохраните и все четыре неудачи |
| Полная серия против выбранных наблюдений | (0.24+2.56)/10 = 0.28; только удачи: 0.04 | Меняется выборка, не прошлые результаты |
Проверьте понимание
Что лучше поддерживает оценку записанных прогнозов?
Ответ и объяснения без JavaScript
Правильный ответ: Вся серия, записанная заранее.
Только три сбывшихся прогноза.
Так исключаются ошибки.
Вся серия, записанная заранее.
Это ограничивает отбор удобных результатов после исхода.
Одна только уверенность.
Она не сопоставляет уверенность с результатами.
Вопросы и ответы
Три выигрыша доказывают навык?
Нет. Такая серия не отделяет навык от случайности и не проверяет новую величину риска.
Что означает рост с 50 до 200 PLN?
Выбранная сумма риска стала в четыре раза больше: прирост 150 PLN составляет 300% исходных 50 PLN. Это не 400% прироста и не доказательство устойчивого преимущества.
Почему нельзя оставить только наблюдения с наступившим событием?
Меняется выборка. В условном правиле средний квадрат ошибки всех десяти равен 0.28, а выбранных шести наблюдений — 0.04. Удаление остальных четырех записей не улучшает полную прошлую серию.
Источники и пределы применения
- Барбер и Один: избыточная уверенность и вложения в акции
Выбранные первые три страницы, включая постановку модели и историческую выборку 1991–1997 годов. Результаты не переносятся на все нынешние валютные счета или конкретного человека.
- CME Group: журнал решений и исполнения
Записывайте причины, время, план и результаты, включая неудачи. Это организация наблюдений, не гарантия прибыли.
Все суммы риска в PLN и вероятности — вымышленные условия упражнения. Оценка ошибки безразмерна; это выбранное правило сравнения полной серии, не расчет доходности и не психологический диагноз. Историческая работа об акциях не устанавливает текущие свойства всех валютных счетов.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Запись и оценка решений
Запишите правила до действия, сравните исполнение с планом и изучите полный материал без диагнозов и гарантий успеха.
Шаг 7 / 10 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.