Антимартингейл
Антимартингейл — правило увеличения суммы риска после прибыли и ее уменьшения после убытка. Постоянная доля текущего капитала — один из вариантов; сама схема не создает преимущества стратегии и не гарантирует следующую выигрышную серию.
Один процент от изменившегося капитала
В условном варианте риск составляет 1% текущего капитала. Для 10 000 USD это 100 USD; после роста капитала до 10 500 USD бюджет равен 105 USD до расходов и ограничений объема.
После убытка сумма уменьшается
Условный капитал 8 000 USD, риск 1%. После закрытого убытка 80 USD без других изменений осталось 7 920 USD. Один процент новой суммы равен 79.20 USD. Перед следующей независимой позицией бюджет пересчитывают; исполнение может сделать реальный убыток иным.
Постоянная доля и более широкое правило
Расчет от текущего капитала связывает сумму риска с величиной капитала. Антимартингейл включает также другие правила изменения ставки по исходам сделок. Добавление объема к уже открытой позиции — отдельный прием; его общий риск нужно считать отдельно.
Измените число проигрышей
Формула остатка: начальный капитал × (1 − доля / 100)число проигрышей. Модель задает исходы, а не вероятность такой серии.
- Капитал после серии (USD)
- Снижение от начального капитала (%)
- Следующий условный убыток (USD)
Начальный пример рассчитан статически ниже. Для изменения условий требуется JavaScript.
При капитале 10 000 USD, доле 1% и пяти проигрышах остаток равен 10 000 × 0.99⁵ = 9 509.900499 USD; снижение — 4.90099501%, следующий бюджет — 95.09900499 USD. Округленные подписи сверху не заменяют исходные условия. Нет расходов, пополнений, разрывов цены или округления объема. Каждый закрытый убыток точно равен доле текущего капитала; реальный стоп этого не гарантирует. Процент не является рекомендацией.
Больше бюджет не всегда означает больше лотов
Увеличение суммы после выигрыша не повышает точность следующего сигнала. Размер риска, объем позиции и доказательство прибыльности стратегии — разные вещи. Депозит, вывод средств или изменение расстояния до стопа тоже меняют связь между капиталом и объемом.
У следующей позиции другой стоп
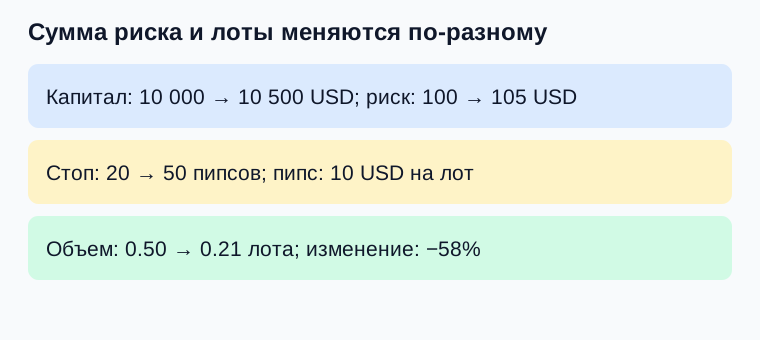
Дополнительный вымышленный случай разделяет денежный риск и число лотов. После закрытой прибыли капитал вырос с 10 000 до 10 500 USD; ставка риска осталась 1%, поэтому бюджет вырос со 100 до 105 USD, на 5%. Зададим стоимость пипса 10 USD на лот и сетку объема 0.01 лота. В первой позиции стоп был 20 пипсов: 100 ÷ (20 × 10) = 0.50 лота. У следующего сигнала стоп 50 пипсов: 105 ÷ (50 × 10) = 0.21 лота. Бюджет увеличился, но объем снизился на 58%. Эти числа согласуются с увеличением суммы риска после прибыли; правило не требует роста лотов при любом изменении остальных условий. Исполнение и расходы здесь не моделируются.
| Условие | Расчет | Что следует |
|---|---|---|
| Капитал 8 000 USD; закрытый убыток 80 USD | 8 000 − 80 = 7 920 | Следующий 1% = 79.20 USD |
| Капитал 6 000 USD; убыток 60 USD | 6 000 − 60 = 5 940 | Следующий 1% = 59.40 USD |
| До прибыли: стоп 20 пипсов | 100 ÷ (20 × 10) = 0.50 лота | Плановый риск 100 USD |
| После прибыли: стоп 50 пипсов | 105 ÷ (50 × 10) = 0.21 лота | Риск вырос на 5%; объем снизился на 58% |
Проверьте понимание
В модели капитал равен 6 000 USD, закрытый убыток — 60 USD. Сколько составляет 1% нового капитала без других изменений?
Ответ и объяснения без JavaScript
Правильный ответ: 59.40 USD
60 USD
Это 1% прежних 6 000 USD. После убытка база уменьшилась до 5 940 USD.
120 USD
Удвоение меняет направление правила после убытка. Здесь постоянная доля новой базы дает меньшую сумму.
59.40 USD
6 000 − 60 = 5 940 USD; 5 940 × 0.01 = 59.40 USD.
Вопросы и ответы
Это то же самое, что постоянный процент риска?
Постоянная доля текущего капитала — один вариант антимартингейла. Более широкое понятие включает другие правила увеличения риска после прибыли и уменьшения после убытка.
Модель учитывает комиссии и исполнение стопа?
Нет. Каждый убыток в модели точно равен заданной доле капитала. Комиссии, разрывы цены, округление объема и пополнения отсутствуют; стоп-заявка не гарантирует такой результат.
Источники и пределы применения
- CME Group: планирование размера позиции
Связь бюджета, расстояния до стопа и денежной стоимости шага цены. Упоминаемые в уроке проценты не приняты здесь как универсальная рекомендация.
- Исследование математических моделей критерия Келли
Прочитаны аннотация и первые три страницы: предпосылки независимых исходов и положительного преимущества, доля капитала и произведение множителей. Это не доказательство применимости выбранного 1% к реальной стратегии.
Учебные вымышленные случаи, а не условия конкретного брокера или рекомендация суммы риска. Источники описывают математические предпосылки и работу платформы в указанных пределах; будущий исход сделки не гарантирован.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
От бюджета позиции к портфелю
Выберите объем, пересчитайте добавления и общие экспозиции и учтите ограничения модели убытка.
Шаг 4 / 11 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.