A-book: внешний хедж и сторона клиентского договора
A-book — модель управления риском, в которой провайдер хеджирует клиентскую экспозицию отдельными внешними сделками. Компания при этом может оставаться контрагентом клиента по CFD. Внешнее покрытие риска не устраняет автоматически все конфликты интересов.
Клиентская операция и роль компании
Предположим, клиент купил CFD с экспозицией 10 000 EUR. Провайдер отдельно заключил хеджирующую сделку с банком. Клиентский договор остается с провайдером, а не автоматически с этим банком.
Два разных договора
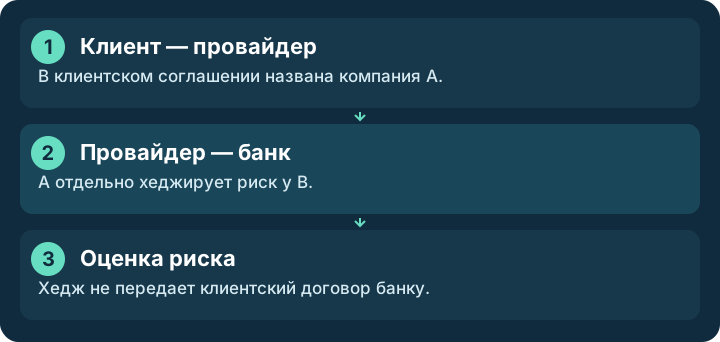
В условной схеме клиент заключает CFD с компанией A, а A хеджирует риск у банка B. В клиентском соглашении стороной названа A. Сделка A–B сама не заменяет эту сторону. Отдельно оцените A и ее политику исполнения. Схема не устанавливает платежеспособность ни одной компании.
Два разных договора
На узком экране прокрутите схему по горизонтали.
A-book и B-book
B-book описывает сохранение экспозиции внутри компании, A-book — внешнее хеджирование. Это различие управления риском не устанавливает напрямую договорные права клиента к чужому банку.
Что нельзя определить по одному названию
Внешний хедж не устанавливает прямой договор клиента с банком. Найдите договорного контрагента и прочитайте политику исполнения провайдера.
FCA CP16/40 — британская консультация декабря 2016 года. Ее разделы 2.2 и 2.9 отделяют компанию как сторону клиентского CFD от внешнего хеджирования. Это исторический разбор моделей, а не действующий предел плеча. Читайте актуальное соглашение и политику исполнения конкретной компании.
Проверьте также размер внешнего хеджа
Дополнительный независимый пример: одна клиентская длинная экспозиция 10 000 EUR создает компании противоположную экспозицию −10 000 EUR. Отдельно задан внешний хедж компании — покупка 12 000 EUR. Чистая экспозиция компании равна +2 000 EUR, а не нулю. При одинаковом для обеих частей изменении расчетной цены на +0.0020 USD за EUR клиентская сторона компании дает −20 USD, внешний хедж +24 USD, вместе +4 USD до расходов и конвертации. Это заданная линейная чувствительность, не обещание дохода и не фактическая политика A-book. Название внешнего хеджирования не заменяет сверку направления и количества; клиентская сторона договора от этого расчета не меняется.
Проверьте понимание
Какой документ определяет договорного контрагента клиента в схеме A и B?
Ответ и объяснения без JavaScript
Правильный ответ: Клиентское соглашение с A.
Подтверждение хеджа между A и B.
Оно описывает отдельную сделку между другими сторонами, а не заменяет клиентское соглашение.
Один ярлык A-book.
Название модели не заменяет договорные условия.
Клиентское соглашение с A.
Оно указывает сторону, имеющую договорные обязательства перед клиентом.
Источники и пределы применения
- FCA CP16/40: модели провайдеров розничных CFD, декабрь 2016 года
Исторический британский консультационный документ о правилах поведения провайдеров розничных CFD. Разделы 2.2 и 2.9: договорная сторона и внешний хедж — разные вопросы, не текущий предел плеча.
Консультация FCA датирована декабрем 2016 года и относится к Великобритании. Условия конкретного провайдера проверяют отдельно; русский язык не определяет применимый режим. Ссылка SEC, где приведена, относится к ценным бумагам США.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
От модели поставщика к подтверждению исполнения
Различайте сторону договора, хеджирование, автоматизацию и подтвержденное исполнение.
Шаг 5 / 10 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.