Статистика сделок: средний результат, риск и порядок потерь
В вымышленном журнале 117 сделок и примерно 62% прибыльных сделок, но средний убыток вдвое больше среднего выигрыша. Такие сводки совместимы с отрицательным итогом. В отдельной упрощенной модели с точной вероятностью победы 62% ожидаемый результат равен 0.62 − 0.38 × 2 = −0.14 единицы среднего выигрыша на сделку. Для процента потери конкретного счета нужны фактические размеры и траектория средств; округленная доля не задает точные количества исходов среди 117 сделок.
Почему одной доли побед недостаточно
В доле прибыльных сделок нет размера выплат и расходов. В отдельной бинарной модели 80% побед по одной единице и 20% поражений по пяти дают −0.2 единицы на сделку. При 35% побед по четыре и 65% поражений по одной ожидаемый результат +0.75. Это заданные вероятности, не оценки реальной стратегии.
Для двух исходов математическое ожидание равно вероятности победы, умноженной на средний выигрыш, минус вероятность поражения, умноженная на средний абсолютный убыток. При оценке по журналу согласованно учитывайте расходы и нулевые исходы. Среднее в R сначала делит каждый чистый результат на его начальный планируемый денежный риск, затем усредняет отношения. Исторические 0.3R, 0.5R или положительное среднее не являются универсальными границами будущей прибыльности. Подробнее — в материале об ожидании результата стратегии.
Сводные числа не раскрывают порядок убытков
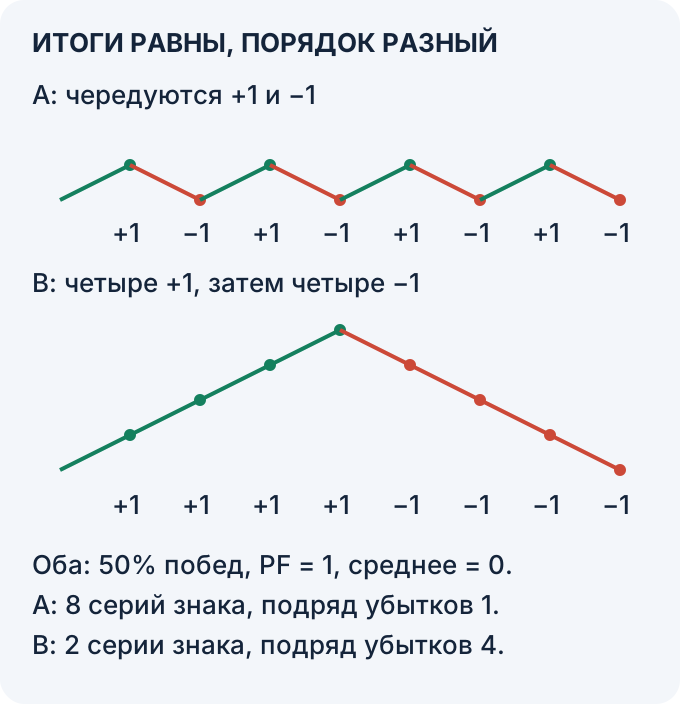
Заданы восемь чистых результатов: четыре +1 и четыре −1 в общей единице. Два порядка имеют одинаковые долю побед, фактор прибыли и среднее, но разные максимальные серии убытков. Линии показывают накопленную сумму; цвет каждого шага соответствует его знаку. Прокрутите схему, чтобы прочитать подписи.
В A знаки чередуются: восемь непрерывных блоков одного знака и не более одного убытка подряд. В B сначала четыре +1, затем четыре −1: два блока и четыре последовательных убытка. В обоих случаях четыре победы из восьми, или 50%, сумма выигрышей 4, сумма абсолютных убытков 4, фактор прибыли PF = 1, среднее 0.
Предположения: вымышленные чистые результаты в общей единице, фиксированные условия модели, нулевых исходов нет. Накопленные линии складывают результаты без сложного процента. NIST: определение серий в двухкатегорийной последовательности используется только для подсчета блоков знака. Статистический тест случайности по этим восьми результатам не проводится; следующая сделка не предсказывается.
Храните даты, порядок и идентификаторы операций рядом со сводками. Число блоков и наибольшая серия убытков описывают еще одно свойство той же истории. Равенство итоговых показателей не доказывает одинаковых траекторий или зависимости.
Четыре показателя, которые читают вместе
Сопоставляйте долю побед, средний чистый результат, фактор прибыли и максимальную просадку, сохраняя определения и исходные записи. Эти показатели не охватывают сами по себе открытые позиции, внешние потоки, исключенные расходы или концентрацию результата в нескольких сделках. Сводка — начало проверки, а не полная оценка счета.
Фактор прибыли — сумма положительных результатов, деленная на абсолютную сумму отрицательных при одинаковом учете затрат. При нулевой сумме убытков частное не определено. Значение 1 означает равенство включенных выигрышей и потерь; 1.5 или 3 сами не подтверждают результат на новых данных и не доказывают переобучение.
Максимальная процентная просадка выбранного ряда баланса или средств счета — наибольшее падение от предшествующего пика к более поздней впадине. Вымышленный пик 12000 EUR и последующие 8400 EUR означают потерю 30%. Возврат требует 3600/8400 ≈ 42.86%. Отделяйте внешние потоки от торговли. Ограничения размера и паузы требуют заранее описанного правила; 25% и 40% — не универсальные предписания. См. «максимальная просадка» и раздел управления риском (на английском).
Сохраняйте и суммы, и последовательность. Одинаковые выигрыши и потери могут скрывать разные серии и просадки; итоговый отчет показывает только один срез истории.
Одинаковый конечный результат, разная просадка
Возьмем те же восемь чистых результатов в общей денежной единице и начнем каждый отдельный вымышленный счет со 100 единиц. Складываем абсолютные результаты; это не проценты и не капитализация. Внешних взносов и снятий нет, расходы уже включены и повторно не вычитаются. A: 100 → 101 → 100 → 101 → 100 → 101 → 100 → 101 → 100. B: 100 → 101 → 102 → 103 → 104 → 103 → 102 → 101 → 100. Обе конечные суммы равны 100, однако наибольшая просадка A составляет 1 единицу, или 1/101 ≈ 0.990099% от предшествующего пика 101. У B это 4 единицы, или 4/104 ≈ 3.846154% от пика 104. Проверяются начальная точка и восемь закрытых результатов; незарегистрированное движение открытых позиций внутри этих интервалов неизвестно. Одинаковые доля побед, фактор прибыли и среднее не восстанавливают просадку без хронологии. Две заданные перестановки не являются новыми независимыми выборками и не предсказывают следующий результат.
| Точка | Средства A | Средства B |
|---|---|---|
| Начало | 100 | 100 |
| 1 | 101 | 101 |
| 2 | 100 | 102 |
| 3 | 101 | 103 |
| 4 | 100 | 104 |
| 5 | 101 | 103 |
| 6 | 100 | 102 |
| 7 | 101 | 101 |
| 8 | 100 | 100 |
Средний выигрыш, средний убыток и нули
Сопоставляйте средние чистые выигрыши и абсолютные убытки с фактическими правилами выхода. Планируемое отношение цели к стопу 2 не заставляет реализованное среднее отношение равняться 2: частичные закрытия, разные денежные риски, расходы и проскальзывание меняют результат. Заданные средние 110 EUR выигрыша и 180 EUR убытка изучайте по записям, не приписывая их заранее конкретной психологической причине. Средние не показывают, когда потери сгруппировались и перекрыла ли одна неделя прибыль других.
Включайте нулевой исход явно
Десять вымышленных чистых результатов: +200, −100, 0, +200, −100, −100, +200, −100, +200, −100 PLN. Начальный планируемый риск каждой сделки 100 PLN. Четыре победы дают 800 PLN, пять поражений — 500 PLN убытка, один результат нулевой. Доля побед со всеми десятью — 40%, сумма +300 PLN, среднее +30 PLN, или +0.30R, фактор прибыли 800/500 = 1.60. Если убрать ноль из числа наблюдений, доля побед станет 4/9 ≈ 44.44%; объявите соглашение. Среднее = 0.40 × 200 − 0.50 × 100 + 0.10 × 0 = 30 PLN. При наличии нулей нельзя подменять долю поражений выражением «1 − доля побед».
| Сделка | Чистый результат | Результат / начальный риск |
|---|---|---|
| 1 | +200 PLN | +2R |
| 2 | -100 PLN | -1R |
| 3 | 0 PLN | 0R |
| 4 | +200 PLN | +2R |
| 5 | -100 PLN | -1R |
| 6 | -100 PLN | -1R |
| 7 | +200 PLN | +2R |
| 8 | -100 PLN | -1R |
| 9 | +200 PLN | +2R |
| 10 | -100 PLN | -1R |
При переменном денежном риске знак среднего R может отличаться от знака денежной суммы. В отдельном примере +2R при риске 10 PLN дает +20 PLN, а −1R при риске 100 PLN дает −100 PLN. Среднее +0.5R, но денежный итог −80 PLN. Сохраняйте начальный знаменатель после переноса стопа. Если исходного риска нет, отмечайте пропуск; не делите на новый ноль.
Время в позиции и два разных примера
Временная экспозиция — доля указанного интервала наблюдения, в течение которой есть подходящие под определение открытые позиции. Она не измеряет их размер или концентрацию. Меньшая доля времени при той же доходности автоматически не доказывает мастерство.
В одной вымышленной бинарной модели 55% побед со средним 165 EUR и 45% потерь со средним 145 EUR дают 25.50 EUR ожидания на сделку. В отдельном вымышленном разбиении 40% входов имеют 31% побед, остальные 60% — 67%. Общая доля 0.40 × 31% + 0.60 × 67% = 52.6%. При тех же выплатах 165/145 EUR ожидание 18.06 EUR. Это не может одновременно быть моделью с 55%. Для шестимесячной истории или 132 сделок нужны реальные количества, расходы и неопределенность; измененное правило проверяют на неиспользованных данных.
Как вести журнал, допускающий проверку
Определите единицу учета. Одна торговая идея с частичными выходами может породить несколько записей исполнения. Сохраняйте их и общий идентификатор идеи, начальный риск, чистый результат, даты, инструмент, направление, условия входа и соблюдение правил. Отделяйте закрытые результаты от открытых позиций, переводы — от прибыли. Произвольные двенадцать полей не обеспечивают полноту. См. руководство по ведению журнала сделок и шаблон журнала.
Сохраняйте все относящиеся к анализу сделки и сверяйте журнал с историей счета. Для групп указывайте размер выборки и полноту данных. Выбор худшей группы задним числом может подогнать шум; проверяйте измененное правило вперед, не предполагая, что исключение одной категории устраняет потери в восьми случаях из десяти.
Проверяйте концентрацию, сохраняя исходную выборку
Отдельный вымышленный журнал: девять чистых убытков по 1R и один выигрыш 20R. Сумма +11R, среднее +1.1R, фактор прибыли 20/9 ≈ 2.22. Без наибольшего выигрыша получаем −9R, среднее −1R и фактор прибыли 0. Это диагностическое сопоставление, а не основание удалить действительную сделку или отвергнуть правила с редкими большими выигрышами. Храните полную выборку и помечайте каждое исключение. Поочередное удаление наблюдений дает связанные представления одной истории, не новые независимые выборки и не будущую частоту редких событий.
Что делать на следующем разборе
- Сверьте последние сто сделок, если они доступны. По объявленным соглашениям рассчитайте долю побед, средний чистый выигрыш, средний абсолютный убыток и средний чистый результат в деньгах и R. Ни отрицательная выборочная оценка, ни 0.1R сами не устанавливают истинное будущее ожидание.
- Рассчитайте просадку указанной траектории и сопоставьте с заранее описанной политикой экспозиции. Уменьшение размера вдвое после 25% и переход на демонстрационный счет после 40% — возможные примеры правил, не универсальная защита. Будущая история не гарантирует восстановления.
- Разбивайте данные по заранее заданным определениям дня, времени и условий входа. Сохраняйте исходный анализ, количества и неопределенность; проверяйте исключение на последующих нетронутых наблюдениях. Шесть недель исключения сами не изолируют улучшение.
- Сначала сверяйте записи и затраты, затем риск, открытые позиции, просадки и нарушения правил. Запишите момент отсечения данных и версию стратегии, сохраните историю и выберите явную гипотезу для следующей проверки. Длительность разбора — вопрос планирования, не гарантия прогресса.
Следующий шаг
Сохраните хронологические записи и поля, необходимые для воспроизведения этих показателей.
Проверьте понимание
A чередует +1 и −1, B содержит четыре +1, затем четыре −1. В каждом восемь результатов. Что различается?
Ответ и объяснения без JavaScript
Правильный ответ: Наибольшее число убытков подряд: у A один, у B четыре.
Фактор прибыли у B выше, потому что сначала идут победы.
В обоих рядах сумма выигрышей 4 и абсолютных убытков 4: фактор прибыли равен 1 независимо от порядка.
Доля побед у B выше, потому что четыре победы стоят рядом.
В каждом ряду четыре положительных результата из восьми, то есть 50%. Соседство не меняет долю.
Наибольшее число убытков подряд: у A один, у B четыре.
В A положительные результаты разделяют убытки. В B четыре отрицательных идут подряд при тех же суммах выигрышей и потерь.
Вопросы и ответы
После какого числа сделок статистика становится надежной?
Универсального количества с фиксированной погрешностью нет. Классический интервал среднего зависит от N, выборочного отклонения и критического t при подходящих предпосылках. Результаты торговли могут зависеть друг от друга, меняться с условиями и содержать редкие большие исходы. Сообщайте даты, правила, распределение и отбор вместе с количеством. Десять побед или сто сделок сами не устанавливают будущего преимущества.
Какой показатель важнее всего?
Одной меры недостаточно. Среднее чистого результата описывает записанные наблюдения; среднее R нормирует каждое своим начальным риском, фактор прибыли сопоставляет суммы выигрышей и потерь, просадка — выбранную историческую траекторию. При переменном денежном риске положительное среднее R совместимо с денежной потерей. Изучайте расходы, открытые позиции, порядок и концентрацию; фактор 1.5 не является универсальным подтверждением.
Достаточно Excel или нужен платный журнал?
Подойдут таблица или приложение при правильных определениях, импорте и сверке. Собственная таблица сама не гарантирует понимания формул, автоматический импорт — правильного объединения исполнений, затрат и переводов. Проверяйте одинаковые записи, пропуски и сохраняйте выгрузки. Сто или двести сделок не являются универсальной причиной покупать программу.
Что делать, если статистика показывает денежные потери?
Сначала сверьте потерю с операциями, расходами, открытыми позициями и внешними потоками. Во время проверки следуйте заранее заданной политике экспозиции: знак выборочного среднего сам не решает вопрос будущего результата. Сохраняйте исходную историю и помечайте группы как гипотезы. Исключение худшей прошлой группы может улучшить прошлое без улучшения будущего. Проверяйте заявленное изменение на неиспользованных данных, сохраняя версию правил; подтвержденного сокращенного пути для 80% случаев или универсальных пятидесяти сделок нет.
Источники и пределы применения
- Институт Вана Тарпа: исходная страница концепций
Сохраненный исходный адрес, прямое чтение ограничено. Определение начального R дополнительно проверено в официальном документе института; книга целиком заново не прочитана.
- Бретт Стинбарджер: The Daily Trading Coach, исходная карточка книги
Сохранена библиография книги о самостоятельном разборе торговли. Карточка не подтверждает эффективность методик или заявленные универсальные объемы выборки.
- Уильям Ф. Шарп: The Sharpe Ratio, 1994
Выбранное определение исторического отношения и ограничения сравнения двух моментов. Оно не превращает журнал в доказательство будущей прибыльности.
- Edgewonk: исходная страница возможностей журнала
Сохранен адрес поставщика; прямое чтение ограничено. Рекомендации покупки, текущие цены и проверка точности импорта не заявлены.
- NIST: доверительные границы среднего
В классической формуле участвуют среднее, выборочное отклонение, N и критическое значение t. Одно число сделок не задает универсальную относительную погрешность; применимость предпосылок требует отдельной проверки.
- NIST: серии в двухкатегорийной последовательности
Определение непрерывных блоков. Для восьми заданных результатов здесь считаются блоки знака и убытки подряд; статистический тест не применяется.
- MetaQuotes: отчет о торговле MetaTrader 5
Выбранные определения отчета различают расходы, денежные показатели и записи частичных выходов. Соглашения платформы нужно сверять с выбранной единицей учета журнала; показатели примеров определены отдельно.
- Институт Вана Тарпа: A Short Lesson on R and R Multiples
Выбранные определения начального риска и отношения результата к нему. Планируемый риск не является гарантированным пределом потери; игровой доход не перенесен в прогноз реального счета.
- Wiley: официальная карточка The Daily Trading Coach
Официальный индексированный каталог подтверждает автора, название и оглавление. Прямой запрос ограничен 403; чтение всей книги или независимая проверка результатов методик не заявлены.
Учебные определения журнала, а не универсальные нормы качества или прогноз. Вероятности, суммы EUR и PLN, десять чистых результатов и восемь общих единичных результатов вымышлены. Новый пример средств начинает со 100 единиц, складывает чистые абсолютные результаты без внешних потоков и повторных расходов; потери внутри интервалов неизвестны. Статистический тест зависимости не проводится.