Ночной спред и rollover: как проверить условие стопа
Более широкий спред способен привести к срабатыванию обычного стопа, даже если односторонний график выглядит спокойным. Сначала выясните, по какой цене строится свеча и по какой стороне котировки проверяется стоп. Нет одного часа или предельного размера «ночного скачка» для всех брокеров. EUR/USD, время и цены учебных случаев ниже заданы для объяснения, не восстанавливают чужую реальную сделку.
Перенос торгового дня и конкретная часовая зона
Расширением около rollover называют изменение спреда рядом с переходом торгового дня провайдера. Например, OANDA Canada для описанных правил финансирования считает удерживаемой за ночь позицию, открытую на 17:00 по восточному времени. Это время конкретного подразделения и продукта: оно не означает полночь везде и не гарантирует самый широкий спред дня.
Проверьте договор, расписание инструмента и часы сервера. Пересчитывайте указанную именованную зону на фактическую дату. В 2026 году США переходят на летнее время 8 марта и возвращаются 1 ноября; в Польше соответствующие даты — 29 марта и 25 октября. Следующая таблица показывает только перевод 17:00 Нью-Йорка в Варшаву, а не обещанные часы торговли брокера.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| 6 марта 2026 | 17:00 America/New_York | 23:00 Europe/Warsaw |
| 13 марта 2026 | 17:00 America/New_York | 22:00 Europe/Warsaw |
| 24 сентября 2026 | 17:00 America/New_York | 23:00 Europe/Warsaw |
| 26 октября 2026 | 17:00 America/New_York | 22:00 Europe/Warsaw |
| 2 ноября 2026 | 17:00 America/New_York | 23:00 Europe/Warsaw |
Для своего города выберите нужную часовую зону и сохраните ее вместе с датой. Постоянное смещение UTC и слово «восточное» без учета сезона могут дать ошибку в час. Время сервера не определяется автоматически адресом клиента.
Измеряйте обе цены и различайте данные и гипотезу
Спред — Ask − Bid в одной котировке: Ask относится к покупке, Bid — к продаже. Котировка счета не обязана быть лучшими ценами единого публичного стакана. Ликвидность, порядок котирования и торговые перерывы способны влиять на стороны. Название ECN или «маркет-мейкер» само по себе не объясняет конкретное закрытие.
Нужны синхронные Bid и Ask именно рассматриваемого счета. Обзоры рыночного оборота не доказывают универсальный минимум ликвидности на одном стыке суток для всех инструментов. См. нью-йоркскую сессию и ее закрытие (на английском) и торговые часы (на английском), сохраняя различие между общим контекстом и историей котировок провайдера.
Два спокойных наблюдения не восстанавливают весь интервал
В вымышленной задаче известен только Ask 1,1002 на нулевой и десятой секундах. У короткой позиции SL 1,1005, условие модели Ask ≥ SL. Постоянная цена не достигает уровня; путь с пиком 1,1008 достигает и возвращается к тому же значению. Это две возможные гипотезы, не измеренная история и не вероятности событий.
Прокрутите схему вправо, чтобы увидеть ее целиком. На сенсорном экране проведите по ней влево; с клавиатуры используйте стрелки ← →.
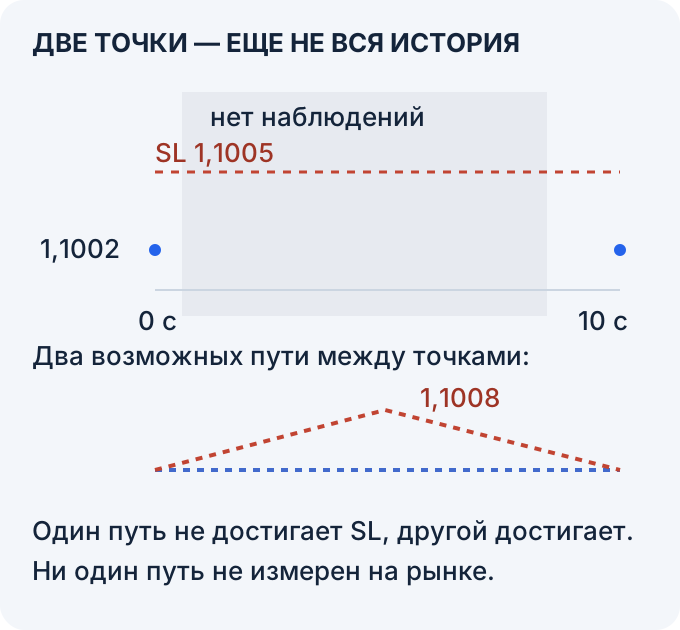
Известен Ask 1,1002 на нулевой и десятой секундах. Промежуточных наблюдений нет. Постоянная цена не пересекает SL 1,1005, гипотеза с пиком 1,1008 пересекает. Обе согласуются с известными концами интервала.
Серая область показывает отсутствие знания, пунктирные линии — контрпримеры, не восстановленные тики. Эти два наблюдения не подтверждают и не исключают условие стопа между ними. Даже известный Ask выше порога не сообщает фактическую цену исполнения.
CopyTicksRange в MQL5 (на английском) позволяет запросить заданный диапазон тиков. Сохраните символ, тип тиков, время в миллисекундах, число возвращенных записей и ошибки. Малый статический буфер или тайм-аут могут дать неполный результат; при анализе изменения сторон важны флаги. Два сохраненных значения не доказывают спокойствие промежутка.
Сторона активации и цена исполнения — разные вопросы
Для типичных OTC Forex-позиций в MT5 условие обычного Stop Loss длинной позиции проверяется по Bid, короткой — по Ask. Для биржевых инструментов действуют их правила, часто с Last; проверьте символ и режим. Односторонний Bid-график не показывает всю проверку короткого стопа.
Bid может остаться ниже SL короткой позиции, пока Ask достигнет уровня. Закрывающая покупка требует своей цены исполнения, которая не гарантирована самим условием активации. Для длинной позиции проверьте Bid. Это отличие сторон не тождественно проскальзыванию: последнее сравнивает опорную и фактическую цены исполнения.
Вымышленный короткий EUR/USD и новый случай несовпадающих максимумов
В первом случае задан короткий вход и обычный стоп. Пипс равен 0,0001, лот — 100 000 EUR. Показанные котировки и закрытие вымышлены, комиссия и финансирование исключены.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Заданный вход короткой позиции | Bid 1,0850; SL 1,0858 | Плановое расстояние 8 пипсов |
| До расширения | Bid/Ask 1,0853/1,0854 | Спред 1 пипс |
| После расширения | Bid/Ask 1,0853/1,0865 | Спред 12 пипсов; Bid не изменился |
| Условие короткого стопа | Ask 1,0865 ≥ SL 1,0858 | Условие выполнено; цена исполнения задается отдельно |
| Заданное закрывающее исполнение | Покупка по Ask 1,0865 | Потеря 15 пипсов от входа; на 7 пипсов дальше SL |
| Объем 0,10 лота по 100 000 EUR | 10 000 × (1,0865 −1,0850) | Убыток 15 USD до иных сборов вместо плановых 8 USD |
Закрытие по 1,0865 — отдельное условие задачи, а не обещание провайдера или восстановление цены по свече. Спред уже находится в фактическом входе и выходе. Дополнительно вычитать двенадцать пипсов нельзя.
Другой условный пример сохраняет середину: Bid/Ask меняется с 1,1000/1,1002 на 1,0996/1,1006. Середина остается 1,1001, спред растет с двух до десяти пипсов. Цена ликвидации длинной позиции по Bid и короткой по Ask ухудшается на четыре пипса каждая. При неизменном объеме ΔAsk = Δсередины + Δспреда/2, ΔBid = Δсередины − Δспреда/2. Реальное расширение не обязано быть симметричным.
Новый независимый случай: ниже полностью задана вымышленная модель ровно трех состояний котировки; в этой модели проверка стопа производится только на этих состояниях. Суммировать максимальный Bid и максимальный спред опасно: они могут относиться к разным строкам. SL короткой позиции здесь равен 1,1010; фактическое исполнение не задается.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Состояние 0 | Bid 1,1000; Ask 1,1002 | Спред 2 пипса |
| Состояние 1 | Bid 1,1004; Ask 1,1005 | Спред 1 пипс; здесь максимален Bid |
| Состояние 2 | Bid 1,0999; Ask 1,1007 | Спред 8 пипсов; здесь максимален Ask |
| Максимумы по отдельности | Макс. Bid 1,1004 + макс. спред 0,0008 | 1,1012: такой Ask не задан ни в одной строке |
| Проверка по связанным котировкам | Макс. Ask = 1,1007 | При SL 1,1010 три состояния не дают активации |
| Разница искусственного максимума | 1,1012 −1,1007 | 5 пипсов завышения; это не исполнение |
В этой модели с тремя заданными состояниями максимальный Ask 1,1007 ниже SL 1,1010. Сложение несинхронных максимумов выдает 1,1012 и ошибочно выглядит доказательством активации. В реальной неполной выгрузке даже три спокойные строки не исключают пропущенный пик между ними: сначала установите полноту диапазона и типов тиков. Этот учебный случай объясняет ошибку агрегирования, не доказывает отсутствие стопа на чьем-либо счете.
Более далекий стоп увеличивает потенциальный ценовой убыток и не гарантирует, что ночная цена его обойдет или потом пойдет в вашу сторону. Если модель требует большей дистанции, пересчитайте объем под заданный бюджет риска и расходы; альтернативой может быть отказ от удержания конкретной краткосрочной позиции через этот переход.
Финансирование и многодневные множители отдельно от спреда
Перенос позиции и спред — разные составляющие. OANDA Canada для FX описывает ставки поставщиков tom-next с административной поправкой; значения зависят от направления и меняются. Это не простая разность двух официальных ключевых ставок. См. валютный своп и записи начислений счета.
Для многих спотовых FX-пар типичны расчеты T+2. Это помогает объяснить распространенный трехдневный перенос на среду, но другие пары, продукты и праздники меняют календарь. В спецификации MT5 предусмотрены множители по дням; проверяйте свои параметры. Тройное финансирование не означает тройного спреда.
Как исследовать закрытие без готового обвинения или оправдания
Одно расширение спреда не доказывает и не опровергает нарушение. Сравните условие стопа и исполнение с договором, историей котировок и политикой выполнения. Несколько спокойных вечеров не устанавливают будущий максимальный спред и долю законных закрытий.
Сохраните символ, направление, объем, изменения стопа, идентификаторы, время с именованной зоной и цену исполнения. Запросите обе стороны котировки и историю операций. Другой брокер может использовать иные источники, спреды и конструкцию свечи; несовпадение полезно как контекст, но не доказывает одинаковую доступную цену. При расхождении записей используйте формальную процедуру обращения к провайдеру. Затем изучите механику предполагаемой охоты за стопами (на английском).
Практический порядок проверки
- Запишите юридическое лицо, символ, событие начисления и часовую зону. Пересчитайте время на конкретную дату и сверяйте с сервером.
- Сохраняйте синхронные Bid/Ask и условия выгрузки. Укажите размер выборки и пропуски; наибольший наблюдавшийся спред не является будущим пределом.
- До входа пересчитайте объем и полный риск, если меняете дистанцию стопа. Буфер не гарантирует защиты от разрыва.
- Сравните последствия удержания, сокращения или закрытия. Закрытие с повторным входом может добавить новый спред, комиссию и проскальзывание; календарь финансирования зависит от инструмента.
Проверьте понимание
Для короткой позиции задан SL 1,1005. Известен только Ask 1,1002 на нулевой и десятой секундах. Что устанавливают эти наблюдения?
Ответ и объяснения без JavaScript
Правильный ответ: Неизвестно, возникало ли условие в пропущенном интервале.
Условие SL точно не возникало.
Значения ниже уровня на концах интервала не ограничивают неизвестный путь. Гипотеза с пиком 1,1008 согласуется с обоими наблюдениями.
SL точно исполнился по 1,1008.
Пик 1,1008 — только контрпример, а не измеренная котировка. Неизвестны реальный путь и история исполнения.
Неизвестно, возникало ли условие в пропущенном интервале.
Два разных пути согласуются с наблюдениями, но только один достигает порога. Для выяснения события нужны дополнительные данные.
Вопросы и ответы
Когда происходит rollover на моем счете?
Проверьте расписание своего юридического лица и инструмента, часовую зону и сервер. Например, OANDA Canada использует 17:00 ET для описанных правил финансирования. Переводите время на фактическую дату: сезонные переходы стран различаются. Время начисления не гарантирует спред и не задает единый час всем брокерам.
Расширение спреда около rollover доказывает манипуляцию?
Нет. Само расширение не отвечает, соответствует ли исполнение договору. Сохраните обе цены, изменения стопа и операции, затем используйте формальное обращение, если записи расходятся. Чужие котировки могут отличаться из-за источников и агрегации; это контекст, не доказательство одинаковой доступной цены.
Почему короткая позиция закрылась, хотя график не коснулся стопа?
Bid-график может оставаться ниже SL, пока Ask достигает его. Для типичного OTC Forex в MT5 короткий стоп проверяется по Ask, длинный — по Bid. Сначала проверьте правила символа и историю. Сторона активации не гарантирует цену исполнения, а неполный график не объясняет конкретное закрытие.
В среду своп всегда тройной?
Проверьте календарь символа и праздников. OANDA Canada описывает типичные расчеты T+2 для FX и трехдневную поправку в среду на 17:00; другие инструменты и праздники могут отличаться. MetaQuotes описывает настройки дневных множителей. Финансирование отдельно от спреда: тройное начисление не равно тройному спреду.
Источники и пределы применения
- OANDA Canada: правила финансирования (на английском)
Прочитаны разделы о ставках tom-next и административной поправке для FX, T+2/среда/праздники, примеры и отсечение 17:00 ET. Это условия названного подразделения, не всех счетов мира.
- MQL5: CopyTicksRange (на английском)
Прочитана вся документация функции: типы и флаги, миллисекундный диапазон, число записей, тайм-аут и недостаточный буфер.
- MetaTrader 5: основные принципы торговли (на английском)
Прочитаны выбранные разделы об ордерах, сделках, Stop Loss/Take Profit и биржевом исключении. Проверка Bid/Ask не гарантирует цену исполнения.
- NIST: правила сезонного времени США (на английском)
Прочитана содержательная страница, прямо указаны 8 марта и 1 ноября 2026. Переводы пяти дат независимо рассчитаны по именованным зонам.
- GUM: польские даты сезонного времени до 2026 года
Прочитан официальный материал от 27 октября 2023 с опубликованным графиком до 2026: 29 марта и 25 октября. Это источник дат, не времени спреда у брокера.
- MetaTrader 5: спецификация инструмента (на английском)
Проверены режим построения графика, размер контракта, вид свопа и дневные множители. Значения счета задает провайдер.
Условия MT5 для типичного OTC Forex и отдельные биржевые исключения. OANDA Canada — конкретный пример финансирования; календарь 2026 года для США и Польши — пример перевода зон, не глобальные часы рынка.