Лондонский фиксинг WMR: расчет, время и цена исполнения
London Fix здесь означает WMR 4pm Closing Spot Rates — валютные ориентиры на 16:00 по времени Europe/London. Они используются для оценки и согласованных договорных целей. Заявки могут концентрироваться около расчетного окна, но конкретное изменение цены, спреда или направление движения не гарантированы каждый день.
Порядок агрегирования нельзя подменять
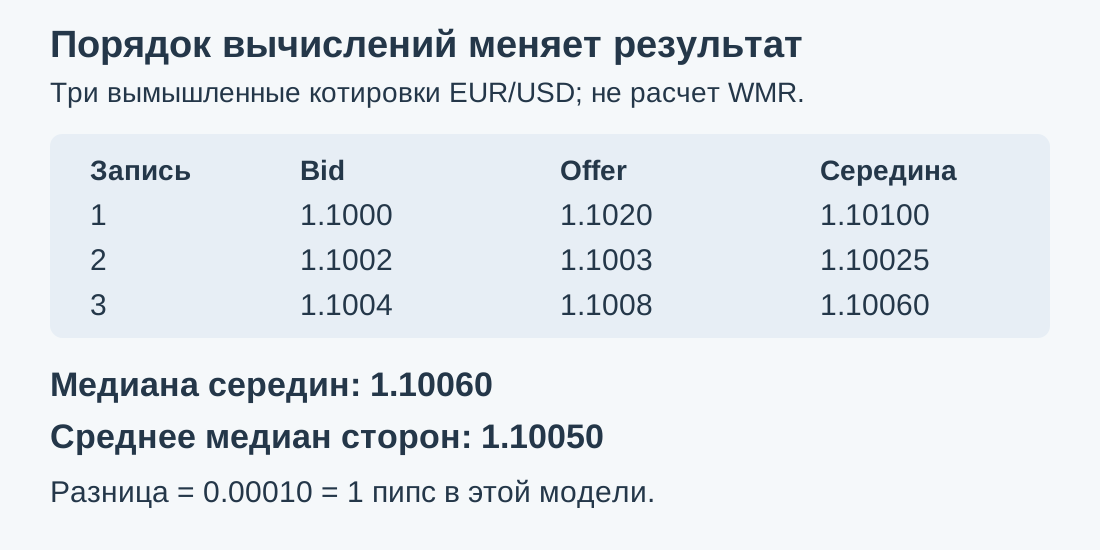
Обе операции дают нечто «среднее», но не обязательно одно число. Прокрутите схему, чтобы прочитать все подписи.
Даны три вымышленные синхронные внутри каждой записи пары EUR/USD Bid/Offer: 1.1000/1.1020, 1.1002/1.1003 и 1.1004/1.1008 USD за EUR. Все цены положительны, Offer не ниже Bid. Bid — цена покупки базовой валюты котирующей стороной; Offer, или Ask, — цена ее продажи. Модельная середина равна (Bid + Offer) / 2; один пипс равен 0.0001. Разные спреды выбраны только для арифметического контрпримера.
Середины равны 1.10100, 1.10025 и 1.10060; после сортировки медиана равна 1.10060. Медиана Bid равна 1.1002, медиана Offer — 1.1008; их среднее равно 1.10050. Разница 0.00010 составляет 1 пипс. Это не прибыль и не проскальзывание: исполнения нет.
Методология WMR v30, раздел 4.4.2 описывает независимые медианы сторон и последующее получение Mid, а также отбор и проверку данных, правила спреда и округления. Наши три записи не применяют весь этот процесс и не воспроизводят WMR. Они показывают, почему медиана середин требует другой заявленной формулы.
Что именно фиксируется в Лондоне
Администратор WMR — FTSE International Limited в составе LSEG. Для сравнения с ценой счета уточняйте серию, валютную пару, направление котировки и сторону Bid, Offer или Mid. Услуги spot, forward и NDF имеют отдельные правила; одно название «фиксинг» не делает их взаимозаменяемыми.
Ориентир может использоваться при оценке портфеля, расчете индекса и договорной конвертации. Нужный курс определяется конкретным портфелем или соглашением. Не всем участникам нужен один ориентир, а опубликованное справочное значение не становится автоматически доступной ценой исполнения частной заявки.
Если оценка инвестора связана с фиксингом, исполнение с привязкой к нему может уменьшать расхождение с оценочным ориентиром. Фактическая цена, комиссия и согласованный метод провайдера остаются существенными. Такая привязка не устраняет риск и не делает любую заявку неспекулятивной.
Цена покупки и отклонение от ориентира
Вымышленному фонду нужно купить 25 000 EUR за USD. Заданный WMR Mid равен 1.1000 USD за EUR; его расчет здесь не воспроизводится. При подаче заявки брокер показывает Bid 1.1001 / Ask 1.1003. Предположим полное исполнение покупки по Ask 1.1004 и комиссию 2 USD, без других расходов и конвертации.
| Вариант | Курс и комиссия | Расход |
|---|---|---|
| По заданному WMR Mid | 1.1000 | 27 500 USD |
| Фактическая покупка, без комиссии | 1.1004 | 27 510 USD |
| Фактическая покупка, с комиссией | 1.1004 и 2 USD | 27 512 USD |
До комиссии расход выше оценки по ориентиру на 10 USD, с комиссией — на 12 USD. Проскальзывание относительно показанной Ask равно лишь (1.1004 − 1.1003) × 25 000 = 2.50 USD, или 1 пипс. Все отклонение от WMR называть проскальзыванием нельзя. Двухпипсовый показанный спред уже отражен в цене покупки, повторно его не прибавляют. Для прибыли или убытка завершенной сделки нужны выход и оставшиеся затраты.
Концентрация связанных с ориентиром заявок может влиять на доступную ликвидность и исполнение. Размер, направление и эффект зависят от валюты и даты. Конец месяца сам по себе не гарантирует предсказуемого всплеска, направления или самого сильного движения дня.
Где находятся все 12 USD отклонения
Разложим те же вымышленные 12 USD, сохранив все исходные условия покупки 25 000 EUR. Середина показанной котировки брокера равна (1.1001 + 1.1003) / 2 = 1.1002. От заданного WMR Mid 1.1000 до этой середины — 5 USD, от середины до показанной Ask 1.1003 — 2.50 USD, от нее до исполнения 1.1004 — еще 2.50 USD. С комиссией 2 USD сумма равна 12 USD. Один пипс здесь стоит 2.50 USD, поэтому весь расход относительно WMR Mid эквивалентен 4.8 пипса, а комиссия — 0.8 пипса. Это разложение относительно явно выбранных ориентиров, а не универсальное объяснение причин разницы. Полный показанный спред равен 2 пипсам, или 5 USD; его половина уже учтена при переходе от середины к цене покупки. Повторно прибавлять полный спред нельзя. Котировки, комиссия и исполнение не наблюдались у реального провайдера; для результата закрытой сделки не хватает выхода и прочих применимых затрат.
| Переход или расход | Сумма | Эквивалент при 2.50 USD за пипс |
|---|---|---|
| От WMR Mid до середины котировки брокера | 5 USD | 2 пипса |
| От середины котировки до показанной Ask | 2.50 USD | 1 пипс |
| От показанной Ask до цены исполнения | 2.50 USD | 1 пипс |
| Комиссия | 2 USD | 0.8 пипса |
| Итого относительно WMR Mid | 12 USD | 4.8 пипса |
Исторические нарушения и отдельные реформы
Исторические выводы FCA относятся к недостаточному контролю с 1 января 2008 года по 15 октября 2013 года. Трейдеры делились конфиденциальными сведениями клиентов и пытались манипулировать валютными курсами, в том числе согласованно с другими фирмами. Расследование охватывало WMR в 16:00 и фиксинг ECB в 13:15. Это конкретные исторические выводы, а не доказательство манипуляции при любом сегодняшнем движении или срабатывании стопа.
12 ноября 2014 года FCA объявила штрафы пяти банкам на общую сумму 1 114 918 000 GBP за недостатки контроля в G10 spot FX. Отдельный итоговый отчет FSB от 30 сентября 2014 года рекомендовал расширить тогдашнее минутное окно WMR, повысить прозрачность исполнения и качество контроля. Работа FSB велась независимо от расследований нарушений. Рекомендацию и впоследствии применяемое правило расчета нужно различать.
Полезность ориентира не исключает нарушений поведения. Его методологию оценивают отдельно от исполнения и контроля у дилера.
Методология WMR v30 за январь 2026 года описывает пятиминутную выборку spot вокруг расчетного времени. Для категории Trade Currencies квалифицирующиеся сделки имеют приоритет при достаточном количестве; данные заявок используются как резервный вариант. Для Non-Trade Currencies используются снимки котировок. Медианы Bid и Offer рассчитываются независимо; применяются проверки, правила спреда и округления. Для валют с местным закрытием есть дополнительные условия. Это не простая средняя и не средневзвешенная по объему всех сделок FX. Целевой срок завершения расчета и публикации — 15 минут после расчетного времени; это не обещание получить итог ровно в 16:00.
Местное время и фактическая доступность
Обычная розничная заявка не становится договором исполнения по WMR. Индивидуальная котировка не раскрывает полный поток институциональных заявок. Проверяйте политику исполнения и условия конкретной услуги, если она привязана к фиксингу.
Для ориентира на 16:00 Europe/London пятиминутное окно — 15:57:30–16:02:30 на тех же местных часах. Сам ориентир соответствует 16:00 UTC британской зимой и 15:00 UTC британским летом. В 2026 году это 17:00 Europe/Warsaw в обоих сезонах: Великобритания и Польша переводят часы 29 марта и 25 октября. Часы сервера брокера могут иметь другой часовой пояс. Конец окна и метка свечи не определяют время получения итогового значения вашим программным обеспечением.
В отдельном вымышленном тесте программа получает сегодняшний окончательный ориентир в 16:07 по Лондону. Решение на 16:01 не может его использовать: это внесло бы информацию на шесть минут раньше ее получения. Храните и расчетную метку, и фактическое время получения. После получения число может участвовать в новом решении, но не возвращает прежнюю котировку и не обеспечивает розничное исполнение по WMR. Вымышленное 16:07 не является обещанием сервиса.
Чего не доказывает увиденное движение
Прошлые нарушения не доказывают манипуляцию при каждом нынешнем движении; реформы также не доказывают правомерность конкретного эпизода. Для вывода о поведении нужны отдельные сведения. Разворот, заметный после события, еще не является проверенным торговым правилом: нужны условия входа и выхода, расходы, предположения об исполнении и доступность данных. Путеводитель по сессиям (на английском) дает контекст, но не устанавливает пригодность стратегии большинству трейдеров.
Что проверить в своем плане
- Отметьте 16:00 Europe/London и применимое расчетное окно; уточните праздничные условия расчета ориентира и свои правила. Напоминание повышает осведомленность, но не блокирует заявку и не выявляет самую непредсказуемую минуту.
- Наблюдайте полное окно 15:57:30–16:02:30 на датированной выборке, сохраняя Bid, Ask и изменения цены. Несколько дней иллюстрируют события, но не доказывают одинаковое отличие каждого фиксинга от соседних часов.
- Проверьте открытые позиции и отложенные заявки. Если меняете стоп, пересчитайте денежный риск и объем, проверьте условия исполнения. Одно расширение стопа увеличивает планируемый убыток и не гарантирует защиты от проскальзывания.
- Отметьте конец месяца и проверьте, отличаются ли расходы и исполнение именно вашего метода. Предварительно заданные лимит риска и правило исключения применяйте при наличии подтверждающих данных; самый сильный всплеск в конце месяца не предполагается.
Следующий шаг
При тестировании фиксируйте источник, определение и момент доступности каждой используемой справочной цены.
Проверьте понимание
На схеме медиана середин равна 1.10060, среднее медиан сторон — 1.10050. Что следует из этих данных?
Ответ и объяснения без JavaScript
Правильный ответ: Эти два порядка вычислений здесь неравнозначны.
Эти два порядка вычислений здесь неравнозначны.
Разница 0.00010 равна 1 пипсу в заданной модели. Одно определение агрегата нельзя незаметно заменить другим.
Проскальзывание составило ровно 1 пипс.
Исполнение не задано. Сравниваются лишь два вычисленных агрегата.
По трем записям воспроизведен официальный WMR.
Пропущены квалификация и проверка данных, правила спреда и другие процедуры администратора. Это только алгебраический контрпример.
Вопросы и ответы
Что именно называется фиксингом WM/Reuters?
В этой статье — WMR 4pm Closing Spot Rates под администрированием FTSE International Limited в составе LSEG, с расчетным временем 16:00 Europe/London. Методология января 2026 года описывает пятиминутную spot-выборку, отбор данных по валютам, независимые медианы Bid/Offer, проверки и спреды. Это не средняя всех транзакций и котировок. Уточняйте серию и направление курса; ориентир оценки не становится автоматически доступной розничной ценой.
Почему около фиксинга может повышаться волатильность?
Некоторые договоры и индексные ориентиры концентрируют заявки около расчетного окна; такой стимул описан в отчете FSB 2014 года. Исторический механизм не гарантирует нынешний всплеск, одно направление или максимум на конец месяца. Сравнивайте полные датированные выборки, Bid/Ask, доступные объемы и исполнения. Оборот, изменение цены и ваши затраты исполнения — разные показатели.
Что произошло в деле о манипуляциях 2013 года?
Действие FCA от ноября 2014 года касалось недостатков контроля G10 spot FX с 1 января 2008 года по 15 октября 2013 года. Трейдеры делились конфиденциальной клиентской информацией и пытались согласованно влиять на курсы, включая фиксинги. Штраф пяти банкам составил 1 114 918 000 GBP. В сентябре 2014 года FSB отдельно рекомендовала реформы. Эти исторические выводы не устанавливают причину любого современного движения.
Стоит ли частному трейдеру торговать около фиксинга?
Универсального решения из названия окна не следует. Для рассматриваемого WMR время — 16:00 Europe/London, выборка — 15:57:30–16:02:30 на тех же местных часах. Местный час фиксирован, его UTC-эквивалент меняется с британским летним временем. Уточняйте праздники, методологию, свой риск и условия заявки. Активность не гарантирует всплеск, разворот или исполнение по ориентиру; автоматическое расширение стопа также не является защитой.
Источники и пределы применения
- FCA: штрафы пяти банкам, 12 ноября 2014 года
Исторические выводы о контроле и поведении в G10 spot FX за 2008–15 октября 2013 года; не диагноз сегодняшнего движения цены.
- FSB: итоговый отчет о валютных ориентирах, 30 сентября 2014 года
Датированные рекомендации по методологии, инфраструктуре и поведению; работа отдельно от расследований нарушений.
- BIS: трехгодичный обзор FX за 2022 год
Исторический контекст глобального оборота. Сам по себе не измеряет объем отдельного фиксинга, текущий всплеск или исполнение розничного клиента.
- Кэти Лин: Day Trading and Swing Trading the Currency Market, третье издание
Сохраненная исходная библиография издателя Wiley. Прямой доступ ограничен; полная книга и заявленный фрагмент о фиксинге заново не прочитаны. Не основание для обещания всплеска.
- GOV.UK: даты перевода британских часов
Для 2026 года: 29 марта и 25 октября; различие BST и GMT. Не время брокерского сервера.
- FTSE Russell/LSEG: методология WMR v30, январь 2026 года
Выбранные разделы об администраторе, spot-времени, выборке, независимых медианах, проверках и целевой публикации. Контрпример из трех котировок не воспроизводит весь расчет.
- FSB: полный текст отчета 2014 года, выбранные разделы
Введение, стимулы заявок около ориентира и рекомендации расширить минутное окно. Не эмпирическое обещание текущей волатильности.
- Польша: постановление о переводе часов в 2022–2026 годах
Параграфы 1–2: даты 29 марта и 25 октября 2026 года. Использовано только для пересчета London–Warsaw, не как торговое регулирование.
Методология WMR относится к названному ориентиру; FCA и FSB приведены в историческом британском и международном контексте 2014 года. Все котировки, исполнения, комиссия и время получения 16:07 вымышлены. Ни универсальная российская норма, ни обещанная текущая волатильность не установлены.