Как читать RSI: величины изменений, пороги и время сигнала
RSI сопоставляет величины сглаженных ростов и снижений одного выбранного ценового ряда. Значение выше 70 или ниже 30 — наблюдение относительно заданного порога. Прежде чем превращать его в проверяемое правило, уточните настройки, данные и состояние свечи. Ниже разделены уровень индикатора, пересечение порога и сигнал внутри незавершенной свечи.
RSI 75 не означает три роста из четырех
При первоначальном расчете RSI(4) сравним изменения A=+9, −1, −1, −1 и B=+3, +3, +3, −3. В обоих случаях сумма ростов равна 9, сумма абсолютных снижений — 3. Количество положительных изменений разное, но RSI одинаков.
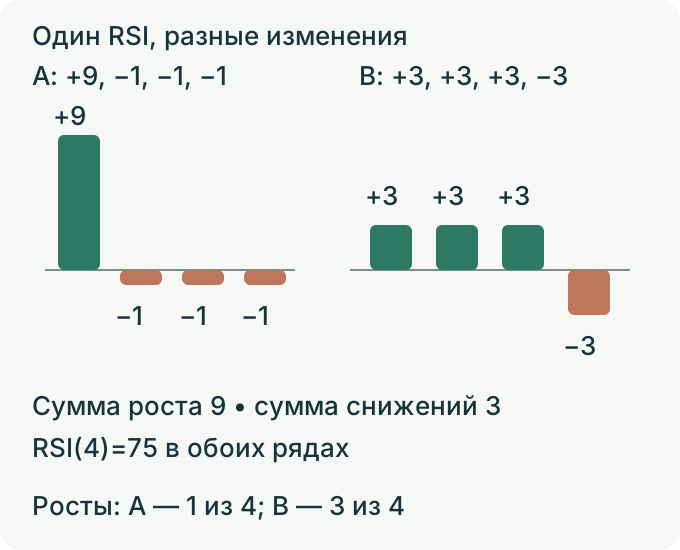
Доля положительных изменений равна 25% в A и 75% в B, но RSI равен 75 у обоих. Средний рост 9/4, среднее абсолютное снижение 3/4, их отношение равно 3. Поэтому 100−100/(1+3)=75. Индикатор сопоставляет величины, а не считает растущие свечи и не дает вероятность следующего движения.
Что измеряет RSI
RSI (Relative Strength Index, индекс относительной силы) введен J. Welles Wilder в книге 1978 года, как описано в документации TradingView. Это осциллятор импульса на шкале 0–100, а не сравнение с другим активом или валютной корзиной. RSI 80 не означает 80% растущих свечей, вероятность роста 80% или переоцененность цены на 80%.
При положительных сглаженных росте G и абсолютном снижении L формула: RSI=100−100/(1+G/L)=100G/(G+L). В рассматриваемой конструкции Уайлдера средние сначала рассчитываются по первым N изменениям, затем обновляются рекурсивно: G′=((N−1)G+новый рост)/N; L′=((N−1)L+новое абсолютное снижение)/N. Это не повторное усреднение только последних N изменений. Период 14 распространен как исходная настройка, но не доказан как лучший. Если компоненты равны нулю, проверьте специальное правило конкретной реализации.
- RSI 50 означает равенство положительных G и L, но само по себе не объявляет цену боковым диапазоном.
- RSI 72 выше традиционного порога 70, но не задает максимум цены и время его появления.
- RSI 28 ниже выбранного порога 30, но не подтверждает будущий отскок.
- 72→76 — рост на 4 пункта RSI, а не на 4% и не на 4 пипса цены.
- При росте RSI от 70 к 90 увеличивается отношение сглаженного роста к снижению. Это не требует, чтобы каждое новое повышение цены было больше предыдущего.
Миф «RSI 70 означает продажу»
Fidelity отмечает, что крайние значения могут сохраняться при сильном тренде. Это не фиксированное число недель и не гарантия продолжения. Боковое движение тоже не делает правило «продать на 70, купить на 30» универсально прибыльным. Следующий расчет — отдельная вымышленная серия потерь; он не доказывает, что именно RSI породил такие сделки.
| Измерение | Предположение | Расчет |
|---|---|---|
| Число условных потерь | 6 по 50 пипсов | 300 пипсов |
| Контракт USD/JPY | 100 000 USD на лот; пипс 0,01 JPY за USD | 1 000 JPY за пипс |
| Условный постоянный пересчет | 150 JPY за USD | 1 000/150≈6,6667 USD за пипс |
| До расходов и различий исполнения | 300×1 000/150 | 2 000 USD; 20% счета 10 000 USD |
Высокий RSI выражает отношение величин сглаженных изменений, а не число бычьих свечей. Он может оставаться высоким при росте цены, но не устанавливает переоцененность, будущую доходность и направление сделки.
Уровень, пересечение и выход из зоны
Допустим, проверяемое правило разрешает покупки только при RSI завершенной свечи выше 50. Это фильтр, а не доказательство восходящего тренда. Запишите символ и поставщика, интервал, N, вид цены, сглаживание, доступную историю и требование завершенной свечи. В iRSI MetaQuotes символ, интервал, период усреднения и примененная цена — отдельные параметры. H1 и D1 объединяют разные наблюдения.
Заданные завершенные значения 72, 76, 74 все выше 70; это не три новых пересечения. Переход 74→69 выходит ниже 70 по строгому условию текущего значения, но не задает следующий ход цены. Для пересечения нужны сопоставимые прежнее и текущее наблюдения. Здесь правило таково: прежний завершенный RSI≤70, текущий завершенный RSI>70. Следующие значения H1 присвоены для объяснения; они не рассчитаны по скрытой рыночной истории. Время указано в UTC.
| Момент наблюдения, UTC | Свеча и состояние | RSI | Подтвержденное пересечение? |
|---|---|---|---|
| После 09:00 | 08:00–09:00: завершена, данные получены | 67,0 | Нет |
| 09:35 | 09:00–10:00: еще не завершена | 70,4 | Нет по правилу завершенных свечей |
| После 10:00 | 09:00–10:00: завершена, данные получены | 68,5 | Нет: прежнее и новое ниже 70 |
| После 11:00 | 10:00–11:00: завершена, данные получены | 72,0 | Да: прежнее ≤70, новое >70 |
Последние два завершенных значения различаются на 72,0−68,5=3,5 пункта RSI. Ранее наблюдавшиеся 70,4 были выше окончательных 68,5 той же свечи на 1,9 пункта. Сигнал в 09:35 нельзя учитывать как подтвержденное пересечение в проверке по завершенным свечам. Сигнал внутри свечи использует другое правило информации. Запись RSI(14) не устанавливает поставщика, цену, границы свечей и историю начала расчета. Сначала сравните их, если линии расходятся. Неизменность настройки в течение четырех недель не доказывает полезность.
Дивергенция — заданное сравнение
Обычная бычья дивергенция сравнивает более низкий минимум цены с более высоким минимумом RSI по заранее заданному отбору и сопоставлению точек. Сохраните время, когда они стали распознаваемы. Сравнение не измеряет мотивы продавцов и не устанавливает вероятность разворота вверх. Обычная медвежья дивергенция сопоставляет более высокий максимум цены с более низким максимумом RSI. Для нее также нужны одинаковые данные, правила сопоставления и время подтверждения. Геометрия и чистый результат сделки — разные вопросы.
Учебные определения не измеряют «небольшое преимущество» или прибыльность дивергенции H4/D1. Отдельно задайте три возможных условия: цена достигла выбранной поддержки на дневном графике; появилась свечная форма разворота, например молот или бычье поглощение; RSI показал бычью дивергенцию. Проверьте, были ли все условия известны в момент решения. Их согласие не доказывает прибыльность покупки или независимость свидетельств: условия могут использовать те же цены. Зафиксируйте вход, выход, объем, исполнение и расходы и оцените полное правило на неиспользованных данных, сохранив неудачи и случаи без входа.
Одинаковые 50, разное расстояние до ровно 70
В отдельном заданном состоянии RSI(14) по описанной рекурсии G=L>0. Следующее изменение состоит только из роста x: G′=(13G+x)/14, L′=13L/14. Из условия RSI′=70 следует x=[0,70×13(G+L)−13G]/0,30. При G=L=0,0001 получаем x=0,001733…=17,33… пипса; при G=L=0,0010 — x=0,017333…=173,33… пипса. Один пип здесь равен 0,0001 ценовой единицы. Оба исходных RSI равны 50, но нужные повышения различаются в десять раз. Чтобы оказаться строго выше 70, x должен превысить точную границу, а не только округленное число на экране. Это заданные состояния рекурсии, а не прогноз цены или измеренная частота. Другое сглаживание требует другого уравнения.
Чего значение индикатора не сообщает
- Будущую цену: крайнее значение не гарантирует разворот или продолжение и не определяет убыток входа.
- Окончательное состояние свечи: RSI по закрытию может меняться, пока свеча открыта. Финальное значение доступно лишь после завершения и получения данных.
- Единый результат для разных интервалов: M5, H1 и D1 объединяют разные цены. Из формулы не следуют минимальный интервал H1 или гарантированное превосходство D1.
Добавление средней, ценового уровня или свечной формы не устанавливает независимое подтверждение и не улучшает доходность автоматически. Определения индикатора отделяйте от проверенных результатов после расходов.
Что записать при следующей проверке RSI
- Полную конфигурацию: символ, поставщика, интервал, период, цену, сглаживание, историю и требование завершения свечи.
- Каждое условие: поддержка, свеча и дивергенция нуждаются в собственных правилах и моменте распознавания. Их совпадение не является проверкой прибыли.
- Время информации: временный сигнал отмечайте отдельно от окончательного значения; не используйте будущее подтверждение в прежнем входе.
- Полное торговое правило: до оценки неиспользованных данных задайте входы, выходы, расходы и запреты входа. Ни четыре недели, ни произвольное число индикаторов не доказывают преимущества.
Последние четыре изменения не заменяют всю историю
Дополнительный условный случай показывает память сглаживания. Для RSI(4) перед четырьмя новыми свечами зададим состояние A: G=L=1, и состояние B: G=3, L=1. Их RSI равны 50 и 75. Теперь все четыре новых изменения цены равны нулю. В выбранной рекурсии каждый шаг умножает и G, и L на 3/4. Через четыре шага у A оба значения равны 81/256; у B G=243/256, L=81/256. Отношения не изменились, поэтому RSI остаются 50 и 75 при одинаковых последних четырех нулевых изменениях. Нельзя заново посчитать только эти четыре изменения и выдать их за полное рекурсивное состояние. Это положительные заданные состояния, а не отдельный случай полного ряда без единого изменения цены; правило для G=L=0 здесь не устанавливается.
| Состояние | G / L до четырех нулевых изменений | G / L после них | RSI после них |
|---|---|---|---|
| A | 1 / 1 | 81/256 / 81/256 | 50 |
| B | 3 / 1 | 243/256 / 81/256 | 75 |
Исходные материалы на английском: определение RSI, механика сглаженных ростов и снижений, официальная формула TradingView, дивергенция, поддержка на дневном графике, свечи разворота, проверка торгового правила с индикаторами, справка поддержки и сопротивления.
Проверьте понимание
Первые четыре изменения цены равны +6, −2, −2, −2. Какой RSI(4) получается при начальном расчете по средним арифметическим?
Ответ и объяснения без JavaScript
Правильный ответ: 50: суммы роста и абсолютных снижений равны
25: положительно только одно изменение из четырех
25% — доля положительных изменений. RSI сравнивает величины: сумма роста равна 6, сумма абсолютных снижений тоже 6.
50: суммы роста и абсолютных снижений равны
Верно. Средние 6/4 и 6/4 совпадают, поэтому RS=1 и RSI=50.
75: было три снижения
Количество снижений не дает RSI. В этом примере положительные и отрицательные величины имеют одинаковые суммы.
Вопросы и ответы
Что нужно записать рядом со значением RSI?
Символ, поставщика, интервал, период, цену, сглаживание, историю и состояние свечи. iRSI разделяет несколько этих параметров. Период 14 или четыре недели без смены настроек не устанавливают прибыльность.
RSI выше 80 всегда означает продажу?
Нет. Это превышение выбранного порога. Крайние значения могут сохраняться, но продолжение тоже не гарантировано. Само число не задает исполнимый вход и ожидаемую доходность. Отдельно определите фильтр или разворотное правило.
Что такое дивергенция RSI и работает ли она?
Обычная бычья дивергенция сопоставляет более низкие минимумы цены с более высокими минимумами RSI; медвежья — более высокие максимумы цены с более низкими максимумами RSI. Нужны отбор, сопоставление и время распознавания точек. Определения не измеряют преимущество H4/D1; проверяйте полное правило после расходов.
Стоит ли сочетать RSI с другими индикаторами?
Второй инструмент может описывать другую сторону данных, но не становится автоматически независимым свидетельством. RSI, средние, MACD, Stochastic и полосы Боллинджера не вычисляют одну и ту же статистику. Задайте роль каждого условия и проверьте целое правило. Комбинация RSI14/EMA200 и фиксированное число индикаторов здесь не объявлены лучшими.
Достаточно ли последних четырех изменений для любого RSI(4)?
Нет. После начала рекурсивного расчета сохраняется влияние прежнего состояния. В дополнительном условном примере четыре нулевых изменения оставляют RSI50 и RSI75 для разных положительных начальных G/L. Это не правило специального случая G=L=0.
Источники и пределы применения
- J. Welles Wilder: New Concepts in Technical Trading Systems, 1978
Исходная библиографическая ссылка на книгу сохранена. Новое чтение всей книги не заявляется; формулы и примеры ниже проверяются отдельно.
- Investopedia: объяснение RSI
Исходная справочная ссылка сохранена. Доказательства прибыльности и рекомендуемые параметры из нее не заимствуются; основные технические утверждения проверены по первичной документации.
- BIS: обследование валютного рынка 2022
Историческая исходная ссылка по рынку FX; не доказательство качества сигналов RSI или фактических исходов вымышленных сделок.
- TradingView: формула RSI
Расчет по величинам ростов и снижений, традиционные зоны и определения дивергенции. Это не измерение торгового преимущества H4/D1.
- MetaQuotes: параметры iRSI
Символ, временной интервал, период усреднения и примененная цена заданы отдельно. Одного обозначения RSI14 недостаточно для полной конфигурации.
- TradingView: выполнение расчета на текущей свече
Пример RSI по цене закрытия пересчитывается на обновлениях незавершенной свечи; окончательное состояние сохраняется после закрытия. Это различие не приписывается всем программам без проверки.
- Fidelity: описание RSI
Крайние значения могут сохраняться при сильном тренде. Документ не устанавливает фиксированную длительность в неделях или гарантированный исход сделки.
Учебные формулы и вымышленные последовательности. Пересчет USD/JPY по 150 и размер 100 000 USD — отдельные предположения расчета потерь, не текущие условия счета. Примеры не являются прогнозом, подтверждением доступности услуг или оценкой прибыльности.