Следование тренду — семейство методов, определяющих экспозицию по правилу о предшествующем направлении рынка. Пробой, пересечение средних и собственная прошлая доходность инструмента — разные сигналы, а не одна измеренная стратегия. Каждому варианту нужны правила исполнения, выхода, объема и риска. Распознанное направление не указывает начало или конец следующего тренда.
Реагировать на доступные данные
Правило использует информацию, доступную в момент решения. Например, модель только с покупками может входить после закрытия выше прежней верхней границы канала, а выходить после определенного снижения. Другие варианты допускают продажи или используют доходности. Реакция на прошлые данные не устраняет неопределенности будущих цен и исполнения.
Несколько крупных прибылей могут составлять существенную часть результата конкретной системы. Но название метода и предполагаемая доля времени в консолидации не устанавливают положительного математического ожидания. Измеряйте все прибыли, убытки, расходы и экспозицию.
История метода и проверяемое правило — разные вещи
Архив Original Turtles описывает набор и обучение трейдеров Ричардом Деннисом и Биллом Экхардтом в конце 1983 года и начало торговли на небольших счетах в январе. В описании системы отдельно перечислены рынки, объем, входы, защитные стопы, выходы и тактика исполнения. Исторический рассказ не является независимым аудитом нашей модели и не доказывает прибыльности современной реализации.
При проверке механического метода сохраняйте правила и отклонения от них. Соблюдение инструкции, чистый результат и неопределенность — разные вопросы. Рассказы участников не позволяют приписать каждый успех или неудачу только дисциплине.
Сигнал после исключения старого максимума
Перед баром 4 три предыдущих максимума равны 110, 103, 104. Порог 110, поэтому закрытие бара 4 на 105 его не превышает. Перед баром 5 окно сдвигается к 103, 104, 105: порог теперь 105. Закрытие 105.1 проходит строгое сравнение, оставаясь на 4.9 единицы ниже старого 110.
Прокрутите рисунок по горизонтали, чтобы увидеть его полностью →
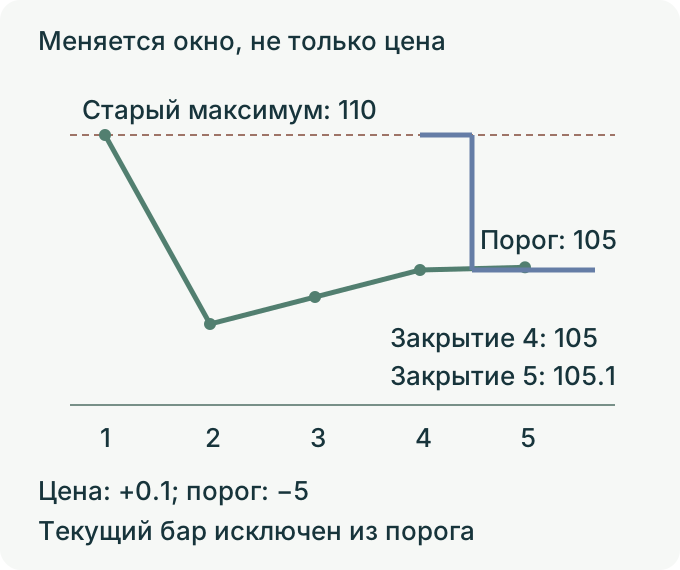
Записывайте вместе закрытие, порог и номера баров окна. Цена выросла на 0.1, порог снизился на 5. Маркер пробоя не означает максимума всей истории; изменение окна нельзя приписывать дополнительному росту цены.
Все максимумы и закрытия заданы в произвольных единицах. Наше правило требует, чтобы завершенный текущий бар закрылся выше максимума трех завершенных предшественников. Текущий бар из порога исключен; каждый заданный максимум не ниже закрытия своей свечи. Формулы канала: TradingView, документация Donchian Channels на английском.
Канал Дончиана и пересечения средних
Канал использует наибольший максимум и наименьший минимум выбранного окна. В нашем правиле по закрытиям U(t) = max H(t−N … t−1), D(t) = min L(t−M … t−1): оцениваемый бар исключен. Если включить H(t), строгое C(t) > U(t) станет невозможным, поскольку C(t) ≤ H(t). Использование окончательных внутрисвечных значений до их появления — отдельная ошибка доступа к будущему. Дополнение: стратегия канала Дончиана, на английском.
- Наш пример: N = 3, M = 2. Дневные бары EUR/USD по Bid. После закрытия выше трех прежних максимумов покупаем по следующей доступной Ask.
- Выход. После закрытия ниже двух прежних минимумов продаем по следующей доступной Bid.
- Защита. Назначен SL 1.0980; его активация имеет приоритет перед выходом по закрытию. Равенство не проходит строгие сравнения.
- Экспозиция. EUR 10 000, одна позиция, без добавлений и фиксированной цели. После закрытия новый вход оценивается на последующем закрытии; автоматической продажи нет.
Пересечение средних, например выбранных периодов 50/200, задает другой набор сигналов. Дополнительный фильтр может менять входы и время без сокращения ложных сигналов или улучшения результата после расходов. Комбинированная пробойная стратегия, на английском требует своей проверки.
В двух условных рядах закрытия равны 100, 102, 103, 105 и 100, 115, 104, 105. Три прежних максимума — соответственно 101, 103, 104 и 101, 120, 106. Итоговое изменение в обоих случаях 105/100 − 1 = +5%, однако только в первом C4 превышает прежний максимум: 105 > 104; во втором 105 не больше 120. Простое правило по знаку изменения и канал выбирают разные события. Пример исключает доходы от владения и финансирование и не воспроизводит исследование долгосрочной избыточной доходности.
Правильный сигнал может закончиться убытком
Работа Херста, Уи и Педерсена 2017 года реконструирует исторический импульс временного ряда по данным, уходящим к 1880 году. Выводы относятся к определенной модели нескольких классов активов. Они не устанавливают прибыльность каждого пробоя или розничного Forex-счета. Более поздние периоды и измененные входы, объемы, выходы и расходы проверяются отдельно.
Ниже полностью условные данные Bid, без более ранней истории и начальной позиции. Заданы нужные максимумы, минимумы и закрытия; прочие открытия считаем лежащими в пределах своих свечей. Сигнал известен после закрытия бара 4. В начале бара 5 назначим Bid 1.1031 и фактическую покупку Ask 1.1033. Нельзя задним числом подставлять вход по границе 1.1020.
| Бар | Максимум / минимум / закрытие | Известный порог и оценка |
|---|---|---|
| 1 | 1.1010 / 1.0990 / 1.1000 | Не хватает трех предшествующих баров |
| 2 | 1.1020 / 1.1000 / 1.1010 | Не хватает трех предшествующих баров |
| 3 | 1.1015 / 1.0995 / 1.1005 | История накапливается; входа нет |
| 4 | 1.1035 / 1.1000 / 1.1030 | U = max H1–H3 = 1.1020; сигнал входа |
| 5 | 1.1060 / 1.1025 / 1.1050 | D = min L3–L4 = 1.0995; выхода нет |
| 6 | 1.1065 / 1.1040 / 1.1045 | D = min L4–L5 = 1.1000; выхода нет |
| 7 | 1.1050 / 1.1015 / 1.1020 | D = min L5–L6 = 1.1025; сигнал выхода |
Назначим полную продажу в начале бара 8 по Bid 1.1018. Стоп-лосс: английское определение 1.0980 на этом пути не активировался. Выход по закрытию не является внутрисвечным стопом на канале: модель ждет завершения бара. Ценовой результат EUR 10 000 × (1.1018 − 1.1033) = −USD 15. Общая назначенная комиссия USD 4 и финансирование USD 1 оставляют −USD 20 на долларовом счете без конвертации. Спред уже учтен Ask/Bid; это условная модель расходов, а не тариф брокера.
Продажа задним числом по максимуму бара 6 на 1.1065 требовала бы другого правила и информации, еще неизвестной на этом максимуме. Отсутствие фиксированной цели позволяет сохранять экспозицию, но не гарантирует крупного выигрыша.
База риска, денежный убыток и общая экспозиция
При условном убытке ровно 1% текущих средств в каждой сделке десять последовательных потерь оставляют 0.99^10 начальных средств. Просадка: английское определение равна примерно 9.5618% до дополнительных расходов. При 0.5% расчет 1 − 0.995^10 дает около 4.8890%. Простые суммы 10% и 5% соответствуют другому правилу: фиксированной денежной потере от начальных средств. Укажите базу; фактический результат стопа может отличаться.
От покупки 1.1033 до SL 1.0980 — 53 пипса, или USD 53 для EUR 10 000 до расходов при пипсе 0.0001. Это не максимальный убыток: обычный стоп может исполниться хуже. Проверяйте шаг объема, маржу, комиссию, финансирование и общую валютную экспозицию: раздел управления риском на английском. Разные символы не обязательно диверсифицируют общий фактор. Ошибка данных или договорное ограничение могут запрещать вход по заранее записанному правилу; фиксируйте это отдельно от произвольного пропуска.
Дополнительный пример: назначенное исполнение ниже стопа
Сохраним исходную покупку Ask 1.1033, EUR 10 000, комиссию USD 4 и финансирование USD 1. Изменим только сценарий начала бара 8: вместо Bid 1.1018 зададим открытие Bid 1.0978 после разрыва ниже стопа 1.0980 и полное исполнение по этой же цене 1.0978. Это отдельная назначенная альтернатива, а не восстановление неизвестного пути или обещание исполнения брокером. При принятом приоритете защиты выход относится к стопу. Ценовой результат составляет −USD 55, после расходов −USD 60. Механическая подстановка уровня 1.0980 дала бы −USD 53 и −USD 58 после расходов: на USD 2 меньше убытка. Уровень активации и заданная цена исполнения различаются; двойной спред не вычитается.
Проверка собственной реализации
Длинная история исследований не заменяет проверки конкретной розничной реализации. Ни просадка 20–30%, ни доля прибыльных сделок ниже 40% не являются универсальным свойством или разрешением на такой риск. Сопоставьте проверенные просадки и серии убытков с предлагаемым плечом и расходами.
- Запишите точное окно предыдущих баров, сторону цены, время решения и исполнимую инструкцию. Воспроизведите сигналы вручную и сравните с симулятором; его стандартное исполнение на следующем тике не гарантирует такой сделки у брокера.
- Измеряйте чистые результаты, просадку средств с оценкой открытых позиций, время ниже прежних максимумов, серии убытков и вклад крупных сделок. Сохраняйте все испробованные настройки и неприкосновенный период проверки; лучшая историческая настройка не устанавливает будущей прибыльности.
- Задайте условия ошибки данных, нарушения спецификации или экспозиции и действия при них. Исторические рассказы, десять лет данных, шестимесячная проверка и механическое соблюдение правил не гарантируют, что будущая крупная прибыль возместит убытки.