В условном примере Анна применяет одно правило возврата к среднему и в диапазоне, и при направленном движении. Фильтр рыночного режима меняет набор сделок. Улучшил ли он долю прибыльных сделок или годовой результат, можно установить только заранее определенным тестом с расходами. Здесь не описано реальное увеличение результата трейдера с EUR 2 000 до EUR 8 000.
Что означает рыночный режим
Рыночный режим — название выбранных свойств определенного окна данных. Направленность, размер ценовых шагов и условия исполнения относятся к разным характеристикам. Тренд и высокая волатильность могут наблюдаться одновременно. Прежде чем использовать классификацию в стратегии, задайте измерения, пороги и время доступности наблюдений.
Направленность и размер шага измеряются отдельно
В учебном классификаторе возьмем пять завершенных цен закрытия: между ними четыре изменения. E — модуль изменения от первого закрытия к последнему, деленный на сумму модулей четырех изменений. Знак суммарного изменения запишем отдельно. A — та же сумма модулей, деленная на четыре, в пипсах. Это средний абсолютный шаг между закрытиями, а не ATR: определение в английском словаре и не стандартное отклонение доходности. Внутрисвечные максимумы и минимумы этому расчету неизвестны.
Заранее назначим демонстрационные пороги: E ≥ 0.7 — высокая направленность, E ≤ 0.3 — низкая, между ними — неопределенная область. A ≥ 15 пипсов обозначает более крупные шаги только в этом примере. При четырех нулевых изменениях запишем E = 0 и «движения нет». Отсутствующее наблюдение нельзя подменять нулевой ценой. Эти настройки не являются рекомендацией для валютной пары или таймфрейма.
Условные закрытия EUR/USD: 1.1000, 1.1040, 1.1030, 1.1020, 1.1010, 1.1000; один пипс равен 0.0001. В момент t4 четыре шага составляют +40, −10, −10, −10 пипсов: итог +10, сумма модулей 70, E = 10/70 ≈ 0.1429, A = 17.5 пипса. В t5 старый скачок выходит из окна: четыре шага по −10 дают итог −40, сумму 40, E = 1 и A = 10. Последнее снижение не больше трех предыдущих. Классификация изменилась из-за состава окна; устойчивость нового режима этим не доказана.
Одинаковые E и A не означают одинаковый путь
В двух коротких рядах одинаковые четыре изменения расположены по-разному. Сравните итоговые измерения с последовательностью закрытий.
Прокрутите рисунок по горизонтали, чтобы увидеть его полностью →
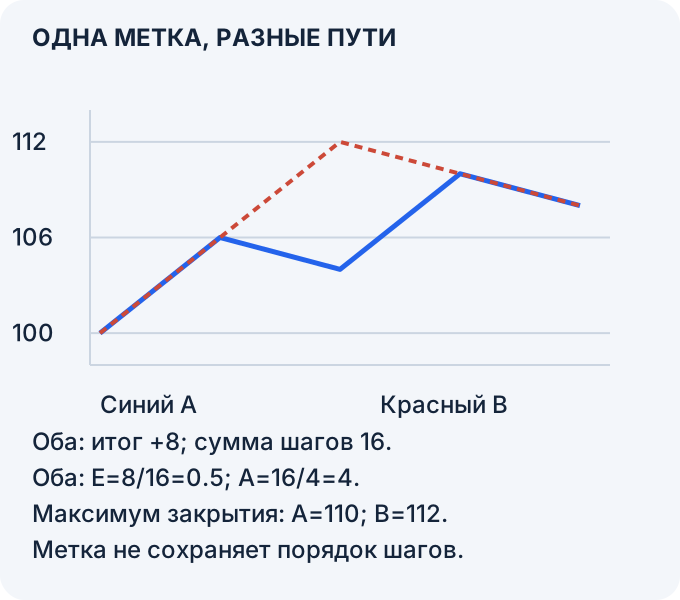
Произвольные единицы, пять закрытий: ряд A = 100, 106, 104, 110, 108; ряд B = 100, 106, 112, 110, 108. E — модуль итогового изменения относительно суммы модулей шагов; показатель A — средний модуль шага. Название ряда A и показатель A различаются. Порог 15 пипсов к этой произвольной шкале не применяется. Максимумы и минимумы свечей неизвестны, ATR не рассчитан. Официальное описание ATR у Fidelity, на английском объясняет истинный диапазон, учитывающий разрывы между свечами; это другое измерение.
Сохраняйте исходные цены вместе с записью классификации в журнале. E сопоставляет итоговое изменение с суммой модулей шагов; средний шаг не сохраняет их порядок. Если правило требует определенного максимума, отката или уровня, проверяйте это условие отдельно.
Три индикаторных подхода к классификации
ADX измеряет силу направленного движения; направление оценивается отдельно. Пороги 20/25 — распространенные соглашения интерпретации, а не гарантии. Несколько преобразований одной ценовой истории не обязательно дают независимые свидетельства. Правило «два из трех» требует собственного определения и проверки. Подробнее: ADX как мера силы тренда, на английском.
- Наклон выбранной EMA. Задайте период, источник цены, начальное значение и интервал измерения наклона. Рост сглаженного ряда не доказывает роста каждого текущего изменения цены.
- ADX — индекс среднего направленного движения. Его значение описывает выбранную меру силы, а не направление. Порог не устанавливает сохранение движения или прибыльность системы.
- Ширина полос и ATR как мера волатильности, на английском. До сравнения окон задайте настройки. ATR учитывает истинный диапазон и разрывы, но не определяет направление. Ни узкая полоса, ни небольшой диапазон не гарантируют пробоя.
Условный ряд 1.1000 → 1.1015 → 1.1030 → 1.1045 → 1.1060 дает E = 1 и A = 15 пипсов. Чередующийся ряд 1.1000 → 1.1015 → 1.1000 → 1.1015 → 1.1000 дает E = 0 при том же A = 15. Перенос порога A с 15 на 16 меняет обе метки размера шага без изменения цен. Направленность и размер шага следует записывать отдельно.
Следование тренду: условия входа и выхода
Трендовый вариант может предусматривать откат к выбранной средней или ценовому уровню и стоп на основе ATR. Средняя, глубина отката и множитель стопа — параметры правила. Ни метка «тренд», ни откат 38.2% не устанавливают будущее отношение прибыли к риску 5 или долю прибыльных сделок.
В условном варианте выхода закроем одну треть при +2R, вторую при +4R, последнюю при −1R. Общий результат до расходов: (2 + 4 − 1)/3 = 5/3 R. Сопровождающий стоп может дать иной итог; конечная цена выхода при открытии неизвестна. Цены исполнения и оставшийся объем определяются отдельно от классификатора. Дополнение: системы следования тренду, на английском.
Диапазон и гипотеза возврата к среднему
Вариант для диапазона может покупать около заранее определенной поддержки и продавать около сопротивления, пропуская середину. Доля прибыльных сделок и распределение отношения прибыли к риску зависят от входов, выходов, расходов и выборки. Из названия режима не следуют универсальные 60–70% прибыльных сделок или предельное отношение 1:2.
Нужны фиксированное правило выбора уровней, условие входа, условие отмены идеи и исполнение по соответствующей стороне котировки. Порог RSI или разворотная свеча могут быть дополнительным условием, но не доказательством «самого сильного сочетания». Буфер стопа 10–20 пипсов — выбранный параметр модели, а не обязательное свойство диапазона и не подтверждение исторических возможностей.
Высокая волатильность: бюджет риска и объем
Отличайте денежный бюджет планируемого риска от размера позиции: английский словарь. Процент средств счета задает бюджет, а объем выражается в лотах или единицах. При расширении выбранного стопа пересчитайте объем по бюджету и стоимости пипса в валюте счета. Множитель ATR, срок удержания и отказ от переноса через ночь — проверяемые правила стратегии, а не универсальные требования.
Сохраняйте метку, известную в момент решения
Расчет для t4 становится доступен только после закрытия t4. Им нельзя обосновать сделку, размещенную в начале этой свечи. При переходе к t5 сохраните прежний результат t4. Пересмотр данных поставщиком или изменение правила могут требовать документированного перерасчета, но сама будущая цена не должна переписывать запись прошлого решения.
При изменении условий классификация часто неопределенна. Разные выводы на разных таймфреймах или изменение ADX могут стать поводом для проверки, но не доказывают конкретного перехода режима. Заранее задайте сокращение бюджета риска, если оно предусмотрено, и сверяйте стратегию с проверенными пределами просадки: английский словарь. Просадка 5–10% не становится автоматически нормальной или приемлемой.
Практический вывод: метка обобщает выбранные условия и может меняться. Проверяйте полное правило; название режима не является прогнозом.
Частые ошибки
- Выводить прибыльность из названия. Сравнивайте полное правило с фильтром и без него, включая пропущенные сделки и расходы. Категория не доказывает обязательных убытков стратегии в других условиях.
- Считать согласие независимым подтверждением. Индикаторы из одних цен могут повторять информацию. Определите вклад каждого измерения.
- Путать бюджет и объем. При неизменном денежном бюджете удвоенное расстояние стопа дает половину теоретического объема только при прочих равных стоимости пипса и расходах. Удвоение ATR само по себе не означает удвоения выбранного стопа и не гарантирует фиксированный процент убытка.
Три действия для воспроизводимой проверки
- Запишите входные данные и пороги. Рассчитывайте E, A и направление после завершения выбранного окна из пяти закрытий. Сохраняйте цены вместе с результатом.
- При необходимости испытайте правило с памятью. В демонстрации войдем в состояние высокой направленности при E ≥ 0.70, выйдем только при E < 0.50; начальный статус — вне этого состояния. Ряд E = [0.69, 0.71, 0.68, 0.72, 0.49, 0.71] дает статусы нет, да, да, да, нет, да: три переключения. Один порог 0.70 дает нет, да, нет, да, нет, да: пять переключений. Меньшее число переключений не доказывает лучшего торгового результата.
- Отделите классификацию от сделки. Сохраняйте начальное состояние и оба порога. Риск, входы, выходы и расходы задаются отдельно. Пример не предписывает половинный объем, более тесные стопы или меньшие цели.
Дополнительный пример: одного текущего окна недостаточно
Назначим пять закрытий в произвольных единицах: 100, 104, 102, 105, 106. Четыре шага +4, −2, +3, +1 дают итог +6, сумму модулей 10, E = 0.6 и A = 2.5 единицы, не пипса. При тех же порогах входа 0.70 и выхода строго ниже 0.50 результат зависит от состояния перед этим наблюдением. Если классификатор был вне состояния высокой направленности, он туда не войдет: 0.6 < 0.70. Если он уже был внутри, то останется: 0.6 не ниже 0.50. Цены и текущие E/A одинаковы, состояние различается. Оба предыдущих состояния здесь заданы; неизвестные прежние цены не восстанавливаются. Это свойство правила с памятью, а не прогноз или оценка прибыльности.
Развернутый связанный материал: раздел стратегий ForexMechanics на английском. Исследования AQR и исторические обзоры BIS ниже дают контекст, но не проверяют именно этот пятиценовый фильтр.