Канал Дончиана: предшествующее окно, пробой и исполнение
Канал Дончиана показывает крайние цены выбранного окна. Стратегия пробоя проверяет выход за ранее известный диапазон. Расчет индикатора, момент сигнала и исполнение сделки требуют отдельных правил. Историческая система «Черепах» и наш вариант по закрытию свечи используют канал по-разному.
Границы канала и середина
Верхняя граница U — наибольший максимум High за N свечей, нижняя L — наименьший минимум Low. Средняя линия равна (U + L)/2; она не является средним всех закрытий. N считает бары: 20 часовых свечей и 20 дневных охватывают разные окна. Даже 20 дневных свечей не обязательно равны 20 календарным дням.
Для нашего сигнала по закрытию берем только предшествующие свечи t−N…t−1. StockCharts описывает такое исключение текущего периода для Price Channels. У каждой другой реализации проверяйте расчет отдельно. Если включить оцениваемую свечу, ее закрытие не сможет превысить наибольший High этого окна: Close ≤ High ≤ U. Использование окончательного максимума свечи для ордера, якобы выставленного при ее открытии, также подставляет будущие данные. Сдвиг изображения линии сам по себе не сдвигает данные в условии сигнала.
Середина канала или среднее закрытий?
Одни и те же три свечи дают уровни по разные стороны четвертого закрытия. Прокрутите схему по горизонтали.
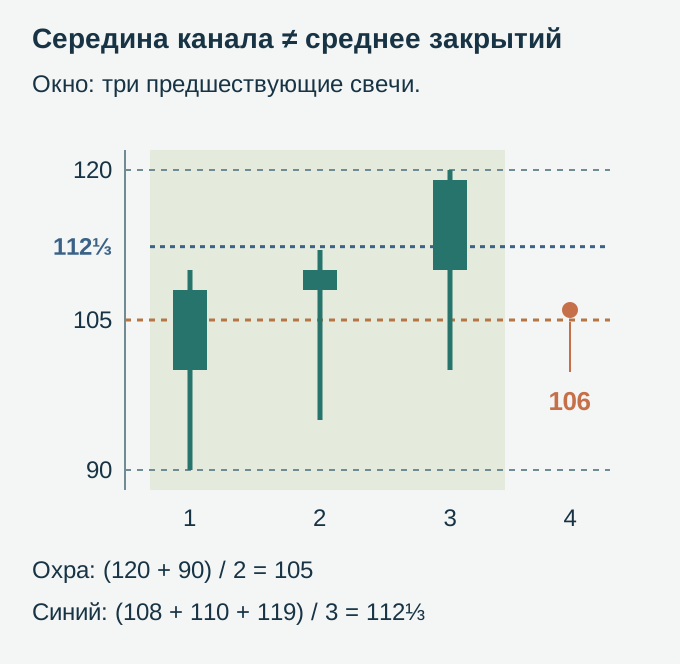
| Свеча | Открытие | Максимум | Минимум | Закрытие |
|---|---|---|---|---|
| 1 | 100 | 110 | 90 | 108 |
| 2 | 108 | 112 | 95 | 110 |
| 3 | 110 | 120 | 100 | 119 |
Середина крайних High/Low равна (120 + 90)/2 = 105. Простая средняя закрытий SMA равна (108 + 110 + 119)/3 = 337/3 ≈ 112.3333. Закрытие 106 выше первой линии, но ниже второй. Подмена выбранного поля меняет ответ на вопрос «закрытие выше середины?», не доказывая преимущества какой-либо торговой стратегии.
Что входило в исторические правила «Черепах»
В опубликованных Original Turtle Trading Rules система 1 использует внутридневное превышение крайних цен предыдущих 20 дней, система 2 — предыдущих 55 дней. Они не ждут дневного закрытия. Система 1 пропускает пробой, если предыдущий пробой по заданному тесту оказался бы прибыльным, даже когда его фактически пропустили; предусмотрен страховочный вход на 55-дневном пробое. У системы 2 этого фильтра нет. Выход по противоположной границе использует 10 дней в системе 1 и 20 в системе 2.
Это части более полного исторического набора с расчетом размера, добавлением единиц позиции и портфельными ограничениями. Они не подтверждают нынешнюю прибыльность. Само название торговли по тренду не доказывает, что в каждом современном тесте большинство сделок убыточно или один будущий тренд покроет все прежние потери. Нужны определенные рынок, период, сделки и расходы, а затем полная выборка результатов.
Отдельный вариант: закрытие за предшествующим каналом
Наше альтернативное правило формирует кандидата на покупку, если Close выше прежней U, и на продажу, если Close ниже прежней L. Оно отбрасывает внутрисвечные превышения, исчезнувшие к закрытию, но не доказывает улучшения результата после расходов. Ниже условный ряд EUR/USD по Bid, N = 3, один пипс = 0.0001.
| Свеча | High: максимум | Low: минимум | Close: закрытие |
|---|---|---|---|
| 1 | 1.10200 | 1.09800 | 1.10100 |
| 2 | 1.10400 | 1.09900 | 1.10200 |
| 3 | 1.10300 | 1.10000 | 1.10100 |
| 4 | 1.10600 | 1.10100 | 1.10500 |
До четвертой свечи известны U = 1.10400, L = 1.09800 и середина 1.10100. Ее закрытие 1.10500 превышает прежнюю U на 10 пипсов. Ошибочное окно 2–4 дает U = 1.10600: это закрытие уже не проходит сравнение. Сигнал по Close известен после закрытия; последующий ордер исполняется по доступным ценам и правилам исполнения. По умолчанию эмулятор стратегий TradingView исполняет новый ордер не раньше следующего доступного тика. Это настройка моделирования, а не обещание реальной сделки по Close.
Такой канал — один из способов определить пробой диапазона. Превышение границы выбранного окна не обязано быть рекордом всей истории: старый максимум может выйти из окна и снизить следующий порог.
Сдвиг окна и повторные неудачные пробои
В отдельном условном ряду максимумы равны 110, 100, 102, 103, 104. При N = 3 для свечи 4 прежняя U = 110, и закрытие 102 ее не превышает. Для свечи 5 окно содержит 100, 102, 103, поэтому U = 103. Закрытие 103.5 выше этого порога, хотя оно и максимум 104 остаются ниже прежнего 110. Запишите, какая свеча задавала границу и когда покинула окно. Требование превысить также старый 110 добавляет фильтр, а не исправляет арифметику канала.
Повторные неудачные пробои могут приводить к убыткам при конкретном плане торговли. Касание границы, ее внутридневное превышение и закрытие за ней — разные события. До подсчета задайте определение ложного пробоя, горизонт и выход. Старший интервал или трендовый фильтр меняют гипотезу и не гарантируют лучшего чистого результата. Возврат к среднему — отдельная проверяемая гипотеза; руководство по стратегиям не устанавливает, какой будущий режим или метод окажется прибыльным.
Выход, исторический N и бюджет позиции
Более короткая противоположная граница может задавать условие выхода. Но скользящий минимум способен и расти, и падать: min(1.09800, 1.09900, 1.10000) = 1.09800; следующее окно min(1.09900, 1.10000, 1.09700) = 1.09700. Если стоп покупки должен двигаться только к цене, введите отдельное правило: новый стоп = max(прежний стоп, новый кандидат). Такой сопровождающий стоп не отменяет уже наступивший выход при замене границы на позднейшую, более низкую. Если свеча включает уровни входа и выхода, одних OHLC может не хватать для установления их очередности.
Исторический N у «Черепах» — сглаженный истинный диапазон, связанный с ATR. В документе N = (19 × прежний N + текущий TR)/20, начальное состояние — простое среднее TR за 20 дней. Единица позиции рассчитывалась так, чтобы движение на один N соответствовало 1% выделенного расчетного капитала. Поэтому исходный стоп на два N подразумевал около 2% ценового риска для одной единицы до расходов и худшего исполнения. Документ также описывает вариант стопа на половину N и добавление единиц. Не приравнивайте любую современную реализацию ATR, исторический расчетный капитал, одну единицу и предельный убыток всего портфеля.
В нашей отдельной модели берем заданное расстояние между входом и выходом, дополнительные расходы и выбранный бюджет. Число 1% иллюстрирует расчет, не является универсальной рекомендацией или гарантированным пределом убытка. При постоянной стоимости пипса большее расстояние до стопа требует меньшего объема для той же плановой суммы.
Пусть счет в USD, EUR/USD, лот EUR 100 000 и стоимость пипса USD 10 на лот. Средства счета USD 10 000, выбранный бюджет USD 100. Заданный ATR 80 пипсов и стоп на два ATR дают расстояние 160 пипсов, то есть USD 1 600 на лот. Без расходов точный объем 0.0625 лота. Округление вниз по шагу 0.01 дает 0.06 лота и ценовой риск USD 96. С фиксированными совокупными расходами USD 10 плановая потеря составила бы USD 106, выше бюджета. Если сначала оставить USD 10 на расходы, 90/1 600 = 0.05625 лота; округление вниз дает 0.05, ценовую потерю USD 80 и общую USD 90. Это заданные расходы модели, не тариф брокера.
Второй расчет основан на назначенных ценах исполнения: покупка по Ask 1.10520 и фактическая продажа при стопе по Bid 1.10020. Расстояние 50 пипсов. При том же бюджете USD 100 и фиксированных расходах USD 10 объем 90/500 = 0.18 лота, или EUR 18 000, дает плановую общую потерю USD 100. Если стоп исполнится хуже, по 1.09920, ценовая потеря составит USD 108, а с расходами — USD 118. Спред уже учтен сторонами назначенных цен исполнения; повторно его не вычитаем. Канал, ATR и процент бюджета не обеспечивают реальную цену исполнения или максимальную потерю.
Дополнительный пример: один пипс меняет допустимый шаг объема
Сохраним только условия второго расчета, но назначим покупку по Ask 1.10530 при прежней продаже по Bid 1.10020. Это условное изменение, не восстановленная котировка. Расстояние теперь 51 пипс. Прежние 0.18 лота дадут 51 × 10 × 0.18 + 10 = USD 101.80, выше бюджета USD 100. Точный объем после резерва расходов равен 90/510 = 3/17 ≈ 0.17647 лота. Шаг 0.01 допускает округление вниз до 0.17: ценовая потеря USD 86.70, общая USD 96.70. Округление вверх до 0.18 снова нарушило бы бюджет. Одна измененная цена меняет выбранный дискретный объем; это не защита от последующего проскальзывания.
Что зафиксировать перед проверкой
- Задайте длину окна, интервал, ценовой ряд и использование предшествующих данных. Проверьте логику расчета, а не только сдвиг линии.
- Разделите внутридневное превышение, пробой по закрытию и неудачную сделку. Сохраняйте все кандидаты, расходы и исходы; избранные графики не устанавливают долю успеха.
- Проверяйте короткий противоположный канал, односторонний перенос стопа и фиксированную цель как разные правила. Не отменяйте более ранний выход позднейшим уровнем; явно задавайте внутрисвечную очередность.
- Сначала резервируйте расходы, затем округляйте размер вниз по допустимому шагу. Замороженные правила проверяйте на последующих данных. Месяц на демо и число 1% не подтверждают готовность, прибыль или гарантированный предел убытка.
Для дополнительного чтения сохранено также англоязычное руководство по стратегиям ForexMechanics из прежней русской версии. Эта ссылка не является подтверждением эффективности конкретного канала или фильтра.
Проверьте понимание
Для трех свечей схемы и отдельного закрытия 106 какое сравнение верно?
Ответ и объяснения без JavaScript
Правильный ответ: 106 выше середины канала, но ниже SMA закрытий.
106 выше обеих линий.
Среднее закрытий равно 112⅓, поэтому 106 ниже этой линии.
106 ниже обеих линий.
Середина крайних цен равна 105, поэтому 106 выше нее.
106 выше середины канала, но ниже SMA закрытий.
(120 + 90)/2 = 105, а (108 + 110 + 119)/3 = 112⅓. Число 106 находится между ними.
Вопросы и ответы
Как рассчитывается канал Дончиана?
U — наибольший High, L — наименьший Low за выбранные N баров; середина равна (U + L)/2, а не среднему закрытий. N не обязательно означает календарные дни. Наш порог использует t−N…t−1 и исключает оцениваемую свечу, как Price Channels StockCharts. Если включить текущий High, Close выше максимума окна невозможен. Параметр сдвига изображения TradingView сам по себе не доказывает использование предшествующих данных в сигнале.
Что отличает историческую систему «Черепах» от варианта по закрытию?
Опубликованные правила используют внутридневные пробои предшествующих 20 или 55 дней с противоположными выходами по 10 или 20 дням. У системы 1 есть тест прежнего пробоя и страховочный 55-дневный вход. Один N соответствовал 1% расчетного капитала; стандартный стоп два N давал около 2% ценового риска одной единицы до расходов и худших цен. Вариант половины N и добавление единиц меняют план. Это исторические условия, не предел сегодняшнего портфельного убытка и не обещание прибыли. Двадцатидневный вход только по Close — отдельная стратегия.
Что может привести к убытку или неверному толкованию пробоя?
Цена способна вернуться за границу, исполнение — отличаться от сигнальной цены, расходы — менять итог. Касание, внутридневное превышение и закрытие за прежним каналом различаются. Выход старого 110 из окна снижает U до 103, и Close 103.5 его превышает без нового исторического максимума. Такое сравнение правильно, но не подтверждает прибыльный тренд. Задайте ложный пробой, горизонт и выход заранее; смена интервала или добавление фильтра требуют отдельного теста и не гарантируют улучшения.
Источники и пределы применения
- Curtis Faith: Way of the Turtle — сохраненная библиография
Каталог книги 2007 года сохранен из источника. Полная книга сейчас не перечитывалась; проверка конкретных исторических правил опирается на отдельно указанный документ Original Turtle Trading Rules.
- StockCharts: расчет Price Channels
Максимум, минимум, их середина и явное исключение текущего периода. Общие интерпретации не доказывают доходности нашего варианта.
- AQR: исторический обзор следования тренду 2017 года
Прочитаны авторское введение и ограничения материала: историческая стратегия временного импульса не равна нашему конкретному каналу. Полный исследовательский PDF заново не проверялся.
- ESMA: сообщение об ограничениях CFD от 27 марта 2018 года
Датированный исторический контекст розничных CFD в ЕС. Не объявляет правовой режим каждого нынешнего счета или страны читателя и не превращает 1% в гарантированный предел потери.
- BIS: внебиржевой валютный оборот в апреле 2022 года
Сохраненный исторический источник об агрегатах апреля 2022 года. Не измеряет объем конкретного графика и не подтверждает эффективность пробоя; новые статистические числа здесь не вводятся.
- Original Turtle Trading Rules: входы, выходы и размер единицы
Печатные страницы 13–14, 18–19, 22–23 и 26: сглаживание N, единица, внутридневные входы, фильтр прежнего пробоя, стопы и выходы. Исходный адрес сохранен; из-за ограничения веб-чтения большого файла проверена свежая побайтово связанная копия первичного документа через зеркало.
- TradingView: расчет и параметры Donchian Channels
Средняя линия через границы, длина окна и сдвиг отображения. Предшествующее окно нашей сигнальной логики задается отдельно.
- IG UK: обычные и гарантированные стопы
В британском описании провайдера обычный стоп может исполниться хуже; гарантированный имеет отдельные условия. Заданные цены и расходы упражнений не являются текущим тарифом IG или правилом всех брокеров.
- TradingView: время исполнения в эмуляторе стратегий
По умолчанию новый ордер исполняется не раньше следующего доступного тика. Настройки могут менять моделирование; это не гарантия реальной цены закрытия.
Формулы и исторический документ не определяют страну читателя, доступность продукта или пригодность торговли. ESMA2018 — исторический контекст ЕС; IG UK — условия конкретного провайдера.