Валютная спот-сделка
Валютная спот-сделка предусматривает обмен валют по согласованному курсу с близкой датой поставки согласно соглашению, правилам пары и календарям. Для многих пар используется T+2, но есть исключения. Слово «спот» в качестве ориентира цены CFD не означает поставку валют клиенту.
Исходный вымышленный пример
Пусть во вторник согласован обмен с поставкой 200 EUR против 220 USD в четверг, при отсутствии праздников в календарях обеих валют. Курс равен 1.10 USD за EUR. Близкая дата поставки не означает, что деньги уже переданы в момент согласования курса.
Разберите условия договора и расчета
В исходном сравнении A согласует поставку EUR против USD в указанную дату, а B рассчитывает разницу цены CFD по тому же ориентиру. A обменивает валютные суммы по своему договору. B получает договорный ценовой результат без возникновения собственности на эти валюты из самого CFD. Проверьте дату и вид расчета; один символ не устанавливает поставку и все расходы.
Какие понятия различаются
При поставочном споте обмениваются согласованные валюты. CFD дает договорную экспозицию к изменению цены и денежный результат; общий ценовой ориентир не делает договоры одинаковыми.
Что проверить до вывода
Согласование курса сейчас и получение денег сейчас — разные события. Проверьте дату валютирования, торговую дату, время перехода суток для сервиса и вид расчета: поставка валют или денежная разница CFD. Название символа не определяет все расходы и обязательства.
Дополнительный условный случай
Новый вымышленный случай показывает влияние времени перехода торговой даты. Зададим правило упражнения: для выбранной пары T+2; торговые сутки заканчиваются в 17:00 по местному времени Нью-Йорка, а следующий рабочий день становится новой торговой датой. В календарях нет праздников, суббота и воскресенье нерабочие. Две операции по 200 EUR против 220 USD согласованы в один календарный вторник: первая в 16:59, вторая в 17:01. У первой торговая дата — вторник, два рабочих дня вперед дают четверг. У второй торговая дата уже среда, поэтому два рабочих дня дают пятницу. Между временем согласования прошло две минуты, а дата поставки отличается на один день. Это не добавляет два дня к моменту перевода денег и не вычисляет комиссию. Правило похоже на выбранный раздел документа EBS, но здесь оно задано как условие модели; исключения по паре, летнее время и праздники реальной операции проверяют отдельно. Фиксированный сдвиг UTC на весь год не предполагается.
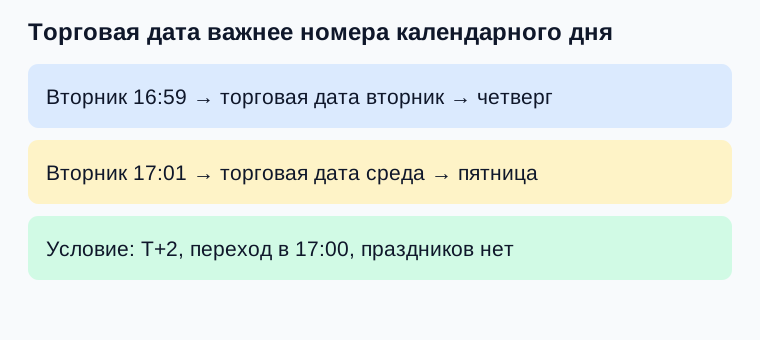
| Условие | Расчет | Что следует |
|---|---|---|
| Исходный обмен во вторник | 200 EUR ↔ 220 USD; 220 ÷ 200 = 1.10 USD/EUR | По условию поставка в четверг |
| Новый случай: вторник 16:59, Нью-Йорк | Торговая дата вторник; T+2 → четверг | Перед заданным переходом суток |
| Новый случай: вторник 17:01, Нью-Йорк | Торговая дата среда; T+2 → пятница | После заданного перехода суток |
| Одинаковая календарная дата согласования | Разница две минуты; даты поставки различаются | Правило сервиса, не универсальный срок любого продукта |
Проверьте понимание
Какой документ устанавливает, получает ли клиент валюты?
Ответ и объяснения без JavaScript
Правильный ответ: Договор продукта и подтверждение операции.
Общая статья о ликвидности.
Она не заменяет конкретное соглашение по операции.
Договор продукта и подтверждение операции.
Они задают поставку валют либо расчет денежной разницы.
График с подписью «спот».
Название ценового ориентира не определяет обязательства продукта.
Вопросы и ответы
Спот означает перевод денег немедленно?
Не обязательно. Условия пары и календарь определяют близкую дату поставки; в исходном примере курс согласован во вторник, поставка предусмотрена в четверг.
T+2 — это всегда ровно 48 часов?
Нет. В упражнении считаются рабочие дни от установленной торговой даты. Переход суток, выходные и праздники могут менять календарную дату.
График спотовой цены доказывает поставку валют по CFD?
Нет. Нужно читать договор и подтверждение операции, а не только название ценового ориентира.
Источники и пределы применения
- BCBS/BIS: валютные риски, RMA20
Прочитаны определения спота и валютного свопа, подтверждения сделки и риски между исполнением и расчетом. Близкая поставка следует местным соглашениям; банковское руководство не определяет договор любого розничного CFD.
- CME EBS: правила даты валютирования
Документ января 2020 года: прочитаны выбранные разделы о торговой дате, переходе суток, T+1/T+2, выходных и праздниках. Это правила указанного сервиса, не подтверждение текущей спецификации всех пар или универсального календаря клиента.
Все цены, объемы, платежи, календарные условия и тарифы вымышлены. Описания CME EBS и IG относятся к их указанным сервисам, датам документов и продуктам; это не единое правило всех брокеров и стран. Руководство BCBS относится к управлению банковскими валютными рисками, а не к универсальному договору розничного клиента. Нет гарантии исполнения, ликвидности или доходности.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Инструменты, поставка и календарь финансирования
Сравните правила группировки, спецификации контрактов, даты поставки и указанные ставки финансирования.
Шаг 7 / 11 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.