Центральные банки
Центральные банки проводят денежно-кредитную политику в рамках своих полномочий и целей. Их решения могут влиять на ставки, условия финансирования и ожидания, но не являются одной общей спекулятивной стратегией на валютном рынке.
Исходный учебный пример
Пусть вымышленный центральный банк меняет ставку ради своей цели ценовой стабильности. Это решение денежно-кредитной политики, а не доказательство покупки определенной валютной пары ради прибыли.
Что следует из документов и сумм
В исходном наборе документов есть решение денежно-кредитной политики и банковский обмен валюты для клиента. Проверьте учреждение и указанную цель: первое относится к центральному банку, второе — к обслуживанию клиента коммерческим банком. Одна торговля валютой не доказывает наличие полномочий денежной политики. Похожие инструменты могут служить разным задачам.
Разные цели участия
Центральный банк действует в рамках своего мандата. Коммерческий банк оказывает услуги и управляет собственными рисками. Название валюты или размер операции не заменяет документы о цели и ответственном учреждении.
Название не заменяет проверку
Полномочия центральных банков различаются. Из повышения ставки не следует гарантированное укрепление валюты: важны ожидания, другие новости и условия рынка. ЕЦБ описывает длинные, изменчивые и неопределенные задержки передачи политики в экономику; это не таймер сделки и не фиксированное направление курса.
Дополнительный вымышленный случай
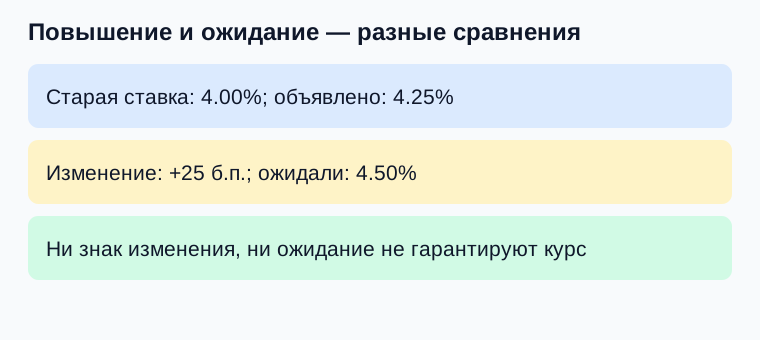
Новый вымышленный пример различает изменение ставки и отклонение от ожидания. Старая ставка — 4.00% годовых. В условной записи участник заранее ожидал 4.50%, однако объявлено 4.25%: объявленный уровень выше старого на 0.25 процентного пункта, или 25 базисных пунктов, но ниже записанного ожидания на 0.25 процентного пункта. Относительно старых 4.00% сама ставка выросла на 6.25%; это не рост ставки на 25%. В отдельной условной траектории курс X/USD после объявления меняется с 1.1000 до 1.0900 USD за X, то есть на −1/110, приблизительно −0.909091%. Такой заданный пример показывает совместимость повышения ставки и снижения курса, но не устанавливает причину движения или вероятность. Назначим в этом вымышленном документе вступление ставки в силу на следующий день: момент объявления и начало действия различаются. Банк Канады указывает подобное разграничение для своей процедуры с 2021 года; это не универсальное расписание всех центральных банков. Числа 4.00%, 4.25%, 4.50% и курс X не являются действующими данными Канады или еврозоны.
| Условие | Расчет | Что следует |
|---|---|---|
| Источник: решение о ставке | Центральный банк, цель денежной политики | Не доказательство спекулятивной покупки |
| Источник: обмен для клиента | Коммерческий банк, услуга клиенту | Одна валюта не означает одну роль |
| Новый случай: 4.00% → 4.25% | +0.25 процентного пункта = +25 базисных пунктов | Относительный рост самой ставки 6.25% |
| Ожидание 4.50%; объявлено 4.25% | 4.25 − 4.50 = −0.25 процентного пункта | Повышение меньше записанного ожидания |
| Условный курс X/USD: 1.1000 → 1.0900 | (1.09 ÷ 1.10 − 1) × 100 ≈ −0.909091% | Не причинный прогноз или реальная котировка |
| Условное начало действия | Следующий день после объявления | Отдельно от времени публикации |
Проверьте понимание
Что лучше различает решение центрального банка и обмен валюты для клиента коммерческого банка?
Ответ и объяснения без JavaScript
Правильный ответ: Цель действия и ответственное учреждение.
Цель действия и ответственное учреждение.
Эти сведения различают денежную политику и обслуживание клиента.
Только валюта котировки.
Одна и та же валюта не означает одну и ту же роль.
Размер каждой операции.
Размер сам по себе не устанавливает полномочия учреждения.
Вопросы и ответы
Подъем ставки гарантирует рост валюты?
Нет. Новый пример отдельно задает положительное изменение ставки и отрицательное изменение курса. Это не причинная модель и не прогноз следующей реакции.
25 базисных пунктов — это 25%?
Нет. Здесь это 0.25 процентного пункта. Переход с 4.00% к 4.25% дает относительный рост самой ставки 6.25%.
Все центральные банки вводят ставку на следующий день?
Нет. Источник Банка Канады указывает это для своей процедуры с 2021 года. Для другого учреждения нужно читать его конкретное решение и дату начала действия.
Источники и пределы применения
- ЕЦБ: передача решений денежной политики
Прочитаны каналы ставок, ожиданий, цен активов и курса, а также длинные, изменчивые и неопределенные задержки. Они не задают гарантированное движение валюты или срок торгового результата.
- Банк Канады: ставка денежной политики
Прочитаны назначение целевой ставки и примечание: с 2021 года изменение вступает в силу на следующий день после объявления. Это канадская процедура, не универсальное правило. Текущая таблица ставок не подставлена в вымышленный случай.
- ЕЦБ: цели, решения и реализация политики
Прочитаны цель ценовой стабильности, решения Совета управляющих для еврозоны и реализация обычно национальными центральными банками. Полномочия еврозоны не объявляются полномочиями всех центральных банков.
Все суммы, даты и сценарии вымышлены, если явно не указано иное. Названия институтов не устанавливают допустимость инвестирования, условия конкретного счета или прогноз цены. Страница Investor.gov описывает контекст США; материалы ЕЦБ — денежную политику еврозоны, Банка Канады — канадскую процедуру. Эти правила не объявляются одинаковыми для всех стран.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Как читать решения центрального банка
Перейдите от полномочий и инструментов к решениям, голосованиям, протоколам и прогнозам; различайте статус документа и прогноз валютного курса.
Шаг 1 / 12 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.