Порог безубыточности
Порог безубыточности — цена либо доля выигрышей, при которой чистый результат указанной модели после учтенных расходов равен нулю. Цена входа не обязательно является такой ценой; прежде нужно задать направление позиции и состав расходов.
Цена входа не покрывает расходы
Условная покупка 100 единиц по 10 USD за единицу с общими расходами открытия и закрытия 5 USD даст ноль при фактической цене продажи 10.05 USD. Продажа по цене входа 10 USD оставит убыток 5 USD.
Короткая позиция: поправка вниз
Условно проданы 200 единиц по 12 USD. Дополнительные общие расходы — 8 USD; фактические цены уже включают спред. Расход на единицу равен 8 ÷ 200 = 0.04 USD. Выкуп по 12 − 0.04 = 11.96 USD дает ценовую прибыль 8 USD, покрывающую расходы. Повторное вычитание уже учтенного спреда исказило бы результат.
Схема короткой позиции
Условные цены сделок уже учитывают спред.
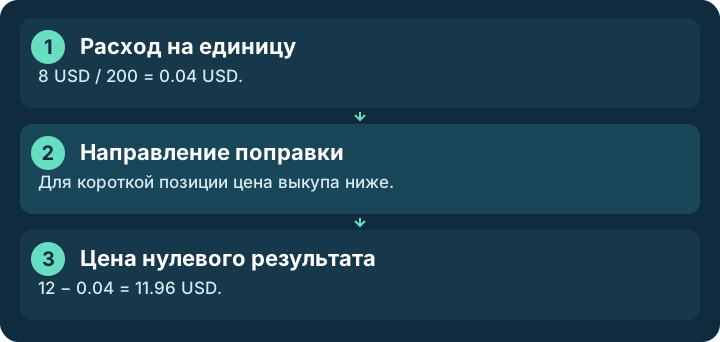
Расход на единицу, направление поправки и цена нулевого результата.
Вычисленный уровень и заявка на выход
Заявка фиксации прибыли задает условие выхода. Порог безубыточности — результат расчета нулевого чистого итога при заданных расходах. Эти понятия не взаимозаменяемы. Доля выигрышей для нуля — иной вопрос: ей нужны еще размеры прибылей, убытков и расходов в явно заданной модели исходов.
Направление, спред и исполнение
Для короткой позиции расходы смещают нужную цену выкупа вниз, а не вверх. Спред, уже содержащийся в фактических ценах сделок, нельзя вычитать еще раз. Перенос стопа к рассчитанному уровню не гарантирует исполнение по нему.
В документации MetaTrader 5 покупка выполняется по Ask, продажа — по Bid; закрытие выполняет противоположную операцию. Различайте инструкцию, совершенную сделку и позицию. Назначение стопа само по себе не превращает предполагаемую цену в фактическую цену закрытия.
На разрешенной сетке может не быть точного нуля
Новый вымышленный случай различает алгебраический ноль и доступную цену. Куплены или проданы 3 единицы по 10 USD; общие фиксированные расходы равны 0.01 USD, а разрешенный шаг цены — 0.01 USD. Фактические цены уже учитывают стороны котировки; отдельный спред не вычитаем. Для покупки точный ноль требует 10 + 0.01/3 = 10.003333… USD, для продажи — 10 − 0.01/3 = 9.996666… USD. Обе цены лежат между разрешенными значениями. Выход по 10 USD дает −0.01 USD. Первый благоприятный шаг — продажа по 10.01 USD для длинной позиции или выкуп по 9.99 USD для короткой — дает 3 × 0.01 − 0.01 = +0.02 USD. Это первый неотрицательный результат на заданной сетке, а не точный ноль. Шаг и расходы вымышлены; реальную спецификацию и фактическое исполнение нужно проверять отдельно.
| Условие | Расчет | Что следует |
|---|---|---|
| Покупка 100 по 10; расходы 5 USD | 100 × (10.05 − 10) − 5 = 0 | Цена входа оставила бы −5 USD |
| Продажа 200 по 12; расходы 8 USD | 8 ÷ 200 = 0.04; выкуп 11.96 | 200 × (12 − 11.96) − 8 = 0 |
| Продажа 100 по 20; расходы 6 USD | 20 − 6 ÷ 100 = 19.94 | Источник упражнения |
| Новая покупка 3 по 10; расходы 0.01 | Точный ноль 10 + 0.01/3 | Нет такой цены на сетке 0.01 |
| Новая продажа 3 по 10; расходы 0.01 | Первый выкуп 9.99 дает +0.02 USD | Первый неотрицательный исход не равен нулю |
Проверьте понимание
Условная короткая позиция: 100 единиц проданы по 20 USD, дополнительные общие расходы — 6 USD. Какая цена выкупа дает нулевой чистый результат?
Ответ и объяснения без JavaScript
Правильный ответ: 19.94 USD
20.06 USD
Более дорогой выкуп добавляет короткой позиции ценовой убыток. Вместе с расходами результат будет отрицательным.
19.94 USD
20 − 6 ÷ 100 = 19.94 USD. Прибыль 100 × 0.06 = 6 USD покрывает заданные расходы.
20 USD
При цене входа ценовой результат равен нулю, но расходы 6 USD остаются убытком.
Вопросы и ответы
Стоп по цене входа гарантирует ноль?
Нет. Цена входа может не покрывать расходы, а цена фактического закрытия может отличаться от уровня заявки. Сначала определяют состав расходов, направление позиции и допустимую сетку цен.
Почему первый доступный уровень дает прибыль, а не ровно ноль?
Расчетная цена нуля может лежать между разрешенными ценами. В примере трех единиц первый благоприятный шаг дает +0.02 USD; точного нуля на заданной сетке нет.
Источники и пределы применения
- MetaTrader 5: выполнение и закрытие сделок
Прочитаны выбранные разделы об исполнении и закрытии: противоположная операция, полное или частичное закрытие; при отдельном закрытии длинная позиция продается по Bid, короткая выкупается по Ask. Числа расходов в примерах вымышлены.
- MetaTrader 5: ордера, сделки и позиции
Прочитаны определения и связь операций, покупка по Ask и продажа по Bid, противоположная операция для закрытия, а также проверка условий стопа и цели. Это описание платформы, а не гарантия цены исполнения.
Учебные вымышленные случаи, а не условия конкретного брокера или рекомендация суммы риска. Источники описывают математические предпосылки и работу платформы в указанных пределах; будущий исход сделки не гарантирован.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Чистый результат и меры риска
Сначала определите выборку и расходы, затем сравните показатели при согласованных допущениях.
Шаг 1 / 10 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.