Ликвидность валютного рынка
Ликвидность валютного рынка описывает возможность быстро исполнить заданный объем без большого воздействия на цену. Оценивают спред, доступные количества на разных уровнях и реакцию котировок на заявки. Высокий оборот не гарантирует исполнение любой заявки по показанной цене.
Исходный вымышленный пример
В вымышленной книге заявок продажа 10 000 EUR помещается на лучшем уровне, а продажа 1 млн EUR затрагивает несколько уровней. Один узкий спред не означает одинаковую среднюю цену для этих объемов. Числа служат примером, а не описанием всего внебиржевого рынка.
Разберите условия договора и расчета
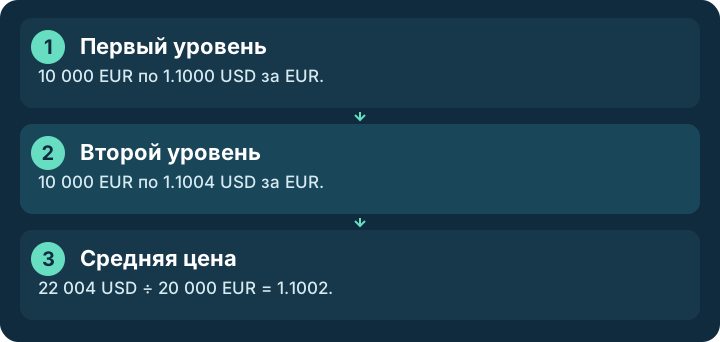
Исходная покупка 20 000 EUR: 10 000 доступны по 1.1000, другие 10 000 — по 1.1004 USD за EUR. Стоимость 11 000 + 11 004 = 22 004 USD, средняя 22 004 ÷ 20 000 = 1.1002. Объемы фиксированы, исполнения полные, других расходов нет. Проверяйте глубину наряду с лучшей котировкой.
Объемы и средняя цена исходной покупки
Два уровня и общая стоимость
10 000 EUR по 1.1000 и 10 000 EUR по 1.1004 стоят 22 004 USD. Средняя цена 1.1002 USD за EUR при полном исполнении без сборов.
Какие понятия различаются
Поставщик ликвидности предлагает цены, а ликвидность описывает доступные условия исполнения конкретной операции. Один видимый источник цен не является всем мировым валютным рынком.
Что проверить до вывода
Не оценивайте ликвидность только по спреду или числу поставщиков. Лучшая котировка может относиться к ограниченной сумме, а доступная глубина — измениться до исполнения. Общий оборот рынка не равен доступной вашему контрагенту книге заявок.
Дополнительный условный случай
Новый вымышленный случай сравнивает две статические книги предложений покупки EUR, каждая с известным общим объемом 20 000 EUR. В книге A доступны 10 000 EUR по Ask 1.1000 и еще 10 000 по 1.1004 USD за EUR. В книге B первый уровень содержит только 5 000 EUR по тому же Ask 1.1000, затем 15 000 по 1.1003. Для покупки 20 000 EUR в A стоимость равна 22 004 USD, средняя цена 1.1002. В B стоимость 5 500 + 16 504.50 = 22 004.50 USD, средняя 1.100225. Разница стоимости 0.50 USD возникает несмотря на одинаковый лучший Ask и более дешевый второй уровень B: распределение объемов тоже важно. Для 10 000 EUR книга A дает 11 000 USD, а B — 11 001.50 USD. Если запросить 25 000 EUR, показанные уровни покрывают лишь 20 000; для оставшихся 5 000 EUR цена не задана. Нельзя молча исполнить их по последнему известному уровню и назвать среднюю цену всей заявки. В упражнении нет сборов, скрытой глубины, отмен, задержек или динамики цен; это не гарантия фактического исполнения.
| Условие | Расчет | Что следует |
|---|---|---|
| Источник: покупка 20 000 EUR | 10 000 × 1.1000 + 10 000 × 1.1004 = 22 004 USD | Средняя 1.1002 USD/EUR |
| Новая книга B: 5 000 / 15 000 EUR | 5 500 + 16 504.50 = 22 004.50 USD | Средняя 1.100225 USD/EUR |
| Обе заявки по 20 000 EUR | Книга B дороже на 0.50 USD | Лучший Ask одинаков: 1.1000 |
| Меньшая заявка: 10 000 EUR | A: 11 000; B: 11 001.50 USD | Доли уровней меняют итог |
| Запрос 25 000 EUR | Известно только 20 000 EUR глубины | Остаток 5 000 EUR не оценен |
Проверьте понимание
Гарантирует ли лучший Ask 1.1000 эту цену для всех 20 000 EUR?
Ответ и объяснения без JavaScript
Правильный ответ: Нет, нужно проверить доступные количества.
Да, если поставщиков много.
Число поставщиков не гарантирует доступное количество.
Да, при любом объеме.
Показанная котировка может относиться к ограниченной сумме.
Нет, нужно проверить доступные количества.
Глубина ограничивает исполнение по лучшей цене.
Вопросы и ответы
Узкий спред гарантирует цену для крупной заявки?
Нет. Нужны доступные количества по уровням и условия исполнения. Средняя цена может отличаться от лучшего Ask или Bid.
Более дешевый второй уровень всегда делает весь обмен дешевле?
Нет. В новом случае у B меньше объема на первом уровне, поэтому покупка 20 000 EUR стоит на 0.50 USD больше, хотя второй уровень дешевле.
Как оценить остаток сверх показанной глубины?
В этом упражнении его цена неизвестна. Показанные 20 000 EUR не позволяют вычислить среднюю цену всей заявки 25 000 EUR без дополнительных условий.
Источники и пределы применения
- BIS: фрагментация спотового валютного рынка
Прочитаны выбранные разделы о площадках, поставщиках и внутреннем сопоставлении потоков. Это структура рынка в описанном исследовании, не обещание клиенту получить всю показанную глубину.
- BIS: исполнение через призму обследования 2025 года
Прочитано описание внебиржевой структуры, прямых и посреднических способов исполнения, запросов цен и агрегаторов. Фрагментированные площадки не образуют одну гарантированно доступную книгу; статистические доли не подставлены в пример.
Все цены, объемы, платежи, календарные условия и тарифы вымышлены. Описания CME EBS и IG относятся к их указанным сервисам, датам документов и продуктам; это не единое правило всех брокеров и стран. Руководство BCBS относится к управлению банковскими валютными рисками, а не к универсальному договору розничного клиента. Нет гарантии исполнения, ликвидности или доходности.
Учебные последовательности
Отметки общих терминов учитываются в нескольких последовательностях; сброс одной последовательности удаляет эти общие отметки и из других.
Участники валютного рынка, доступ и исполнение
Перейдите от цели сделки к объему котировки, кредитным отношениям и каналам исполнения; проверьте ограничения каждого обозначения.
Шаг 7 / 10 · Отметки доступны при включенном JavaScript.
Для сохранения отметок включите JavaScript.