Доля капитала и фиксированный лот: разные расчеты и границы
Условный счет начинается с 25 000 EUR. Прибыль 10% дает 27 500 EUR, а десять следующих потерь по 2% остатка оставляют 27 500 × 0.98¹⁰ ≈ 22 469.50 EUR до отдельных расходов. При неизменных стопе и стоимости пипса объем уменьшается по ходу серии. Он не остается выше первоначального на каждом входе. Чтобы сравнить правила размера позиции, нужны весь путь капитала, единицы, денежные переводы и ограничения объема.
Прибыль и сумма после снятия — разные величины
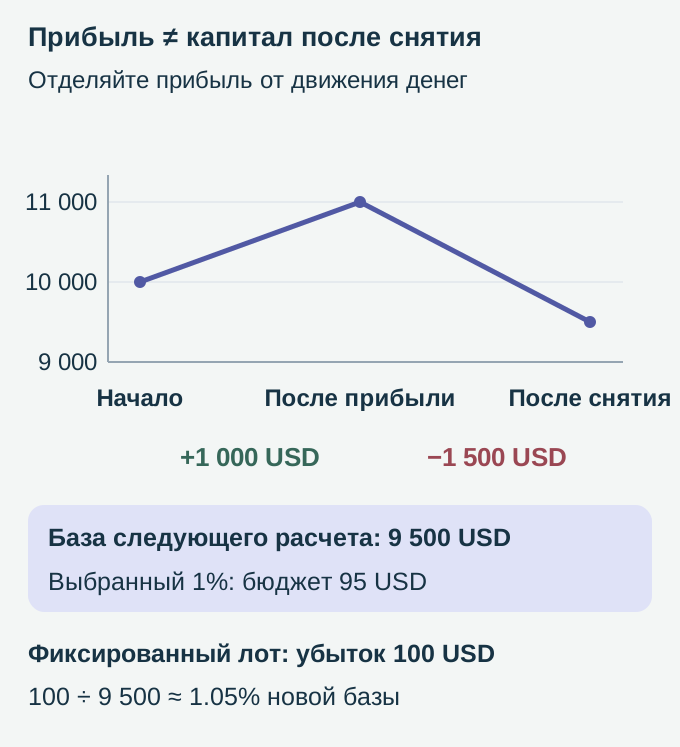
В отдельном условном счете USD нет открытых позиций. Баланс 10 000 USD увеличивается на чистую прибыль закрытых сделок 1 000 USD до 11 000. До следующего расчета исполнено снятие 1 500 USD без дополнительной платы: новая база равна 9 500 USD. Выбранный 1% дает бюджет 95 USD, а не 110 USD от суммы до снятия. Для сравнения фиксированный лот при неизменных стопе и стоимости пипса оставляет модель ценового убытка 100 USD: 100 / 9500 × 100 ≈ 1.0526% новой базы. Следующие расходы и проскальзывание здесь не учтены.
Прибыль +1 000 USD и внешний денежный поток −1 500 USD записываются отдельно. Уменьшение баланса относительно начальных 10 000 на 500 USD не является торговым убытком этого примера. Последний положительный результат не заменяет пересчет базы. Определения баланса и просадки доступны в исходном словаре на английском.
Постоянная доля и постоянный лот
Правило постоянной доли задает бюджет предполагаемой потери как выбранный процент объявленной базы капитала. В простой линейной модели без расходов лоты = (капитал × доля) / (стоп в пипсах × стоимость пипса одного лота в валюте счета). Долю 1% в формуле записывают как 0.01. Расстояние до стопа и стоимость пипса должны быть положительными. Стоп не гарантирует точную цену исполнения; обеспечение и совокупная экспозиция проверяются отдельно.
Для условного счета 10 000 EUR зададим EUR/USD = 1.0000 USD за EUR, контракт 100 000 EUR на лот, пипс 0.0001, точный выход через 30 пипсов и сетку объема с минимумом и шагом 0.01 лота. Тогда пипс одного лота равен 10 EUR. Бюджет 1%, или 100 EUR, дает 100 / (30 × 10) = 0.333333… лота; округление вниз дает 0.33 и ценовой убыток 99 EUR. При капитале 12 000 EUR получается 0.40 лота, при 15 000 — 0.50. Иной стоп или курс пересчета меняет объем даже без изменения капитала.
Постоянный лот, например 0.10, не меняется из-за баланса 10 000, 12 000 или 5 000 EUR. Однако постоянный объем означает постоянную денежную потерю лишь при неизменных расстоянии, контракте, стоимости пипса и расходах. Изменение объема само по себе не доказывает переход к другой стратегии: сначала проверьте стоп и пересчет валюты. Контекст — в исходном разделе риска на английском и существующем русском разделе управления риском.
Годовое начисление не равно правилу объема сделки
Первая таблица задает две отдельные траектории: в конце каждого года условные 12% начисляются на весь остаток либо к первоначальным 10 000 EUR ежегодно добавляются ровно 1 200 EUR. Промежуточные денежные потоки отсутствуют. Это условия арифметического сравнения; они не следуют автоматически из постоянного процента риска или постоянного лота и не являются ожидаемой доходностью.
| Годы | Ежегодный множитель 1.12 | Ежегодная сумма 1 200 |
|---|---|---|
| 1 | 11 200.00 EUR | 11 200.00 EUR |
| 2 | 12 544.00 EUR | 12 400.00 EUR |
| 3 | 14 049.28 EUR | 13 600.00 EUR |
| 4 | 15 735.19 EUR | 14 800.00 EUR |
| 5 | 17 623.42 EUR | 16 000.00 EUR |
| 10 | 31 058.48 EUR | 22 000.00 EUR |
За пять лет разница равна 1 623.416832 EUR: примерно 10.15% конечных 16 000 EUR второй траектории, либо 16.23% первоначальных 10 000. За десять лет разница около 9 058.48 EUR, или 41.17% конечных 22 000 EUR. Процент разницы зависит от знаменателя. Из этой таблицы нельзя вывести частоту просадок или общее преимущество метода выбора лота.
Отдельный пример с ежегодными 50%
При другом, гораздо более высоком условном начислении 50% и отдельном добавлении 5 000 EUR в год получается следующая таблица. Ее нельзя смешивать с предыдущими 12% и 1 200 EUR. Величины заданы для расчета, без утверждения о достижимости или безопасности.
| Годы | Ежегодный множитель 1.50 | Ежегодная сумма 5 000 |
|---|---|---|
| 0 | 10 000.00 EUR | 10 000.00 EUR |
| 1 | 15 000.00 EUR | 15 000.00 EUR |
| 2 | 22 500.00 EUR | 20 000.00 EUR |
| 3 | 33 750.00 EUR | 25 000.00 EUR |
| 4 | 50 625.00 EUR | 30 000.00 EUR |
| 5 | 75 937.50 EUR | 35 000.00 EUR |
Итог пяти лет равен 75 937.50 против 35 000 EUR: это 7.59375 и 3.5 первоначальной суммы, или примерно 2.17 раза между конечными суммами. Это не 100 000 против 60 000 EUR за те же пять начислений. Если после второго года обе отдельные траектории теряют 30%, то 22 500 EUR теряют 6 750 и оставляют 15 750; 20 000 теряют 6 000 и оставляют 14 000. Разные исходные суммы объясняют разницу денег, а не превосходство правила.
Просадка и восстановление имеют разные базы
После снижения на долю d рост для возврата равен d / (1 − d). Потери 20%, 30%, 50% и 80% требуют соответственно 25%, примерно 42.86%, 100% и 400% роста остатка. Условный постоянный темп, эквивалентный 12% в год, дает срок ln(1/0.7) / ln(1.12) ≈ 3.1473 года для восстановления после 30%; после 50% — примерно 6.1163 года. Если прибыль начисляется только на конец целого года, первый восстановившийся конец года — четвертый и седьмой соответственно. Будущий темп не обеспечен.
Пусть капитал вырос с 10 000 до 20 000 EUR, затем упал на 20% до 16 000. Если стоп и стоимость пипса неизменны, пропорциональные объемы 0.10, 0.20 и 0.16 лота дают в последней точке денежный риск, равный 1.6 первоначального; удвоенным он был на пике. Потеря 10% от 50 000 составляет 5 000 EUR, от 5 000 — 500. Эти суммы не доказывают универсальную эмоциональную реакцию. Потеря 10% требует примерно 11.11% роста остатка независимо от названия правила объема.
Отдельный условный путь начинается с 10 000 EUR, получает +20% до 12 000, затем десять потерь по 2% остатка. Получается примерно 9 804.87 EUR. Если после этого прибавить ровно 2 000 EUR, будет 11 804.87, а не прежние 10 000. Это самостоятельный расчет без расходов, не проверенная история человека. Лот 0.20, масштабируемый от первых 10 000 при неизменных других условиях, становится 0.24 после роста и примерно 0.1961 после серии. Нельзя подменять расчет описанием «все вернулось к началу».
Нижний и верхний пределы — дополнительные условия
Условный гибрид может сначала считать объем по доле, а затем применять самостоятельно выбранный нижний предел 0.10 и верхний 1.00 лота. Это не определение анти-Мартингейла и не доказанная стандартная практика управляющих. Нижний предел способен нарушить бюджет, верхний — оставить часть бюджета неиспользованной. Они отличаются от разрешенных поставщиком минимума, максимума и шага.
Если формула дает 0.10 лота при 10 000 EUR и стоп с пересчетом не меняются, при 15 000 получится 0.15, а при 5 000 — 0.05. Принудительные 0.10 в последнем случае удваивают расчетную потерю относительно результата формулы. При 100 000 формула лишь достигает 1.00; верхний предел ограничивает ее только при дальнейшем росте. Нижний порог не гарантирует быстрого восстановления, а верхний не гарантирует переносимости убытка или предельной цены исполнения. Если разрешенный минимум не помещается в бюджет, нет подходящего положительного объема.
Ступени процента нужно определить на границах
В отдельном условном правиле можно менять уже саму долю, а не только округлять лоты. Например, ниже 10 000 EUR выбрать 0.5%; от 10 000 включительно до 20 000 исключительно — 1%; от 20 000 включительно до 50 000 исключительно — 1.5%; начиная с 50 000 — 2%. Это параметры примера, не уровни для читателя. Переход через границу меняет долю скачком. Условие проверки при просадке 20% дополнительно требует порядка применения, нижней ступени, действия и правила возврата. Одного числа 20% для полного алгоритма недостаточно.
Рост 10 000 → 12 000 EUR равен 20%. Но возврат 12 000 → 10 000 означает снижение 16⅔%, а потеря именно 20% от 12 000 оставляет 9 600 EUR. Если другой план повышает долю с 1% до 1.5% после роста и снижает ее при заданной просадке, базу и точный порог нужно указать. Механическое правило облегчает воспроизведение действий, но не устраняет эмоции или убытки.
Число исходов и путь капитала
Условная бинарная сделка выигрывает +2R с вероятностью 0.4 и теряет −1R с вероятностью 0.6. Ее математическое ожидание равно 0.4 × 2 − 0.6 = 0.2R. Для 200 таких сделок арифметическое ожидание суммы равно 40R; реализованный результат не гарантирован. В отдельной составленной выборке ровно 80 выигрышей и 120 проигрышей дают 40R. Если R постоянно равен 30 EUR, итог 1 200 EUR. Например, это 0.10 лота × 30 пипсов × 10 EUR за пипс лота при условном EUR/USD = 1.0000. Начальный риск равен 0.3% от 10 000 EUR, до расходов.
Если вместо постоянных 30 EUR взять 0.3% текущих средств без сетки лотов и расходов, те же 80 и 120 исходов дают множитель 1.006⁸⁰ × 0.997¹²⁰: рост примерно 12.5272%. Это иной расчет, чем ежегодное начисление ровно 12%. В идеальной непрерывной модели число исходов задает конечный множитель, а порядок меняет промежуточную просадку.
Еще один самостоятельный бинарный пример: вероятность выигрыша 60%, выигрыш +1.5R, проигрыш −1R. Ожидание равно 0.6 × 1.5 − 0.4 = 0.5R. В составленной выборке 120 выигрышей и 80 проигрышей сумма равна 100R; при постоянных 30 EUR это 3 000 EUR. Это не 30R. Если отдельно задать по 3 000 EUR в год, то счет 10 000 даст 13 000, 16 000 и 25 000 после первого, второго и пятого года. Если отдельно задать ежегодные 30% от остатка, получатся 13 000, 16 900 и 37 129.30 EUR. Ни частота выигрышей, ни сам способ выбора лота не обеспечивают эти годовые траектории.
Для явного сравнения восстановления возьмем ранее заданные траектории 12% и +1 200 EUR. После двух лет суммы 12 544 и 12 400 EUR. Потеря 30% оставляет 8 780.80 и 8 680. Рост по 12% от остатка требует для каждой примерно 3.1473 года в непрерывном эквиваленте. Возмещение фиксированной потери 3 720 EUR при равномерном добавлении 1 200 EUR в год требует 3.1 года. Если сумма начисляется только в конце целого года, первое восстановившееся значение будет на четвертом году. Это разные заданные правила восстановления, а не гарантия быстрого возврата фиксированного лота. Если отдельно задан исходный капитал 19 000 EUR, снижение 30% оставляет 13 300 EUR. Нельзя незаметно подставлять эту другую базу в годовую таблицу.
Новый пример: округление делает порядок существенным
Новый учебный случай: счет 10 000 USD, выбранная доля 1%, точный стоп 100 пипсов, стоимость пипса одного лота 10 USD. Один лот — условные 100 000 базовых единиц; минимум и шаг равны 0.01 лота, максимум — 20 лотов. Допустимы кратные 0.01; объем округляется вниз, расходов и денежных переводов нет. Выигрыш дает удвоенный первоначальный денежный риск сделки, проигрыш — потерю этого риска. Это два заданных исхода, а не прогноз. Если сначала пришел выигрыш, объем 0.10 дает +200 USD и капитал 10 200. Следующий расчет дает 0.102 лота до округления, то есть 0.10; проигрыш отнимает 100 USD, остается 10 100. В обратном порядке первый проигрыш оставляет 9 900 USD. Следующий расчет дает 0.099 лота, после округления 0.09; выигрыш приносит 180 USD, остается 10 080. В обеих последовательностях исполнены один выигрыш и один проигрыш, но суммы различаются на 20 USD. Без сетки обе последовательности дали бы 10 000 × 1.02 × 0.99 = 10 098 USD. За счет округления объем зависит от промежуточного капитала; число исходов уже не определяет конечную сумму само по себе. Ни один порядок не объявлен выгодной стратегией.
| Последовательность | Исполненные лоты | Капитал после исходов |
|---|---|---|
| Выигрыш, затем проигрыш | 0.10 → 0.10 | 10 000 → 10 200 → 10 100 USD |
| Проигрыш, затем выигрыш | 0.10 → 0.09 | 10 000 → 9 900 → 10 080 USD |
| Без сетки, оба порядка | Объем без округления | 10 098 USD; другая модель |
Сравнивайте ограничения, а не стаж
Фиксированные 0.10 лота сами по себе не означают небольшой риск. Проверьте стоп, стоимость пипса, расходы, разрывы цены, обеспечение и одновременные позиции. Полгода или два прибыльных года не доказывают пригодность правила. Выборка 200 сделок и оценка ожидания 0.3R либо 0.2R не являются универсальным допуском к тому или иному объему. Оценка распределения исходов остается неопределенной, а будущие условия могут отличаться.
Десять точных ценовых потерь по 30 EUR на счете 10 000 EUR стоят 300 EUR, или 3%, при неизменных прочих условиях. Это не гарантия эмоционального спокойствия и не рекомендация постоянного лота начинающему. Уменьшение расчетного объема 0.10 на 3% дает 0.097 до округления, а не 0.07; при заданной сетке 0.01 округление вниз дало бы 0.09. Всегда называйте правило округления и минимальный объем.
Какие ошибки отделять друг от друга
Изменение стопа или валютного пересчета при прежней доле отличается от незаписанного изменения самого правила. Проверяйте полный путь с расходами и допустимыми объемами. Десять потерь по 5% остатка уменьшают капитал примерно на 40.13%, а по 2% — на 18.29%; эти числа не устанавливают вероятность такой серии и не делают 1–2% универсально подходящими.
Нижний предел может повышать фактическую долю риска после убытков; нельзя округлять вверх только ради цели восстановления. Кроме бюджета одной сделки проверьте номинальную стоимость — пояснение на английском, обеспечение, суммарный открытый риск и доступные ограничения объема. Проверка при просадке, недельный перерыв или переход к постоянному лоту сами по себе не делают будущую торговлю безопасной.
Что следует из сравнений
Ежегодные проценты, постоянная годовая сумма и доля риска каждой сделки — три разных набора условий. Даже таблицы 17 623.42 против 16 000 EUR за пять лет либо 31 058.48 против 22 000 за десять не подтверждают измеренное преимущество стратегии. Отделяйте торговый результат от денежных переводов; проверяйте последовательность исходов, округление и стоимость исполнения.
Нет установленного здесь календарного правила «первые 6–12 месяцев только фиксированный лот» или универсального требования двух прибыльных лет. Журнал и оценка неопределенности полезны для воспроизводимости, но ни срок, ни 200 сделок не обещают будущего преимущества.
Что записать перед следующим входом
Зафиксируйте базу капитала после исполненных денежных переводов, выбранную долю, стоп в правильных единицах и стоимость пипса в валюте счета. Добавьте расходы, проверьте минимум, максимум, шаг и одновременную экспозицию. Запишите отдельно правило проверки просадки и условия возврата после изменения плана. Ни заданный нижний объем, ни произвольный потолок 2% не заменяют эти исходные данные.
Связанные исходные статьи на английском: размер позиции и выбранный 1%, максимальная просадка, сравнение 2% и 1%.
Упражнение: процент остатка и постоянная сумма
Условная дальнейшая серия начинается с 8 000 USD отдельно от прежнего максимума 10 000. Десять потерь по 1% остатка оставляют примерно 7 235.06 USD. Измените только долю потери на 2%. Сравните результат с десятью фиксированными потерями по 160 USD.
Сравнить два расчета в исходном калькуляторе на английском.
Проверить результат и объяснение
8 000 × 0.98¹⁰ ≈ 6 536.58 USD: снижение примерно на 18.29%. Фиксированные потери дают 8 000 − 10 × 160 = 6 400 USD. Разница около 136.58 USD. Первые потери обеих серий равны 160 USD, но последующие потери доли остатка уменьшаются. Это арифметика без прогноза и доказательства превосходства стратегии. Постоянный лот означает постоянную денежную потерю лишь при неизменных расстоянии, стоимости пипса и расходах; сетка лотов в этом упражнении не учитывается.
Проверьте понимание
Баланс после прибыли равен 11 000 USD, но перед следующим расчетом сняты 1 500 USD. Какой бюджет дает выбранный 1% текущего баланса?
Ответ и объяснения без JavaScript
Правильный ответ: 95 USD.
95 USD.
После исполненного снятия база равна 9 500 USD; 1% дает 95 USD.
110 USD.
110 USD рассчитаны от 11 000 до снятия. Новая база 9 500 USD требует пересчета.
100 USD, потому что последняя сделка прибыльная.
100 USD относятся к прежним 10 000. Знак последней сделки не заменяет текущую базу после денежных переводов.
Вопросы и ответы
Чем постоянная доля отличается от постоянного лота?
Доля задает бюджет от объявленной базы, затем объем зависит от стопа и стоимости пипса. При заданных 10 000 EUR, 1%, 30 пипсах и 10 EUR за пипс лота получается 0.333333… до округления; сетка 0.01 дает 0.33. Постоянные 0.10 лота не меняются от баланса, но денежный риск меняется от стопа, валюты и расходов. Ни одно правило само по себе не задает линейную или экспоненциальную доходность.
Достаточно ли 200 сделок или двух прибыльных лет для перехода?
Нет универсального порога. Оценки ожидания 0.3R или 0.2R и прошлый период не гарантируют будущего преимущества либо переносимости просадки 20%. Сроки 6–12 месяцев, два года и горизонт 5–10 лет не заменяют проверки бюджета, неопределенности и ограничений исполнения.
Что означает десять постоянных убытков по 30 EUR?
На первоначальных 10 000 EUR это 300 EUR, или 3%, если все денежные убытки действительно равны 30. Уменьшение лота 0.10 на 3% дает 0.097, а не 0.07; при объявленном шаге 0.01 округление вниз дало бы 0.09. Это условные расчеты, а не гарантия спокойствия или будущего восстановления.
Защищает ли нижний порог 0.10 лота после просадки?
Если формула требует 0.05, принудительные 0.10 удваивают предполагаемую денежную потерю при тех же стопе и стоимости пипса. Нижний порог не обеспечивает быстрого восстановления. Термин анти-Мартингейл сам по себе не задает такой порог; нужны отдельные условия.
Почему одинаковые один выигрыш и один проигрыш дали разные суммы?
В новом примере округление вниз по сетке 0.01 после первого проигрыша дает 0.09 лота, а после первого выигрыша — 0.10. Итоги 10 080 и 10 100 USD различаются на 20. Без этой сетки, при непрерывном выбранном 1% и исходах +2R/−1R, оба порядка дали бы 10 098. Это разные модели.
Гарантирует ли 50% годовых 100 000 EUR за пять лет от 10 000?
Нет. Сами 50% здесь лишь условие. Пять умножений на 1.5 дают 75 937.50 EUR. Отдельное ежегодное добавление 5 000 дает 35 000 EUR. Суммы 100 000 и 60 000 не являются результатами этих пяти шагов; срок и способ начисления должны быть указаны.
Источники и пределы применения
- Калькулятор сложного процента: входные условия
Начальная сумма, денежные добавления или снятия, предполагаемая ставка, срок и частота начисления задаются отдельно. Приведенные годовые пути условные; это не источник прогноза валютной торговли.
- MQL5: контракт, пункт, тик и ограничения объема
Пункт, минимальный шаг цены, контракт, минимум, максимум и шаг объема — разные свойства. Их проверяют для конкретного инструмента.
- MT5: открытие спецификации символа
Путь через меню «Обзора рынка» и описание свойств контракта. Это не проверка счета конкретного брокера.
- Mathematics of Money Management
Дополнительная библиографическая ссылка исходного материала. Не служит подтверждением заданных годовых доходностей или универсальных профессиональных норм.
- Trade Your Way to Financial Freedom
Дополнительная библиографическая ссылка исходного материала. Не служит подтверждением заданных годовых доходностей или универсальных профессиональных норм.
- Критерий Келли: исходная справочная ссылка
Вторичный справочный обзор из исходной библиографии. Это не полный текст книги Beat the Dealer и не подтверждение заданных годовых доходностей.
Все цены, курсы, доходности, доли и ограничения объемов в примерах условные. Нет утверждения о профессиональном стандарте, пригодности метода по стажу или обещания прибыли. Investor.gov — образовательный ресурс SEC США, его калькулятор не задает доходности валютной торговли.