Правило одного процента: бюджет, размер позиции и расходы
В условном разборе журнала доля выигрышей 58%, средние выигрыши и проигрыши в R похожи, но объемы сделок сильно различаются. Невзвешенные показатели в R не определяют денежный итог без размеров позиций, расходов и последовательности результатов. Сначала сопоставьте плановый риск и фактический результат в валюте счета, затем ищите причину убытка.
Один процент — выбранный бюджет, а не гарантия
Здесь 1% — выбранный первоначальный бюджет планового убытка от текущих средств счета (equity). Это не универсальный оптимум отрасли и не гарантированный максимум потери. Просадка 20% требует роста оставшегося капитала на 25%; просадка 50% — на 100%. Другой процент меняет арифметику модели. См. объяснение просадки на английском.
Предположим независимые исходы с вероятностью проигрыша 50%. Вероятность того, что заранее указанный блок из десяти сделок целиком убыточен, равна 0.5¹⁰ = 0.09765625%. Вероятность хотя бы одной серии из десяти убытков внутри 200 сделок — примерно 8.99%, с учетом перекрывающихся серий. Это не «один случай из девяти». Для реальной зависимой истории такой расчет вероятности сам по себе неприменим.
В идеальной модели каждая потеря составляет ровно 1% текущего капитала. Десять потерь оставят от 10 000 EUR сумму 10 000 × 0.99¹⁰ ≈ 9 043.82 EUR: снижение 9.56%. При 2% останется 8 170.73 EUR, просадка 18.29%, требуемый рост для восстановления 22.39%. При 5% останется 5 987.37 EUR, просадка 40.13%, требуемый рост 67.02%. Четыре потери по 5% дают просадку 18.55%. Это сложные проценты при заданных условиях, а не статистика поведения трейдеров или доказательство выживания счета. Разрывы цен, исполнение, расходы и зависимость могут изменить реальные исходы.
Сейчас вписывается в бюджет, но срок меняет сумму
Расход удержания имеет временную базу. Если бюджет включает убыток по цене и сборы, одной суммы на стопе недостаточно для всего плана.
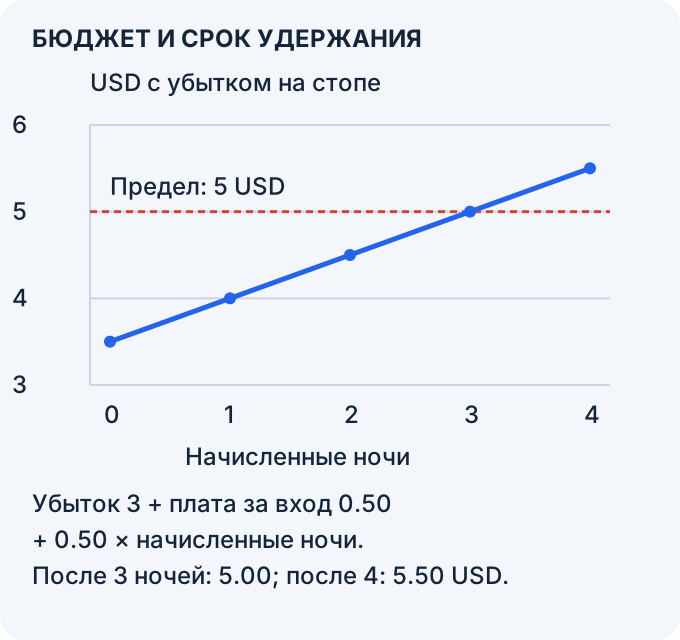
После трех ночей 3 + 0.50 + 3 × 0.50 = 5.00 USD: сумма равна пределу. После четырех — 5.50 USD: предел превышен, хотя стоп и объем не менялись. Учитывайте срок и календарь начислений инструмента. Справка MQL5: свойства символа отдельно перечисляет направленные свопы и множители дней недели. Плановый срок не гарантирует финальный расход или обычное исполнение стопа по заданной цене.
Размер позиции с учетом валюты и шага
Простая формула: лоты = (текущие средства × выбранная доля риска) / (расстояние до стопа в пипсах × стоимость пипса полного лота в валюте счета). Расстояние и стоимость пипса положительны. Формула оценивает потерю по цене при заданном исполнении стопа. Расходы, пересчет валют, минимальный объем, шаг и обеспечение проверяются отдельно. Единицы контракта: лоты в исходной английской статье.
Условный счет 10 000 EUR: 1% = 100 EUR. Для стандартного контракта EUR/USD стоимость пипса равна 10 USD на лот. При справочном курсе 1.0800 USD за EUR это примерно 9.2593 EUR на пипс; стоп 50 пипсов дает примерно 462.963 EUR потери на лот. Точный необрезанный объем — 0.216 лота. При допустимом шаге 0.01 выбираются 0.21 лота с расчетной потерей примерно 97.22 EUR; 0.22 дали бы примерно 101.85 EUR до расходов. Округленная конвертация не доказывает точное соблюдение бюджета и максимальную реальную потерю.
С тем же бюджетом 100 EUR и неизменным справочным пересчетом 1.0800: стоп 100 пипсов дает 0.108 лота до округления и 0.10 после, потерю примерно 92.59 EUR. Стоп 25 пипсов дает 0.432 и 0.43, потерю примерно 99.54 EUR. Округленная потеря не обязана равняться ровно 1%. При выходе курс и исполнение могут отличаться. Следующий допустимый шаг может превышать бюджет, даже если необрезанный объем ему соответствует.
Если минимальный объем не помещается
Два других условных примера в USD: пипс полного лота 10 USD, минимум и шаг 0.01, точное исполнение стопа без дополнительных расходов. Счет 500 USD и доля 1% дают 5 USD. При стопе 30 пипсов 5/(30×10) = 0.016666… округляется вниз до 0.01 лота, потеря 3 USD. Следующие 0.02 дали бы 6 USD и превысили бюджет. На счете 1 000 USD доля 0.5% также дает 5 USD. При стопе 80 пипсов объем 0.00625 ниже минимума; 0.01 дали бы 8 USD. Нулевой допустимый объем означает, что позиция не помещается, а не бесплатную сделку или указание округлить вверх.
Перед каждым новым расчетом обновляйте явно выбранную базу капитала и параметры инструмента. Еженедельная сверка полезна для проверки записей, но не заменяет текущие средства, если правило использует текущую базу. Фиксируйте расчет и причину изменения: стоп, пипс, конвертация и расходы могут измениться даже после убыточной сделки.
Шаг может отсчитываться от минимального объема
Дополнительный вымышленный инструмент: счет 1 000 USD, доля 1% дает бюджет 10 USD. Задана стоимость пипса 5 USD на лот и стоп 30 пипсов: потеря на лот 150 USD. По условиям именно этой сетки минимум 0.03 лота, разрешены минимум + n×0.02 при целом n≥0, максимум не ниже 0.07; расходов нет, стоп исполнен точно. Необрезанный объем 10/150 = 1/15. Разрешенные значения — 0.03,0.05,0.07… Объем 0.05 теряет 7.50 USD, следующий 0.07 — 10.50 USD. Простое округление к кратному 0.02 дало бы 0.06 с потерей 9 USD, но такого объема в заданной сетке нет. Проверяйте одновременно бюджет и конкретную сетку; правило не объявлено универсальным для всех брокеров.
Лимит позиции не заменяет предел счета
Условный план на счете 500 USD допускает до 5 USD потери по цене на позицию и до 10 USD в день. Дневной учет здесь явно задан как реализованные убытки плюс первоначальные плановые убытки открытых позиций, без зачета прибылей. Реализовано −4 USD, открыты два бюджета по 3 USD: учтено 4+3+3 = 10 USD. Новая позиция с 3 USD подходит под отдельный потолок 5, но повышает дневную сумму до 13 USD. Это одна договоренность учета, не гарантия рыночной потери и не обязательное правило любого счета.
В модели двух фиксированных исходов удвоение доли риска удваивает среднее и стандартное отклонение доходности одной сделки; дисперсия растет в четыре раза. Сложная просадка за n одинаковых потерь равна 1−(1−r)ⁿ и не удваивается точно при удвоении r. За десять потерь 1% дает 9.56%, а 2% — 18.29%, меньше удвоенного значения. Просадка и баланс описывают разные основания.
Что записывать перед следующим решением
- Текущие средства, выбранную долю риска, стоп, контракт и стоимость пипса в валюте счета. Не фиксируйте пипс одного инструмента для всех остальных. Проверьте расходы, минимум, шаг и обеспечение.
- Если используется текущая база, обновляйте ее перед каждым расчетом. Пятничный баланс не остается текущим после последующих изменений счета.
- Зафиксируйте запрет повышать бюджет ради возврата потери. Пересчитайте объем из текущей базы и стопа; более узкий стоп может увеличить объем даже при меньшем денежном бюджете.
- Отдельно записывайте плановую и фактическую потерю, базу, расходы, пересчет и исполнение. Отклонение не доказывает единственную причину вроде спреда или округления; универсального диагностического порога 0.2 процентного пункта здесь нет.
- Используйте средний результат стратегии в R как оценку по явно выбранным чистым исходам с известными размерами сделок. Он не подтверждает долю риска сам по себе или после фиксированных 100 сделок.
Дальше можно изучить критерий Келли и анти-мартингейл в исходных английских статьях.
Фиксированная плата не уменьшается вместе с капиталом
Около двух минут практики. Исходный пример с расходами: капитал 10 000 USD, бюджет 1%, стоп 30 пипсов, стоимость пипса полного лота 10 USD, проскальзывание 1 пипс, комиссия 7 USD на лот и фиксированная плата 2 USD; минимум и шаг 0.01. Получается 0.30 лота с расчетной потерей 97.10 USD. Измените только капитал на 8 000 USD.
Новый бюджет 80 USD. Потеря с переменными расходами на лот: (30+1)×10+7 = 317 USD. Объем (80−2)/317 округляется вниз до 0.24 лота. Потеря 0.24×317+2 = 78.08 USD, остаток 1.92 USD. Объем 0.25 дал бы 81.25 USD. Фиксированная плата не уменьшается на 20%.
Пересчитать после снижения капитала в исходном английском калькуляторе.
Проверить результат и объяснение
0.24 лота; потеря 78.08 USD; следующий шаг не помещается. Один процент — параметр упражнения. Он не гарантирует максимальную потерю и прием ордера; обеспечение и худшее исполнение проверяются отдельно.
Проверьте понимание
Потеря по цене 3 USD, разовая плата 0.50 USD, каждая начисленная ночь 0.50 USD. Когда сумма впервые превышает 5 USD?
Ответ и объяснения без JavaScript
Правильный ответ: После четырех ночей.
После трех ночей.
3+0.50+1.50 = 5 USD. Это равенство пределу, а не превышение.
Никогда, если стоп неизменен.
Неизменный стоп сохраняет потерю по цене 3 USD, но не останавливает расходы удержания.
После четырех ночей.
3+0.50+2.00 = 5.50 USD: первое показанное превышение предела 5 USD.
Вопросы и ответы
Почему один процент, а не два или три?
Это выбранный параметр, а не доказанный отраслевой оптимум. Десять точных потерь от текущей базы дают примерно 9.56% просадки при доле 1%, 18.29% при 2%, 40.13% при 5%. Независимая модель с вероятностью проигрыша 50% дает около 8.99% вероятности хотя бы одной серии из десяти потерь внутри 200 сделок, а не один случай из девяти. Эти расчеты не устанавливают психологические нормы и не гарантируют сохранность счета. Двадцать потерь по 1% дают 18.21% просадки, а четыре по 5% — 18.55%: это близкие числа для разных серий, не измеренная психологическая реакция.
Считать от начального баланса или текущих средств?
Сначала явно выберите базу. В рассмотренном правиле это текущие средства: 10 000 EUR дают бюджет 100 EUR, 12 000 — 120, 8 000 — 80 при доле 1%. Обновляйте базу перед каждым новым расчетом; еженедельная сверка не заменяет актуальную оценку. Объем дополнительно зависит от стопа, пипса, расходов, валюты и шага. При открытых позициях текущие средства и баланс могут различаться. Объем не обязан увеличиваться после каждого выигрыша или уменьшаться после каждой потери: изменившийся стоп и другие условия также влияют на расчет.
Когда снижать долю до 0.5% или повышать до 2%?
Универсального разрешения после 100 или 200 сделок, трех лет стажа либо просадки 10% или 15% здесь нет. Сначала определите денежную цель, ограничения плана, неопределенность оценки и условия исполнения. На счете 1 000 USD доля 0.5% дает 5 USD; при стопе 80 пипсов и стоимости пипса 10 USD на лот минимальные 0.01 лота теряют 8 USD и не помещаются в бюджет. Меньший процент не гарантирует возможность сделки. При неизменной базе переход с 1% к 0.5% вдвое уменьшает первоначальный бюджет, но не гарантирует допустимую просадку или восстановление. Положительная оценка среднего результата не делает 2% безопасными или оптимальными.
Как учитывать связанные позиции?
Отдельная доля не заменяет общий предел. Несколько позиций могут иметь общую валютную экспозицию; историческая корреляция не гарантирует одновременное срабатывание стопов и не задает универсальную границу 0.7. Суммируйте объявленные плановые потери и проверяйте сценарии исполнения. Три длинные позиции против USD не стоит автоматически считать независимой диверсификацией. В условном дневном учете 4 + 3 + 3 = 10 USD, новая потеря 3 USD повышает сумму до 13 USD при индивидуальном пределе 5 USD. Отдельный исходный пример: три бюджета потери по 100 USD при точном полном исполнении стопов суммарно дают 300 USD до расходов; фактические исходы зависят от ценовых путей и исполнения. Общий предел можно распределить между позициями, но еженедельная матрица корреляций не гарантирует будущую совместную динамику или максимальную потерю.
Источники и пределы применения
- MQL5: свойства торгового символа
Прочитаны 29 октября 2026 определения контракта, минимального объема, шага, направленных свопов и множителей дней недели. Они задаются для инструмента; учебные 0.50 USD не являются тарифом.
- VanTharp: исходная историческая ссылка на материалы о размере позиции
Исходный URL сохранен как библиографическая история. При текущем обращении страница недоступна через использованный инструмент; ее содержание не объявлено заново прочитанным. Оптимум одного процента и обязательные пороги стажа из нее не выводятся.
- Van Tharp Institute: краткий урок об R и R-кратных
Прочитаны 29 октября 2026 разделы об R и размере позиции на страницах 1–4 с внутренней нумерацией PDF, а не полная книга. Материал учебной игры не устанавливает универсальный безопасный процент или будущий результат.
- ESMA: раздел для инвесторов
Прочитан 29 октября 2026 раздел о роли ESMA и национальных органов в ЕС. Ссылка дает контекст защиты инвестора; она не обосновывает оптимум одного процента и не подтверждает применимость правил к любому счету.
- BIS: оборот внебиржевого валютного рынка в апреле 2022
Исходная ссылка перенаправляет на официальный исторический материал 2022 года; прочитан раздел об охвате и ключевых результатах исследования. Это контекст рынка за 2022 год, а не текущая котировка или доказательство личной доли риска 1%.
Вымышленные учебные EUR/USD и USD-примеры, не персональная рекомендация. Русский язык и валюта примера не устанавливают страну счета. ESMA относится к защите инвесторов ЕС; ее ссылка не означает доступность счета или применение защиты ко всем читателям. Реальные тарифы, кредитное плечо, лицензия и прием ордера не проверены.