Безубыток и перенос SL: расходы, шаг цены и подтверждение
Безубыток означает нулевой чистый результат при заданных фактических ценах исполнения и расходах. Перенос Stop Loss (SL) на вход может оставить убыток даже при исполнении по этой цене; обычный стоп также подвержен проскальзыванию. Отдельно рассчитайте ценовой результат, полные расходы и пересчет валют, затем проверьте принятие запроса изменения. Выбор момента переноса — проверяемое правило, а не универсальный способ получить безрисковую сделку.
Ноль по цене и ноль после расходов
Безубыток в исходном английском словаре — цена закрытия, при которой ценовой результат плюс начисления финансирования в пользу счета минус расходы равен нулю. В зависимости от чистых расходов или начислений она может совпадать с входом, лежать на благоприятной или неблагоприятной стороне. Уравнение описывает условный результат исполнения; установка обычного стопа (пояснение на английском) по этой цене не гарантирует исполнение и итог.
Для обычной двухсторонней FX-котировки покупка открывается по Ask и закрывается по Bid; продажа открывается по Bid и закрывается по Ask. Если фактические цены открытия и закрытия равны, ценовой результат равен нулю: не вычитайте спред еще раз. Отдельно добавьте комиссию открытия и закрытия (источник на английском), финансирование и прочие расходы в согласованных валютах. Положительное финансирование может уменьшить требуемый ценовой выигрыш. Обновляйте расчет при изменении объема, сумм или курса; название ECN само по себе не задает тариф.
Как запросить изменение SL в настольном MT5 и проверить ответ
- На вкладке «Торговля» выберите нужную позицию, откройте контекстное меню и команду «Изменить или удалить» (Modify or delete).
- Введите новое значение Stop Loss и отправьте изменение. При разрешенном перетаскивании можно использовать линию на графике; настройки могут требовать диалог подтверждения.
- Проверьте ответ сервера и сохраненное поле S/L именно нужной позиции. Линия-кандидат и отправка запроса не доказывают, что изменение принято.
Это инструкция для названного настольного MT5. У MT4, мобильной версии или иной платформы проверяйте собственное руководство. Расчетная цена должна соответствовать шагу цены, минимальной дистанции стопов и другим ограничениям изменения. В свойствах символа MetaQuotes минимальный шаг цены отличается от ограничений стопов. Позиция без комиссии, закрытая в тот же местный календарный день, не обязательно свободна от финансирования: важна граница начисления провайдера. При равных фактических ценах и отсутствии чистых отдельных расходов или начислений итог нулевой. Скрипт подчиняется тем же ограничениям принятия и исполнения и может требовать работающего терминала.
Точный ноль между допустимыми ценами
Формула дает число. Спецификация инструмента определяет, доступна ли такая цена для запроса.
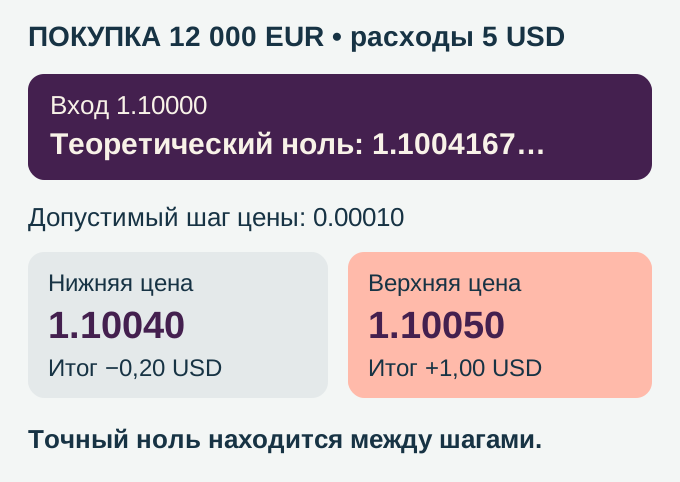
Расчет: 1.10000 + 5 / 12 000 = 1.1004167… При 1.10040 итог 12 000 × 0.00040 − 5 = −0,20 USD; при 1.10050 — 12 000 × 0.00050 − 5 = +1,00 USD. Округление к ближайшей допустимой цене не всегда сохраняет неотрицательный результат.
Отдельный пример: где находится чистый ноль
Пусть условная линейная длинная позиция EUR/USD составляет 100 000 EUR, фактическое открытие — Ask 1.08500 на счете в USD, пипс — 0.0001. При заданном начальном Bid 1.08492 немедленный ценовой результат равен −8 USD; один пипс соответствует 10 USD. Отдельная комиссия открытия и закрытия вместе равна 7 USD, без финансирования, пересчета и иных расходов. Эквивалент комиссии — 0,7 пипса. Это входные условия модели, а не цены брокера.
При точном закрытии по Bid 1.08500 ценовой результат нулевой, чистый — −7 USD. Исполнение по 1.08507 дает 7 USD до комиссии и покрывает ее. Если позже начислен расход финансирования 3 USD, общие расходы становятся 10 USD, а математический ноль перемещается к 1.08510. Обычный стоп не гарантирует такую цену; механика SL и TP разобрана отдельно на английском.
Проверка прежней числовой записи: разность 1.0858 − 1.0850 равна 8 пипсам при пипсе 0.0001, но без сторон котировки и расходов это еще не чистая прибыль. Разность 1.08508 − 1.0850 — 0,8 пипса, а не один пипс. В новой явно заданной модели 100 000 EUR с комиссией 7 USD точное закрытие по 1.08508 дало бы +1 USD, а не ноль. Старую приблизительную поправку нельзя запомнить как постоянный тариф.
Начисление может сдвинуть ноль в другую сторону
Дополнительный вымышленный случай короткой позиции: продано 10 000 EUR по фактическому Bid 1.10000 на счете в USD. Отдельная полная комиссия — 2 USD, зафиксированное чистое положительное финансирование — 3 USD, других расходов и пересчета нет. Итог при фактической покупке для закрытия по Ask P равен 10 000 × (1.10000 − P) − 2 + 3. Ноль получается при P = 1.10010, то есть на неблагоприятной стороне входа. При закрытии по 1.10000 итог +1 USD, по 1.10020 — −1 USD. Причина — заданное превышение начисления в пользу счета над комиссией, а не отсутствие спреда или рекомендация держать сделку ради свопа. Размер и знак будущего финансирования неизвестны; это не тариф реального счета и не предложенный уровень SL.
Как проверять правило переноса
Изменение SL меняет путь выхода, но не исходную гипотезу входа. На одной вымышленной траектории цена сначала возвращается к новому SL, а потом идет в благоприятную сторону; на другой ранний выход предотвращает больший убыток. Ни один выбранный случай не доказывает, какое правило лучше. Сравнивайте заранее заданные варианты на одних входах, объемах, расходах и предположениях об исполнении.
Кандидат может требовать движения, равного исходному плановому ценовому риску, часто обозначаемому 1R, либо определенного события графика. Пример первоначального риска 30 пипсов и благоприятного движения 30 пипсов лишь задает такой порог, но не делает его самым безопасным. Порог 5 пипсов при условных колебаниях 15 пипсов также не доказывает почти неизбежный выход или падение доли прибыльных сделок. Учитывайте реальные чистые результаты и просадку, включая упущенные последующие выигрыши и предотвращенные потери. Для сравнения: правила 1% и 2% на английском и мысленный и жесткий стоп на английском.
Практика на следующий день
- Рассчитайте один модельный ноль. Возьмите фактические единицы контракта и цену входа, учтенное финансирование и оценку расходов закрытия в валюте счета. Расходы и начисления храните отдельно. Решите уравнение цены и проверьте соседние допустимые шаги. Обновляйте расчет при изменении данных; найденная цена не является рекомендацией SL.
- Проверьте полную выборку. Сопоставьте записанную политику переноса с заранее определенной альтернативой, расходами и исполнением. Произвольный порог «больше трети» в двадцати выбранных сделках не устанавливает лучшую политику.
- Запишите правило до сравнения. Задайте порог, запрашиваемую цену, обработку отказа и расходы. Простота записи 1R или условия графика не доказывает пригодность правила.
- Отрепетируйте запрос и проверку. На демо используйте документированный диалог и разрешенное перетаскивание. Проверяйте прием и сохраненный SL каждый раз, включая отказ. Демо проверяет действия, а не качество исполнения на реальном счете.
Сохраненные разделы русской версии: понятия, управление риском, психология. Более широкий материал: управление рисками на forexmechanics.com.
Проверьте понимание
В исходной схеме дано точное исполнение по 1.10040. Каков чистый результат?
Ответ и объяснения без JavaScript
Правильный ответ: Чистый убыток 0,20 USD.
Ровно ноль: это ближайшая цена к формуле.
Округление меняет итог; точный ноль не лежит на допустимом шаге.
Чистая прибыль 4,80 USD.
4,80 USD — ценовой результат до вычета 5 USD расходов.
Чистый убыток 0,20 USD.
12 000 × 0,00040 − 5 = −0,20 USD.
Вопросы и ответы
Дает ли перенос SL на вход действительно нулевой результат?
Только если фактическое закрытие равно входу и нет чистых отдельных расходов или начислений. Равные цены дают нулевой ценовой результат; повторно вычитать спред не нужно. Комиссия, финансирование и пересчет могут изменить итог даже в тот же местный день. Начисление в пользу счета может компенсировать расход. Запрос SL на входе не гарантирует цену исполнения.
После какого движения в мою пользу переносить SL?
Универсально самого безопасного порога нет. Движение 1R или событие графика — кандидаты правил. Сравнивайте их на одинаковых входах, объемах, расходах и предположениях исполнения. Считайте и предотвращенные потери, и упущенные последующие выигрыши. Выбранный порог не гарантирует прием, нулевой итог или будущий результат.
Чем такой перенос отличается от трейлинг-стопа?
Изменение к безубытку нацелено на заданную цену или порог чистого результата; трейлинг задает последующие благоприятные обновления. Правила можно сочетать, но ни одно не устраняет весь риск убытка. Расходы, новое финансирование и худшая цена закрытия могут оставить потерю. Проверяйте принятые уровни и правила активации платформы.
Имеет ли смысл автоматическое изменение через советник?
Советник может последовательно применять правило, но проверьте единицы цены, расходы и начисления, пересчет валют, требования к работе программы и ответы сервера. Рассчитанный уровень может быть недопустим или отклонен. Тестируйте эти случаи и читайте сохраненный SL: автоматизация не гарантирует правильный расчет, прием или цену закрытия.
Источники и пределы применения
- MetaTrader 5 для iPhone: изменение позиции
Прочитан 29 октября 2026 раздел 94–110: мобильный диалог и требования к уровням. Это отдельная мобильная инструкция; она не служит доказательством полного совпадения настольного MT5 и MT4.
- MetaTrader 5: основные принципы
Прочитаны 29 октября 2026 разделы о SL, TP и исполнении. Отправленный запрос отличается от принятого изменения; обычному стопу не приписывается гарантия цены.
- CFI: анализ точки безубыточности
Прочитан 29 октября 2026 вводный раздел 111–136: бухгалтерская точка равенства доходов и затрат. Это общий понятийный фон, а не инструкция исполнения FX-стопа.
- CMC Markets UK: спред Forex
Прочитан 29 октября 2026 пример 78–105 о разнице Bid/Ask и объеме. Его приближенный курс и цены не переносятся в наши модели и не определяют тариф читателя. При известных фактических ценах спред второй раз не вычитается.
- MetaTrader 5 для компьютера: исполнение и изменение уровней
Прочитаны 29 октября 2026 разделы 259–301: диалог изменения, разрешенное перетаскивание и настройки подтверждения. Отдельно проверяется серверный ответ и сохраненный уровень.
- MetaTrader 5: спецификация в Обзоре рынка
Прочитаны 29 октября 2026 свойства 307–315: шаг цены, режим исполнения и правила ордеров. Допустимый шаг не отменяет ограничений стопов.
- IG UK: типы ордеров
Прочитаны 29 октября 2026 разделы 63–102 и 141 о различии обычного и гарантированного стопа, проскальзывании и отдельных условиях. Страница относится к указанному британскому разделу и типам счетов, а не к любому читателю.
- MQL5: свойства символа
Прочитаны 29 октября 2026 свойства 83–84 и 113–124: ограничения стопов и заморозки, шаг цены и параметры объема. Это перечень свойств API; реальные значения инструмента здесь не проверялись.
Вымышленные линейные EUR/USD-модели с результатом в USD, без пересчета, если он не задан. Русский язык и пара не определяют страну счета. Документация настольного MT5, iPhone и британские материалы провайдеров имеют отдельный контекст. Конкретные лицензии, доступность счета, тарифы, реальные сделки и гарантированный стоп читателя не проверялись.