НДС за торговые инструменты в Польше: цена и право на вычет
Польская регистрация ИП и активного плательщика НДС (VAT) сама по себе не дает вычета за торговые инструменты. Сначала установите, относится ли деятельность к экономической деятельности для VAT, как квалифицируются операции и для чего используются покупки. Частное инвестирование и оказание освобожденной финансовой услуги — разные ситуации.
Ставка и цена конкретной покупки
Стандартная ставка польского VAT сейчас составляет 23%, но вся корзина трейдера не имеет одной ставки. Техника, программы, книги и обучение могут иметь разные ставки или освобождения. Для иностранной услуги важны статус покупателя и место оказания по закону, а не только страна продавца. Адрес платежного посредника не определяет режим услуги.
Одинаковое число на ценнике, разный платеж
Открыть отдельную схему: Нетто и брутто при заданных 23% НДС
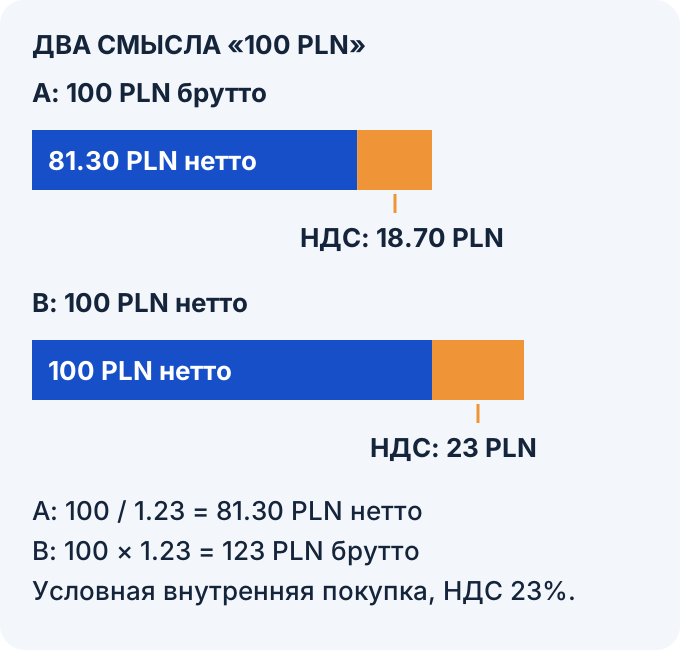
Вымышленная внутренняя покупка инструмента в Польше в 2026 году, правильно облагаемая 23%, без скидок и дополнительных платежей. Это не VAT на результат Forex и не решение о праве покупателя на вычет. A стоит 100 PLN брутто: нетто 100 ÷ 1.23 ≈ 81.30, налог ≈ 18.70 PLN. B стоит 100 нетто плюс 23 налога, всего 123 PLN.
Закон VAT, статья 29a(6): исходная ссылка отделяет сумму налога от налоговой базы; актуализированная версия также дана в библиографии. Полосы имеют общую шкалу. Для A значения округлены до гроша: включенный налог 100 × 23 ÷ 123 ≈ 18.70. Добавить еще 23 к уже включающим налог 100 означало бы начислить его повторно. Для B платеж 123 действительно нужен. Вопрос о вычете рассматривается после определения покупки, ее использования и статуса покупателя.
Почему регистрация не создает право на вычет
В отдельной условной покупке на 5,000 PLN нетто, полностью облагаемой 23%, входящий налог равен 1,150 PLN. Получить вычет можно только при наличии права на него. Статья 86(1) связывает вычет с использованием для облагаемых операций; статья 43(1)(41) освобождает предусмотренные услуги с финансовыми инструментами с указанными исключениями. Сначала нужно установить, оказывает ли человек такие услуги или управляет частными активами вне экономической деятельности.
Даже освобожденная услуга не означает безусловный ноль во всех ситуациях. Статья 86(9) предусматривает условное право для определенных услуг, связанных с третьими странами или экспортируемыми товарами. Статья 43(22) допускает выбор налогообложения определенных услуг для налогоплательщиков при выполнении условий. Эти нормы проверяют по реальным договорам; одна форма VAT-R не обеспечивает их применения.
Сначала назначение покупки, затем общая пропорция
При смешанной деятельности сначала отдельно относят входящий налог к операциям с правом вычета и без него. Пропорция оборота статьи 90 применяется к общим покупкам, когда соответствующие суммы нельзя разделить. Обычно берут предыдущий год и округляют процент вверх до целого; состав знаменателя имеет исключения, в том числе для предусмотренных вспомогательных финансовых операций. Частные инвестиции вне экономической деятельности не становятся автоматически освобожденным оборотом в этом расчете.
Если деятельность состоит только из освобожденных операций, исключения с правом вычета не действуют, а инструменты используются исключительно для них, вычет этих покупок отсутствует. Учет и декларации проверяют отдельно: активный статус не означает одну и ту же ежемесячную декларацию для каждого. Сравнение формы деятельности — ИП и компания для трейдера (на английском).
Три фактуры — три разных результата
Учебная польская модель: в каждой из трех покупок правильно начислен входящий VAT 230 PLN. Одна используется только для операций с полным правом вычета, другая — только без права, третья является неразделимым общим расходом. Задана правильно установленная пропорция 20% для последней, личного использования нет, прочие условия выполнены.
| Использование | Входящий налог | Примененный порядок | Вычет |
|---|---|---|---|
| Только операции с полным правом | 230 PLN | 100% по условию | 230 PLN |
| Только операции без права | 230 PLN | 0% по условию | 0 PLN |
| Неразделимый общий расход | 230 PLN | 20% по условию | 46 PLN |
Итог 230 + 0 + 46 = 276 PLN. Применить 20% ко всем 690 означало бы получить 138, а вычесть все 690 — превысить модельный результат на 414. Пропорция 20% не выведена из площади комнаты, времени у графика или названия покупки. Этот пример не квалифицирует реальную деятельность и не определяет импортный налог, предварительное распределение или годовую корректировку.
Одна пропорция не означает один итог
Новый отдельный набор покупок имеет тот же общий входящий НДС 690 PLN и ту же заданную пропорцию 20%. Но теперь одна фактура с НДС 230 относится только к операциям без права вычета, а две другие с НДС по 230 являются неразделимыми общими затратами. При выполнении остальных условий вычет равен 0 + 46 + 46 = 92 PLN. В исходном наборе с полностью допустимой, недопустимой и общей покупкой было 276 PLN: разница 184 PLN возникает из назначения покупок, не из изменения общей суммы налога или пропорции. Механические 20% от всех 690 дали бы 138 и превысили бы результат нового набора на 46 PLN. Одинаковая пропорция не определяет итог без раздельного отнесения. Наборы вымышлены, личного использования и иных ограничений нет; будущая корректировка и округление реальной декларации не моделируются.
| Набор | Входящий налог всего | Назначение трех покупок | Вычет по условиям |
|---|---|---|---|
| Исходный | 690 PLN | Полный + без права + общий | 276 PLN |
| Новый отдельный | 690 PLN | Без права + общий + общий | 92 PLN |
Внутренняя покупка и трансграничная услуга
По внутренней покупке проверьте фактическую ставку и наличие налога в счете. По иностранной услуге определите контрагента, содержание услуги, статус получателя по статье 28a, место оказания и ответственного за налог по статье 17(1)(4). Подпадающая под общее правило статьи 28b предпринимательская покупка может требовать самостоятельного учета импорта услуг как из ЕС, так и из других стран. Освобожденный бизнес тоже может иметь такую обязанность: отсутствие активной регистрации не превращает его в потребителя.
Для настоящего потребителя отдельно рассматривают потребительские правила, в том числе электронные услуги. Когда получатель сам начисляет исходящий налог, право на входящий вычет устанавливают отдельно. Нейтральность не гарантируется иностранным счетом. Проверьте VAT-UE и надлежащую отчетность: JPK_V7M/V7K и отдельные VAT-8/VAT-9M не взаимозаменяемы. Здесь не дана инструкция заполнения всех форм.
Условный бизнес без права вычета
В следующем отдельном польском примере деятельность и покупки уже квалифицированы, иностранные услуги считаются облагаемым импортом по 23%, ни одна покупка права на вычет не имеет. Это условия, а не автоматическая характеристика каждого частного трейдера CFD.
| Покупка модели | Платеж поставщику | Дополнительный налог на импорт |
|---|---|---|
| Построение графиков, иностранная услуга | 60 PLN нетто | 13.80 PLN |
| VPS, иностранная услуга | 80 PLN нетто | 18.40 PLN |
| Плагин, иностранная услуга | 100 PLN нетто | 23 PLN |
| Курс, внутренняя покупка | 200 PLN брутто | 0 PLN дополнительного импорта |
| Итого платежей и дополнительного налога | 440 PLN | 55.20 PLN |
Платежи поставщикам: 60 + 80 + 100 + 200 = 440 PLN в месяц, 5,280 за год. Иностранная база 240 нетто дает дополнительный налог 55.20 в месяц, 662.40 в год. Во внутренних 200 брутто уже содержится 200 × 23 ÷ 123 ≈ 37.40 PLN налога за месяц. Его нельзя добавлять еще раз. Без заданного права вычета ни одна из этих сумм не возмещается.
Модельный денежный отток равен 440 + 55.20 = 495.20 PLN в месяц и 5,942.40 в год. Внутренний налог уже находится внутри 440, иностранный добавлен отдельно. Суммы приведены для арифметики с грошами, без воспроизведения округления реальной налоговой декларации. Это не тарифы TradingView, OVH или другого названного поставщика и не рекомендация регистрации.
Вывод для покупки: фактура показывает начисленный налог; использование покупки и условия закона определяют право на вычет.
Документы и подоходный налог
Храните читаемые счета, договоры, платежные записи и описание назначения покупок, но не смешивайте VAT и расходы по PIT. Для частного расчета производного инструмента по статье 30b применяются правовые условия расходов, в том числе статья 22 и соответствующие исключения статьи 23. Сам счет не устанавливает допустимость подписки, курса, VPS или монитора.
Изменение деятельности позже тоже не делает старые счета автоматически вычитаемыми по VAT. Имеют значение использование, время и корректировки. См. расходы по Forex, декларация PIT-38 по трейдингу (на английском) и раздел налогового учета (на английском); дополнительный контекст — налоги и учет (на английском).
Что проверить перед регистрацией или покупкой
- Составьте годовой список платежей, различая внутреннее брутто, иностранное нетто и возможный самостоятельно начисляемый налог. Налог, уже входящий в цену, не добавляйте повторно.
- Установите, входит ли инвестирование в экономическую деятельность для VAT и какие операции дают право на вычет. Определите использование каждой покупки до расчета общего коэффициента.
- Попросите налогового консультанта оценить реальные договоры торговли и иностранных услуг, право на вычет и стоимость соблюдения обязанностей. Не подменяйте эту проверку рекламой возврата 23%.
- Сохраняйте документы с годом, месяцем, поставщиком и описанием. Они подтверждают факты, но не создают отсутствующее право.
- Перед изменением статуса проверьте регистрацию, освобождения и корректировки прежнего вычета. Освобожденный бизнес все еще может иметь налог на импорт услуг и обязанность декларации по статье 99(9); уход из активного VAT сам их не устраняет.
Следующий шаг
Отделите цену покупки от допустимости расхода при расчете налога на доход.
Проверьте понимание
Условная покупка стоит 100 PLN брутто, включая НДС по ставке 23%. Сколько налога находится в цене?
Ответ и объяснения без JavaScript
Правильный ответ: 18.70 PLN после округления.
23 PLN
23% применяют к базе нетто. 100 PLN уже включают налог, поэтому база меньше 100.
18.70 PLN после округления.
Нетто равно 100 ÷ 1.23. Разность с брутто, округленная до гроша, составляет 18.70 PLN.
0 PLN, если покупатель приобретает как частное лицо.
Частная покупка не убирает НДС из облагаемой цены. Это отдельный вопрос от права покупателя на вычет.
Вопросы и ответы
Фактура на компанию гарантирует вычет НДС за инструмент?
Нет. Сначала определите статус, операции и использование покупки. Частное инвестирование вне экономической деятельности отличается от освобожденной услуги. Статьи 86 и 43 содержат условия и исключения, включая 86(9) и выбор по 43(22). При использовании только для освобожденных операций без права вычета налог не вычитается, но регистрация или счет сами не устанавливают такую конфигурацию, нулевой коэффициент или всеобщую месячную отчетность.
А если есть образовательный канал или менторство?
Классифицируйте каждую действительную услугу отдельно, затем прямо отнесите покупки. Только для неразделимых общих затрат проверяют статью 90. Если законные исходные обороты условно равны 40,000 PLN с правом и 160,000 без права, без исключений и осложнений, пропорция 20%. Для общей фактуры с 23 PLN налога это дает 4.60 до корректировок. Не умножайте все счета на 20% и не считайте прибыль частных CFD автоматически знаменателем.
Как проверить иностранную подписку?
Определите контрагента, услугу, получателя, место оказания и условия статьи 17(1)(4). Покупка бизнеса по 28b может создавать импортный налог даже при освобождении; неактивная регистрация не равна статусу потребителя. Для потребителя, включая электронные услуги, применяют отдельные правила. Исходящий налог и входящий вычет различаются. Проверьте VAT-UE и нужную форму: JPK_V7M/V7K, VAT-8 и VAT-9M не взаимозаменяемы.
Нужны счета без активной регистрации VAT?
Сохраняйте читаемые счета, договоры, платежи и назначение покупки. VAT и PIT оценивают отдельно: отсутствие VAT-вычета и сама фактура не решают допустимость в PIT-38. Нельзя заранее считать всякую подписку, курс или компьютер всегда допустимыми либо всегда отвергаемыми. Поздняя смена деятельности не создает автоматического ретроспективного вычета; важны использование, время и корректировки.
Источники и пределы применения
- Минфин Польши: раздел VAT
Исходный адрес перенаправляет в текущий раздел VAT. Использована ограниченная навигация, не весь портал и не индивидуальная квалификация покупки.
- biznes.gov.pl: исходный материал об учете VAT
Прямой запрос недоступен в данном канале. Исходная ссылка сохранена, полный актуальный материал не получен; условия проверялись по отдельно указанному закону.
- biznes.gov.pl: исходная ссылка о начальных расходах
Запрос вернул 403. Прежняя ссылка сохранена для прослеживаемости; автоматический вычет старых счетов по ней не обещается.
- KNF: категории инвестиционных фирм
Прежний адрес ведет в поиск с сообщением об отсутствии пути. Дан официальный адрес категорий, прочитанный в этой сессии. Это направление проверки надзора, не правовое основание VAT и не проверка конкретной компании.
- biznes.gov.pl: исходный материал о линейном PIT
Запрос вернул 403. Ссылка сохранена, полное руководство о линейном PIT не прочитано; регистрация не используется как доказательство допустимости расхода.
- Закон VAT: выбранные условия и место оказания
В официальном тексте с отметкой 16.10.2026 прочитаны выбранные положения статей 15, 17, 28a, 28b, 28k, 29a(6), 43(1)(41), 90 и 99(9), а также ранее в этой сессии 43(22–24) и 86(1),(9). Не весь закон, все исключения или сроки действия поправок.
- Минфин Польши: основные сведения о VAT
Прочитаны выбранные сведения о VAT-R, VAT-UE, освобожденном бизнесе и налоге внутри брутто; найдены отдельные JPK_V7M и V7K. Не все 834 строки, все формы и не их проверка заполнением.
- Закон PIT: сводный текст весны 2026
Получены сведения о весеннем тексте. Для выбранных расходов использован также актуализированный закон с отметкой 16.09.2026, указанный отдельно; весь закон не прочитан.
- Актуализированный закон PIT: выбранные статьи о расходах
К ранее прочитанным 22(1) и 30b добавлены 23(1)(38a) о моменте расходов на приобретение производных и 23(1)(43) о VAT. Это не автоматическое признание любой подписки и не весь перечень исключений.
- Минфин Польши: ставки VAT
Официальная индексированная часть подтверждает стандартные 23% и наличие пониженных ставок. Ставка каждого реального курса, книги или иной покупки не установлена.
- Минфин Польши: формы VAT
Официальная индексированная страница отдельно перечисляет VAT-8 и VAT-9M; показана навигация. Это не проверка заполнением и не инструкция выбора формы по каждому договору. Основание обязанности также проверено по статье 99(9).
Материал о Польше, не единые правила для всех русскоязычных читателей. Все цены, покупки и наборы фактур вымышлены. Ставка 23% предполагается правильной для каждой покупки модели; реальные книги, курсы и услуги требуют своей проверки. Частное инвестирование вне экономической деятельности не приравнено автоматически к освобожденной услуге. Пропорция 20%, отсутствие личного использования и остальные условия заданы; будущие корректировки и округление реальной декларации не воспроизведены. Импортная модель предполагает отсутствие права на входящий вычет; внутренний налог уже включен в брутто. Прочитаны выбранные положения официальных текстов, не все законы или индивидуальные исключения.