Рабочее место трейдера: дом, офис и условный налоговый эффект в Польше
Для частного инвестора в Польше бюджет рабочего места и расходы, уменьшающие налоговую базу, — разные расчеты. Аренда, электричество, интернет или техника не становятся вычетом по PIT-38 только потому, что помогают торговать. Сначала определите инструмент и вид дохода.
Дом и PIT-38: сначала квалификация расходов
Для предусмотренных статьей 30b(1) польского закона PIT категорий дохода применяется ставка 19%. Слово «forex» не классифицирует любую валютную операцию; виртуальная валюта имеет отдельные правила, хотя используется та же форма. Различайте форму PIT-38 и разбор PIT-38 в Польше (на английском).
Отделяйте подтвержденные расходы на приобретение, отчуждение и расчет инструмента от общих бытовых платежей. Связь с доходом и правовое основание нужно проверять для каждого смешанного расхода. Сам счет за подписку или электричество еще не доказывает вычет. Пересчет валютной суммы по NBP — способ оценки, а не еще один расход на покупку.
Статья 30b(4) исключает указанный частный режим, когда соответствующие операции осуществляются в предпринимательской деятельности. Частота торговли и регистрация сами по себе не решают квалификацию. Нужны сведения об инструменте, фактической деятельности и учете; бюджет офиса не определяет налоговую категорию.
ИП и компания: фактическое использование важнее адреса
Регистрация польского ИП, JDG, не превращает автоматически частный доход от инструментов в предпринимательский. Если операции действительно относятся к деятельности и режим доступен, отдельно оценивают расходы, учет и страховые обязанности. Статья 22(1) требует связи с получением или сохранением источника дохода и учитывает исключения статьи 23. Процент площади сам по себе не делает каждую квитанцию расходом; отдельная комната не является универсальным условием закона для любого платежа.
Польское общество sp. z o.o. и его владелец — разные налогоплательщики. Выясните договорное основание, плательщика и связь помещения с доходом компании. Один зарегистрированный адрес не устанавливает вычет по статье 15 закона CIT. Механика формы деятельности — ИП и компания (на английском); общий контекст — раздел налогов (на английском). Издержки передачи средств владельцу и другие обязанности изучают отдельно, в том числе в материале компания для торговли и CIT (на английском).
Условный домашний бюджет во Вроцлаве
Вымышленный Марек живет в квартире 80 м² во Вроцлаве. Рабочая площадь 20 м² занимает 25%. Это учебные суммы, а не предложения рынка аренды на 2026 год.
| Статья | Сумма |
|---|---|
| Аренда и платежи по дому | 1,200 PLN |
| Электричество | 300 PLN |
| Отопление | 500 PLN |
| Интернет | 80 PLN |
| Итого в месяц | 2,080 PLN |
За год 2,080 × 12 = 24,960 PLN. Единообразное применение 25% дает 6,240 PLN в год. Это распределение бюджета, не доказательство, что отопление, электричество и интернет имеют одинаковую деловую долю. Для обоснования каждого расхода могут потребоваться разные данные.
Быстрая проверка: измерьте рабочую площадь, разделите ее на общую, примените обоснованную долю к месячным затратам и умножьте на 12. Результат — сумма распределенных расходов. Ее налоговую допустимость проверяют отдельно по применимому режиму.
Только если все 6,240 PLN допустимы и уменьшают достаточный доход со ставкой 19%, базовое снижение налога составляет 1,185.60 PLN. При чисто арифметических 9% получилось бы 561.60 PLN, но классическая ставка CIT 9% не распространяется на доходы от капитала. Малая компания не может применить ее к таким доходам только из-за размера. Страховые платежи, налоги при распределении прибыли и другие обязанности здесь исключены.
В условном варианте 19% после этого эффекта остается 6,240 − 1,185.60 = 5,054.40 PLN расходов. Оплатить все 6,240 все равно нужно. Если сейчас нет налога, который можно уменьшить, немедленная экономия в модели нулевая; возврат и будущее использование убытка здесь не предсказываются.
Более дешевая аренда не всегда уменьшает бюджет
Открыть отдельную схему: Полный бюджет рабочего места
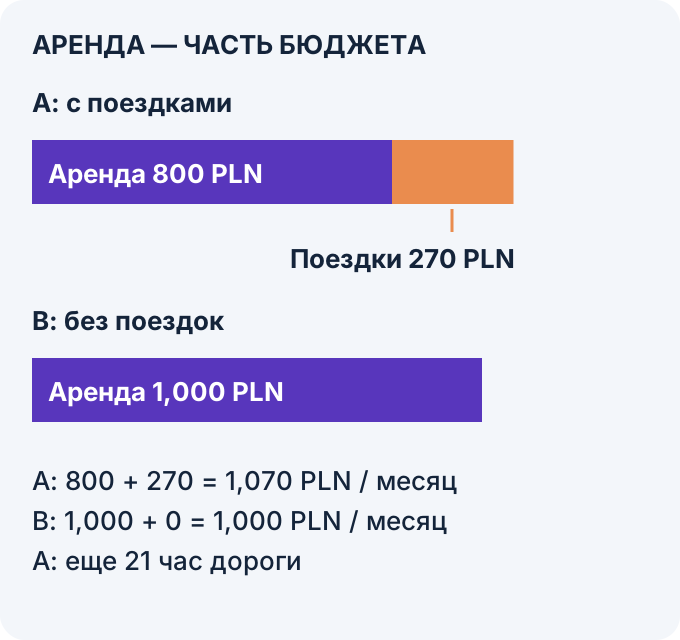
Вымышленный месячный бюджет в Польше, 2026 год. A: аренда 800 PLN, 18 рабочих дней, два проезда ежедневно по 7.50 PLN и 35 минут. B: аренда 1,000 PLN без поездок. Прочие расходы одинаковы; налог и VAT исключены.
Поездки A стоят 18 × 2 × 7.50 = 270 PLN и занимают 1,260 минут, или 21 час. Денежный итог A — 1,070 PLN, на 70 больше B, хотя аренда ниже на 200. Полосы имеют общую денежную шкалу, а время не переведено в PLN. Сравнение не решает допустимость налогового расхода и не оценивает тишину, комфорт или производительность.
Исходная ссылка на закон PIT: статьи 22 и 23 отделяет расходы бюджета от условий вычета; в библиографии также дана прочитанная актуализированная версия закона.
На какой цене проезда меняется денежный результат
Новая проверка границы: сохраняем 18 дней, два проезда в день, аренду A 800 PLN и B 1,000 PLN без поездок. Разница аренды 200 PLN покрывает 36 проездов. Равенство денежных расходов наступило бы при цене одного проезда 200 ÷ 36 = 50/9 PLN, то есть примерно 5.5556 PLN. Если условный тариф задается с точностью до 0.01 PLN, при 5.55 поездки стоят 199.80, весь A — 999.80 PLN: он дешевле B на 0.20 PLN. При 5.56 поездки стоят 200.16, весь A — 1,000.16 PLN: он дороже на 0.16 PLN. Это точная граница данной модели, не реальный билет или рекомендация аренды. В обоих вариантах остаются 21 час дороги, их цена в PLN не назначена. Налоги, VAT и прочие различающиеся расходы исключены.
| Тариф модели | 36 проездов | Весь бюджет A | Разница с B |
|---|---|---|---|
| 5.50 PLN | 198 PLN | 998 PLN | На 2 PLN меньше |
| 5.55 PLN | 199.80 PLN | 999.80 PLN | На 0.20 PLN меньше |
| 5.56 PLN | 200.16 PLN | 1,000.16 PLN | На 0.16 PLN больше |
| 5.60 PLN | 201.60 PLN | 1,001.60 PLN | На 1.60 PLN больше |
Отдельный офис: платежи до налогового эффекта
Другой условный офис требует 1,850 PLN в месяц, или 22,200 в год. Например, эти 1,850 можно задать как 1,500 аренды, 200 коммунальных платежей, 100 интернета и 50 обслуживания для помещения 25 м²; это иллюстрация из исходного сценария, не рыночная котировка. Использование только для бизнеса упрощает распределение, но не делает автоматически допустимым любой платеж.
Если все 22,200 допустимы и уменьшают достаточный доход со ставкой 19%, снижение налога составляет 4,218, расходы после этого эффекта — 17,982 PLN. Без текущего налога для уменьшения денежный платеж остается 22,200. Ни возврат VAT, ни страхование, ни другие обязанности здесь не включены. Вычет не равен возмещению всей платы за офис.
| Отдельная модель | Годовой платеж | Снижение налога | Расход после эффекта |
|---|---|---|---|
| Доля домашнего бюджета | 6,240 PLN | 1,185.60 PLN | 5,054.40 PLN |
| Полный бюджет отдельного офиса | 22,200 PLN | 4,218 PLN | 17,982 PLN |
| Отдельный пример только аренды из FAQ | 18,000 PLN | 3,420 PLN | 14,580 PLN |
Допустим, договор требует возвращаемый депозит 3,700 PLN и шесть платежей по 1,850. В первый месяц нужны 5,550 PLN. Обязательство на шесть месяцев — 14,800 с депозитом; после полного возврата депозита расходы составят 11,100. После первого месяца остаются еще пять платежей, всего 9,250. Это заданный договор, не установленный законом срок расторжения. Депозит требует денег, даже когда впоследствии возвращается.
Сам офис не устанавливает предпринимательскую деятельность. Проверьте адрес, сведения, требующие обновления, право пользоваться помещением и конкретные условия аренды: срок, депозит и выход. У компании и владельца разные платежи. Регистрация адреса не подтверждает деловой цели каждой квитанции.
Налоги и учет: дополнительный обзор (на английском).
Что считать расходом, а что только денежным платежом
Для частного дохода статьи 30b(1) устанавливайте допустимые расходы по закону и документам. Не считайте все брокерские платежи безусловным вычетом и не исключайте автоматически любую стороннюю услугу без проверки ее связи с доходом. Пересчет иностранной валюты нельзя прибавлять как повторную затрату.
Для дохода от деятельности аренда, коммунальные услуги, техника, программы и профессиональные услуги — кандидаты на проверку, а не заранее утвержденный список. Нужны связь с источником дохода, фактическое использование, счет или договор и проверка исключений. Общий процент площади не объясняет все расходы; описание личной покупки как деловой не меняет ее назначения.
VAT рассматривают отдельно. Сначала определите деятельность и статус. Финансовые освобождения имеют конкретную область и исключения; слово «forex» само не определяет все. Для входящего VAT важны использование покупки и условия закона, включая исключение статьи 86(9) и действительный выбор по статье 43(22). Сначала выделяют прямо относящиеся суммы; для допустимых общих расходов может понадобиться пропорция статьи 90. Условный счет 100 PLN нетто + 23 PLN VAT = 123 PLN брутто: 23% относятся к нетто, не к 123. Налоговый расход по доходу и вычет VAT — разные вопросы.
Практический следующий шаг
- Составьте полный денежный бюджет дома, офиса и коворкинга: платежи, возвращаемый депозит, оставшиеся обязательства и лишь затем условный налоговый эффект.
- Обсудите с польским налоговым консультантом инструмент, фактическую деятельность и допустимость каждого расхода. Одна декларация PIT-38 или регистрация ИП не отвечает на все вопросы.
- Подтвердите фактическое использование и обоснованную долю по каждому расходу. Измерения, план и записи помогают объяснить расчет, но не гарантируют принятия налоговым органом.
- Получите сопоставимые реальные предложения с коммунальными платежами, дорогой и условиями выхода. Здесь нет универсальных цен офиса или коворкинга.
- Храните документы до применимого срока давности. В Польше статья 70 обычно считает пять лет с конца года срока уплаты, а приостановление или прерывание меняет конечную дату. Статья 86 связывает хранение налоговых книг и относящихся документов с этим сроком; автоматически уничтожать их через пять календарных лет нельзя.
Следующий шаг
Различите денежные расходы бюджета и затраты, которые по применимым правилам могут уменьшать налогооблагаемый доход.
Проверьте понимание
A требует 800 PLN аренды и 270 PLN поездок в месяц. B — 1,000 PLN без дороги. Другие расходы одинаковы. Где нужен меньший денежный платеж?
Ответ и объяснения без JavaScript
Правильный ответ: B: на 70 PLN меньше в месяц.
B: на 70 PLN меньше в месяц.
A стоит 1,070 PLN, B — 1,000 PLN. 21 час дороги остаются отдельным критерием, их почасовая цена не задана.
A: на 200 PLN меньше в месяц.
Это сравнивает только аренду и пропускает денежные 270 PLN поездок A.
Одинаково: поездки требуют только времени.
В модели поездки имеют заданную денежную цену. 21 час описывает время, а 270 PLN — отдельный платеж.
Вопросы и ответы
Можно вычесть интернет и электричество по PIT-38 в Польше?
Счет, помогающий торговать, не становится автоматически вычетом. Для частного дохода статьи 30b(1) проверяют закон и подтвержденную связь с доходом. NBP-пересчет — оценка, не новая затрата. Если операции действительно относятся к бизнесу, анализ меняет статья 30b(4), но расходы все равно требуют основания. Частота торговли и регистрация сами квалификацию не устанавливают.
Когда офис действительно окупается?
Сравнивайте полный дополнительный бюджет с пользой для работы, налоговую допустимость — отдельно. При условной аренде 1,500 PLN в месяц годовой платеж 18,000. Если вся сумма допустима, доход достаточен и ставка 19%, эффект 3,420 и расходы после него 14,580 PLN. Без текущего налога платежи остаются 18,000. Это только аренда, без коммунальных платежей, депозита, дороги и иных обязанностей, не критерий окупаемости.
Можно зарегистрировать адрес компании в квартире?
Проверьте требования к регистрации, право пользоваться помещением и какие адресные поля доступны публично. Расходы компании и владельца различаются; нужны договор, плательщик и фактическое использование. Регистрация и план площади сами по себе не устанавливают допустимость или долю каждого платежа.
Можно вернуть VAT с расходов?
Сначала установите деятельность, статус и условия использования покупки. Финансовые освобождения не исключают всех особых правил: важны статья 86(9), действительный выбор по статье 43(22), прямое отнесение и при необходимости пропорция статьи 90. В условном счете 100 PLN нетто и 23 VAT дают 123 брутто; 23% относятся к нетто. Это отдельный вопрос от расходов по налогу на доход.
Источники и пределы применения
- ISAP: исходная карточка закона PIT
Страница вернула проверку человека и указала API/ELI. Полный текст карточки не получен; выбранные действующие положения прочитаны по отдельно указанному официальному PDF с отметкой 16.09.2026.
- Минфин Польши: исходная ссылка Twój e-PIT
Прямой запрос после перенаправления оказался недоступен. Исходный адрес сохранен; доступность формы не доказывает допустимость конкретного расхода. В этой сессии ранее прочитана только ограниченная навигация Минфина по формам.
- Минфин Польши: классический и эстонский CIT
Перенаправление ведет в текущий раздел основных сведений. Прочитаны выбранные пункты 473–497, различающие классический и эстонский режимы; право конкретной компании на режим не устанавливалось.
- biznes.gov.pl: изменение данных компании
Запрос вернул 403. Полная актуальная процедура не получена, адрес сохранен. Требования к регистрации, праву пользования и открытости полей нужно проверить по фактической ситуации.
- KNF: раздел сообщений
Прочитана навигация раздела сообщений. Это контекст надзора, не правовое основание вычета домашнего расхода и не весь список решений.
- Закон PIT: сводный текст, опубликованный весной 2026
Получены заголовок и сведения об апрельском сводном тексте. Для выбранных статей дополнительно прочитана актуализированная версия с отметкой 16.09.2026, указанная отдельно. Весь закон не прочитан.
- Закон CIT: сводный текст, опубликованный весной 2026
Получены заголовок и сведения о весеннем сводном тексте. Для статей 15(1) и 19(1) дополнительно прочитана версия с отметкой 08.10.2026. Не все режимы или исключения конкретного налогоплательщика.
- Польская Ordynacja: сроки и хранение
Из версии с отметкой 08.10.2026 прочитаны выбранные положения статьи 70 о начале срока, приостановлении и прерывании и статьи 86(1) о книгах и документах. Не весь закон; это не дата для автоматического уничтожения документов.
- Актуализированный закон PIT: выбранные статьи 11a, 22 и 30b
Версия с отметкой 16.09.2026: прочитаны 11a(1–3), 22(1), 30b(1–6), включая отдельность виртуальных валют и исключение операций в бизнесе. Полный перечень статьи 23 и весь закон не проверены; индивидуальная квалификация требует отдельного анализа.
- Актуализированный закон CIT: статьи 15(1) и 19(1)
Версия с отметкой 08.10.2026: связь затрат с доходом и исключение капитальных доходов из классической ставки 9%. Это не проверка всех условий компании, ставок банков или специального режима.
- Актуализированный закон VAT: выбранные условия вычета
Версия с отметкой 16.10.2026: прочитаны 43(22–24), 86(1), 86(9), 90(1–2). Условия выбора, документальной связи и распределения важны; весь закон и статус конкретной деятельности не проверены.
Материал относится к Польше, а не к налоговым правилам всех русскоязычных читателей. Суммы, площади, тарифы, договор аренды и Марек вымышлены. Снижение налога рассчитано только при полной допустимости указанного расхода и достаточном доходе по заданной ставке; классификация деятельности этим не установлена. 9% показаны арифметически и не применены к капитальным доходам классического CIT. Налоговые и страховые обязанности, возврат VAT и будущий зачет убытка не включены в денежные модели. Цена времени в PLN не задана. Прочитаны выбранные положения официальных текстов с указанными датами, не все законы или индивидуальные исключения.