Опережающие и запаздывающие показатели: цикл, публикация и версия данных
Экономические показатели называют опережающими, совпадающими или запаздывающими по времени их поворотных точек относительно выбранного экономического цикла. Такая классификация не ранжирует достоверность данных, скорость публикации или прибыльность торговли. Прежде чем использовать показатель, выясните его определение и то, какая информация была известна в каждую дату.
Три разных времени
The Conference Board разделяет составные показатели цикла на опережающие, совпадающие и запаздывающие. Но нужно различать три вопроса. Первый — когда ряд меняется относительно выбранного цикла. Второй — за какой период собраны данные и когда значение стало публичным. Третий — чем публикация отличается от ожиданий и как после нее менялись цены.
В условном примере мартовский опрос новых заказов выходит в апреле. Он может относиться к более позднему производству, но его мартовский результат не был известен в начале марта. Приписать его сделке того времени означало бы использовать будущую информацию. Похожая ошибка встречается у технических индикаторов, которые перерисовывают старые свечи: на готовом графике они выглядят опережающими, хотя результат стал известен позже.
Само сглаживание может задержать снижение
Прежде чем назвать ряд запаздывающим, проверьте действие фильтра. В вымышленных данных берем среднее только текущего и двух предыдущих значений. Для обоих рядов правило сигнала одинаково: первое снижение относительно предыдущего доступного значения. У исходных данных это период 4, у средней — период 6.
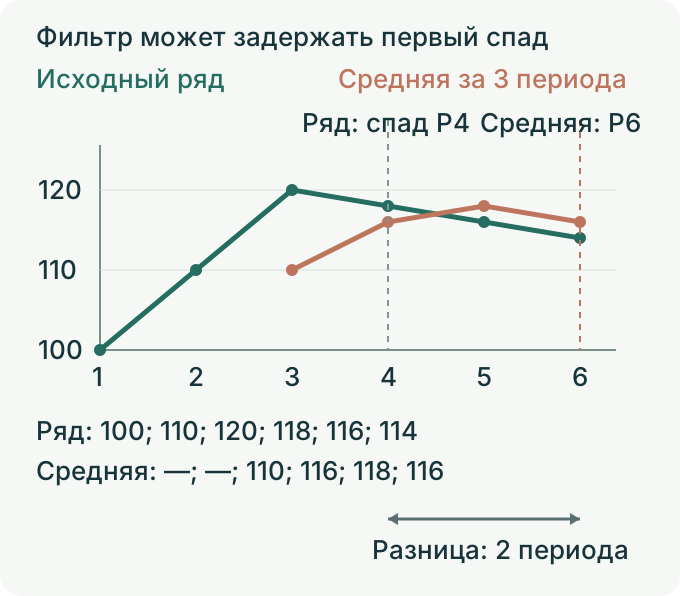
Средняя начинается в периоде 3, когда есть три наблюдения. Прочерки в первых двух периодах означают отсутствие рассчитанного значения, а не нули. Разница в два периода возникла из-за преобразования тех же данных; это не постоянная задержка любого трехпериодного фильтра. Другая последовательность может дать другой результат. До сравнения зафиксируйте окно, направление расчета и правило сигнала.
Опережающая конструкция не прогнозирует валютный курс
OECD CLI предназначен для ранних качественных сигналов возможных поворотов активности вокруг долгосрочного уровня. Это не численный прогноз темпа ВВП. Само снижение CLI не позволяет рассчитать будущий ВВП или число пипсов EUR/USD. В состав опережающих индексов могут входить наблюдаемые цены и заявки, а не только намерения и настроения.
В опубликованном составе американского LEI есть индекс новых заказов ISM, разрешения на строительство, цены акций и средние недельные первичные заявки на пособие по безработице. Компонент новых заказов ISM не равен всему отчету PMI промышленности или услуг. В американский CEI входят занятость, личные доходы без трансфертов, продажи промышленности и торговли и промышленное производство. Связь компонента с циклом не определяет скорость публикации, надежность или торговую прибыль. Проверяйте страну, точный ряд, преобразования и пересмотры; связанные публикации могут не быть независимыми подтверждениями.
Совпадающие и запаздывающие показатели
Следующие примеры относятся к классификации США у The Conference Board. Это отношение к циклу, а не число минут после объявления.
| Класс | Выбранные ряды | Что исследовать |
|---|---|---|
| Опережающие | Индекс новых заказов ISM; разрешения на строительство | Возможное последующее изменение активности |
| Совпадающие | Занятость вне сельского хозяйства; промышленное производство | Текущая широкая экономическая активность |
| Запаздывающие | Средняя длительность безработицы; CPI услуг | Изменения после поворота цикла |
CPI услуг не превращает всякую публикацию инфляции в запоздалый торговый сигнал. Средняя длительность безработицы — другой ряд, чем уровень безработицы. Сохраняйте точное определение и выбранный цикл. Период измерения также отличается от даты выхода: ВВП описывает активность своего квартала, хотя оценка выходит позже. Третья оценка ВВП не становится навсегда окончательной. Поведение CPI зависит от процесса инфляции; одна задержка публикации не доказывает экономическое запаздывание.
BEA может пересматривать историю после первой, второй и третьей оценок ВВП. BLS ежегодно пересчитывает сезонные коэффициенты CPI; сезонно скорректированные индексы за предыдущие пять лет могут измениться. Сохраняйте вид корректировки и версию данных. Нельзя сравнивать скорректированное месячное изменение с прогнозом другого ряда.
Превышение прогноза и улучшение — разные сравнения
Даже данные за прошлый период могут добавить информацию через неожиданное значение, пересмотр или состав компонентов. Все следующие числа, включая медиану прогнозов, записанную до публикации, вымышлены.
| Измерение | Условия | Результат |
|---|---|---|
| Новые заказы: отклонение от ожиданий | Факт 49; прогноз 48 пунктов | +1 пункт |
| Новые заказы: изменение за период | Факт 49; предыдущее значение 50 | −1 пункт |
| Месячный CPI: отклонение от ожиданий | Факт 0,4%; прогноз 0,2% | +0,2 процентного пункта |
| Пересмотр прежней занятости | Было +180 000; стало +150 000 | −30 000 рабочих мест |
Один результат новых заказов превышает прогноз, но ниже предыдущего значения. Пункты индекса, процентные пункты и рабочие места нельзя складывать в общий долларовый балл. Положительное отклонение инфляции от прогноза не обязательно благоприятно для экономики и не предписывает валютную сделку. В официальной аннотации исследования Faust, Rogers, Wang и Wright за октябрь 2003 года рассматриваются высокочастотные реакции на макроэкономические сюрпризы и изменения этих эффектов во времени. Оттуда не следует, что один класс отчетов сегодня всегда вызывает одинаковое движение. Различайте «котировка выросла после выхода» и «только этот отчет вызвал весь рост».
Классификация публикации сама по себе не показывает, сколько уже учтено ценой и насколько малой будет реакция. Сопоставьте конкретные данные с прежними ожиданиями и одновременными публикациями. Измерение движения цены также отличается от измерения неожиданности данных.
Пересмотр может перевернуть кажущееся опережение
Сегодняшняя история может отличаться от прежних публикаций. Следующая модель не является CPI или датировкой OECD: используем только учебное правило «первый месяц ниже предыдущего значения». B неизменен; прошлые значения A позже пересмотрены. Все три ряда вымышлены.
| Месяц | A: первые публикации | A: пересмотренная история | B: без изменений |
|---|---|---|---|
| Январь | 100 | 100 | 100 |
| Февраль | 99 | 101 | 101 |
| Март | 98 | 102 | 100 |
| Апрель | 97 | 99 | 99 |
| Первое снижение | Февраль | Апрель | Март |
Первоначальный A опережает B на месяц; пересмотренный A запаздывает относительно B на месяц. Изменились только прошлые значения A, а не B или правило. Столбец первых публикаций содержит первоначальное значение каждого месяца, а не полный файл, доступный еще в январе. Поздняя реконструкция не могла быть известна заранее. Этот случай не оценивает эффективность реального индикатора.
До проверки определите страну, ряд, горизонт, даты доступности и условие опровержения гипотезы. Не меняйте окно сравнения после неудобного результата. Даже верная макрогипотеза не задает цену входа, срок удержания и допустимый убыток. Проверка торговой стратегии требует известных тогда котировок, исполнимых входов и выходов и учета расходов.
Что записать к следующей публикации
- Отметьте период наблюдения, дату выхода, статус пересмотра и обоснованную классификацию относительно цикла. Прошлый период сам по себе не делает публикацию бесполезной.
- До выхода зафиксируйте ряд и поставщика прогноза. В условном примере 49−48=+1 пункт неожиданности, а 49−50=−1 пункт изменения. Другой прогноз 49,5 дает −0,5 пункта неожиданности, не меняя ни изменения за период, ни отдельного пересмотра занятости на −30 000.
- Сохраните версию, доступную в момент решения. Если история A изменена позже, оставьте обе записи и время их публикации. Проверка сегодняшней реконструкции отвечает на иной вопрос, чем проверка доступной тогда информации.
Несколько циклов не доказывают, что ожидания меняют только опережающие данные, а запаздывающие всегда лишь подтверждают уже известное.
Поздний прогноз нельзя перенести в прошлое
Дополнительный условный пример проверяет время записи прогноза. В одном часовом поясе в 09:59 сохранена медиана прогнозов 48 пунктов. В 10:00 опубликован факт 49: отклонение от ожиданий равно +1 пункту. В 10:05 поставщик данных заменил строку прогноза на 49,5. Если задним числом подставить 49,5 к решению в 10:00, получится −0,5 пункта и противоположный знак, но новая запись тогда еще не была доступна. Сохраните обе версии и их время. Если же независимая запись 49,5 действительно существовала до 10:00, это другой допустимый исходный прогноз, а не доказательство, что первоначальная медиана 48 была ошибочной. Ни один вариант сам по себе не задает направление валютной сделки.
| Время в одном часовом поясе | Запись | Доступность |
|---|---|---|
| 09:59 | Сохраненная медиана 48 | Доступна до публикации |
| 10:00 | Факт 49; разница 49−48=+1 | Проверяем решение в этот момент |
| 10:05 | Поздняя запись прогноза 49,5 | Нельзя перенести ее доступность назад |
Связанные исходные материалы на английском: проверка перерисовки индикатора, первичные заявки на пособие, торговля вокруг публикаций инфляции. Справочные понятия: ВВП, PMI, CPI, инфляция, проверка на истории.
Проверьте понимание
Ряд 100, 110, 120, 118, 116, 114 впервые снижается в периоде 4. Начиная с периода 3 средняя текущего и двух предыдущих значений равна 110, 116, 118, 116. Когда средняя впервые снижается относительно собственного предыдущего доступного значения?
Ответ и объяснения без JavaScript
Правильный ответ: В периоде 6: средняя 116 ниже 118
В периоде 4: исходные 118 ниже 120
Это сравнение исходного ряда. Средняя в периоде 4 равна 116 и выше своего предыдущего значения 110.
В периоде 6: средняя 116 ниже 118
Верно. Средняя сначала растет: 110→116→118. Ее первое снижение 118→116 приходится на период 6.
В периоде 3: две первые средние равны нулю
Две первые средние недоступны, а не равны нулю. В периоде 3 впервые есть полное окно из трех наблюдений.
Вопросы и ответы
Чем опережающий показатель отличается от запаздывающего?
Временем поворота относительно выбранного цикла, а не датой публикации или предполагаемой скоростью реакции рынка. CLI дает качественную информацию о поворотах. Мартовский опрос, вышедший в апреле, нельзя считать известным в начале марта.
Какие показатели считаются опережающими?
Смотрите точную страну и ряд у составителя. Американский LEI включает новые заказы ISM, разрешения на строительство, акции и первичные заявки. Это не только намерения и не весь заголовочный PMI. У CEI есть занятость и промышленное производство; у запаздывающего индекса — длительность безработицы и CPI услуг. Другие ряды инфляции или безработицы нельзя автоматически относить к тому же классу.
Достаточно ли ярлыка «запаздывающий», чтобы считать новость учтенной в цене?
Нет. Даже данные о прошлом могут отличаться от ожиданий или пересматриваться. В вымышленном примере 49 против прогноза 48 дает +1 пункт, но против прежних 50 — −1. CPI 0,4% против 0,2% дает +0,2 процентного пункта, а пересмотр занятости 180 000→150 000 — −30 000 мест. Эти единицы нельзя складывать; направление курса из класса не следует.
Можно ли сегодняшней историей проверить, что было известно тогда?
Нужны даты доступности и соответствующие версии. В условном примере исходный A=100,99,98,97 снижается в феврале, а B=100,101,100,99 — в марте. Пересмотренный A=100,101,102,99 впервые снижается в апреле. Пересмотр перевернул кажущееся опережение; это не оценка реального показателя.
Почему нельзя заменить прогноз его поздней записью?
В новом примере прогноз 48 доступен в 09:59, факт 49 выходит в 10:00, а запись 49,5 появляется в 10:05. Для решения в 10:00 поздняя запись еще недоступна. Сохранение обеих версий позволяет заметить ошибочный перенос будущей информации назад.
Источники и пределы применения
- The Conference Board: опережающие показатели США
Состав американских LEI и CEI и их связь с циклом. Классификация не является торговой оценкой.
- Kathy Lien: Day Trading and Swing Trading the Currency Market, 3-е издание
Исходная ссылка на издание Wiley сохранена. Страница издателя в данном канале вернула 403; новое чтение текста книги не заявляется. Механизмы статьи проверяются по указанным официальным документам.
- BEA: ВВП США
Периоды измерения, даты оценок и архив прежних версий. Третья оценка не исключает последующих обновлений.
- OECD: сводный опережающий индикатор CLI
Определение качественного сигнала поворотов вокруг долгосрочного уровня. Это не численный прогноз ВВП или валютного курса.
- BLS: вопросы об индексе потребительских цен
Определения, скорректированные и нескорректированные ряды и разные виды пересмотров CPI.
- ФРС: аннотация исследования макроэкономических публикаций, октябрь 2003
Прочитана официальная аннотация Faust, Rogers, Wang и Wright: реакция активов на сюрпризы и изменение эффектов во времени. Полное исследование не воспроизводилось; современное универсальное торговое правило из него не выводится.
- BLS: сезонная корректировка CPI
Ежегодное обновление сезонных коэффициентов может пересмотреть предыдущие пять лет сезонно скорректированных индексов.
- The Conference Board: технические пояснения, октябрь 2026
Выбранные разделы поясняют классы показателей, среднюю длительность безработицы и CPI услуг, а также дату доступности и пересмотры компонентов. Числа учебных рядов A/B взяты не из этого отчета.
- BEA: сведения о пересмотрах ВВП
Отдельные сравнения первой, второй и третьей оценок и ссылки на исследования пересмотров. Исторические версии необходимо отличать от сегодняшнего ряда.
Примеры классов относятся к конкретным индексам США The Conference Board; правила пересмотров ВВП и CPI — к BEA и BLS США. Русский язык читателя не переносит эти методики на его страну. Все учебные числа и моменты публикаций вымышлены; валютный прогноз и торговая прибыль не заявляются.