Order flow: объем, дельта и границы доступных данных
Данные потока заявок и исполнений, обычно называемые order flow, помогают описать распределение классифицированного исполненного объема по ценам и времени. Цвет ячейки не раскрывает план банка и не предсказывает следующее движение. Сначала назовите инструмент, источник, типы событий, способ классификации и время фактического получения данных.
Что именно измеряет order flow
При сопоставлении в центральной книге входящая агрессивная заявка забирает ожидающий пассивный объем; в каждой сделке есть и покупатель, и продавец. «Агрессивный» здесь означает инициирование исполнения против доступной заявки, а не число или личность участников. Таблица исполнений по ценам, или footprint, может показывать объем, отнесенный к Ask и Bid. В нашей модели дельта = объем Ask − объем Bid. Исполненный объем, число сделок, ожидающие заявки и обновления котировок — разные показатели.
Это дополнение к анализу структуры цены, а не его замена. Соседние темы — объемный профиль (на английском) и чтение объема на Forex. Раздел технического анализа ForexMechanics (на английском) объясняет более широкий контекст чтения графика; это учебный материал, не источник полного рыночного потока.
Почему нет единой книги всего spot FX
Обсуждение BIS за 2025 год описывает прямые сделки с дилерами и разные площадки, в том числе центральные книги лимитных заявок CLOB и протоколы запроса котировок RFQ. Внутреннее сопоставление у дилера и данные отдельной площадки имеют разный охват. Локальный источник не является единой лентой всех spot-сделок, а описание рынка не устанавливает одинаковый маршрут каждого розничного брокера. Подробнее: механика внебиржевого Forex.
Уточните состав конкретного окна глубины рынка DOM. MT5 различает биржевые данные и внебиржевое отображение по котировкам брокера; без объемов это может быть лестница цен. Индикатор Volumes для Forex в справке MT5 считает изменения цены, а не проторгованную валюту. DOM нельзя автоматически считать полной книгой поставщика ликвидности, тиковый счетчик — денежным оборотом.
Биржевые фьючерсы и тиковые приближения
Валютные фьючерсы CME — один возможный источник данных определенной площадки. Они не создают отсутствующий глобальный поток spot и не доказывают прибыльный перенос сигнала во внебиржевое исполнение CFD. Проверьте контракт и направление курса: CME относит 6J к JPY/USD, в отличие от привычной записи USD/JPY. Чисто обратная модель переводит USD за JPY в JPY за USD через 1/курс; обратная фьючерсная цена не становится автоматически одновременной ценой spot.
Тиковый объем spot описывает активность конкретного источника. Его связь с проторгованным объемом нужно измерять для выбранной площадки, инструмента и выборки. Объем CME относится к ее фьючерсным контрактам, а не ко всему валютному spot и не к взаимозаменяемой записи этих событий.
Противоположные доли не обязаны взаимно погашаться
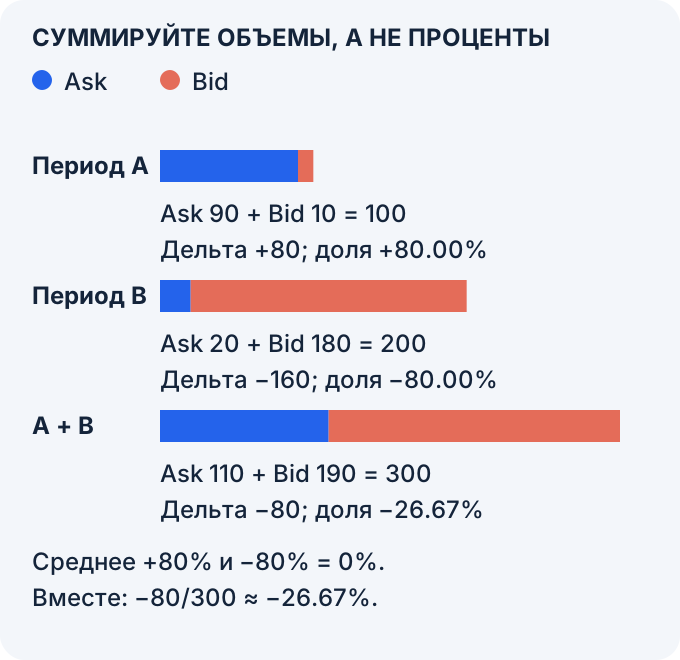
Больший объем получает больший вес. Простое среднее процентов может изменить вывод. Прокрутите схему для чтения всех подписей.
Источник один; периоды не пересекаются, все исполнения классифицированы, единица объема — контракт, фильтров и неизвестной стороны нет. Относительная дельта = (Ask − Bid) / (Ask + Bid). У A: Ask 90, Bid 10, объем 100, дельта +80 и доля +80%. У B: Ask 20, Bid 180, объем 200, дельта −160 и доля −80%. Вместе Ask 110, Bid 190, объем 300, дельта −80, доля −80/300 ≈ −26.67%. Простое среднее +80% и −80% дало бы ноль.
Сначала суммируйте Ask и Bid в одном охвате данных, затем рассчитывайте долю. Эквивалентно: (+80% × 100 + −80% × 200) / 300. Отрицательное значение описывает заданные исполнения и не определяет следующее движение. Sierra Chart: Numbers Bars определяет разницу Ask − Bid и ее долю в общем объеме.
Таблицы исполнений и карты ожидающего объема
Sierra Chart Numbers Bars различает объем и число сделок, документирует классификацию Ask/Bid и не требует полной глубины рынка. Следовательно, таблица исполнений сама не является историей ожидающих заявок. У NinjaTrader режимы BidAsk и UpDownTick различаются: проверьте исторические данные, необходимые выбранному режиму. Документация этой функции отдельно предупреждает, что она не поддерживает spot Forex как централизованный аукционный поток.
Карта глубины показывает переданные события ожидающего объема; footprint группирует переданные исполнения. Охват, фильтрацию и доступ к истории проверяют для программы и подключения. Название инструмента не доказывает видимость всей книги и каждой сделки. Яркая область не идентифицирует банк или намерение стоп-заявки. См. материал «механика концепций smart money (на английском)», отделяя его интерпретации от наблюдаемых полей событий.
Выводы относятся к своей площадке и источнику; они не раскрывают весь децентрализованный spot FX.
Гипотеза поглощения на уровне
В отдельном вымышленном примере цена снижается с 1.0900 до 1.0875, затем диапазоны следующих пятиминутных свечей остаются внутри 1.0873–1.0878, а переданная классифицированная дельта отрицательна. Это может мотивировать гипотезу поглощения продаж покупающей стороной на этой площадке. Сам footprint не раскрывает толстый ожидающий слой лимитных заявок и его владельца: для таких утверждений нужны события книги и явные условия проверки. Это выбранные цены, не измеренный эпизод нью-йоркской сессии.
Большой исполненный объем продаж при ограниченном движении цены — повод сформулировать гипотезу, а не раскрытие личности или намерения. Показанная ликвидность может изменяться; определите условия и риск, не предполагая невозможности пробоя уровня.
Полностью заданный footprint и ограничения вывода
Возьмем вымышленный контракт с объемом в контрактах за полуоткрытый интервал [10:00, 10:05) UTC: событие ровно в 10:05 принадлежит следующему интервалу. Все записи этого первого примера классифицированы.
| Цена | Ask | Bid | Дельта |
|---|---|---|---|
| 1.1002 | 120 | 40 | +80 |
| 1.1001 | 80 | 30 | +50 |
| 1.1000 | 50 | 60 | −10 |
| 1.0999 | 10 | 10 | 0 |
| Итого | 260 | 140 | +120 |
Общий объем 400, дельта +120, относительная дельта 120/400 = 30%. Отдельно зададим первую сделку по 1.1002 и последнюю по 1.1000. Свеча снижается при положительной дельте. Сгруппированные объемы не восстанавливают порядок событий, число покупателей или вероятность роста 30%.
- В отдельной полной записи оставим известные Ask 260 и Bid 140, добавив 160 контрактов неизвестной стороны. Общий объем 560. Все неизвестные на Bid дают −40, или −7.14%; разделение 80/80 дает +120, или 21.43%; все на Ask дают +280, или 50%. Если x неизвестных отнесено к Ask, дельта = 2x − 40. Для порога 25% нужно не менее 140 дельты, то есть x ≥ 90. Это арифметические границы, не доверительный интервал.
- Отделяйте дельту свечи от накопленной дельты. Начав с −200 и добавив +120 первого примера, получим −80. Сброс непосредственно перед свечой даст +120. Sierra Chart документирует начало истории/сессии и необходимость исторических объемов Bid/Ask. Отсутствующие данные не доказывают отсутствия рыночной активности.
- Проверяйте условие после полного получения данных. Учебный фильтр требует объем ≥ 300, относительную дельту ≥ 25% и цену закрытия выше цены открытия. В первом примере первые два выполнены, последнее нет: свеча не допускается. В 10:03 итоговые значения к концу 10:05 недоступны. Сохраняйте символ и контракт, источник, классификацию, фильтрацию, агрегацию, сессию, время события и получения, результат каждого условия и пропуски. Для торгового теста дополнительно нужны вход, выход, объем, исполнения, очередь и расходы.
| Из неизвестных на Ask | Полный Ask | Полный Bid | Дельта | Доля |
|---|---|---|---|---|
| 0 | 260 | 300 | −40 | −7.14% |
| 80 | 340 | 220 | +120 | 21.43% |
| 160 | 420 | 140 | +280 | 50% |
Граница условия не равна готовому торговому решению
Уточним границу именно для отдельной записи с 160 контрактами неизвестной стороны и общим объемом 560. Оставим тот же заданный нисходящий ценовой итог: первая сделка 1.1002, последняя 1.1000. Если из неизвестных к Ask отнести 89 контрактов, получится Ask 349, Bid 211, дельта +138 и относительная дельта 24.642857…%: порог 25% не пройден. При 90 получится 350 и 210, дельта +140 и ровно 25%: условие «не менее» уже выполнено. При 91 получится 351 и 209, дельта +142 и 25.357143…%. Переклассификация одного контракта из Bid в Ask сохраняет общий объем, но меняет разницу на два контракта: здесь это 5/14, примерно 0.357143 процентного пункта. Однако полное учебное правило отклоняет все три варианта: объем 560 не меньше 300, но последняя цена все еще ниже первой. Это три возможных распределения неизвестных, а не восстановленная сторона реальных сделок, доверительный интервал или прогноз. Нельзя выбирать распределение задним числом ради допуска свечи.
| x на Ask | Полный Ask | Полный Bid | Дельта | Доля | Доля ≥ 25% | Весь фильтр |
|---|---|---|---|---|---|---|
| 89 | 349 | 211 | +138 | 24.642857…% | Нет | Нет |
| 90 | 350 | 210 | +140 | 25% | Да | Нет |
| 91 | 351 | 209 | +142 | 25.357143…% | Да | Нет |
Следующий шаг
Продолжите разбор следующего способа измерения, прежде чем применять фильтр к графику.
Проверьте понимание
У A объемы Ask 90/Bid 10, у B — Ask 20/Bid 180. Какова совместная относительная дельта?
Ответ и объяснения без JavaScript
Правильный ответ: Примерно −26.67%.
0%: +80% и −80% взаимно погашаются.
Здесь потеряны веса: объем B вдвое больше объема A.
Примерно −26.67%.
Ask 110 − Bid 190 = −80; делим на общий объем 300.
−80%: учитывается только больший период.
A остается частью общего объема и компенсирует часть отрицательной дельты B.
Вопросы и ответы
Есть ли одна центральная книга заявок всего spot Forex?
Нет одной книги, объединяющей весь spot FX. Обсуждение BIS 2025 года описывает прямую торговлю с дилерами, CLOB и котировочные площадки. Конкретное окно глубины может содержать котировки брокера, локальную книгу или заданные уровни; проверяйте источник и платформу. Фьючерсные данные определенной площадки относятся к другому инструменту, а не к глобальному spot.
Чем тиковый объем отличается от проторгованного?
В справке MT5 для Forex тиковый объем считает изменения цены за период. Исполненный объем суммирует проторгованное количество выбранного инструмента и площадки. Ни одно определение не дает постоянной корреляции и не делает одно заменой другого. Запишите единицы и сравнивайте согласованные интервалы после определения проверяемой связи.
Какие гипотезы можно обсуждать по order flow?
Сопоставляйте заявленную классификацию объема с наблюдаемой ценой. Большой объем продаж при слабом снижении может мотивировать вопрос о поглощении, но не раскрывает банк или владельца ожидающей заявки. Краткий пробой и возврат не доказывают охоту на стопы или намерение. Падающая свеча с положительной дельтой и границы неизвестной стороны показывают, почему одного цвета и знака мало для прогноза.
Как частному трейдеру начать изучение?
Начните с воспроизведения синтетических итогов и определения событий источника: живая сделка для этого не нужна. Если позднее рассматриваете программу и биржевые данные, проверьте актуальный пакет поставщика, права на данные, историю и расходы. Универсальные цена, бесплатная демоверсия и срок обучения не предполагаются. Чтение footprint само не доказывает прибыльное правило.
Источники и пределы применения
- BIS: обзор внебиржевого FX за апрель 2022 года
Исторический контекст структуры глобального рынка. Обзор не является полным потоком текущих spot-сделок.
- BIS: Sizing up global foreign exchange markets, декабрь 2019 года
Сохраненный исходный URL фактически ведет к этому обзору размеров рынка, а не к статье об исполнении, указанной в прежней библиографии. Для последней ниже дан отдельный точный адрес; новые статистические значения не заимствованы.
- ATAS: исходная страница анализа объемов
Сохраненная библиография поставщика; прямое чтение страницы недоступно. Текущая цена пакета, права на данные и свойства всей книги здесь не подтверждены.
- Bookmap: блог поставщика
Сохраненный учебный указатель поставщика. Прочитана лишь структура каталога; не весь блог, договор доступа, текущее предложение или гарантия полноты данных.
- BIS: ландшафт исполнения FX через обзор 2025 года
Выбранные абзацы о прямых дилерских сделках, CLOB, RFQ и внутреннем сопоставлении. Снимок апреля 2025 года не создает единую ленту spot и не доказывает прибыльный перенос фьючерсного сигнала в CFD.
- Sierra Chart: Numbers Bars
Выбранные определения объема и числа сделок, классификации Ask/Bid, отсутствия требования полной глубины, дельты и доли. Величины статьи вымышлены.
- Sierra Chart: накопленная объемная дельта
Выбранные правила суммирования, начала истории/сброса и потребности в исторических объемах Bid/Ask. Рекламное превосходство над другими программами не принимается как факт.
- BIS: FX trade execution: complex and highly fragmented, декабрь 2019 года
Точный адрес исходно названной работы. Выбранные абзацы о фрагментации, внутреннем сопоставлении и сокращении наблюдаемой доли рынка; исторические доли не объявляются текущими.
- MetaTrader 5: глубина рынка
Различие биржевой глубины и внебиржевых котировок брокера; без объема может отображаться ценовая лестница. Не обещание полной книги.
- MetaTrader 5: индикаторы объема
Для Forex объем в этой справке означает число тиков — изменений цены за интервал; не проторгованную валютную сумму.
- NinjaTrader: Order Flow Volumetric Bars
Выбранные условия BidAsk и UpDownTick, необходимость исторических данных и ограничение поддержки spot Forex. Не утверждение одинаковой классификации всех программ.
- CME: валютные фьючерсы и направление JPY/USD
Выбранная группа JPY/USD и обозначение 6J. Это другой инструмент; обратный фьючерсный курс не приравнивается к spot. Показанные на сайте оценки маржи и стоимости сюда не перенесены.
Примеры полностью вымышлены и измеряются в контрактах одного заданного источника; это не полная лента spot FX. Документация описывает конкретные программы и режимы, а не прибыльность, намерения участников или универсальное юридическое правило. Реальные данные или платные услуги не приобретались.