EUR/PLN: валютная потребность, сумма получателя и срок денег
EUR/PLN выражает цену евро в польских злотых. Его значение для бюджета зависит от реальных валют дохода, платежа, сбережений и долга. Он важен, когда нужны евро, а доходы выражены в PLN, но не является полной мерой состояния польской экономики или покупательной способности зарплаты.
Относительная цена и валюта счета к оплате
Рост числа PLN за EUR означает укрепление евро и ослабление PLN относительно него; снижение — обратное. Счет в евро за товар или поездку создает риск изменения EUR/PLN при финансировании из PLN. Счет в USD создает USD/PLN-риск. Страна назначения и вид товара сами по себе не определяют валюту счета: нужны договор, сумма и условия пересчета.
Мировой валютный оборот и розничная цена — разные показатели. Исследование BIS 2022 года измеряло операции разных инструментов и контрагентов, а не доступный вам спред EUR/PLN. Сравнивайте текущую полную цену EUR/PLN и EUR/USD для одного размера, продукта и времени; глобальный рейтинг не устанавливает их постоянное соотношение расходов.
Решения, ожидания и плавающий курс
Ожидаемые траектории NBP и ECB, инфляция, активность, бюджетные ожидания и трансграничные потоки могут влиять на курс. Более высокая ставка не гарантирует укрепление: важны валютный риск и уже заложенный сценарий. Сначала сравните решение с прежними ожиданиями, затем ищите объяснение движению. Рост ВВП, снижение инфляции или поступление средств ЕС отдельно не обещают рост PLN.
Основы польской политики на 2026 год сохраняют плавающий курс и не исключают интервенций; резолюция RPP 7/2025 вступила в силу 1 января 2026 года. Эта польская рамка не обещает фиксированный EUR/PLN или полное отсутствие NBP на валютном рынке. У PLN, HUF и CZK возможны общие факторы, но реакции не обязаны совпадать: нужны сопоставимый период и местные условия.
Диапазон и риск описывают на выбранном периоде
Курс может двигаться направленно, консолидироваться или резко изменяться. Укажите источник цены, период и меру волатильности. Узкий недавний диапазон не доказывает постоянный характер пары или безопасность возврата к среднему.
Июльский отчет NBP об инфляции 2022 года описывает существенное ослабление PLN в начале марта после российской военной агрессии и некоторое укрепление в следующие месяцы. Этот датированный эпизод не доказывает общего правила быстрого роста и медленного снижения EUR/PLN. Рост требуемой инвесторами премии за риск отличается от «потери премии»; причины и величины следует проверять по конкретному контексту.
Полная покупная цена и отдельный результат CFD
Следующие цены придуманы. При платежной задаче покупателю евро нужен Ask услуги на заданный объем, канал и срок вместе со всеми сборами. Таблица A NBP публикует средний курс в рабочие дни в окне 11:45–12:15; таблица C содержит отдельные курсы покупки и продажи. Публикация NBP не дает права на розничное исполнение.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| 2000 EUR по 4,3000 | 2000 × 4,30 = 8600 PLN | Без дополнительных сборов |
| Те же 2000 EUR по 4,4500 | 2000 × 4,45 = 8900 PLN | На 300 PLN больше |
| A: 4,3100 без комиссии | 2000 EUR: 8620 PLN; 3000 EUR: 12930 | Полная условная цена |
| B: 4,3000 + 30 PLN | 2000 EUR: 8630 PLN; 3000 EUR: 12930 | Самый низкий курс не дал минимальную сумму |
| C: 4,3050 + 5 PLN | 2000 EUR: 8615 PLN; 3000 EUR: 12920 | Для 2000 EUR дешевле B на 15 PLN |
В трех предложениях нет иных расходов, каждый объем полностью доступен. Комиссия меняет сравнение с суммой: минимальный единичный курс B не сделал его самым дешевым. Сравнивайте также купленные евро и евро, реально поступившие получателю.
В отдельном вымышленном CFD-счете в PLN приняты 100000 EUR за лот и pip 0,0001 PLN/EUR. Для long 10000 EUR задана общая комиссия 6 PLN; финансирования и иных расходов нет. Выходы альтернативны.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Pip 0,0001, размер 100000 / 10000 / 1000 EUR | 10 / 1 / 0,10 PLN за pip | Условная линейная спецификация |
| Long 10000 EUR, Ask 4,3020 → Bid 4,2920 | 10000 × (4,2920 − 4,3020) = −100 PLN | После комиссии 6 PLN: −106 PLN |
| Альтернативный Bid 4,2890 | 10000 × (4,2890 − 4,3020) = −130 PLN | После комиссии 6 PLN: −136 PLN |
Второй выход на 30 pip ниже первого. Это заданное различие двух вариантов, а не измеренное проскальзывание провайдера и не максимальный убыток. Фактические Ask входа и Bid выхода уже включают спред — его не вычитают повторно. Обычный stop не гарантирует цену сделки. Подходящий продукт выбирают по задаче и проверенным условиям; понятный график не обещает легкую прибыль.
Сначала сумма получателя, затем общая покупка
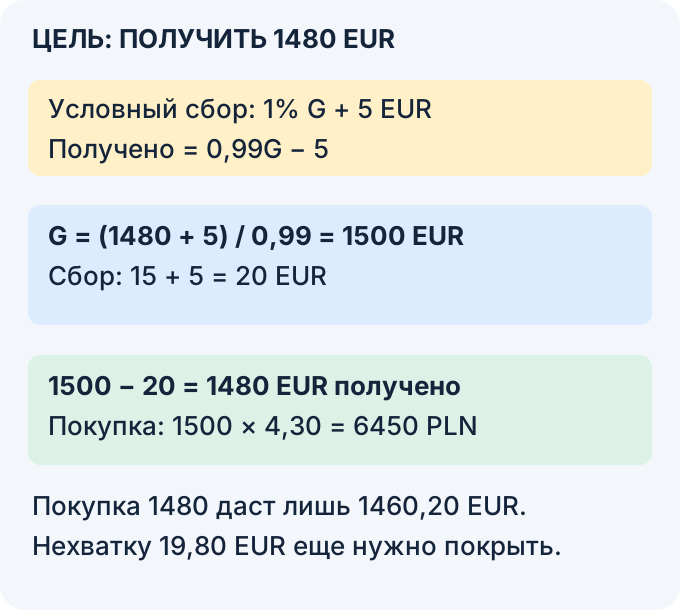
Полностью вымышленный тариф удерживает из отправляемой общей суммы G комиссию 1% от G и 5 EUR. Требуется чистое поступление 1480 EUR; эффективная покупная цена 4,30 PLN/EUR, других удержаний нет. Это не тариф Wise или обменного пункта.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Получатель должен получить 1480 EUR | 0,99G − 5 = 1480 | Сбор вычитается из EUR, не оплачивается отдельно |
| Нужная общая покупка | G = (1480 + 5) / 0,99 = 1500 EUR | Сбор 15 + 5 = 20 EUR |
| Цена покупки по 4,30 | 1500 × 4,30 = 6450 PLN | Получено 1500 − 20 = 1480 EUR |
| Куплены лишь 1480 EUR | Сбор 14,80 + 5 = 19,80 EUR | Получено 1460,20; не хватает 19,80 EUR |
Если сбор оплачен отдельно в PLN или дополнительно удерживается у получателя, уравнение меняется. В справке Wise стоимость зависит от суммы и способа оплаты; конкретный расчет нужно смотреть в предложении. Эта ссылка не превращает условный тариф 1% + 5 EUR в действующие условия сервиса.
Совпадение валюты не означает совпадения срока
Влияние курса на розничные цены зависит от валюты счета, хеджирования, маржи и времени. Не всякий импорт имеет одинаковую EUR-экспозицию. Для фирмы можно отдельно сопоставить определенные доступные поступления и платежи в одной валюте:
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Одновременный платеж 2000 EUR и приход 1500 EUR | Остаток к покупке: 500 EUR | Только при доступном поступлении к сроку |
| Курс 4,30 PLN/EUR | Платеж 8600; приход 6450; разница 2150 PLN | 500 × 4,30 = 2150 PLN |
| Курс 4,40 PLN/EUR | Платеж 8800; приход 6600; разница 2200 PLN | 500 × 4,40 = 2200 PLN |
| Сдвиг курса на 0,10 | Чистая потребность +50 PLN, платеж отдельно +200 | Поступление через месяц не финансирует сегодняшний счет |
Если 1500 EUR приходят позже, сегодняшний платеж нельзя назвать уже профинансированным. Резерв или заем на нужный срок — отдельная задача с собственными расходами и условиями. Вклады и кредиты также читают по договору; USD-потребности учитывают отдельно.
Новый случай: десятидневный разрыв и условный заем
Все числа, условия и поступление в этом случае придуманы. Сегодня нужно заплатить 2000 EUR, а определенные 1500 EUR поступят ровно через 10 дней; начального EUR-резерва нет. Сегодняшняя покупная цена 4,30 PLN/EUR. В варианте «мост» условно доступен заем 1500 EUR под простые 5% годовых ACT/365 на эти 10 дней, а 500 EUR покупаются за 2150 PLN. Поступление погашает основную сумму займа. Проценты 1500 × 0,05 × 10/365 = 150/73 ≈ 2,05479452 EUR покупаются позднее по Ask.
В другом варианте сегодня покупаются все 2000 EUR за 8600 PLN, а последующее поступление 1500 EUR продается по позднему Bid. Иных комиссий, процентов на собственные деньги, обеспечения, налогов и дисконтирования нет. Сравниваем арифметические суммы PLN-платежей за вычетом PLN-поступлений, а не прибыль или приведенную стоимость. Доступность займа и точность срока поступления — только условия модели.
| Условие | Расчет или запись | Что следует |
|---|---|---|
| Через 10 дней Bid/Ask 4,20 / 4,22 | Мост: 2150 + (150 / 73) × 4,22 ≈ 2158,67 PLN | Полная покупка сегодня: 8600 − 1500 × 4,20 = 2300 PLN |
| Через 10 дней Bid/Ask 4,38 / 4,40 | Мост: 2150 + (150 / 73) × 4,40 ≈ 2159,04 PLN | Полная покупка сегодня: 8600 − 1500 × 4,38 = 2030 PLN |
| Через 10 дней Bid/Ask 4,55 / 4,57 | Мост: 2150 + (150 / 73) × 4,57 ≈ 2159,39 PLN | Полная покупка сегодня: 8600 − 1500 × 4,55 = 1775 PLN |
Оба варианта оплачивают тот же счет и в конце не оставляют EUR-долга, но требуют разных PLN-сумм сегодня: 2150 против 8600. Их порядок по сумме потоков меняется с будущими котировками. Нельзя объявить один всегда лучшим, игнорируя доступ к кредиту, риск задержки и стоимость собственного капитала. При реальном решении нужны фактические договоры и сроки.
Как проверять свой бюджет
Запишите чистую требуемую сумму, дату, доступные поступления и все удержания. Сверьте датированные календари NBP и ECB, но учитывайте и внеплановые события. Согласованный ориентир EUR/PLN = EUR/USD × USD/PLN показывает, почему специфическое движение PLN не обязано проявляться на EUR/USD: в EUR/USD вообще нет PLN.
Местные новости дают контекст, но не доказывают торговое преимущество. Ожидания могут изменить цену до объявленного снижения ставок; цикл решений не обеспечивает несколько защищенных месяцев для ожидания. Сравнивайте расходы и риски конкретного бюджетного выбора.
Сравните реальные справочные источники
Отдельное существующее исследование сопоставляет NBP и ECB на 250 общих датах 2025 года, с месячными результатами и ограничениями. Справочные различия не являются доступным торговым спредом. Справочные курсы USD/PLN: почему NBP и ECB расходятся на одной дате.
Проверьте понимание
Вымышленный тариф: 1% от общей суммы EUR и 5 EUR удерживаются из нее. Куплены и отправлены 1000 EUR всего, иных удержаний нет. Сколько получит адресат?
Ответ и объяснения без JavaScript
Правильный ответ: 985,00 EUR.
985,00 EUR.
1% от 1000 — 10 EUR; вместе с фиксированными 5 EUR сбор равен 15. Получатель получает 1000 − 15 = 985 EUR.
990,00 EUR.
Здесь вычтен только процентный сбор, но пропущены фиксированные 5 EUR. В данном тарифе применяются оба удержания.
1000,00 EUR.
Это общая купленная сумма. Заданные удержания уменьшают сумму получателя.
Вопросы и ответы
EUR/PLN всегда важнее для бюджета, чем USD/PLN?
Нет. Экспозиция следует фактическим валютам дохода и обязательства. Счет в евро, оплачиваемый из PLN, создает риск изменения EUR/PLN, долларовый — USD/PLN. Направление поездки и вид товара не заменяют условия договора.
Какой фактор сильнее всего определяет EUR/PLN?
Постоянный главный фактор здесь не установлен. Сравнивайте решения NBP/ECB с ожиданиями, датированные данные и потоки. Ставки, рост или средства ЕС не гарантируют укрепление PLN, а соседние валюты не обязаны реагировать одинаково.
Почему курс может резко вырасти?
Нужен датированный контекст. В отчете NBP июля 2022 описаны ослабление в начале марта после российской агрессии и последующее некоторое укрепление. Это не универсальное правило всех кризисов и не обещание медленного возврата.
Дешевый EUR/USD заменяет хедж моего платежа EUR/PLN?
Нет. В EUR/USD нет PLN. При согласованных ориентирах EUR/PLN = EUR/USD × USD/PLN; неизменный EUR/USD и рост USD/PLN на 2% дают рост EUR/PLN на 2%. Стоимость и задачу продукта проверяют отдельно.
Почему поступление через десять дней не равно деньгам сегодня?
В новом вымышленном случае платеж 2000 EUR наступает раньше поступления 1500 EUR. Условный мост требует отдельного займа и покупки процентов, другой вариант — большей PLN-суммы сразу и последующей продажи поступления. Результат зависит от сроков, Bid/Ask и исключенных в модели расходов.
Источники и пределы применения
- RPP: основы политики Польши на 2026 год
Проверены физические страницы 1 и 3 из 12: дата действия и плавающий курс с возможностью интервенции.
- NBP: сроки публикации справочных таблиц
Прочитаны текущие первичные абзацы через веб: таблица A по рабочим дням 11:45–12:15, C отдельно. Прямой ответ не содержал текста.
- NBP: отчет об инфляции июля 2022
Из 81 страницы прочитаны текст и изображение физической страницы 32, печатной 31: датированный валютный контекст. Не весь отчет.
- Wise: от чего зависит стоимость перевода
Прочитан содержательный текст; условные 1% + 5 EUR в примере не являются тарифом Wise.
Польский контекст счетов и бюджетов в PLN. Условия заемного моста, обмена, комиссий и будущего поступления полностью вымышлены; это не доступный банковский продукт. Рамка RPP привязана к 2026 году, наблюдение NBP — к 2022. Материал не является персональной инвестиционной или юридической рекомендацией.