Механика RSI: начальные средние, сглаживание и нули
Чтобы воспроизвести RSI, сохраните изменения цены и оба сглаженных состояния. Надпись «RSI 14» не фиксирует поставщика данных, начальное состояние и обработку нулевого знаменателя. Разберем полную условную последовательность и отделим округление подписи от округления числа, которое участвует в следующем вычислении.
Из каких величин строится RSI
Для цен закрытия C изменение равно Δ = Cₜ − Cₜ₋₁. Рост U = max(Δ, 0), а величина снижения D = max(−Δ, 0). Обе величины неотрицательны; при неизменной цене обе равны нулю. Это изменения в единицах цены, а не процентные доходности. RSI (определение на английском) сравнивает сглаженные величины роста и снижения, а не долю растущих сессий и не мотивы участников.
| Величина | После начального среднего |
|---|---|
| G, сглаженный рост | ((n−1)Gпред + U)/n |
| L, сглаженная величина снижения | ((n−1)Lпред + D)/n |
| RS при L > 0 | G/L |
| RSI при G + L > 0 | 100G/(G + L) |
Начальные G и L — арифметические средние первых n изменений. Поэтому при отсчете от C₀ нужны n + 1 цен: для n = 14 это 15 закрытий. Затем переносится прежнее состояние, а не отбрасывается самое старое изменение ради нового среднего последних n наблюдений. У работающей платформы может быть история до первого видимого бара графика.
Два знака могут стереть память RSI
Перед следующим баром зададим средние Уайлдера G = L = 0.0045, n = 3 и рост цены на 0.001. При сохранении полного состояния получим около 52.63. Если сначала сохранить оба средних с двумя знаками после запятой, оба станут нулем. Прокрутите схему по горизонтали.
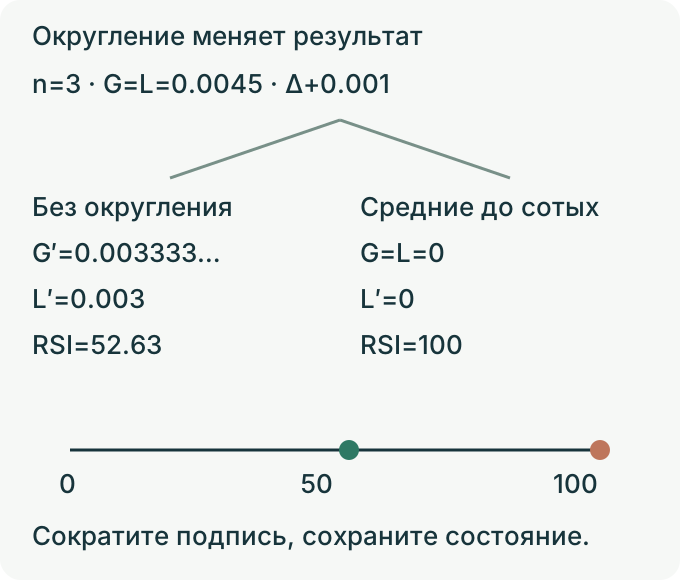
Сглаживание Уайлдера по шагам
В выбранном варианте Gₜ = ((n−1)Gₜ₋₁ + Uₜ)/n и Lₜ = ((n−1)Lₜ₋₁ + Dₜ)/n. Вес нового изменения равен 1/n. При положительном L привычная запись 100 − 100/(1 + G/L) равна 100G/(G + L). При G = L > 0 получается 50, но это не доказывает боковое движение цены.
Для n = 14 вес Уайлдера равен 1/14 ≈ 0.07143, а вес обычной EMA 14 — 2/15 ≈ 0.13333. Это разные рекурсии. Из различия не следует, что каждому изменению RSI нужны несколько однонаправленных баров или что любой альтернативный вариант обязательно чаще достигает крайних значений. Сверяйте конкретную реализацию и начальное состояние.
Найдите первый различающийся шаг на одинаковых ценах, времени, периоде и начальных условиях. Сначала сравните U/D и G/L, затем итоговый RSI. Причиной могут быть скользящее окно, рекурсия, округление сохраненных чисел или соглашение для нулевого знаменателя. Сокращенная подпись экрана сама по себе не меняет хранимое число.
Полный расчет по семи ценам
Период n = 3 выбран только ради короткого примера. Зададим закрытия 100, 102, 101, 104, 103, 103, 105 без предшествующего состояния, пропусков и дополнительного периода стабилизации. Это не значения RSI 14 и не рекомендация настройки.
| Время / закрытие | Δ; U; D | G; L | RSI |
|---|---|---|---|
| t0 / 100 | Начальная цена | Нет состояния | Нет значения |
| t1 / 102 | +2; 2; 0 | Накопление изменений | Нет значения |
| t2 / 101 | −1; 0; 1 | Накопление изменений | Нет значения |
| t3 / 104 | +3; 3; 0 | 5/3; 1/3 | 83.3333 |
| t4 / 103 | −1; 0; 1 | 10/9; 5/9 | 66.6667 |
| t5 / 103 | 0; 0; 0 | 20/27; 10/27 | 66.6667 |
| t6 / 105 | +2; 2; 0 | 94/81; 20/81 | 82.4561 |
В t3 сумма роста равна 5, величина всех снижений — 1. Обе суммы делятся на 3 с учетом нулевых компонентов. В t4 получаем G = (2 × 5/3 + 0)/3 = 10/9 и L = (2 × 1/3 + 1)/3 = 5/9. Поэтому RSI = 100 × 10/15 ≈ 66.6667. Простое окно последних трех изменений −1, +3, −1 дало бы G = 1, L = 2/3 и RSI 60. Это различие методов, а не округления экрана.
В t5 неизменная цена умножает оба состояния на 2/3: G = 20/27, L = 10/27. Их отношение и RSI не меняются. В t6 получаем G = 94/81, L = 20/81 и RSI = 100 × 94/114 ≈ 82.4561. Неизменная свеча не сбрасывает RSI автоматически к 50. Дроби точны; десятичные значения таблицы показаны с четырьмя знаками.
Нулевая сумма: укажите версию кода
При G + L > 0 положительное G и нулевое L дают 100, а нулевое G и положительное L — 0. Когда оба равны нулю, возникает 0/0: сама формула ответа не задает. Зафиксированный код C TA-Lib 0.6.4 возвращает 0 при нулевой или достаточно близкой к нулю сумме. Официальный пример пользовательского индикатора MQL4 возвращает 50, если оба средних точно нулевые. Это соглашения выбранного кода, а не утверждение обо всех встроенных версиях MetaTrader.
| Закрытия | Начальные средние | Результат |
|---|---|---|
| 100, 101, 102, 103 | G = 1, L = 0 | 100 |
| 103, 102, 101, 100 | G = 0, L = 1 | 0 |
| 100, 100, 100, 100 | G = L = 0 | C 0.6.4: 0; пример MQL4: 50 |
Прочитанная 29 октября 2026 года основная ветка TA-Lib проверяет точную положительность суммы и возвращает 50 при обоих нулевых состояниях. Это отличается от выпуска 0.6.4. Изменяемая ссылка на ветку main не определяет алгоритм навсегда: сохраняйте версию и хеш исходного кода. Отдельно обрабатывайте отсутствие цены, точный ноль и малые положительные состояния. Подстановка нуля вместо пропуска создаст искусственное падение.
Неизменный RSI может скрывать другую чувствительность
В отдельном условном состоянии RSI 3 начнем с G = L = 1. После k изменений, равных нулю, оба средних станут g = (2/3)k, а RSI останется 50. Затем цена растет ровно на 1: G′ = (2g + 1)/3, L′ = 2g/3, RSI′ = 100(2g + 1)/(4g + 1).
- Без предшествующих неизменных цен g = 1, поэтому после +1 RSI меняется с 50 на 60.
- После шести таких изменений g = 64/729; тот же рост дает 100 × 857/985 ≈ 87.0051.
Одна прежняя надпись «50» недостаточна для продолжения вычисления. Нужны обе величины G и L. Это свойство заданной рекурсии, а не доказательство прибыльной сделки после консолидации.
Отделите расчет от интерпретации
Традиционные зоны 70/30 и другие пороги — способы интерпретации. Они не изменяют формулу и не доказывают прибыльность. ChartSchool описывает трактовки диапазонов RSI Браун и Кардвелла. Это отдельные соглашения, а не обязанность менять границы при каждом условии скользящей средней.
- Обычная бычья дивергенция: более низкий минимум цены и более высокий минимум RSI по заранее определенным правилам выбора точек.
- Обычная медвежья: более высокий максимум цены и более низкий максимум RSI.
- Скрытая бычья: более высокий минимум цены и более низкий минимум RSI; продолжение роста не гарантировано.
- Скрытая медвежья: более низкий максимум цены и более высокий максимум RSI; продолжение снижения не гарантировано.
Обычную дивергенцию традиционно связывают с возможным разворотом, скрытую — с возможным продолжением. Название не доказывает превосходства доходности. Сравнивайте точно заданные варианты на одинаковых данных и предположениях о расходах. RSI Уайлдера сравнивает рекурсивно сглаженные рост и снижение; пороги не являются автоматическими приказами на сделку.
Что проверить перед сравнением реализаций
Сопоставляйте одного поставщика, точный символ, используемую цену, интервал, временные отметки и состояние закрытия бара. Сохраните начальное состояние, промежуточную точность и версию кода. До вывода об ошибке проверьте три различия.
- Окно или рекурсия. Повторное среднее последних n изменений — другой метод. В t4 оно дает 60 вместо 66.6667.
- Версия и точность. Точный ноль, порог близости к нулю и реальное округление состояния могут менять результат. Формат подписи сам по себе этого не требует.
- Время доступности. При правиле по закрытому бару окончательные C и RSI известны после закрытия и получения данных. Промежуточное значение внутри бара — другое наблюдение.
Три разных уровня проверки
При одинаковых последующих изменениях разность двух начальных G на каждом шаге умножается на (n−1)/n; то же верно для L. Разность итоговых отношений RSI не обязана сокращаться ровно с таким множителем. Воспроизводите состояния, а не универсальное число баров прогрева. Изменение предыстории способно изменить внешне одинаковый RSI 14.
Расчет, отображение и проверка стратегии — разные задачи. Сначала согласуйте U/D, G/L и правила нулевых состояний конкретной версии. Затем проверьте время появления информации. Только после этого оценивайте полное правило входа, выхода и расходы. Правильное значение осциллятора не доказывает эффективности торговли.
Дополнительный пример: неизвестная цена не равна нулю
Зададим четыре закрытия 100, 102, неизвестно, 104 для начального RSI 3. По трем известным числам нельзя получить единственный ответ: если пропущенная цена была 101, результат равен 83.3333; если 103 — 100. Это два допустимых условных заполнения, а не восстановленные наблюдения.
Подстановка цены 0 создала бы изменения +2, −102, +104. Тогда G = 106/3, L = 102/3 и RSI = 100 × 106/208 = 1325/26 ≈ 50.9615. Нулевая цена подменила неизвестность выдуманным падением и восстановлением. В отдельно выполненном тесте C TA-Lib 0.6.4 вход с NaN сохраняет отсутствие результата, а вариант с ценой 0 дает 50.9615. Это узкая проверка конкретной версии, не универсальное обещание поведения любой платформы. Пропуск нужно получить из источника либо оставить явно отсутствующим.
Как применить проверку RSI
- Сохраните алгоритм. Начальное состояние, период, источник цены, хеш кода и соглашение для нулевой суммы должны сопровождать выгрузку.
- Повторите последовательность. Сначала воспроизведите точные дроби семи цен. Не заменяйте состояние округленной подписью.
- Оставьте данные для отдельной оценки. Пять фигур или месяц наблюдений не подтверждают преимущество. Определите точки, время решения, исполнение и расходы.
- Сравните вычисления. Четырнадцати изменениям нужны минимум пятнадцать закрытий. Для уже работающего RSI нужны прежние сглаженные средние либо достаточная предыстория с той же инициализацией. Простое среднее четырнадцати последних изменений — другой расчет.
Далее: шкала RSI, пороги и закрытые бары на английском, механика и параметры MACD на английском, точки и время дивергенции RSI/MACD на английском. Пример другой статьи не служит доказательством прибыльности этой.
Проверьте понимание
Таблица показывает G = 0.00, но хранит 0.0045. Обязательно ли сокращенная подпись изменит следующий RSI?
Ответ и объяснения без JavaScript
Правильный ответ: Нет, если следующий шаг использует полное сохраненное значение.
Да: показ 0.00 всегда стирает состояние.
Формат может сократить подпись без изменения хранимого числа.
Нет, если следующий шаг использует полное сохраненное значение.
В формулу подставляется 0.0045, а не текст 0.00.
Нет, даже если вместо среднего действительно сохранен ноль.
Сохраненный ноль меняет исходные данные и стирает прежнее состояние роста или снижения.
Вопросы и ответы
Сколько цен нужно для начального RSI 14?
Выбранному начальному среднему нужны 14 изменений, то есть 15 цен. Четырнадцать закрытий дают 13 разностей. Платформа может использовать историю до видимой части графика. Это счет исходных данных для инициализации, а не лучший период для всех случаев или универсальное число баров прогрева.
Чем сглаживание Уайлдера отличается от арифметического среднего?
После начального арифметического среднего Уайлдер обновляет прежние G и L с весом нового изменения 1/n. Простое окно последних n изменений пересчитывает среднее, отбрасывая старое, а обычная EMA использует вес 2/(n+1). В нашем RSI 3 рекурсия дает в t4 значение 66.6667, а окно — 60. Размер различия зависит от данных, а не всегда равен нескольким пунктам или одному бару.
Заставляет ли неизменная цена RSI вернуться к 50?
Нет. В t5 нулевое изменение одинаково уменьшает оба положительных состояния и оставляет RSI 66.6667. Полностью неизменное начальное окно дает G = L = 0 и требует соглашения кода. Зафиксированный C TA-Lib 0.6.4 возвращает 0, официальный пример MQL4 — 50. Прочитанная основная ветка TA-Lib также возвращает 50. Сохраняйте точную версию и хеш; изменяемая ссылка не определяет все результаты.
Достаточно ли сохраненного RSI 50 для следующего расчета?
Нет. При заданных G = L = 1 и n = 3 рост на 1 дает 60. После шести неизменных цен G = L = 64/729 по-прежнему дают 50, но тот же рост дает около 87.0051. Отношение не сохраняет абсолютный масштаб средних. Нужны G/L и алгоритм; отличайте формат подписи от округления самого состояния.
Источники и пределы применения
- Wikipedia: сохраненный обзор RSI
Сохранена ссылка исходника на энциклопедический обзор, а не на полный текст книги Уайлдера. Не используется как новое первичное подтверждение.
- Investopedia: сохраненное введение в RSI
Дополнительный вторичный обзор исходника; не новое подтверждение эффективности и не прочитанная первичная монография.
- StockCharts: расчет и трактовки RSI
Начальные средние, рекурсия и отдельные традиционные трактовки диапазонов. Проверены выбранные открытые разделы; трактовка не доказывает доходность.
- Констанс Браун: библиографическая ссылка издателя
Издательская ссылка исходника на второе издание 2011 года. Книга целиком не прочитана; содержание не выдается за личную проверку всех ее утверждений.
- TA-Lib C 0.6.4: код RSI
Зафиксированный выпуск: начальное состояние, рекурсия и нулевая/близкая к нулю сумма. Сохранены частная копия с хешем и отдельный фактический тест библиотеки C 0.6.4.
- MetaQuotes MQL4: пример пользовательского RSI
Официальный пример инициализирует и обновляет два средних и возвращает 50 при обоих нулевых состояниях. Код примера не подтверждает все встроенные версии MT4/MT5.
- TradingView: формула RSI
Показаны изменения закрытий и RMA средних. Уровни и названия дивергенций не являются доказательством прибыльного исполнения.
- TA-Lib: изменяемая основная ветка RSI
Снимок прочитан 29 октября 2026 года: точная проверка положительной суммы и 50 при обоих нулевых средних. Хеш сохранен в авторском доказательстве; ветка изменяема. Исполнение этой ветки или терминала MT4 здесь не заявляется.
Метод индикатора и условные расчеты не устанавливают право счета, доступность продукта или пригодность торговли для страны по языку читателя.