Эффект недавности: серии, веса данных и общие записи
Представим Марека: после трех прибыльных сделок с фунтом он уверен в себе, после двух убыточных хочет отказаться от стратегии. Короткая серия способна занять почти всю память, но не устанавливает прибыльность или неизменность метода. Нужны более широкий журнал, расходы и проверка того, что изменилось на рынке. См. раздел психологии трейдера (на английском).
Избыточный вес недавнего результата
Эффект недавности — непропорциональное внимание последним наблюдениям. Он может взаимодействовать с эвристикой доступности, то есть легкостью припоминания примеров, но это не одно и то же. Яркое давнее событие тоже легко вспомнить. Последняя сделка — одно наблюдение; его важность оценивают вместе с другими записями и изменением условий.
Новые сведения не следует отвергать лишь из-за их новизны. Комиссия, более широкий спред, отказ исполнения или другая волатильность могут менять работу стратегии. Нет универсального числа сделок, после которого преимущество обязательно известно, и обязанности продолжать рисковать до такого числа.
Короткая проверка: изменение размера следует записанному правилу, новым условиям или только последним победам и потерям? В модели независимых исходов с неизменным распределением серия не меняет вероятность следующей сделки. В действительности условия могут измениться; проверяйте это отдельно.
Серия и ожидание — разные утверждения
В условной модели вероятность выигрыша 45%, исходы +2 R и −1 R. Тогда математическое ожидание до расходов: 0.45 × 2 − 0.55 × 1 = +0.35 R. Убыточные серии возможны, но не обязаны появиться в каждой конечной выборке. Вероятности здесь заданы, не оценены по трем победам.
Неучтенные расходы 0.4 R на сделку превращают +0.35 R в −0.05 R чистыми. +2 R и −1 R — величины исходов, а не просто расстояния до плановых целей и стопов. При дополнительном допущении независимости пять потерь в одном заранее выбранном блоке из пяти сделок имеют вероятность 0.55⁵ ≈ 5.03%. Это не вероятность встретить такую серию где угодно за год: длина выборки и зависимости меняют задачу.
Серия может соответствовать модели и одновременно превышать допустимый бюджет потерь. Она может сопровождаться изменением расходов или исполнения. Ее нельзя автоматически объявлять бесполезным шумом или доказанным отказом стратегии.
Когда размер позиции начинает следовать настроению
Увеличение риска только после побед и уменьшение только после потерь меняет правило размера. Большая позиция усиливает денежный результат будущего движения, но не предсказывает очередность потери или восстановления. При независимых неизменных исходах следующий проигрыш не становится «положенным» после побед.
При фиксированной начальной базе 10000 денежных единиц и без расходов три прибыли по 100 и затем потеря 300 дают ноль суммарно. Четвертая потеря задана примером, не предсказана серией. При процентах от меняющихся средств три раза по 1% дают 10303.01; потеря 3% равна 309.0903, остаток 9993.9197, примерно 9993.92. До заявления о взаимном погашении укажите базу. Плановый риск также не обязан совпадать с фактической потерей.
| База | Расчет | Конечные средства |
|---|---|---|
| Фиксированная база | 100 + 100 + 100 − 300 | 10000 |
| Процент от меняющихся средств | 10303.01 − 309.0903 | 9993.9197 |
Выбирайте окно обзора до чтения последних результатов. Недавние победы входят в выборку, а не позволяют молча удалить прежние потери.
Проверяйте обоснование, а не только величину позиции
- Запишите правило размера. Уменьшение может следовать лимиту просадки, изменению средств или волатильности; само по себе оно не является диагнозом ошибки.
- Проверьте новые сведения. Расход или сбой исполнения может потребовать действий до конца обычного окна обзора.
- Сравнивайте сопоставимые отчеты: даты, версии правил, расходы и общий риск. Не считайте общие строки новыми наблюдениями.
- Сохраняйте хронологию. Перестановка меняет просадку, доступные средства и условия остановки; это не решающий психологический тест.
- Разделяйте описание и прогноз. Заданные большие веса недавних данных не доказывают повторения этих исходов.
После необычно удачной недели запишите желание увеличить риск и сравните с правилом. Сохраненная причина поможет позднее отличить плановое изменение от реакции на последний результат.
Общие записи до сложения отчетов
Короткий отчет и широкий обзор могут содержать одни решения. Без проверки идентификаторов число строк увеличивает выборку только на бумаге.
Открыть схему целиком. A содержит ID 1–5, B — 3–7. Общие ID 3, 4, 5 выделены оранжевым и названы текстом. Это семь разных записей, не десять новых наблюдений.
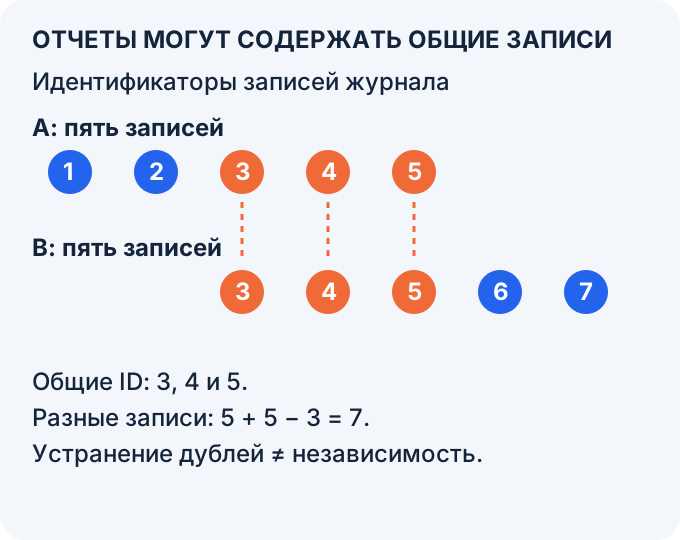
В условном журнале каждая закрытая торговая идея имеет один постоянный идентификатор. Это выбранное нами правило учета, а не обязательно одно платформенное исполнение. Свойства сделки MQL5 (на английском) различают уникальный номер исполнения и поле связи с позицией. Сохраните ID при выгрузке и укажите сравниваемые периоды. Разные записи также могут зависеть друг от друга; их порядок не доказывает независимость.
Устранение дублей может изменить знак суммы
Отдельный журнал содержит семь разных закрытых идей с неизменной единицей R и уже учтенными расходами. Результаты ID 1–7 соответственно: −1, −1, +1, +1, +1, −1, −1 R. Отчет A по ID 1–5 дает +1 R, отчет B по ID 3–7 тоже +1 R. Складывание отчетов дает +2 R на десяти строках, или +0.2 R на строку. Но общие ID 3, 4 и 5 суммарно дают +3 R и посчитаны дважды. После устранения дублей: +1 + 1 − 3 = −1 R на семи разных идеях, среднее −1/7 R, примерно −0.1429 R. Знак отчета изменился без новых сделок. Это заданные чистые результаты: расходы повторно не вычитаются, R не меняется с размером капитала. Отсутствие дублей все равно не доказывает независимость семи идей, статистическую значимость или будущую доходность.
Полная выборка и последние наблюдения
Оценивайте чистое ожидание по всему доступному журналу с проверкой отбора и изменения условий. Большая выборка может уточнить оценку, но не удостоверяет будущую прибыльность. Связывайте размер с письменным правилом и отличайте плановое изменение от реакции на настроение.
Оценивайте процесс отдельно от результата, сохраняя версии, риск, расходы и неудачные случаи. Произвольное правило «не менять до пятидесяти сделок» не должно отменять проверку сбоя или лимит риска. Сопоставляйте уверенность с доказательствами (на английском); давление толпы рассматривайте как отдельное возможное влияние. Эти ссылки не устанавливают одну причинную цепочку для каждого человека.
Разные сводки могут использовать разные веса. В заданной последовательности пять результатов −1 R, затем пять +1 R: полное среднее 0 R, среднее последних пяти +1 R. Для mₜ = 0.5xₜ + 0.5mₜ₋₁ при m₀ = 0 получаем m₅ = −31/32 R и m₁₀ = 961/1024 R ≈ +0.9385 R. Это согласованные описания с разными весами, а не доказанная оценка будущего преимущества.
| Сводка | Правило | Результат |
|---|---|---|
| Все десять результатов | Равные веса | 0 R |
| Последние пять | Только новая половина | +1 R |
| Рекурсия с коэффициентом 0.5 | m₀ = 0, m₁₀ = 961/1024 | ≈ +0.9385 R |
Что записать сегодня
Рассчитайте чистое ожидание по доступному журналу, укажите количество записей, расходы и рыночные условия. Обоснуйте изменение размера письменным правилом. Требование минимальной выборки не должно отменять обязательные лимиты риска или мешать приостановке новых заявок при проблеме исполнения, пока управляются уже открытые позиции. Сам журнал не доказывает эффективность психологического лечения или будущую прибыльность.
Следующий шаг
Сохраняйте идентификаторы и одинаковые правила записи при сравнении отчетов журнала.
Проверьте понимание
Отчеты содержат ID 1–5 и 3–7. Сколько разных записей в их объединении?
Ответ и объяснения без JavaScript
Правильный ответ: 7; независимость нужно проверять отдельно.
10: в каждом отчете по пять строк.
Так ID 3, 4 и 5 посчитаны дважды. Повторные строки не являются тремя новыми событиями.
7; независимость нужно проверять отдельно.
Пять плюс пять минус три общих ID дает семь разных записей. Устранение дублей не убирает зависимость событий.
5: старый отчет нужно отбросить.
ID 1 и 2 есть только в старом отчете. Устранение дублей сохраняет каждую разную запись один раз.
Вопросы и ответы
Что означает эффект недавности в торговле?
Это больший вес недавних наблюдений, чем оправдывает их важность. Доступность касается легкости припоминания; недавнее может легко вспоминаться, как и яркое давнее событие. Понятия связаны, но не тождественны. Новые расходы или сбой исполнения могут разумно менять решение: оцените информацию, а не отбрасывайте ее лишь из-за новизны.
Как проверять изменение размера после последних результатов?
Не установлено, что определенная потеря неизбежно попадает на самую большую позицию. Внеплановое увеличение меняет риск, но не делает проигрыш положенным. Уменьшение может следовать корректному правилу средств, волатильности или просадки. При независимых неизменных исходах серия не меняет вероятность следующего исхода; настоящие условия могут изменяться.
Как отличить обычную серию потерь от отказа стратегии?
Короткой серии недостаточно. Проверьте расходы, исполнение, риск, версию правила и рынок вместе с широкой историей. Нет универсального числа 30, 50 или 100, доказывающего преимущество; серия не обязательно лишена информации. Сбой или превышенный лимит может потребовать немедленной остановки новых заявок с управлением существующими позициями. Перестановка хронологии меняет просадку и не является решающим тестом ошибки мышления.
Как ежедневно уменьшать зависимость решения от последнего результата?
Сохраняйте даты, формулы и сопоставимые окна. Различайте обычный обзор стратегии и срочную проверку риска или исполнения. Взвешивайте свежие данные осознанно, сохраняя причину и контекст. Изменения оформляйте новой версией, а не подгоняйте правила под последние исходы. Журнал помогает разбору, но не доказывает действенность конкретной психологической процедуры и не гарантирует доходность.
Источники и пределы применения
- Даниэль Канеман: Thinking, Fast and Slow
Официальная карточка аудиокниги и описание. Сохранена исходная библиография книги 2011 года; это не новое полное чтение книги и не проверка торгового вмешательства.
- Тверски и Канеман: библиографическая запись статьи о доступности
Предоставленная ссылка ведет на вторичную страницу цитирования работы 1973 года, а не полный оригинал. Публикация, которая ее цитирует, не служит здесь доказательством.
- Джек Швагер: Market Wizards — сохраненная библиография
Исходная каталожная ссылка недоступна этому каналу. Запись сохранена; полное издание и интервью заново не прочитаны, численные результаты трейдеров не заимствуются.
- Тверски и Канеман: исходная статья о доступности
Издательский PDF и основная страница отвечают 403. Прочитана только свежая индексированная аннотация о легкости припоминания примеров. Она не отождествляет доступность с недавностью и не доказывает эффективность метода для Forex.
- Бейли и соавторы: переоптимизация исторического теста
Прочитана аннотация авторского репозитория о переборе конфигураций и переоптимизации. Она не задает универсальное минимальное число сделок и не превращает наши модели в проверенную стратегию.
- MetaQuotes: свойства исполненной сделки
DEAL_TICKET, DEAL_ORDER, DEAL_POSITION_ID и поля результата и расходов. Собственный идентификатор торговой идеи не обязан совпадать с одним исполнением платформы.
Учебные модели и описания учета, не психологический диагноз, лечение или индивидуальная инвестиционная рекомендация. Независимые неизменные исходы заданы лишь в модели вероятностей; реальные условия могут измениться. Дополнительный пример использует уже чистые исходы в неизменной единице R; отсутствие дублей не удостоверяет независимость или будущую прибыльность. Нет обязанности продолжать риск ради размера выборки.