Наставник и коуч трейдера: задачи, компетентность и доступ к дневнику
Определяйте наставничество по работе: разбор записей, вопросы к решениям и проверка согласованных действий. Названия «наставник» и «коуч» сами не устанавливают компетентность, право оказывать финансовые услуги или обещанный результат.
Три возможные задачи наставника
Разбор записанных сделок, прояснение решений и контроль договоренностей могут входить в одну услугу. Проверяйте относящийся к задаче опыт, а не единый порог пяти, десяти или пятнадцати лет. До начала определите периодичность, результат работы и доступ к сведениям.
Поставьте учебную задачу, не зависящую от направления рынка. Например, объяснить ошибку размера позиции, а затем предложить другой пример с расходами и объемом без подсказок. Заранее задайте критерий верного решения, сохраняемые материалы и срок проверки. Прибыльный месяц не доказывает причинной роли обучения; убыточная сделка по правилам не обязательно означает ошибку процесса.
Практика торгового дневника, курс и внешний разбор могут поддерживать обучение. Сторонний наблюдатель дает иной взгляд, но не делает недостоверные записи невозможными и не заменяет независимой проверки.
Согласуйте реальную роль, а не название
Поставщики по-разному употребляют слова «наставник» и «коуч». Уточните: обучение, разбор процесса, психологическая поддержка или инвестиционная услуга. Проверяйте квалификацию и разрешения для конкретной работы. Оплата и длительность отношений сами ее не определяют.
Коучинговое удостоверение само не устанавливает знания тестирования стратегий, налогового права или инвестиционного консультирования. Специалист по организации работы не обязан быть трейдером, чтобы помогать с распорядком, но это не дает ему права подтверждать финансовую модель или оказывать клиническую помощь.
Разбор процесса может сравнивать плановый и фактический выход, объем и записанные причины изменений. Согласуйте пределы и рассматриваемые доказательства. См. целенаправленную практику трейдера. Проверьте личность, обещанную работу, оплату и конфиденциальность. Непроверенные утверждения о прибыли и гарантированные проценты требуют исследования, а не доверия должности.
Образование и регулируемая финансовая деятельность
Обучение и разбор процесса отличайте от персональных торговых рекомендаций, работы с приказами и управления счетом. Правовая классификация зависит от действительной услуги и юрисдикции, а не слова «наставник». Для финансовых услуг в Великобритании FCA Firm Checker помогает проверить точную организацию и разрешения на нужную деятельность.
В контексте ЕС памятка ESMA различает персональные советы и публичные инвестиционные рекомендации; образовательное название или оговорка сами не решают классификацию. Это общая памятка, а не юридическое заключение о любой услуге или российском читателе. Обсуждение прошлой сделки не автоматически означает одинаковую регулируемую деятельность везде.
Наставник не может гарантировать изменение доли выигрышей с 45% до 60% за шесть месяцев. Проверяйте доказательства и ограничения без универсального требования двухлетней личной истории. Исторические данные об убытках розничных CFD в ЕС не измеряют эффективность определенного обучения.
Где искать и кто получает информацию
Профессиональная сеть — возможный путь поиска. Рекомендация знакомого или выступление на конференции не заменяют проверки опыта, конфликта интересов и условий. Программы фирм и сообщества также оценивают по конкретной работе и доступу к данным. Сопоставьте наставничество и самостоятельную работу и стоимость и оценку наставничества.
До первого занятия согласуйте материалы, сохраняемые доказательства и получателя отчета. Оплата не означает доступ ко всем заметкам. Кодекс ICF действует в собственной заявленной сфере: раздел 1.1 касается договоренностей, 2.2 — обмена информацией, 2.3 — предусмотренных правом и опасностью исключений из конфиденциальности. Это не универсальное законодательство для всех наставников. Перед передачей дневника или использованием расшифровки проверьте договор и применимое право.
Отдельный плательщик не получает дневник автоматически
В вымышленной трехсторонней договоренности компания оплачивает две встречи, ее отчет содержит даты и посещение. Полный дневник в этой модели остается доступен только участнику; платящий не получает его по факту оплаты. Стороны разделяют два объема сведений.
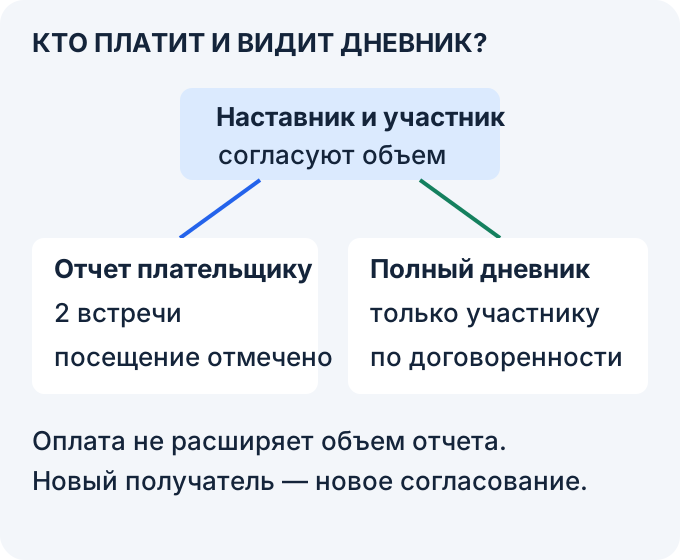
Это пример соглашения, а не безусловный запрет раскрытия при любых обстоятельствах. Кодекс ICF, раздел 2.2 рассматривает согласованный обмен; применимое право и исключения учитываются отдельно. Новый запрос получателя сначала сопоставляют с договоренностью и ее изменением.
Перед отправкой сравните содержимое файла с отчетом: даты и посещение могут входить в него, комментарии к позициям, эмоциональные оценки и результаты — нет. Удаление одной колонки не обязательно убирает сведения из свободных заметок. Если плательщик просит больше, сначала согласуйте измененный объем и его пределы; никакие реальные файлы в этом примере не передаются.
Проверьте предложение и конфликты
Оплата от прибыли, сигналы вместо разбора, непроверяемая квалификация, давление рекламы и неясный доступ к отчету задают разные вопросы. Сами по себе они не устанавливают универсальную лицензионную норму и не доказывают мошенничества. Для финансовой деятельности проверяют именно ее разрешения в соответствующей юрисдикции. Отдельно выясните оплату, отмену, ожидаемый результат работы и пределы обещаний.
Когда внешняя помощь мало добавляет
Дневник и периодический разбор дают материал для самостоятельной работы и обратной связи. Нет подтвержденного процента, по которому дневник и две книги заменяют 80% наставничества. Найдите конкретный пробел и проверьте, закрывает ли его предлагаемая услуга; обязательного ожидания шести месяцев нет.
В исходной гипотезе в каждом периоде те же десять решений и четыре изменения стопа: три разрешенных, одно запрещенное. Считать до занятий все изменения (4/10 = 40%), а после только запрещенные (1/10 = 10%) — значит создать мнимое улучшение на 30 процентных пунктов заменой определения. При одном определении обе доли не меняются.
| Период | Все изменения | Запрещенные изменения | Разрешенные изменения |
|---|---|---|---|
| До | 4 из 10 = 40% | 1 из 10 = 10% | 3 |
| После | 4 из 10 = 40% | 1 из 10 = 10% | 3 |
Если определение приходится уточнить, сохраните версии и переклассифицируйте старые записи лишь там, где позволяют сведения. Отсутствие записанной причины не дает права выдумать разрешение задним числом. Конкретная нехватка навыка, стоимость, альтернативы и квалификация важнее срока. См. психологию трейдера (на английском).
Неполная разметка дает границы, а не точную долю
В отдельной новой условной выборке из 10 решений после занятий классифицированы только восемь: одно запрещенное изменение стопа, два разрешенных и пять без изменения; у двух статус неизвестен. Среди классифицированных запрещенное изменение составляет 1/8 = 12.5%. Среди всех десяти подтвержден как минимум один случай, то есть 10%; если оба неизвестных окажутся запрещенными, получится 3/10 = 30%. Поэтому доля по всем десяти лежит между 10% и 30%, а не обязательно равна 10% или 12.5%. Это не новая оценка исходной полностью классифицированной пары периодов и не доказательство пользы занятий. Неизвестный статус не приравнивается к отсутствию нарушения; сначала сохраните происхождение и версию классификации.
| Охват | Доля | Результат |
|---|---|---|
| Только 8 классифицированных | 1/8 | 12.5% |
| Все 10: минимум | 1/10 | 10% |
| Все 10: максимум | 3/10 | 30% |
Что согласовать перед работой
- Записывайте решение. Причина входа, план выхода, фактические цены и отклонения. Выберите периодичность разбора и извлеките вопрос для возможного наставника.
- Проверьте полноту. Пропуски, определения и возможные повторения. Полгода записей или одна категория убытков не устанавливают причинности.
- Сравните помощь с задачей. Личность, организация, релевантный опыт, конфликт интересов и доступ к сведениям. Рекомендация сети не отменяет этих проверок.
- Проверьте условия до оплаты. Квалификация, обещанная работа, цена, отмена и обмен информацией. Личные торговые записи могут поддерживать конкретное заявление, но не обязательны для каждого вида коучинга. Разберите стоимость и оценку наставничества.
- Назовите наблюдаемое изменение процесса. Выбранное чтение или упражнение должно отвечать пробелу. Перечень книг, часы и сравнение цен занятия не устанавливают компетентности или прибыли.
Следующий шаг
После определения работы и доступа к сведениям оцените стоимость наставничества и пределы расчета пользы.
Проверьте понимание
Компания оплачивает занятия. В согласованный отчет входят только даты и посещение. Дает ли оплата право отправить ей полный дневник?
Ответ и объяснения без JavaScript
Правильный ответ: По этой договоренности — нет; расширенный объем согласуют отдельно.
Да, оплата автоматически дает доступ ко всем заметкам.
Оплата и объем информации — разные условия. Здесь согласованы даты и посещение, не содержимое дневника.
Да, если дневник короче отчета.
Размер файла не определяет доступ получателя. Короткая заметка тоже может содержать сведения вне договоренности.
По этой договоренности — нет; расширенный объем согласуют отдельно.
Здесь согласовано подтверждение посещения. Оплата не заменяет договоренности о полном дневнике.
Вопросы и ответы
Чем наставник отличается от коуча?
Названия употребляются по-разному и роли могут пересекаться. Наставничество может опираться на опыт в нужной области, коучинг — на цели и организацию процесса; оба могут оплачиваться. Согласуйте работу и требуемую квалификацию. Удостоверение коуча само не доказывает компетентности в финансовых расчетах, инвестиционных советах или клинической помощи.
Должен ли наставник давать сигналы?
Отличайте учебный пример от персональной рекомендации, сигнальной услуги и управления счетом. В контексте ЕС ESMA предупреждает: образовательная оговорка не определяет правовую классификацию, для инвестиционного консультирования нужны соответствующие разрешения. Проверяйте реальную услугу и юрисдикцию; название наставника не снимает обязательств.
Где найти подходящего наставника?
Профессиональные сети, программы фирм и сообщества — возможные пути, но не гарантии. Проверьте человека или организацию, опыт, обещанную работу, стимулы и доступ к сведениям. Бесплатная вводная встреча необязательна; ясно оцененная консультация сама не подозрительна.
Когда наставник не нужен?
Выбирайте помощь для конкретной неудовлетворенной потребности без обязательных шести месяцев ожидания. Одной задаче хватит материала и упражнения, другой нужна специализированная обратная связь. Нет подтвержденной доли пользы, которую всегда заменяют дневник и две книги; сравнивайте объем, цену и наблюдаемую учебную задачу.
Источники и пределы применения
- Wiley: Enhancing Trader Performance
Исходный книжный адрес сохранен; прямой запрос вернул 403. Полного текста не прочитано, компетентность или эффективность автора этим не устанавливаются.
- TraderFeed: архив 2023
Прочитано выбранное начало записи 28 декабря о подготовке и дневнике. Не весь архив 673 строк или исследование причинного эффекта.
- SMB Training: образовательный блог
Прочитано начало страницы с образовательными материалами и коммерческой навигацией. Не проверка результатов фирмы, всех записей или обещание качества любой программы.
- ESMA: историческое сообщение 27 марта 2018
Выбранный фрагмент 202–225 относится к временным мерам ЕС и историческим данным о счетах CFD. Доли убытков не измеряют пользу наставника и не объявлены текущим правом всех стран.
- ICF: кодекс этики, редакция мая 2026
Текст выбранных разделов о сфере ICF, соглашениях 1.1 и обмене 2.2–2.3 прочитан. Обязательства относятся к заявленной сфере кодекса; применимое право и исключения учитывают отдельно. Не полное чтение всех 14 страниц или визуальная проверка PDF.
- ESMA: памятка о финансовом продвижении
Прочитаны обе страницы, включая персональные советы, публичные рекомендации, образовательные оговорки и предел общей памятки. Контекст ЕС; это не универсальное юридическое заключение о наставниках.
- FCA Firm Checker: организация и разрешения
Выбранные пункты 236–245 описывают британский инструмент проверки точной организации и нужных разрешений. Наличие названия наставника не заменяет проверку реальной деятельности.
Наставничество определяется фактической работой. Кодекс ICF имеет собственную сферу, FCA относится к Великобритании, ESMA — к контексту ЕС; исторические данные CFD не измеряют обучение. Это не универсальная правовая или клиническая консультация. Все числовые примеры и соглашение двух встреч вымышлены, не действительная передача данных. Для конфиденциальности учитываются применимое право и исключения; неизвестная классификация не равна отсутствию нарушения.