Плавающий и реализованный P/L: как сверить счет
Плавающий результат — текущая оценка открытого объема; реализованный относится к уже закрытому. Оба важны для стоимости счета. Нереализованный убыток уменьшает средства, даже если позиция остается открытой. Закрытие фиксирует цену для исполненной части, но перенос результата в историю не создает вторую прибыль. Сверяйте оценку и учет с платежами, конвертацией и движением денег.
Открытая оценка и закрытый результат
Плавающий P/L меняется с соответствующими ценами, курсами пересчета и применимыми корректировками. В стандартной линейной валютной модели рост цены благоприятен для покупки, снижение — для продажи. При этом не всякое обновление тика меняет результат: могла обновиться другая сторона котировки или другое поле.
Покупку оценивают по цене продажи Bid, короткую позицию — по цене обратной покупки Ask. При неизменных котировках и отсутствии других расходов немедленное открытие и закрытие по этим сторонам дает минус, соответствующий разности цен. Уже рассчитанный по фактическим Bid/Ask результат не требует повторного вычета спреда. Комиссия, финансирование и правила оценки могут добавлять другие компоненты.
Реализованный результат от цены относится к подтвержденно закрытому количеству. Последующие котировки не меняют цены уже совершенных сделок, но поздние начисления или конвертация могут еще повлиять на чистый итог счета. Частичное закрытие оставляет открытый остаток с отдельной оценкой и риском. Текущая оценка не является гарантией суммы немедленной ликвидации: до исполнения цена может измениться, а выход может иметь расходы.
Пополнение увеличивает средства, но не прибыль
Исходная условная модель счета в USD: в начале баланс и средства равны 5 000 USD, открытых позиций нет. За период учтены реализованный результат +120 USD и пополнение 1 000 USD. В конце открытая оценка равна −70 USD. Выводов, комиссий, финансирования, конвертации, кредита и блокировок нет.
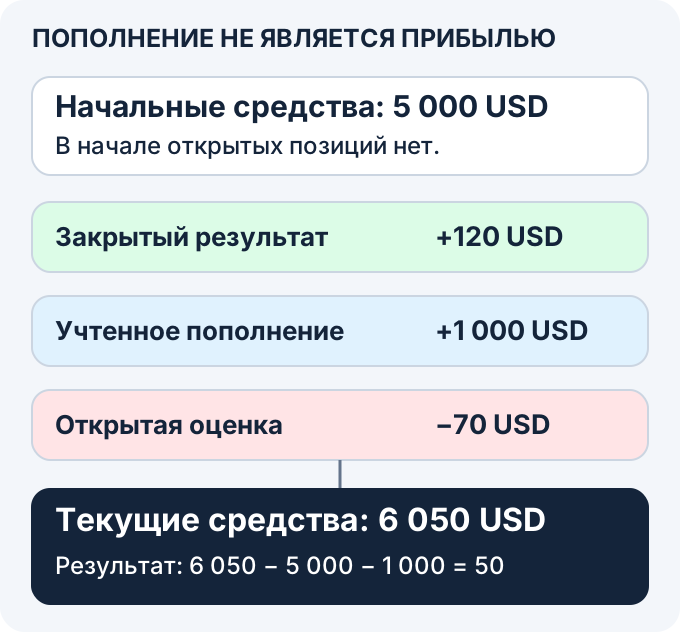
Текущий баланс: 5 000 + 120 + 1 000 = 6 120 USD. Средства: 6 120 − 70 = 6 050 USD. Их прирост 1 050 USD включает новые внесенные деньги. Результат периода без пополнения: 6 050 − 5 000 − 1 000 = +50 USD, то есть +120 − 70. MT5 отдельно описывает балансовые операции и результаты позиций. Для процента доходности еще нужен выбранный метод с учетом времени денежных потоков; деление на произвольную сумму капитала такого метода не заменяет.
Где эти числа находятся в счете
Баланс отражает учтенные операции: пополнения, выводы, закрытые результаты и платежи согласно правилам счета. Он может измениться и при открытой позиции, например из-за списания комиссии. Средства, equity, включают оценку открытого и применимые кредит или корректировки. В простом счете разность средств и баланса равна плавающему результату, но при иных компонентах это уже не полная сверка.
При закрытии без изменения цены и дополнительных платежей результат переходит из открытой оценки в учтенный. Отсутствие открытых позиций часто дает равенство баланса и средств, но кредит или другие корректировки способны сохранить разницу. Определения полей и выписка важнее предположения «баланс меняется только при закрытии». Подробнее — средства, баланс и маржа.
Открытый убыток и уровень маржи
При положительной занятой марже MT5 показывает уровень маржи как средства / маржа × 100%. Если маржа не меняется, плавающий убыток уменьшает средства и этот процент. Уровень — показатель отношения, а не сама сумма требуемого обеспечения и не универсальная инструкция закрыть позицию.
Предупреждение Margin Call и принудительное закрытие Stop Out — разные события, условия которых зависят от продукта и договора. Нельзя считать пороги 100% и 50% универсальными. Также не всякий открытый плюс расширяет торговые возможности. Польская справка XTB о CFD исключает нереализованный плюс из свободной маржи; документация MT5 допускает различный учет у посредников. Установите фактическое правило до добавления риска. Глоссарий Margin Call подробнее различает условия счета.
Полный жизненный цикл условной сделки
Счет в USD, начальный баланс 10 000 USD. Линейная EUR/USD: куплено 100 000 EUR по фактическому Ask 1.0850. Нет комиссий, финансирования, конвертации, кредита и иных операций. Следующие цены Bid заданы для оценки; это не история реальной сделки.
| Событие | Цена | Баланс, USD | Плавающий результат, USD | Средства, USD |
|---|---|---|---|---|
| После покупки по Ask 1.0850 | Bid 1.0849 | 10 000 | −10 | 9 990 |
| Более высокая текущая оценка | Bid 1.0900 | 10 000 | +500 | 10 500 |
| Следующая текущая оценка | Bid 1.0950 | 10 000 | +1 000 | 11 000 |
| Снижение до закрытия | Bid 1.0820 | 10 000 | −300 | 9 700 |
| Подтвержденное полное закрытие продажей | Исполнение 1.0820 | 9 700 | 0 | 9 700 |
Убыток от цены: 100 000 × (1.0820 − 1.0850) = −300 USD. Полный выход ровно по 1.0820 переносит эти −300 в реализованный результат; средства остаются 9 700 USD. Закрытие не создало еще один убыток. Прежние +1 000 USD были корректной оценкой в прежний момент, но не дополнительной суммой для записи и не прогнозом цены выхода.
Не выбирайте выход только по цвету результата
Возможная ошибка — держать проигрывающую позицию только ради отказа записать убыток либо закрывать прибыльную лишь из страха потерять показанный плюс. Название поля не доказывает разумность решения. Сопоставьте текущую гипотезу, риск и условия выхода с правилами до входа. Смена надписи «плавающий» на «реализованный» экономику сделки не исправляет.
Материал о психологических ошибках трейдера обсуждает привязанность к ощущаемому владению и невозвратные затраты. Практическая проверка: запишите, зачем позиция должна оставаться открытой сейчас, не опираясь только на уже потраченное время или цвет P/L. Эти факторы сами не предсказывают следующую цену. Универсальный коэффициент «потеря ощущается вдвое сильнее» здесь не устанавливается.
Платформенный результат и налоговое событие
Налоговое признание зависит от страны, продукта, статуса налогоплательщика и года. Отдельный пример — официальная польская брошюра PIT-38 за налоговый 2025 год: она перечисляет отчуждение производных инструментов и реализацию прав, связывает доход от реализации прав с этим событием и в соответствующей части указывает ставку 19%. Это пример Польши за указанный год, а не общее правило для читателя русской версии.
Поля «открыто» и «закрыто» не заменяют налоговую классификацию. Сначала установите событие расчета по договору, допустимые расходы, документы и правила отчетности. Не выводите налог на конец года лишь из этих двух колонок. Та же польская брошюра задает пересчет соответствующих валютных сумм по среднему курсу NBP последнего рабочего дня перед соответствующим событием; он может отличаться от пересчета посредника. Итог счета в USD не становится автоматически суммой для декларации в PLN.
Как сверять счет и правила выхода
- Сопоставьте оценку и учтенные операции за один период и в одной валюте. Прочтите определения баланса и средств; кредит, заблокированные суммы и ожидающие комиссии могут дать дополнительные компоненты.
- Заранее задайте условие тейк-профита в цене по выбранному правилу, например уровню поддержки, сопротивления или измеренного движения. Круглая сумма желаемой прибыли не заменяет правило; выбранный уровень не гарантирует результат.
- Перед использованием трейлинга выясните активацию, единицы и место обновления, а также последний принятый сервером SL. Локально вычисленный уровень может быть отвергнут; обычный стоп может проскользнуть. Демонстрация проверяет работу, но не качество реального исполнения и не сохранность прежнего плюса.
- Просчитайте частичное закрытие. При той же цене и без дополнительных расходов половина объема переводит половину его текущего ценового результата в реализованный; остаток остается под риском. Сам перенос не повышает средства, а отдельные платежи способны их снизить.
- Запишите полный период: реализованное, открытую оценку на общую дату, отдельно учтенные расходы, пополнения и выводы. Пик и выход описывают лишь одну траекторию; упущенный плюс не заменяет учет потерь и денежных потоков.
Разные колонки счета не определяют сами по себе доступную к выводу сумму или налоговый доход. Подтверждайте условия и фактические записи, а не только знак результата.
Если открытая оценка уже была в начале периода
Дополнительная условная сверка без расходов и других корректировок: начальный баланс 5 000 USD, открытая оценка +200 USD, поэтому начальные средства 5 200 USD. За период внесено 1 000 USD, выведено 300 USD и учтено +120 USD закрытого результата. Конечная открытая оценка −70 USD. Баланс в конце равен 5 820 USD, средства — 5 750 USD. Чистый денежный приток 700 USD. Результат периода: 5 750 − 5 200 − 700 = −150 USD. Та же сверка: +120 − 70 − 200 = −150 USD. Формула «реализованное плюс конечное плавающее» дала бы +50 USD и пропустила бы исходную оценку +200. Начальные позиции и их оценка должны быть указаны; само поступление денег не стало торговой прибылью. Это абсолютная сумма за период, не доходность, не доступный вывод и не налоговый расчет.
Проверьте понимание
Средства выросли с 5 000 до 6 050 USD, включая пополнение 1 000 USD. Каков результат периода без этого пополнения при заданных исключениях?
Ответ и объяснения без JavaScript
Правильный ответ: +50 USD
+1 050 USD
Эта разница включает новые внесенные деньги, а не только торговый результат.
+120 USD
120 USD — закрытый результат. Конечная открытая оценка −70 USD тоже участвует в сверке.
+50 USD
6 050 − 5 000 − 1 000 = 50 USD. В начале открытых позиций не было; другие потоки и расходы исключены.
Вопросы и ответы
Учитывается ли плавающий результат в марже?
Он влияет на средства и может влиять на торговые возможности. При положительной марже MT5 показывает уровень как средства / маржа × 100%. При неизменной марже открытый убыток снижает этот процент. Предупреждение и принудительное закрытие зависят от продукта и счета. Открытый плюс не обязан увеличивать свободную маржу: польская справка XTB о CFD исключает его из этой формулы. Пороги 100% и 50% не универсальны.
Можно ли вывести плавающую прибыль?
Показанная оценка сама не устанавливает сумму для вывода. Нужны данные посредника о доступном выводе, обеспечении, расчетах и ограничениях. Баланс, средства и свободная маржа не обязательно равны доступной сумме. Вывод при открытых позициях уменьшает оставшийся капитал и способен повлиять на обеспечение; закрытие сначала тоже не гарантирует реализацию прежней оценки.
Когда открытый результат становится реализованным?
В этой модели учета подтвержденная закрывающая сделка фиксирует результат от цены по исполненному количеству. При частичном закрытии остаток продолжает оцениваться отдельно. Поздние платежи и пересчет еще требуют сверки. Переоценка для отчетности и налоговое признание — отдельные вопросы продукта и применимых правил; название поля их не решает.
Как эти результаты влияют на налоги?
Зависит от страны, инструмента и статуса налогоплательщика. Нельзя предполагать, что любая страна игнорирует открытые оценки в конце года или разрешает одинаковый зачет потерь. Польская отчетность физического лица по производным — отдельный пример, а не мировой режим. До налогового торгового решения установите событие признания и требования отчетности.
Источники и пределы применения
- Investopedia: реализованная прибыль
Вторичная исходная библиография по терминологии; определения платформы проверяются по официальной документации.
- MetaTrader 5: учет открытых позиций и поля счета
Официальный раздел описывает баланс, средства и учет компонентов счета. Интерпретация зависит от настроек и правил посредника.
- Минфин Польши: формы PIT-38
Официальный раздел форм; налоговые примеры ограничены Польшей и указанным годом.
- Канеман и Тверски: теория перспектив, 1979
Библиографическая ссылка на исследование решений при риске. Универсальная численная сила переживания потери и цитата старой версии не переносятся в статью.
- MetaTrader 5: поля счета и операции
Выбранные положения о балансе, средствах, немедленных и накопленных комиссиях, принятых изменениях и частичном закрытии. Платформенные определения не равны налоговым.
- XTB Poland: уровень и свободная маржа CFD
Польская справка о CFD исключает открытый плюс из свободной маржи и учитывает открытый минус. Не правило всех счетов или стран.
- Минфин Польши: брошюра PIT-38 за 2025 год
Выбранные пункты перечисляют производные и реализацию прав, соответствующее событие дохода, ставку 19% в своей части и правило NBP. Налоговый 2025 год; не международная инструкция.
Учебные модели в USD. Документация MT5 и польская справка XTB не задают все условия любого счета. Налоговый пример относится только к официальной польской брошюре за 2025 год; русский язык не определяет страну или права клиента.